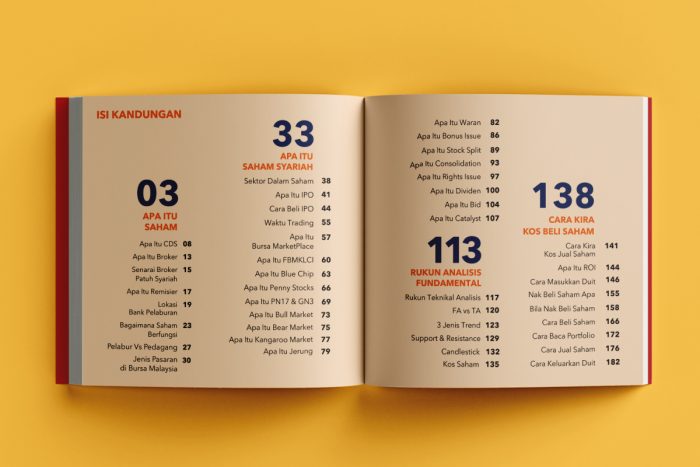
Image by Håkan Stigson from Pixabay
Sub Topik
Pernah tak anda tertanya-tanya, kenapa kadang-kadang orang yang bertaraf genius, pengarah syarikat, atau profesional pun boleh tersilap langkah dalam pelaburan?
Hakikatnya, pasaran saham bukan sekadar permainan nombor, data, atau laporan kewangan. Ia adalah perlawanan psikologi dengan diri sendiri.
Selalu sangat kita fikir kita buat keputusan secara rasional. Tapi tanpa sedar, otak kita dikawal oleh ‘BIAS’ iaitu kecenderungan minda untuk membuat pertimbangan yang berat sebelah.
Pada tahun 1923, 7 individu paling kaya dan berpengaruh di Amerika Syarikat berkumpul di Hotel Edgewater, Chicago. Kekayaan mereka pada waktu itu mengatasi kekayaan gabungan seluruh rakyat Amerika. Namun, dalam tempoh 10 tahun selepas The Great Depression (1929), ada antara mereka yang menjadi muflis papa kedana, malah ada yang berakhir dengan membunuh diri!
Siapakah mereka ini?
1. Jesse Livermore: ‘The Greatest Bear on Wall Street‘
2. Charles M. Schwab: Presiden syarikat keluli terbesar dunia
3. Arthur Cutten: ‘The Greatest Wheat Speculator’
4. Richard Whitney: Presiden New York Stock Exchange (NYSE)
5. Albert B. Fall: Senator dan menteri kabinet
6. Leon Fraser: Presiden International Bank of Settlement
7. Ivar Kreuger: ‘The Match King’
Tahukah anda apa yang terjadi pada mereka dalam lebih kurang 10 tahun selepas The Great Depression yang berlaku pada tahun 1929?
Schwab dan Cutten menjadi muflis sehingga penghujung hayat mereka, Whitney dan Fall seringkali melakukan cubaan untuk membunuh diri. Fraser, Kreuger dan Livermore (yang pernah mendapat gelaran The WallStreet Tycoon) telah membunuh diri.
Berdagang dan melabur saham bukanlah satu kerja yang mudah. Kita perlu keluar daripada kelompok pemikiran orang biasa. Malah, psikologi perlu sentiasa dijaga.
Dipercayai sebahagian daripada mereka menemui kegagalan pada masa itu disebabkan wujudnya bias dalam membuat tindakan.
Apa itu bias? Bias adalah kecenderungan dalam membuat keputusan dan mungkin akan jadi berat sebelah dalam banyak keadaan.
Jika individu bernilai jutaan ringgit pun boleh tumbang disebabkan bias psikologi, apatah lagi kita sebagai pelabur biasa.
Ayuh kita fahami 12 jenis bias paling bahaya dalam menganalisis pasaran saham, supaya kita tak lagi kena “kencing” dengan minda sendiri
1. Anchoring Bias
Bermaksud individu yang sangat percaya pada kefahaman/pandangan mereka pada pertama kali menerima maklumat.
Contohnya ketika kita sedang menganalisa pasaran saham dan disebabkan semua data pasaran kelihatan positif, kita pun beli saham tersebut.
Disebabkan kita tidak mempertimbangkan maklumat lain, kita pun tersilap langkah dalam membuat tindakan. Cara penyelesaiannya, kita perlu mencari individu yang lebih pandai yang bercanggah pendapat dengan kita mengenai pasaran tersebut.
Bukan untuk mempengaruhi tindakan kita, tetapi untuk menepis sejauh mana pandangan dan maklumat yang kita dapat adalah betul atau masih terdapat kekurangan bagi membaiki tindakan tersebut.
2. Availability Heuristic Bias
Kita terlalu mempercayai maklumat yang diterima. Contohnya kita mempercayai pengganas di Amerika Syarikat adalah faktor utama kepada ancaman nyawa rakyat Amerika. Disebabkan itu, keseluruhan media massa di sana memaparkan berita tentang ancaman aktiviti pengganas.
Tetapi tahukah anda, jika dilihat pada perspektif yang lain, maklumat yang disampaikan oleh media massa adalah 55 kali ganda lebih berbahaya daripada pengganas. Risiko anda dibunuh oleh lembu lebih tinggi, berbanding dibunuh pengganas menurut Consumers Product Community Commission.
Walaupun polis menjaga keamanan di Amerika Syarikat tetapi kita lebih berpotensi sebanyak 130 kali ganda terbunuh di tangan polis berbanding pengganas. Semua ini disebabkan manusia membuat tindakan kepada sebarang analisa melalui berita dan pengaruh media massa berbanding fakta dan statistik.
3. Bandwagon Effect Bias
Manusia mempercayai sesuatu perkara bukan berdasarkan kepada kepercayaan mereka sepenuhnya, tetapi berdasarkan kepada kepercayaan orang ramai. Dalam erti kata lain, kita terikut-ikut dengan tindakan dan kepercayaan orang lain.
Contohnya, kita membeli sesuatu saham disebabkan kita melihat orang ramai juga membeli saham tersebut, bukan disebabkan hasil daripada analisa pasaran yang kita sendiri lakukan.
4. Choice Supportive Bias
Mempertahankan pendapat, pandangan dan tindakan disebabkan itulah perkara yang dipercayai 100%. Tiada pertimbangan dibuat walaupun masih terdapat kekurangan dan kelemahan terhadap pendapat, pandangan dan tindakan tersebut.
Contohnya kita berkata saham X adalah sesuai untuk dibeli kerana kita sudah memilikinya, tetapi orang lain berpandangan ia sudah berada di paras yang terlalu tinggi.
5. Confirmation Bias
Individu yang mempercayai maklumat berdasarkan kesesuaian dengan kepercayaan yang mereka miliki.
Contohnya dalam analisa pasaran, apabila indikator X bersilang dengan indikator Y, maka sesuai untuk beli saham tersebut tanpa mempertimbangkan faktor lain seperti analisa fundamental saham tersebut.
6. Ostrich Bias
Individu yang hanya menerima maklumat yang positif dan baik, kemudiannya menolak maklumat-maklumat negatif dan kurang baik yang bercanggah dengan pendapat mereka.
7. Outcome Bias
Mereka mengabaikan hasil daripada tindakan mereka. Contohnya mereka berpandapat bahawa kurang sesuai untuk membeli Saham ABC disebabkan tekanan daripada faktor lain, tetapi mereka tetap melaksanakan pembelian walaupun mereka tahu risiko untuk mereka rugi adalah tinggi.
8. Overconfidence Bias
Anda terlalu yakin terhadap analisa pasaran yang telah dibuat. Lebih-lebih lagi sekiranya anda mempunyai rekod kejayaan yang tinggi.
Ianya menyebabkan anda terlalu yakin sehingga mengabaikan faktor lain yang mungkin boleh menjejaskan tindakan anda.
9. Placebo Bias

Kita mempercayai bahawa kaitan hasil dengan apa yang dilakukan adalah bersesuaian. Contohnya kita membeli Saham XYZ disebabkan analisa fundamental yang positif lalu saham XYZ meningkat.
Di lain hari, jika kita melihat saham DEF menunjukkan persepsi yang sama, pandangan kita juga akan sama seperti saham X tersebut. Walaupun sebenarnya kejayaan anda melabur dalam saham X banyak dibantu oleh nasib.
10. Survivorship Bias
Individu yang berpandapat bahawa jika mereka melakukan perkara atau tindakan yang sama seperti mereka yang berjaya, hasilnya juga akan sama.
Contohnya jika pelabur tersohor seperti Warren Buffet mengamalkan Value Investing dalam falsafah pelaburan beliau, kita yang buat perkara yang sama akan menghasilkan kejayaan seperti beliau.
11. Selective Perception Bias
Memilih maklumat tertentu untuk mengelakkan kesan buruk. Contohnya kita peminat kelab bola sepak Chelsea, kita mengikuti semua perkembangan terkini tentang kelab bola sepak tersebut.
Namun kita menolak semua informasi berkaitan Liverpool yang lebih kuat berbanding Chelsea. Maklumat seperti kehebatan Liverpool semuanya ditolak disebabkan kita penyokong Chelsea.
12. Blind Spot Bias
Jika kita tanya seseorang individu bijak pandai tentang sejauh mana mereka bias berbanding individu lain, semestinya mereka menjawab mereka kurang bias berbanding orang lain.
Namun semua orang sebenarnya berpotensi untuk mengalami bias, sama ada kita sedar atau tidak.
Charles Munger yang merupakan ikon dalam dunia pelaburan telah merumuskan Psychology Human Misjudgement – 25 Cognitive Bias dalam memantapkan falsafah pelaburan beliau. Adakah bias-bias ini kita boleh elakkan atau manfaatkan?
Sudi sekiranya kami menyelitkan kata-kata hikmat dari Paul Tudor Jones:
“Everyday I assume every position I have is wrong“
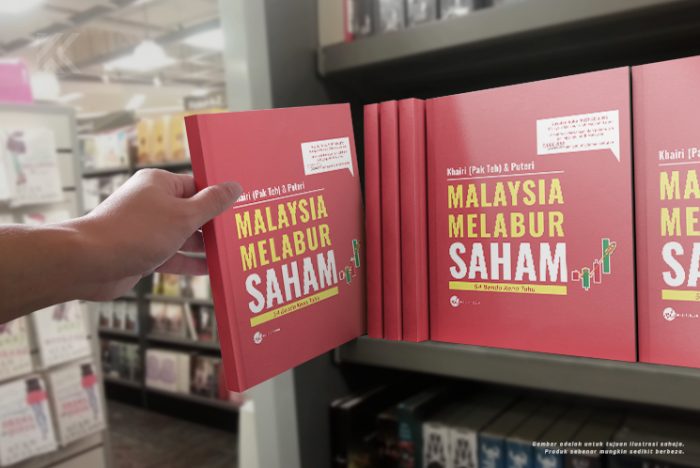
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.