Chung Ju-Yung: Tokoh Perniagaan Tersohor Korea Selatan

Chung Ju-Yung atau Jung Joo-Young adalah seorang tokoh yang sudah tidak asing lagi di Korea dan di seluruh Asia. Beliau lahir pada 25 November 1915 di Kangwon (terletak di Korea Utara pada hari ini). Pada ketika itu, Korea Utara berada di bawah pemerintahan negara Jepun.

Beliau merupakan anak sulung daripada 7 orang adik-beradik. Semasa kecil, beliau mempunyai impian untuk menjadi seorang guru. Namun, atas faktor masalah kewangan keluarganya yang miskin, beliau terpaksa berhenti belajar sewaktu beliau masih lagi kanak-kanak.

Run Away Kids (Tahun 1933)

Selepas berhenti belajar, beliau mula merancang masa depan. Beliau telah cuba lari daripada rumah namun gagal. Beliau mencuba lagi tanpa berputus asa untuk lari daripada rumah. Percubaan kedua beliau masih lagi gagal kerana dapat diketahui oleh keluarganya.

Namun berbekalkan azam dan semangat yang tinggi, percubaan kali ketiga beliau telah berjaya. Percubaan ketiga beliau berjaya kerana beliau mampu mengumpul pendapatan hasil daripada jualan ternakan lembu ayahnya dan wang tersebut digunakan untuk menampung perbelanjaan beliau berhijrah ke bandar ketika dia berumur 18 tahun.

Tanpa membuang masa beliau membeli tiket kereta api ke Seoul dan berjanji pada dirinya sendiri, bahawa beliau tidak akan kembali ke kampung halamannya tanpa kejayaan.

Kehidupan di Bandar Seoul

Di Seoul, beliau bekerja sebagai penghantar beras dengan menggunakan basikal. Ketika berumur 22 pada tahun 1937, beliau telah mengambil alih perniagaan beras di tempat kerjanya dengan membeli secara ansuran daripada majikan beliau yang telah bersara. Namun, perniagaan tersebut tidak dapat diteruskan apabila tentera Jepun mengambil alih ketika tercetusnya Perang Dunia Kedua.

Ketika berumur 24 tahun, beliau mula menceburi perniagaan lain iaitu menubuhkan sebuah bengkel kereta dengan hanya bermodalkan 3000won. Namun seperti perniagaan sebelum ini, beliau sekali lagi gagal apabila kos bahan pengeluaran yang terlalu tinggi kerana desakan oleh tentera Jepun.

Hyundai dan Kegemilangan Negara Korea

Walau bagaimanapun, pada tahun 1947 beliau telah mengintai peluang untuk menceburkan diri dalam projek membaik pulih negara Korea akibat kesan daripada Perang Dunia Kedua. Tanpa melengahkan masa, beliau menubuhkan syarikat baik pulih yang bernama ‘Hyundai Construction’ (Hyundai bermaksud moden dalam bahasa Korea).

Sekali lagi beliau menghadapi masalah apabila terdapat campur tangan Korea Utara dalam politik Korea Selatan. Sekali lagi perniagaan yang beliau yang kedua gagal pada tahun 1950. Chung Ju-Yung terpaksa bersabar dan mencari motivasi baharu disebabkan perniagaan beliau gagal kali ketiga.

Pada tahun 1960 (umur 40 tahun), Hyundai telah memenangi sebuah kontrak kerjasama baik pulih tinggalan sisa perang yang sangat besar oleh kerajaan Korea. Hyundai diminta untuk membina sistem pengangkutan jalan raya dan kereta api di Soyang Dam (1967) dan Gyeongbu Expressway (1970).

Pada tahun 1970, beliau telah melihat satu peluang keemasan di mana syarikat Hyundai mendapat peluang untuk melebarkan sayap dalam industri perkapalan. Namun, terdapat tiga (3) halangan utama untuk beliau maju di dalam industri ini:

  1. Beliau dan syarikatnya Hyundai tidak mempunyai pengalaman dan kepakaran dalam industri ini.
  2. Tidak mempunyai modal yang cukup untuk terjun dalam industri yang lebih besar.
  3. Tidak mempunyai pelabuhan dan tiada kapal untuk memulakan operasi.

Namun berkat motivasi diri yang tinggi, beliau tidak mengalah. Dengan mendapatkan bantuan dana daripada English Bank, beliau memulakan perniagaan dalam bidang baharu ini.

Tahukah anda ketika beliau terlibat dalam industri perkapalan, beliau telah membina pangkalan pelabuhan dan menyediakan sebuah kapal pada masa yang sama. Peristiwa tersebut tidak pernah dilakukan oleh mana-mana individu dalam industri perkapalan sehingga hari ini. Usaha beliau membuahkan hasil selepas dua (2) tahun terlibat dalam industri ini.

Kejayaan Hyundai pada masa itu menjadi salah satu faktor utama Korea Selatan diangkat sebagai negara terulung dalam industri perkapalan dan pelabuhan pada tahun 1980.

Selain daripada itu, Chung Ju-Yung juga adalah pelopor Hyundai Motor pada tahun 1967. Gambar rajah di atas adalah kereta pertama keluaran Hyundai iaitu Hyundai Pony. Hyundai Pony juga merupakan kereta pertama keluaran negara Korea Selatan yang dieksport ke pelbagai negara seperti Amerika Syarikat dan negara-negara lain.

Pada tahun 2016, Hyundai berada di tangga ke-4 sebagai pengeluar kereta terbesar di dunia. Manakala kilang Hyundai di Busan merupakan kilang pengeluar kereta terbesar di dunia.

Chung Ju-Yung dan Kerjaya Politik

Pada tahun 1987 selepas kejayaan beliau dalam perniagaan, beliau mengambil keputusan untuk meletakkan jawatan sebagai Chairman dalam Hyundai Group apabila beliau merancang untuk beralih ke dunia politik di Korea Selatan. Pada tahun 1992, beliau telah bertanding untuk jawatan Presiden Korea Selatan, namun gagal.

Kegagalan menjadi Presiden Korea Selatan telah menyebabkan beliau beralih arah kepada membina hubungan diplomasi di antara negara serantau Korea Selatan, seperti Jepun, Korea Utara dan lain-lain. Beliau juga telah berjasa kepada Korea Selatan, apabila menjadi jambatan penghubung kepada penganjuran bolasepak World Cup 2002 Korea Selatan-Jepun.

Sebelum  itu, pada tahun 1998 Chung Ju-Yung juga telah berjaya mengeratkan hubungan di antara Korea Selatan dan Korea Utara yang telah lama putus dengan menderma 1,001 ekor lembu kepada Korea Utara sebagai simbolik hubungan persaudaraan di antara kedua-dua negara tersebut.

Pada umur 86 tahun, Chun Ju-Yung telah meninggal dunia. Maka, berakhirlah kisah perjalanan beliau di mana beliau telah menjadi mercu tanda kegemilangan negara Korea Selatan sehingga ke hari ini. Apa yang kita boleh pelajari daripada kisah-kisah kejayaan beliau:

  1. Beliau seperti Benjamin Franklin, cemerlang dalam semua bidang yang beliau ceburi. Di antara industri yang diceburi adalah pengilangan kereta, pelabuhan kapal, pembinaan baik pulih dan pembinaan lebuh raya. Malah, beliau juga sempat menceburkan diri dalam bidang politik dan mampu membina hubungan diplomatik dengan negara lain.
  2. Jika dikelaskan dalam kategori Billionaire, beliau berada dalam kelas Nation-Buildings Self Made Billionaire. Salah seorang usahawan yang terbaik sepanjang zaman.
  3. Motivasi bangkit daripada kegagalan beliau adalah sangat tinggi. Beliau tidak pernah meletakkan kegagalan sebagai penamat dan pematah semangat.
  4. Seperti Jesse Livermore dan Benjamin Franklin, beliau adalah salah seorang remaja yang lari dari rumah untuk mengejar kejayaan. Ini menunjukkan beliau sangat berwawasan tinggi untuk mencapai matlamat hidup beliau.

Belajar sesuatu dengan kisah hidup yang penuh inspirasi ini?

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

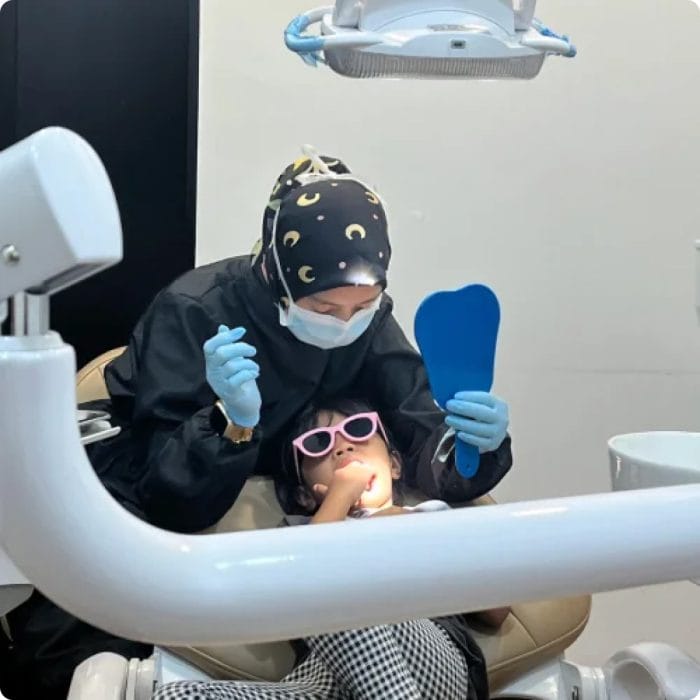
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.