


Bank Mana Paling Perform Di Malaysia?

Ekonomi Malaysia sungguhpun berkembang sedikit perlahan, berjaya berkembang  sebanyak 4.5% pada suku pertama 2019, 4.9% pada suku kedua 2019 dan 4.4% pada suku ketiga 2019.

Pertumbuhan ekonomi ini telah disokong oleh perbelanjaan isi rumah dan pelaburan swasta yang lebih tinggi.

Gabenor Bank Negara Malaysia, Datuk Nor Shamsiah Mohd Yunus berkata, sektor swasta telah berjaya menjadi penggerak terpenting pertumbuhan dengan penggunaan swasta berkembang 7.8%.

Baca : Siapa Bank Pusat (Central Bank) Dan Apakah Peranannya Di Malaysia?

“Tahukah anda, dekat Malaysia kita ada 26 bank perdagangan, 16 bank Islam, 11 bank pelaburan, dan 1 bank Islam antarabangsa”

Revolusi Industri 4.0 juga berjaya memberi impak positif kepada ekonomi Malaysia apabila prestasi bank-bank di Malaysia meningkat di saat kemunculan teknologi kewangan (FinTech) yang semakin meluas diguna pakai di Malaysia.

Bank-bank di Malaysia masih mampu mencatatkan keuntungan dan pengukuhan aset yang berkualiti meskipun menerima margin keuntungan yang rendah dan penurunan kredit.

Sungguhpun begitu, bank-bank di Malaysia tidak terlepas daripada terjejas teruk akibat daripada wabak Covid-19 yang melanda. Ditambah pula dengan penurunan kadar Overnight Policy Rate (OPR) dan moratorium 6 bulan yang diumumkan kerajaan.

Penentu Prestasi Bank Di Malaysia

Dalam menentukan prestasi bank, terdapat lima penentu yang dinilai seperti berikut.

Baca : Pendapatan vs Produktiviti: Analisis Laporan Tahunan Bank Negara Malaysia (BNM) 2018

1. Kecekapan Kos Bank

Public Bank berjaya mengurangkan kos yang dikeluarkan bank dan setiap pekerjanya menjana pendapatan tertinggi berbanding bank-bank lain di Malaysia.

2. Kecakapan Bank Asia Tenggara vs Penilaian

Semakin efisien sebuah syarikat, semakin tinggi penilaian syarikat tersebut di pasaran.

Walau bagaimanapun, apabila kita membuat garis regresi di antara kedua-dua faktor ini, nampaknya pasaran telah berlaku lebihan bayaran kepada Public Bank dan kekurangan bayaran kepada Bank Islam.

3. Pinjaman Tidak Berbayar / Non Performing Loan (NPL)

NPL adalah faktor paling utama yang memberi kesan kepada pulangan hasil ekuiti. Untuk rekod, Affin Bank merupakan bank dengan kadar NPL paling teruk.

4. Kadar Kad Kredit Diluluskan

Kadarnya telah berkurangan semenjak beberapa tahun kebelakangan ini.

5. Kadar Pinjaman Kereta Diluluskan

Kadarnya telah menjadi statik dan mendatar semenjak beberapa tahun kebelakangan ini.

Pembelian Hartanah Kediaman Dan Komersial
This image has an empty alt attribute; its file name is Bank-Mana-Paling-Perform-Di-Malaysia3.jpg

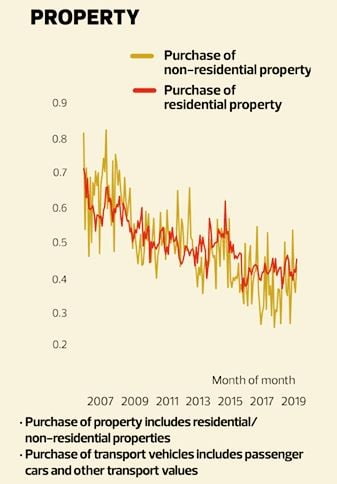
Pembelian hartanah jenis kediaman dan komersial telah menunjukkan nisbah yang bervariasi antara satu sama lain.

Penyusutan pembelian hartanah di Malaysia semenjak tahun 2007 berkemungkinan kerana indeks harga rumah yang meningkat kepada 5.3% daripada 1.9% pada tahun 2006.

Kecekapan Kos Bank VS Pendapatan Dijana Setiap Pekerja

Public Bank menduduki tempat tertinggi sebagai bank yang paling tinggi menjana pendapatan dari setiap pekerja dengan seorang pekerja menyumbang RM350,000.

RHB Bank dan Maybank pula dilihat sebagai bank yang bijak dalam mengurangkan kos.

Manakala Bank Islam mempunyai pekerja yang bagus dalam menjana pendapatan tetapi bank kurang baik dalam mengurangkan kos.

Hong Leong pula dilihat bagus dalam kedua-dua indikator.

Trend NPL Bagi Bank Di Malaysia

Sepanjang suku pertama 2018 sehingga suku pertama 2019, trend NPL adalah mendatar dengan nisbah 0.005 terendah di antara 9 bank di Malaysia.

CIMB Bank pula bermula dengan trend tertinggi pada suku pertama 2018 dan mula menurun pada suku keempat 2018.

Baca : Senarai 58 Bank Yang Wujud Di Malaysia

Affin Bank mencatatkan trend NPL kedua tertinggi selepas CIMB Bank pada suku pertama 2018 dan menjadi tertinggi bermula suku keempat 2018 dan suku pertama 2019.

Tiga bank Malaysia dengan trend NPL terendah adalah Public Bank, Hong Leong Bank dan Bank Islam.

Manakala bank Malaysia dengan trend NPL tertinggi adalah Maybank, CIMB dan Affin Bank.

Kecekapan Bank Asia Tenggara VS Penilaian

Public Bank berada di tangga teratas dengan permodalan pasaran tertinggi di antara 19 bank dari Malaysia, Singapura dan Thailand.

Nisbah Price to Book Ratio 2.2 Public Bank juga adalah yang tertinggi di antara semua bank di Asia Tenggara. 

Baca : Definisi Dan Fungsi Bank Di Malaysia

Nisbah Price to Book dikira dengan membahagikan harga saham syarikat dengan nilai buku sesahamnya, yang ditakrifkan sebagai jumlah asetnya yang ditolak oleh sebarang liabiliti.

Nisbah P / B rendah boleh menunjukkan saham undervalued, dan boleh berguna apabila menjalankan analisis menyeluruh saham.

Kesimpulannya, prestasi kebanyakan bank di Malaysia berada dalam keadaan baik dan stabil sungguhpun berdepan dengan pelbagai cabaran.

Peningkatan penggunaan FinTech sedikit sebanyak memberi impak positif kepada bank-bank di Malaysia. Bahkan, CIMB Group Holdings Berhad memiliki 52% pegangan saham dalam Touch N Go.

Dengan kegawatan ekonomi yang melanda tahun 2020 ini, prestasi bank-bank tempatan mungkin sedikit terjejas.

Sumber Rujukan:

  1. The Edge
  2. Bank Negara Malaysia
  3. Astro Awani
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.






