


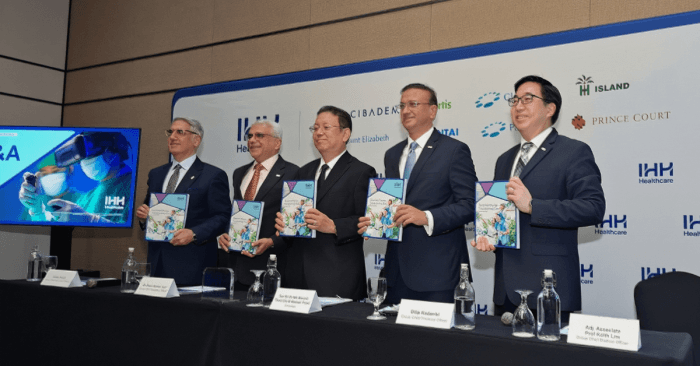
IHH Healthcare Terus Perkukuh Perjalanan Transformasi Pada FY2025; Semua Resolusi Diluluskan Pada AGM Ke-16

“FY2025 merupakan tahun pelaksanaan yang berdisiplin, di mana Kumpulan memperkukuh teras perniagaannya, memperdalam keupayaan klinikal dan terus memberikan nilai kepada para pemegang taruh kami. Bayaran dividen yang lebih tinggi bagi FY2025 mencerminkan komitmen kami untuk berkongsi kemajuan IHH dengan para pemegang saham, sambil mengekalkan kekuatan kewangan untuk mencapai Strategi 2030 kami.” — Tan Sri Dr Nik Norzrul Thani bin N Hassan Thani, Pengerusi Bukan Eksekutif, IHH Healthcare

“Kami menunjukkan kekuatan rangkaian bersepadu dan pelbagai IHH pada FY2025 dengan mencatat pertumbuhan kukuh, sambil memperluas kapasiti, memajukan kepimpinan klinikal dan memperkukuh inovasi untuk memberikan perkhidmatan yang lebih baik kepada pesakit. Ketika kami memacu transformasi berbilang tahun ini, kami akan memperkasakan tenaga kerja kami dengan produktiviti berasaskan teknologi bagi mencapai ROE dua digit menjelang 2028 — dan yang paling penting — mencipta nilai mampan untuk pesakit, rakan kongsi dan pemegang saham kami.” — Dr Prem Kumar Nair, Ketua Pegawai Eksekutif Kumpulan, IHH Healthcare

MALAYSIA – IHH Healthcare (“IHH” atau “Kumpulan”), penyedia penjagaan kesihatan multinasional terkemuka, hari ini mengalu-alukan kehadiran para pemegang saham ke Mesyuarat Agung Tahunan (“AGM”) ke-16 bagi tahun kewangan berakhir 31 Disember 2025.

Diadakan secara hibrid di KLGCC Convention Centre, Kuala Lumpur dan menerusi penstriman langsung, para pemegang saham dan proksi meluluskan kesemua 10 resolusi biasa yang dibentangkan, termasuk pemilihan semula para pengarah, pelantikan semula KPMG sebagai juruaudit, dan pembaharuan kuasa pembelian semula saham Kumpulan.

FY2025: Prestasi teras kukuh sokong dividen lebih tinggi; berada di landasan capai pulangan atas ekuiti dua digit menjelang 2028

IHH mencatat pertumbuhan asas yang kukuh pada FY2025. Hasil teras meningkat 18% tahun ke tahun kepada RM26.2 bilion, EBITDA meningkat 14% kepada RM5.8 bilion, dan PATMI (tidak termasuk item luar biasa) meningkat 3% kepada RM2.3 bilion. Prestasi ini dipacu terutamanya oleh pelaksanaan kukuh di Malaysia dan India.

Sehubungan itu, Lembaga Pengarah mengisytiharkan dividen tunai akhir sebanyak 5.5 sen sesaham, menjadikan jumlah dividen biasa FY2025 sebanyak 10.5 sen sesaham, meningkat daripada 10.0 sen bagi FY2024. Jumlah pembayaran dividen itu mewakili lebih 40% daripada PATMI (tidak termasuk item luar biasa), jauh melebihi dasar dividen Kumpulan yang ditetapkan sekurang-kurangnya 30%.

Pulangan atas ekuiti (“ROE”), tidak termasuk item luar biasa dan kesan MFRS129, adalah sekitar 9% bagi FY2025, sekali gus memastikan IHH terus berada di landasan kukuh untuk mencapai sasaran ROE dua digit menjelang 2028.

Transformasi semakin dipercepat

Transformasi berbilang tahun IHH — yang direka untuk memastikan perniagaan kekal relevan pada masa depan dan memacu pertumbuhan mampan — menunjukkan kemajuan yang lebih pantas pada FY2025.

Antara inisiatif utama ialah pelaksanaan platform pengurusan perbendaharaan berasaskan awan dengan alat AI terbina dalam yang mengautomasikan tugasan penting seperti pengurusan tunai dan ramalan, perancangan kecairan dan perakaunan lindung nilai. Fasa 1 telah bermula di Singapura, Malaysia dan Hong Kong, manakala fasa 2 akan diperluaskan secara berperingkat ke pasaran lain.

Satu lagi inisiatif menggabungkan sistem perusahaan IHH merentasi kewangan, sumber manusia dan perolehan ke dalam satu platform bersepadu dan boleh diskala. Tiga modul utama platform tersebut — Enterprise Resource Planning, Human Capital Management, dan Supply Chain Management — akan meningkatkan keberkesanan proses, memperkukuh pemahaman tenaga kerja, dan meningkatkan keterlihatan terhadap inventori serta daya tahan rantaian bekalan. Pelaksanaannya akan bermula di Malaysia, Singapura dan Hong Kong secara berperingkat mulai Q4 2026.

Kemajuan mampan yang stabil; pelan hala tuju 2030 dilancarkan

IHH mencapai prestasi baik terhadap Sasaran Kelestarian 2025 dengan memenuhi 14 daripada 16 sasaran merentasi empat tonggak iaitu Patients, People, Public dan Planet. Berdasarkan pencapaian ini, Kumpulan melancarkan sasaran kelestarian 2030 pada April 2026, termasuk pengurangan 42% pelepasan Scope 1 dan 2 (berdasarkan garis asas 2025), penglibatan pembekal untuk menggalakkan pelaporan pelepasan karbon, serta sasaran baharu berkaitan air dan sisa. Butiran lanjut boleh didapati dalam Sustainability Report 2025 milik IHH.

Kedudukan kukuh untuk pertumbuhan mampan jangka panjang

Keadaan makroekonomi jangka pendek dijangka terus tidak menentu, namun Kumpulan menjangkakan permintaan terhadap penjagaan kesihatan berkualiti kekal kukuh. IHH akan terus meningkatkan jumlah rawatan harian di Malaysia, mempercepat sumbangan daripada Mount Elizabeth Orchard di Singapura, memanfaatkan sinergi klinikal dan operasi antara Fortis Healthcare dan Gleneagles di India, serta mengekalkan kedudukan peneraju pasaran Acibadem di Türkiye, antara keutamaan lain.

Melalui pelaksanaan inisiatif khusus mengikut negara, peruntukan modal yang berdisiplin dan produktiviti yang dipacu teknologi, Kumpulan berada dalam kedudukan baik untuk mencapai ROE dua digit menjelang 2028 serta memberikan nilai mampan kepada pesakit, rakan kongsi dan pemegang saham, selaras dengan aspirasi untuk Care. For Good.

Previous ArticleNext Article

CANSLIM: Apa Itu Leader & Laggard Dan Kenapa Saham Ini Boleh Gerak Dulu?

Untuk terlibat dengan pelaburan saham, kita tidak boleh lari daripada melakukan pembacaan dan analisa secara menyeluruh. Pelabur perlu melakukan analisa dengan cara yang betul supaya dapat membuat keputusan yang betul.

Terdapat pelbagai jenis dan cara analisa yang boleh pelabur gunakan antaranya adalah analisa gaya William J. O’Neil. Analisa yang dimaksudkan adalah menggunakan kaedah CANSLIM untuk mencari dan memilih saham yang mempunyai pertumbuhan yang baik.

Pemilihan saham menggunakan CANSLIM ini adalah cara terpantas untuk mencari saham berpotensi sebelum pelabur institusi melabur ke dalam saham tersebut.

Pada penulisan ini, saya akan kongsikan elemen ‘L’ iaitu leader and laggard.

Secara asasnya CANSLIM adalah singkatan akronim yang menggabungkan 7 kriteria dalam pemilihan saham.

Kriteria CANSLIM adalah seperti di bawah :

  1. ‘C’ – Current Quarter Earning
  2. ‘A’ – Annual Earning
  3. ‘N’ – New product/management/event
  4. ‘S’ – Supply and Demand
  5. ‘L’ – Leader/laggard
  6. ‘I’ – Institutional
  7. ‘M’ – Market direction

Apa Itu Leader dan Laggard?

Dalam kriteria Leader dan Laggard, kita ingin menentukan sama ada syarikat kajian kita berada dalam senarai pemain industri yang utama atau pemain industri yang kedua.

Hal ini kerana, syarikat yang menjadi pemain utama dalam industrinya akan bertindak balas lebih awal daripada yang lain dan diikuti oleh syarikat pemain kedua.

Syarikat yang menjadi pemain utama boleh dilihat berdasarkan kepada kekuatan kewangan syarikat dan saiz modal pasaran syarikat tersebut.

Pergerakan pasaran akan bermula dengan saham daripada syarikat pemain utama dalam setiap industri.

PMETAL vs LBALUM

Mari kita lihat contoh-contoh di bawah. Sektor di bawah adalah sektor pembuatan aluminium.

Sumber : iSaham

Gambar di atas menunjukkan syarikat PMETAL berada paling atas dengan modal pasaran sebanyak RM40.38 billion. Ini menjadikan PMETAL pemain industri utama dalam sektor pembuatan Aluminium.

Sumber : Trading View

Pergerakan saham PMETAL berada pada aliran menaik dalam jangka masa 2-3 tahun. Namun begitu, pada Disember 2020, harga PMETAL melakukan kenaikan yang besar daripada RM3.00 sehingga mencecah RM4.00.

Hal ini disebabkan kenaikan harga komoditi Aluminium yang ketara dan telah memberikan keuntungan berganda pada syarikat PMETAL.

Syarikat mencatatkan kenaikan pada margin keuntungan sejak suku tahun kedua 2020. Profit margin yang meningkat juga menyumbang pada kenaikan harga saham.

Sumber : MalaysiaStock.biz

Laggard dalam sektor aluminium pula boleh dilihat pada syarikat LBALUM dengan modal pasaran yang lebih kecil iaitu sebanyak RM228 juta.

Leader seperti saham PMETAL telah mulakan kenaikan pada Disember 2020 manakala, laggard seperti LBALUM hanya memulakan kenaikan pada penghujung Mac 2021 daripada RM0.75 sehingga RM1.30 dengan kenaikan hampir 100%.

Sumber : Trading View
Sumber : MalaysiaStock.biz

Syarikat LBALUM mengalami kerugian pada suku ke-4 tahun 2020 dan hanya berjaya mencatatkan keuntungan pada suku tahun seterusnya. Oleh itu, harga saham LBALUM harga bergerak selepas mencatatkan keuntungan yang meningkat.

Syarikat LBALUM mencatatkan profit margin yang lebih tinggi dari leader PMETAL. Hal ini memberikan peluang yang besar untuk LBALUM menjadi syarikat yang lebih berdaya saing di masa hadapan.

Inilah gaya pemilihan saham menggunakan CANSLIM. Kita perlu mengkaji sektor tersebut dan menentukan siapa leader dan siapa laggard.

Dengan hanya memfokuskan pada kriteria ‘L’ sahaja kita sudah mampu untuk menjana keuntungan yang berganda.

Ini kerana analisis menggunakan metod CANSLIM adalah satu teknik yang sangat berkesan untuk memilih saham yang betul.

Nota: Contoh PMETAL dan LBALUM yang digunakan ini adalah berdasarkan data dan situasi pasaran pada tempoh tersebut dan digunakan semata-mata untuk menerangkan konsep Leader & Laggard dalam strategi CANSLIM. Kedudukan sesuatu saham sebagai leader atau laggard boleh berubah mengikut pergerakan harga dan relative strength dari semasa ke semasa. Contoh ini bukan gambaran prestasi semasa kedua-dua saham dan tidak boleh dianggap sebagai cadangan untuk membeli, menjual atau memegang mana-mana saham.

AMD vs NVIDIA

Sebagai contoh lain, kita boleh lihat perbezaan antara Advanced Micro Devices (AMD) dan NVIDIA dalam industri cip AI. NVIDIA merupakan pemain yang jauh lebih besar dari segi revenue dan kedudukan pasaran, tetapi dalam analisis saham, saiz syarikat bukan satu-satunya perkara yang menentukan sama ada sesuatu saham itu dianggap sebagai leader atau laggard.

Jika harga saham AMD mencatat kenaikan yang lebih tinggi berbanding NVIDIA dalam tempoh tertentu, AMD boleh dianggap sebagai stock leader untuk tempoh tersebut dari sudut price performance, walaupun NVIDIA kekal sebagai peneraju industri dari segi saiz. Sebab itu, apabila menggunakan konsep Leader & Laggard, pelabur perlu melihat relative strength dan prestasi harga berbanding saham lain dalam sektor yang sama, bukannya sekadar membandingkan harga seunit saham atau revenue syarikat.

Namun begitu, status leader atau laggard bukanlah sesuatu yang kekal. Sesebuah saham boleh menjadi leader pada satu tempoh dan kemudiannya menjadi laggard apabila momentum harga berubah. Oleh itu, konsep ini lebih sesuai digunakan sebagai salah satu alat untuk mengenal pasti saham yang menunjukkan momentum relatif yang kuat, bukannya sebagai ukuran mutlak tentang syarikat mana yang lebih baik.


Belilah saham yang baik. Nak tahu apa lebih mendalam tentang formula ini? Dapatkan eBook CANSLIM -> http://thekapital.my/Ebook-CANSLIM

Nak Kejar Saham Yang Bakal Naik?

Masih ingat tak masa orang berebut-rebut beli saham TOPGLOV, saham-saham lain yang satu geng dengan dia (yang harga jauh lebih murah) pun tiba-tiba meroket naik jugak cuma lambat sikiiiit je. Adusss mesti ramai yang tertinggal keretapi kan? Tulah, kan dah melepasss!

Haa, itu contoh saham sektor glove. So, macam mana dengan saham dekat sektor lain?? Dekat mana nak carik senarai dia?

Jangan tertinggal keretapi lagi.

Jadi khusus untuk follower kami, memperkenalkan e-book Leaders and Laggards.

Kalau nak tahu rahsia satu kaunter jalan, kaunter lain pun ikut jalan sekali, dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Dalam e-book ini, anda akan belajar:

✅ Apa itu Leader?

✅ Apa itu Laggard?

✅ Cara nak kenal pasti saham Leader dan Laggard

✅ Contoh-contoh case study Leader naik dulu, Laggard naik kemudian

✅ Contoh case study yang tak jadi, Leader dah naik tapi Laggard tak naik-naik

✅ Contoh case study Leader turun dulu, Laggard turun kemudian

Bukan itu sahaja, turut dikongsikan senarai Leader dan Laggard bagi industri-industri sarung tangan (glove), penjagaan kesihatan (healthcare), pembinaan (construction), tenaga (oil & gas), teknologi dan banyak lagi.

Dapatkan eBook Leaders and Laggards -> http://thekapital.my/eBookLeadersAndLaggards

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.





