Bagi para ibu dan juga yang bakal bergelar ibu, jenama jamu Nona Roguy sudah pasti tidak perlu diperkenalkan lagi. Produk Nona Roguy merupakan antara jenama jamu yang sering menjadi pilihan para ibu yang baru melahirkan anak untuk memulihkan kesihatan dalaman.
Kali ini kami ingin berkongsi tentang figura hebat disebalik jenama terkemuka ini.
Pengasas kepada produk kesihatan berasaskan herba ini adalah Datin Sharifah Anisah Bt Tan Sri Dato’ Profesor Syed Agil Barakbah. Beliau dilahirkan di Alor Setar Kedah dan mendapat pendidikan awal di Kedah, Perak dan Johor.
Anak kepada bekas hakim ini mempunyai minat yang amat mendalam dalam seni lukis sehingga pernah memenangi beberapa pertandingan melukis di peringkat nasional.
Kalau anda hendak tahu, beliau juga merupakan wanita Melayu pertama yang menerima biasiswa untuk melanjutkan pelajaran dalam bidang seni halus di Royal Academy of Fine Arts, Munich, Jerman. Setelah meaamatkan pengajian, beliau memilih untuk menjadi seorang pelukis.
Tidak pernah terlintas langsung di fikirannya untuk menceburkan diri dalam bidang yang berasaskan herba ini. Namun, segalanya berubah apabila seorang rakannya mengadu yang rahimnya bakal dibuang akibat ‘turun darah’. Mendengar tentang berita ini, Datin Anisah telah menefon ibunya bagi mendapatkan bantuan.
Melalui petua serta resepi yang diberikan itu, beliau telah meramu sendiri kesemua bahan untuk dijadikan ubat lalu diberikan kepada rakannya itu. Dan tidak sampai sehari, darah sudah berhenti mengalir! Bermula dari situlah minat terhadap perubatan tradisional dan herba mula muncul.
Pada tahun 1965, beliau telah mengambil langkah drastik menukar kerjaya kepada pengusaha jamu tradisi. Pada awalnya produknya dikenali dengan nama ‘Ubat Mak Tuan’ atau ‘Ubat Kak Pah’.
Segala ramuan ini diadun sendiri di dapur rumah beliau. Pada tahun 1983, beliau melangkah setapak lagi apabila membuka sebuah spa di Ampang dan kemudiannya berpindah pula ke Damansara pada tahun 1990.
Pada tahun 1993, Syarikat Nona Roguy telah ditubuhkan. Tahukah anda maksud disebalik nama ini?
Nona Roguy diambil daripada perkataan Sanskrit yang bermaksud ‘bebas daripada penyakit’. Beliau turut mendapat bantuan daripada kakaknya Sharifah Rogayah untuk menguruskan kilang Nona Roguy di Alor Setar. Bermula dari itu, jenama ini terus berkembang sehingga dikenali di seluruh Malaysia.
Dengan kepakaran serta pengetahuan yang mendalam dalam herba serta perawatan tradisional, Datin Anisah sentiasa menjadi tempat rujukan bagi membongkar misteri perubatan Melayu. Beliau juga seringkali dijemput untuk berkongsi pengetahuannya di dalam dan luar negara.
Jenama Nona Roguy juga telah menjadi peneraju dalam memberikan perkhidmatan Spa Melayu di resort serta hotel yang bertaraf lima bintang. Ini telah membuka peluang yang lebih besar kepada beliau apabila dijemput mengadakan demontrasi serta promosi di gedung terkemuka London iaitu The Harrods!
Sebenarnya banyak lagi sumbangan Datin Anisah kepada dunia perubatan tradisi Melayu. Usaha serta kerja keras beliau dalam mempromosikan herba serta perubatan tradisional telah membolehkan beliau mendapat pelbagai pengiktirafan dari dalam dan luar negara.
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.
Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.
Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.
Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.
Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.
Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.
Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.
Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.
Ada bajet insurans. Bagaimana dengan bajet kesihatan?
Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.
Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.
Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.
Pada asasnya, terdapat perbezaan antara:
“Saya mempunyai perlindungan jika sesuatu berlaku”
dengan
“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”
Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.
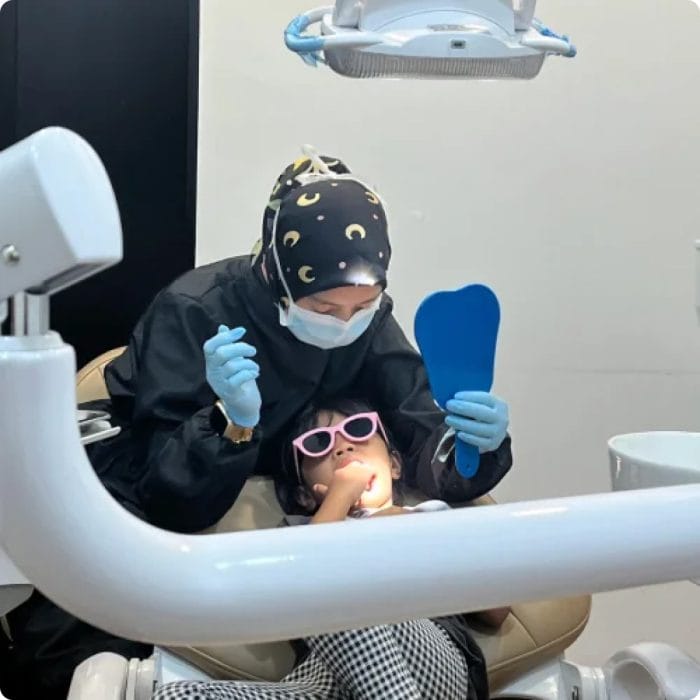
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi
Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.
Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.
Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!
Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;
“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”
Masalah gusi juga tidak semestinya bermula dengan kesakitan.
NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.
Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.
Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan
Bil
Rawatan
Anggaran kos
Kekerapan /
Perspektif
1
Konsultasi & pemeriksaan gigi
RM30–RM100
6–12 bulan / mengikut risiko
Kos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2
X-ray gigi kecil (periapikal/bitewing)
RM30–RM80
Jika diperlukan doktor
Membantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3
X-ray panoramic (OPG)
RM80–RM200
Jika diperlukan
Biasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4
Scaling & polishing
RM80–RM250
Mengikut keadaan gigi/gusi
Penjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5
Rawatan fluorida
RM50–RM120
Berdasarkan risiko, terutama kanak-kanak
Preventive care yang boleh dirancang lebih awal
6
Fissure sealant
±RM50–RM100/gigi
Terutama gigi tertentu kanak-kanak
Perbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7
Tampalan gigi
RM80–RM300/gigi
Apabila terdapat karies
Contoh kos rawatan yang mungkin timbul selepas pemeriksaan
8
Cabutan gigi biasa
RM80–RM300/gigi
Jika gigi tidak dapat dikekalkan / perlu dicabut
Kos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9
Rawatan saluran akar (root canal)
±RM600–RM2,000/gigi
Untuk gigi dengan masalah pulpa tertentu
Contoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10
Pembedahan gigi bongsu
±RM800–RM2,500/gigi
Jika impaksi/kerumitan memerlukan pembedahan
Contoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin
“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”
Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.
Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.
Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.
Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.
Contohnya, gigi jarang bukan semata-mata soal kosmetik
Ambil contoh diastema, atau gigi jarang.
Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.
Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.
Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.
Inilah konsep financial planning yang sering terlepas pandang.
Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.
Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.
Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.
Jadi, enam bulan atau setahun sekali?
Jawapannya bergantung kepada individu.
Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.
Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.
Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.
Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.
Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?
Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:
Pertama, perlindungan. Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.
Kedua, dana kecemasan. Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.
Ketiga, preventive healthcare. Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.
Keempat, penjagaan rutin. Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.
Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.
Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan
Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.
Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.
Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.
Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:
maklumat lebih awal.
Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.
Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:
“Berapa saya perlu simpan kalau saya jatuh sakit?”
Tanya juga:
“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”
Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.
Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.
Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.
Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.
Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.