Rahsia bagaimana orang Bangla boleh berjaya di bumi Malaysia

Bagaimana Bangla di Malaysia Berjaya?

Artikel ini ditulis berdasarkan pengalaman sebenar saudara Eza Ezamie sepanjang menjalankan bisnes jual baju branded. Semoga pembaca mendapat manfaat dari perkongsian ini.

Agak panas sebenarnya topik ni, tapi itulah hakikatnya. Cuba perhati sekeliling kita, berapa ramai orang asing sudah mula miliki perniagaan dengan membuka kedai? Bukan sahaja warga Bangladesh, tetapi Indonesia, Aceh, Pakistan, Nepal, India, Myanmar dan ramai lagi.

2.9 Juta Warga Asing Di Malaysia Pada Tahun 2016

Percaya tak ada 2.9 juta warga asing di Malaysia? Sila rujuk e-book Kementerian Sumber Manusia, yang telah kami screenshot seperti di atas.

Mereka adalah pekerja biasa seperti yang kita biasa tengok di kilang, kedai makan,stesen minyak, ladang-ladang dan macam-macam tempat lagi.

Tapi ada sebilangan daripada mereka yang menjadi peniaga, dengan membuka restoran, kedai runcit, kedai baju, kedai karpet dan sebagainya.

Bagaimana Saya Boleh Kenal Mereka?

Terlebih dahulu, pasti anda nak tahu kan bagaimana saya boleh kenal & kemudian korek rahsia peniaga-peniaga warga asing ni kan?

Begini kisahnya…

Saya mula berniaga pakaian pada tahun 2012, dan mula membeli dengan supplier orang Melayu untuk dijadikan bahan jualan di Uptown Shah Alam.

Juga ada online store di lelong.com.my pada ketika itu:

Setelah sekian lama menjual secara retail, saya teringin juga nak menjadi supplier.

Alhamdulillah, ramai juga yang cari saya dan ramai yang telah saya bantu untuk memulakan perniagaan pakaian dengan modal yang sangat kecil.

Beli kuantiti 20 helai, dah layak dapat harga borong; jadi modal paling kurang RM80 dah boleh berniaga.

Boleh dikatakan tiap-tiap hari ada je yang meninggalkan contact details diorang untuk saya hubungi, dan tidak kurang juga yang call/sms/whatsapp.

Jadi bila nak jadi supplier ni, kita kena lah carik sumber mana datangnya pakaian tersebut. Nama pun pakaian tersebut ‘Made in Bangladesh’, mesti lah orang Bangladesh yang import pakaian tersebut.

Zara, H&M, Cotton On, Replay – Made in Bangladesh

Bagaimana Orang Bangla Boleh Berjaya?

Percaya atau tidak, jenama-jenama terkemuka yang ada butik di kebanyakan kompleks membeli-belah kebanyakannya adalah Made in Bangladesh. Pakaian yang dijual sehingga ratusan malahan ribuan ringgit di Malaysia dibuat di Bangladesh. Ini disebabkan kos pengeluaran yang rendah serta kualiti benang dan jahitan yang tiada tandingan.

Alhamdulillah, saya dapat juga contact dengan beberapa pengimport daripada Bangladesh. Ada yang mempunyai warehouse di Kenanga, Jalan Ipoh, Ampang, Cheras dan banyak lagi.

Ada yang berpelajaran tinggi, mempunyai kelulusan Master di London tapi datang ke Malaysia untuk memulakan perniagaan.

Ada yang fasih berbahasa Malaysia, ada yang boleh cakap English saja. Ada yang dah berbelas tahun menetap di sini, ada yang baru beberapa bulan. Yang hantar anak ke kolej swasta yang yuran semesternya berbelas ribu ringgit pun ada!

Inilah Rahsia Orang Bangladesh Boleh Maju di Malaysia

Maaflah, mukadimah pun dah panjang lebar. Di sini saya kongsikan hasil pemerhatian saya bagaimana mereka boleh berjaya di Malaysia.

  • #1 – Bijak Cari Peluang

Bila mereka mula datang ke Malaysia tanpa ada apa-apa, mereka mula menghidu peluang. Mereka tahu tak ramai orang kita yang mampu berbelanja di butik untuk mendapatkan pakain branded ni.

Nak dijadikan cerita, ada di antara mereka ni kenal pemilik-pemilik kilang di Bangladesh. Bapa mereka ada kilang buat baju Zara lah, saudara mereka ada kilang buat seluar H&M lah, abang mereka ada kilang buat tshirt Cotton On lah, dan bermacam-macam lagi.

Daripada habis ratusan ringgit beli barang di butik, barang yang sama boleh didapati pada harga jauh lebih murah. Sebagai contoh tshirt Replay yang berharga RM159 di butik, kami hanya jual RM50 je. Tshirt Zara harga RM180 di butik, kami jual RM30.

Mereka tahu yang ada pasaran luas di Malaysia untuk pakaian branded ini, dan kebetulan mereka kenal pengilang yang membuat pakaian branded ini.

Ada demand, ada supply, maka mereka pun grab peluang ini.

  • #2 – Perkongsian Win-Win

Bila ada demand & supply, mereka kena carik rakan pengimport yang boleh sama-sama tolong mereka bawa masuk pakaian branded tanpa sebarang masalah. Siapa lagi kalau bukan orang Malaysia sendiri, yang boleh tolong mereka hal berkaitan kastam, logistik, warehouse dan lain-lain.

Ada yang dapat upah setiap kali kontena sampai, ada juga yang menjadi shareholder syarikat.

Barang dah sampai, mereka kemudian kena carik rakan supplier yang boleh sama-sama tolong mereka menjual barang dengan kuantiti yang besar dengan cepat. Inilah peranan saya pada ketika itu, menjadi orang tengah kepada mereka. Ada stok saya ambil untuk dijual secara pukal, ada stok untuk dijual di kedai.

  • #3 – Support Masing-masing, Bukan Menjahanamkan Pesaing

Bab ini, ramai orang kita gagal.

Bila tengok bisnes pesaing dah makin maju, kita mendoakan pula kegagalan mereka. Kalau boleh, biar kita seorang je yang berjaya. Betul ke betul?

Tahukah anda, di kalangan pengimport Bangladesh ini semuanya berkawan rapat? Pengimport A mungkin bawa masuk baju, tapi tak cukup satu kontena barangannya. Dia pula beritahu Pengimport B yang bawa masuk seluar untuk menambah order sampai cukup satu kontena untuk dihantar ke Malaysia. Jadi kos mereka kongsi bersama.

Barang dah sampai, mereka pun happy. Takde nak gaduh-gaduh.

Walaupun punya pesaing, mereka takdelah sampai nak buang harga semata-mata nak menjual barangan mereka. Harga tetap maintain.

  • #4 – Bijak Luaskan Empayar

Perasan tak kedai baju branded dah bersepah kat pasaraya seperti Giant, Tesco, Aeon Big dan sebagainya? Alah, yang jual baju baby RM5, rompers RM3, tshirt lelaki dan perempuan RM10, jeans RM20 tu.

Lama-kelamaan, mereka pun mula menjual direct kepada pengguna macam kita. Untung pun lebih besar sebab mereka direct importer dan terus jual kepada end-user, tanpa melalui orang tengah.

Maka makin ramailah peniaga kecil-kecilan nak beli borong daripada mereka, dan bertambahlah source of income mereka.

  • #5 – Kepercayaan Itu Sangat Penting

Berniaga apa pun, kalau takde kepercayaan memang tak tahan lama. Nak bina kepercayaan pulak makan bertahun-tahun lamanya, tapi sekali buat tahi – memang susah orang nak percaya lagi. Dan mereka ini sangat menitikberatkan bab kepercayaan.

  • #6 – Islam is First Class

Orang Bangladesh ini bukan Islam atas nama je, tapi mereka turut mengamalkan cara hidup Islam. Yang wajib mereka tunaikan, yang sunat mereka amalkan. Mereka juga sangat bekerja keras untuk membangunkan perniagaan mereka di Malaysia.

  • #7 – Niat Nak Tolong Keluarga di Kampung

Ya, rata-rata mereka ini tidak kisah berada di negara kita untuk mencari rezeki bagi menolong keluarga mereka di kampung. Mana taknya, fresh grad di Bangladesh kalau kerja makan gaji pun dapat dalam $200 USD je sebulan. Itu untuk pemilik ijazah sarjana tau, yang tahap SPM tak tahu lah. Tukang jahit di Bangladesh gaji diorang ada yang tak sampai $50 USD je sebulan.

Daripada mereput di negara sendiri, mereka sanggup untuk sacrifice dan menjadikan Malaysia sebagai tempat mencari rezeki.

Dah Tahu Rahsianya, Sanggup Ikut Cara Mereka?

Sekarang anda dah tahu rahsia di sebalik kejayaan mereka. Nak tiru cara mereka, silakan. Saya dah tengok sendiri depan mata, bagaimana seorang rakan saya daripada Bangladesh mula berniaga tanpa punya apa-apa; dan sekarang anak isteri dah menetap di Malaysia. Kereta Mercedes, ada beberapa perniagaan, boleh balik Bangladesh beberapa bulan sekali, siap boleh melancong luar negara.

Bagaimana pula dengan anda;

Sanggup ke India untuk mencari rezeki?
Berani berhijrah ke negara China untuk memulakan perniagaan?
Atau semasa membaca artikel ini baru up status di Facebook betapa susahnya hidup di negara sendiri?

*Kini saya sudah berhenti berniaga pakaian branded, website dan lelong store pun tiada lagi, hanya tinggal kenangan.

Ditulis oleh: Eza Ezamie

Previous ArticleNext Article

1 Comment

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

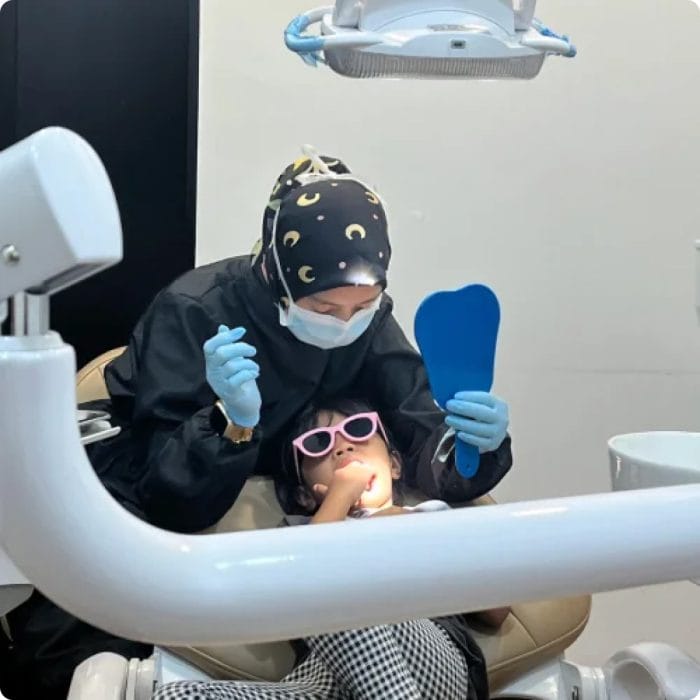
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.