Lelaki Ini Kongsikan 20 Perkara Yang Perlu Dibaiki Sebelum Bergelar Suami

Saya suka apple, awak suka oren,
Saya tak nak couple, tapi saya nak KAHWIN!

Bro, kalau dah jumpa yang berkenan, senyuman manis, sedap mata memandang, tetapi dia anggap kau kawan je, kau kena tenang. Kalau ada jodoh tak ke mana.

Rabak jugak kalau kena “friendzone” ni. Tapi kau sabar. Mungkin itu bukan jodoh kau.

Jadi sambil kau sabar tu, kenalah perbaiki diri ke arah yang lebih baik. Persediaan sebelum kahwin bagi lelaki antaranya;

1. Buat simpanan untuk kahwin. Bukan minta makwe/tunang atau bakal isteri buat pembiayaan peribadi (personal loan). Ini adalah panduan yang terbaik, iaitu simpan dulu, selebihnya baru belanja.

Gaji – Simpanan = Belanja

2. Tak perlu modified kereta sangat kalau setiap bulan gaji tinggal baki RM200 saja. Tak perlu juga tukar sport rim dengan tambah skirting. Lebih membazir siap ubah kedudukan tayar bagi cacat terkeluar dah kenapa?

3. Tak menggelupur beli kereta import mewah, pakai iPhone, travel luar negara pasal nak ikut trend.

4. Tambahkan ilmu pengurusan kewangan. Kalau boros, hancur terus kewangan keluarga kau nanti. Belajar bagaimana menguruskan kewangan dengan baik. Ramai mentor-mentor kewangan di luar sana yang boleh bantu.

5. Apabila duit masuk kurang dan keluar lebih kencang, itu petanda awal kewangan kita bakal pincang. Jika rasa duit gaji tak cukup, hidup di bawah kemampuan. Rendahkan taraf hidup. Bukan rendahkan maruah ya. Ada kereta import mewah tukar kepada kereta tempatan saja. Ansuran bulan-bulan lebih mampu dibayar.

6. Tambahkan kemahiran asas.

Jangan semua benda nak upah orang, semua benda nak beli. Do It Yourself (DIY) lebih menjimatkan. Paling tidak mesti tahu tukar mentol lampu , tukar gas masak , tukar minyak hitam kereta , tukar bateri kereta sendiri.

7. Berhenti beli majalah merapu seperti majalah kereta atau artis. Baca saja online. Melabur dalam ilmu punyalah berkira. Lebih baik beli majalah-majalah kewangan atau buku-buku pelaburan yang lebih bermanfaat.

8. Kalau tak mampu menyimpan setiap bulan, potong bajet mana tak perlu. Misalnya keahlian gym, golf, spa. Jika nak kekalkan badan sado tu, pergi je bersenam dekat taman rekreasi.

9. Tak perlu nak “reward yourself” sangat lah, jika dapat gaji terus reward yourself sampai habis RM500-RM600. Bila masanya nak menyimpan? Suruh masuk RM5 dalam tabung masjid pun terketar-ketar tangan.

10. Setiap hari lepak mamak. Kau kasi mamak kaya, kau sendiri terkapai-kapai dalam kewangan. Belajar memasak. Lagi jimat.

11. Ada iPhone tetapi setakat nak main Candy Crush, main WhatsApp, main Facebook memang tak guna. Download aplikasi untuk tracking kewangan. Barulah kau tahu ke mana wang kau menghilang.

Boleh muat turun aplikasi “Money Manager Expense & Budget”, ataupun “My Tabung BNM” (dibangunkan oleh Bank Negara Malaysia). Aplikasi ini membantu pengguna untuk membuat bajet, memantau pendapatan, simpanan dan perbelanjaan. Download My Tabung dari Apple Store atau Google Play.

12. Beli barang terpakai, bundle pun ada yang ok juga. Tak perlu nak pakai yang berjenama. Tak perlu up to date sangat. Pakaian nak yang dekat butik saja. Nak jadi macam Wak Doyok. Tukar pada jenama lebih murah, jenama baju dekat Mydin juga berkualiti.

13. Lupakan travel ke luar negara jika ada hutang keliling pinggang. Tak payah nak luaskan pemandangan sangatlah. Kau berhutang yang tak perlu tu pun dah menunjukkan kau dah tak bijak.

14. Jangan beli kereta lagi jika masih bujang. Beli motor dulu. Beli je motor Honda EX5. Boleh jimat minyak. Sebulan dalam RM20, bukan sehari RM20! Kalau makwe tanya kau pergi kerja naik apa, dengan bangganya kau boleh jawab “pakai Honda je.”

jimat cermat
gambar hiasan

15. Jangan malu bawa bekal ke pejabat. Tindakan ini lebih bijak dan salah satu cara berjimat-cermat sebab kau tahu kau bukan orang have-have.

16. Biar pakai motosikal tapi dah ada rumah sendiri, jadi tuan rumah. Duduk rumah percuma je. Tak macam kawan sejawat kau, pakai Honda Civic tapi masih menyewa.

17. Takut sangat awek lari sanggup belikan macam-macam dan usung dating sana sini. Perempuan kalau dah sayang kat kau tak akan kisah semua tu. Tetapi kalau dapat makwe yang asyik ajak dating ke tempat makan hipster, berhati-hati. Cuba tanya dia, “Nanti kalau lepas kahwin, kita terpaksa makan nasi lauk telur goreng dengan kicap awak sanggup tak?”

18. Berhenti merokok dan hisap vape. Orang cerdik tak akan bakar duit. Mereka semua melabur dan kembangkan duit.

19. Jangan tunggu gaji dah besar baru nak mula melabur. Melaburlah ikut kemampuan dalam instrumen pelaburan yang sah dan halal. Pelaburan saham di Bursa Malaysia tu pun ramai yang tak tahu lagi.

Hari ini satu sumber pendapatan saja tidak cukup. Paling kurang kena ada pendapatan kedua iaitu dari sumber pelaburan. Bila berjaya dapat pendapatan ekstra tu jangan lupa berzakat.

20. BONUS : Kau jangan bawa anak dara orang ke hulu ke hilir, lepas tu tinggalkan. Sebab cari calon ustazah nak buat bini. Masa bercinta nak yang cun, yang seksi. Bila nak kahwin cari yang ustazah, cari yang ada ciri-ciri keibuan.

Bro, jangan nak cari calon isteri yang sempurna sebab kau tak akan jumpa. Tiada manusia yang sempurna. Kekurangan itu saling melengkapi, kelebihan itu disyukuri.

Orang kata lepas kahwin, insyaAllah murah rezeki. Tetapi kita tetap perlu merancang dan buat persediaan lebih awal. Sama ada yang kita rancang tu menjadi atau tidak, itu rahsia Allah. Kita merancang, Allah tetap sebaik-baik perancang.

Kepada bakal suami di luar sana, mulakan sekarang.
Rancang kewangan dengan bijak.
Bina kekayaan…buatlah pelaburan sekarang.

Artikel ini diolah daripada konten Facebook Amir Syahir. Baca juga 5 Soalan Yang Si Gadis Moden Perlu Tanya Dekat Calon Suami

Alhamdulillah, terkini kami telah terbitkan buku ‘Malaysia Melabur Saham’.
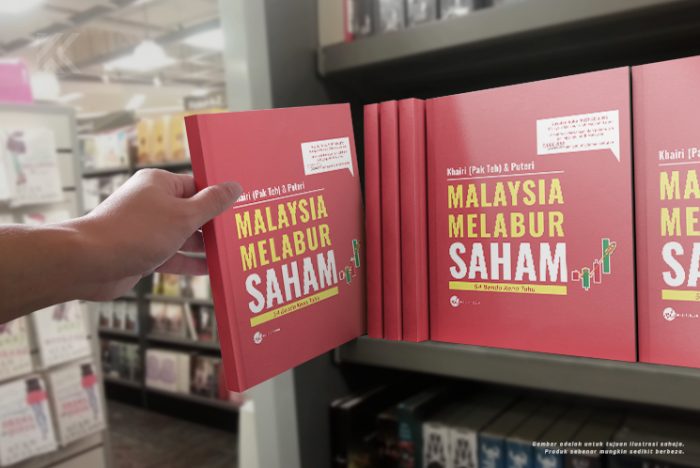
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Pastinya anda selalu terdengar atau terbaca tentang peluang menggandakan pendapatan dalam pasaran saham patuh syariah di Bursa Malaysia. Ramai yang masih berkira-kira sebab belum berani dan tak pasti.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa.

Anda nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak dapat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
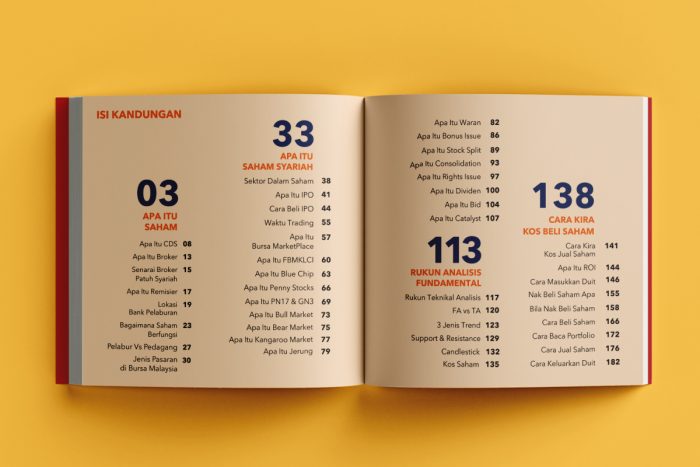
Miliki Buku Ini Sekarang!!

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
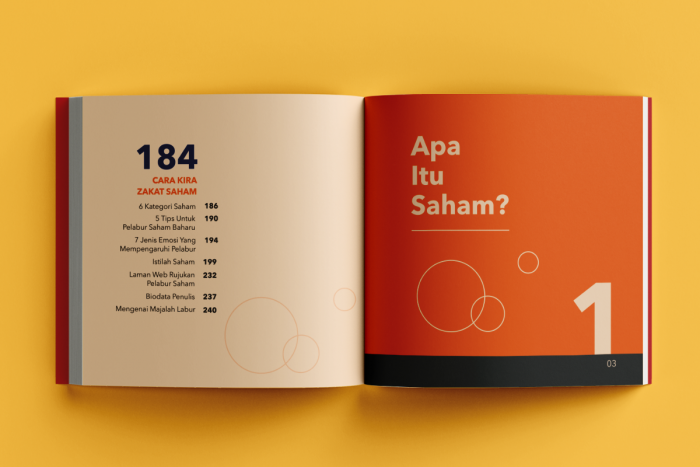
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

KWSP Suami Meninggal: Boleh Isteri Tuntut Sebagai Harta Sepencarian?

Selama ini, apabila seorang suami meninggal dunia, ramai mungkin menganggap wang KWSP yang ditinggalkan akan terus menjadi harta pusaka dan dibahagikan kepada waris mengikut faraid.

Namun, perkembangan hukum dan keputusan Mahkamah Syariah menunjukkan perkara ini sebenarnya lebih kompleks.

Pada September 2025, Muzakarah Jawatankuasa Muzakarah Majlis Kebangsaan Bagi Hal Ehwal Agama Islam Malaysia (MKI) Kali Ke-128 memutuskan bahawa tuntutan harta sepencarian terhadap wang KWSP oleh ahli beragama Islam adalah diharuskan, tertakluk kepada pertimbangan dan keputusan Mahkamah Syariah.

Keputusan ini membawa satu implikasi penting kepada pasangan yang berkahwin.

Wang KWSP tidak semestinya keseluruhannya menjadi harta pusaka untuk difaraidkan.

Sekiranya Mahkamah Syariah memutuskan sebahagian wang tersebut merupakan hak harta sepencarian pasangan, bahagian itu akan diberikan kepada pasangan terlebih dahulu. Bahagian yang diperintahkan sebagai harta sepencarian tersebut pula tidak dikira sebagai harta pusaka pencarum dan tidak tertakluk kepada pembahagian faraid.

Tetapi sebenarnya, isu ini bukan bermula pada 2025

Menariknya, beberapa negeri sudah mempunyai perkembangan berkaitan isu ini sebelum keputusan Muzakarah Kebangsaan tersebut.

Kelantan: kes KWSP sebagai harta sepencarian sejak 2000-an

Antara kes yang sering dirujuk ialah Norhayati binti Yusoff lwn Ahmad Shah bin Ahmad Tabrani, yang diputuskan di Mahkamah Tinggi Syariah Kota Bharu, Kelantan.

Dalam kes tersebut, wang KWSP suami menjadi antara aset yang dituntut sebagai harta sepencarian.

Mahkamah mengiktiraf konsep sumbangan tidak langsung isteri. Walaupun isteri mungkin tidak membuat caruman KWSP secara langsung, sumbangan kepada rumah tangga boleh menjadi faktor dalam menentukan hak harta sepencarian.

Ini penting kerana ia menunjukkan bahawa persoalan harta sepencarian bukan semata-mata tentang siapa yang memasukkan duit ke dalam akaun.

Sumbangan pasangan kepada rumah tangga juga boleh mempunyai nilai dari sudut undang-undang Syariah.

Selangor pula mempunyai pendirian yang jelas

Dalam panduan Jabatan Mufti Selangor pada 2020 berkaitan wang KWSP selepas kematian suami, dinyatakan bahawa isteri boleh membuat tuntutan harta sepencarian sepanjang tempoh perkahwinan dengan arwah suami sebelum lebihan harta tersebut dibahagikan mengikut faraid.

Kemudian pada 2023, Selangor mempunyai fatwa khusus berkaitan harta sepencarian selepas kematian salah satu pihak dalam perkahwinan. Rujuk Fatwa Tentang Harta Sepencarian Selepas Kematian Salah Satu Pihak Dalam Perkahwinan Di Negeri Selangor.

Ini menunjukkan konsep tuntutan harta sepencarian selepas kematian bukan sesuatu yang hanya muncul selepas keputusan MKI pada 2025.

Johor: daripada pendirian lama kepada pendekatan baharu

Pendirian terdahulu di Johor menyatakan wang KWSP pencarum yang meninggal dunia merupakan harta pusaka dan tidak boleh dianggap sebagai harta sepencarian. Fatwa Johor yang lebih lama, dikeluarkan pada 2013, menyatakan:

“Apabila pencarum KWSP meninggal, wang KWSP ialah harta pusaka dan perlu difaraidkan; ia tidak boleh dijadikan harta sepencarian.

Namun, selepas keputusan MKI 2025, Johor mengambil pendekatan baharu yang membenarkan tuntutan harta sepencarian terhadap wang KWSP bagi ahli beragama Islam yang layak, tertakluk kepada keputusan Mahkamah Syariah. Rujuk Keputusan Jawatankuasa Fatwa Negeri Johor.

Perubahan ini menunjukkan bagaimana pendirian berkaitan KWSP dan harta sepencarian boleh berkembang mengikut keputusan hukum dan kerangka undang-undang semasa.

NegeriKedudukan yang ditemuiTahun / status
KelantanAda kes Mahkamah Tinggi Syariah yang membenarkan tuntutan terhadap KWSP sebagai harta sepencarian; turut ada fatwa berkaitan tuntutan harta sepencarian selepas kematianKes 2006; Fatwa Negeri 2002
SelangorSecara rasmi mengiktiraf bahawa selepas kematian salah satu pihak, pasangan boleh menuntut harta sepencarian. Soal jawab Mufti Selangor juga secara jelas menyebut isteri boleh menuntut harta sepencarian terhadap KWSP arwah sebelum baki difaraidkanFatwa 2023; panduan 2020
JohorDahulu berpendirian sebaliknya: KWSP ialah harta pusaka dan tidak boleh dijadikan harta sepencarian. Tetapi pada 2026, Jawatankuasa Fatwa Negeri Johor mengeluarkan keputusan baharu yang membenarkan tuntutan KWSP sebagai harta sepencarian, selaras dengan MKI 20252013 → berubah 2026
SarawakPernah memutuskan wang caruman KWSP tidak boleh dianggap harta sepencarian, sebaliknya harta pusaka yang difaraidkanKeputusan terdahulu

Jadi, apa maksudnya kepada pasangan?

Kita ambil contoh mudah.

Katakan seorang suami meninggal dunia dan meninggalkan RM500,000 dalam KWSP.

Isteri membuat tuntutan harta sepencarian.

Jika Mahkamah Syariah selepas mempertimbangkan tuntutan tersebut memutuskan bahawa RM150,000 adalah hak harta sepencarian isteri, maka RM150,000 itu bukan lagi sebahagian daripada harta pusaka suami untuk difaraidkan.

Baki RM350,000 pula barulah menjadi sebahagian daripada harta pusaka, tertakluk kepada proses pengurusan pusaka dan pembahagian mengikut faraid.

Jadi bukan bermaksud:

“Isteri automatik dapat separuh KWSP.”

Tidak.

Yang betul ialah:

“Isteri yang layak boleh membuat tuntutan, dan jumlah yang menjadi harta sepencarian bergantung kepada keputusan Mahkamah Syariah.”

Kenapa perkara ini penting untuk perancangan pusaka?

Sebab ramai orang melihat KWSP hanya daripada sudut simpanan persaraan.

Tetapi apabila berlaku kematian, ia menjadi sebahagian daripada proses pengurusan harta si mati.

Dalam konteks pasangan Islam, terdapat beberapa perkara yang perlu dibezakan:

Pertama, harta sepencarian.

Ini ialah tuntutan pasangan terhadap harta yang diperoleh sepanjang tempoh perkahwinan, tertakluk kepada undang-undang dan keputusan Mahkamah Syariah.

Kedua, harta pusaka.

Selepas hak-hak yang berkaitan seperti harta sepencarian ditentukan, baki harta si mati boleh menjadi harta pusaka.

Ketiga, faraid.

Baki harta pusaka kemudiannya dibahagikan kepada waris yang berhak mengikut hukum faraid.

Sebab itu seseorang tidak boleh terus melihat angka KWSP dan berkata:

“Ini semua akan difaraidkan.”

Ia bergantung kepada keadaan dan, bagi tuntutan harta sepencarian, keputusan Mahkamah Syariah.

Namun, jangan salah faham

Keputusan MKI 2025 bukan bermaksud setiap isteri automatik mendapat sebahagian daripada KWSP suami.

Ia hanya membuka ruang bahawa tuntutan tersebut diharuskan.

Tuntutan masih perlu dibuat dan dipertimbangkan oleh Mahkamah Syariah.

Jumlahnya juga tidak semestinya 50:50.

Mahkamah boleh melihat kepada pelbagai faktor dan bukti berkaitan sumbangan pasangan serta keadaan harta yang dituntut.

Satu lagi perkara penting ialah status keputusan hukum tersebut di setiap negeri. Keputusan Muzakarah MKI perlu dilihat bersama peruntukan dan proses undang-undang Syariah negeri masing-masing.

Daripada “siapa dapat KWSP?” kepada “apa hak setiap pihak?”

Ini sebenarnya perubahan cara kita melihat perancangan pusaka.

Bila seorang suami meninggal dunia, persoalannya bukan semata-mata:

“Berapa banyak isteri dapat?”

Tetapi:

“Apakah hak isteri sebagai pasangan? Apakah yang menjadi harta sepencarian? Apakah yang benar-benar menjadi harta pusaka? Dan siapa yang berhak menerima baki tersebut melalui faraid?”

Perbezaan ini nampak kecil, tetapi dari sudut nilai harta, ia boleh menjadi sangat besar.

Lebih-lebih lagi bagi keluarga yang mempunyai simpanan KWSP jutaan ringgit.

Maka, bagi pasangan yang beragama Islam, memahami kedudukan harta sepencarian dan faraid semasa masih hidup jauh lebih baik daripada cuba memahami semuanya selepas berlaku kematian.

KWSP bukan sekadar soal berapa banyak kita berjaya kumpul. Kita juga perlu tahu bagaimana wang itu akan diurus apabila kita sudah tiada.

Penafian: Artikel ini bertujuan memberikan maklumat umum dan bukan nasihat undang-undang, fatwa atau nasihat kewangan. Kedudukan harta sepencarian, tuntutan wang KWSP dan proses pembahagian harta pusaka boleh berbeza mengikut negeri, fakta kes dan keputusan Mahkamah Syariah. Pembaca disarankan mendapatkan nasihat daripada peguam syarie, pihak berkuasa agama negeri atau pihak yang berkelayakan sebelum membuat sebarang tuntutan atau keputusan berkaitan harta pusaka.