LHDNM Batal Sekatan Perjalanan Ke Luar Negara, Biar Betul?

Terkini media arus perdana melaporkan Lembaga Hasil Dalam Negeri Malaysia (LHDNM) akan menarik balik atau membatalkan keseluruhan sekatan perjalanan yang masih berkuat kuasa. Rujuk laporan BH Online.

Apakah itu Sekatan Perjalanan? Sekatan Perjalanan dikenakan ke atas individu atau pengarah syarikat yang gagal menjelaskan cukai pendapatan, cukai keuntungan harta tanah atau cukai korporat melalui Jabatan Imigresen Malaysia.

Sekatan perjalanan ke luar negara boleh dikenakan kepada pembayar cukai yang mempunyai tunggakan Cukai Pendapatan atau CKHT dan gagal dijelaskan walaupun sudah diberikan banyak peringatan oleh LHDNM. Mereka yang dikenakan sekatan ini masih lagi bebas mengatur perjalanan di dalam negara atau domestik antara Semenanjung Malaysia, Sabah serta Sarawak.

Di Malaysia terdapat kira-kira 9 badan yang mempunyai kuasa mengikut peruntukan undang-undang untuk mengeluarkan sijil sekatan perjalanan kepada pihak imigresen, termasuk PTPTN (yang sudah dimansuhkan baru-baru ini), Jabatan Insolvensi, Suruhanjaya Sekuriti Malaysia, Polis Diraja Malaysia, Suruhanjaya Pencegahan Rasuah Malaysia dan LHDNM sendiri.

Menurut Laporan Tahunan 2016 LHDNM, seramai 201,598 orang pembayar cukai telah dikenakan sekatan perjalanan kerana gagal menjelaskan tunggakan di bawah Seksyen 104 Akta Cukai Pendapatan 1967 berjumlah lebih RM4 billion.

Manakala seramai 20,474 orang pembayar cukai telah dikenakan sekatan perjalanan kerana gagal menjelaskan tunggakan di bawah Cukai Keuntungan Harta Tanah (CKHT) berjumlah lebih RM321 juta.

Sumber : Laporan Tahunan LHDNM 2016

Masih ingat kisah penjaga gol pasukan bola sepak Malaysia, Khairul Fahmi Che Mat, dihalang di pintu keluar Lapangan Terbang Antarabangsa Kuala Lumpur ketika berlepas ke Brisbane, Australia untuk menyertai siri perlawanan persahabatan di Kepulauan Oceania?

Beliau terpaksa ditinggalkan bagi menyelesaikan urusan tunggakan cukai pendapatan dan tidak diturunkan untuk menentang Papua New Guinea. Rujuk laporan Sinar Harian.

Situasi yang sama pernah dialami oleh pelakon dan ahli perniagaan popular, Rozita Che Wan selepas didakwa tidak melangsaikan sejumlah tuntutan bayaran cukainya yang tertunggak pada hujung 2016. Rujuk laporan Utusan Malaysia.

Jutawan kosmetik, Datuk Seri Vida juga pernah mengalami situasi yang sama, dikenakan sekatan perjalanan kerana gagal mengemukakan Borang B bagi Tahun Taksiran 2011.

Kejamkah tindakan ini? Kalau nak tahu tindakan ini adalah langkah terakhir LHDNM untuk mengutip tunggakan cukai daripada pembayar cukai yang culas atau degil. Tidak kira status atau profesion. Mereka tidak sesuka hati menyekat mereka yang culas ini keluar negara.

Prosedur LHDN menetapkan notis pemberitahuan dihantar kepada alamat terakhir pembayar cukai. Mengikut Laporan Tahunan itu juga, LHDNM memiliki Jabatan Profiling dan Pengesanan (JPDP) yang mempunyai kapasiti mengesan nombor telefon terbaru pembayar cukai!

Sebenarnya jika tidak dapat menjelaskan tanggungan cukai, pembayar cukai masih boleh memohon pelepasan sementara untuk perjalanan ke luar negara dengan syarat berikut :

  • Pembayar cukai atau wakil hadir ke cawangan LHDNM yang mengendalikan fail pembayar cukai sekurang-kurangnya 7 hari sebelum tarikh perjalanan.
  • Mengemukakan surat permohonan yang mengandungi maklumat destinasi, tujuan dan tempoh di luar negara
  • Membuat bayaran 50% daripada jumlah cukai tertunggak. Rujuk cara bayaran seperti di atas.
  • Surat pelepasan sementara akan dikeluarkan kepada pembayar cukai dengan menyatakan tempoh pelepasan sementara yang diberikan.

Adakah langkah drastik ini sesuai dengan mengambil kira situasi kewangan negara (baca hutang) yang dikatakan ‘meruncing’?

1. Dengan mengambil kira jumlah tunggakan cukai yang mencecah lebih RM4 bilion, sudah pastinya jumlah tunggakan tersebut akan meningkat lebih daripada itu kerana kelonggaran yang telah disediakan oleh kerajaan.

2. Adakah ini signal bahawa tiada perbezaan antara mereka yang tidak patuh dengan mereka yang patuh kepada undang-undang? Pastinya, mereka yang patuh ini akan beranggapan kerajaan menyokong pihak yang sengaja degil tidak membayar cukai.

3. Mengapa dibenarkan penyumbang-penyumbang hutang kerajaan ini melancong sambil berbelanja di luar negara? Mereka ini golongan berpendapatan tinggi, tidak sama dengan peminjam PTPTN yang mungkin tidak pun mempunyai pekerjaan.

Mesti akan ada suara yang kata “Eh, kau ingat keluar negera tu nak bercuti je ke? Keluar negara tu ingat nak melancong je? Tak boleh ke keluar negara untuk urusan kerja?”

Menurut Laporan Tahunan 2016, LHDNM dilengkapi dengan kecanggihan Big Data yang mampu menganalisis keupayaan membayar bagi seseorang pembayar cukai. Maknanya maklumat pendapatan, harta, aset, kereta jenis apa semua dalam pangkalan data mereka. Masih ingat isu tular yang pihak LHDN sahkan ada memohon sekolah antarabangsa untuk kemuka maklumat ibu bapa pelajar?

4. Bagi penulis definisi semangat patriotik yang sebenar adalah apabila rakyat melunaskan tanggungjawab yang diberikan serta tidak lari daripadanya. Seorang pembayar cukai yang baik juga adalah seorang yang patriotik.

P/S : Ada netizen yang mohon kerajaan halang juga Astro dari block siaran kalau pengguna culas membayar bil.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

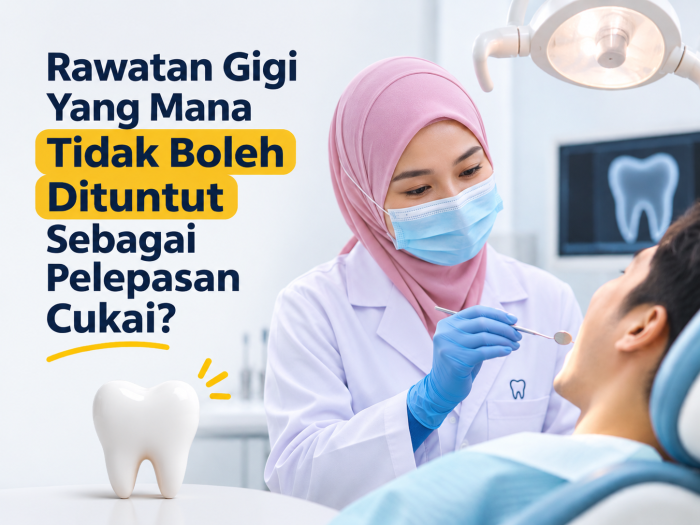
Rawatan Gigi Yang Mana Tidak Boleh Dituntut Sebagai Pelepasan Cukai?

Ramai yang tidak tahu bahawa kos rawatan pergigian sebenarnya boleh dituntut sebagai pelepasan cukai pendapatan.

Bukan setakat rawatan hospital, pemeriksaan kesihatan atau pembelian ubat-ubatan tertentu. Rawatan gigi seperti scaling, tampalan dan cabutan gigi juga termasuk dalam senarai perbelanjaan yang layak mendapat pelepasan cukai.

Pelepasan cukai bukan bermaksud kita boleh tuntut semula wang yang dibayar kepada klinik gigi. Sebaliknya, perbelanjaan yang layak akan ditolak daripada pendapatan agregat bagi mengira pendapatan bercukai.

Untuk Tahun Taksiran 2026, pembayar cukai boleh menuntut pelepasan sehingga RM1,000 bagi pemeriksaan dan rawatan pergigian untuk diri sendiri, pasangan dan anak-anak.

Tetapi tidak semua rawatan gigi layak dituntut.

Ada yang pergi klinik gigi untuk scaling, tampalan, cabutan gigi dan pemeriksaan rutin. Ada juga yang memasang braces, membuat veneer atau menjalani rawatan pemutihan gigi.

Persoalannya, adakah semua perbelanjaan ini boleh dimasukkan dalam e-Filing?

Jawapannya, tidak.

Jom kita lihat rawatan pergigian yang perlu diberi perhatian sebelum membuat tuntutan pelepasan cukai.

1. Pemutihan gigi (Teeth Whitening)

Rawatan pemutihan gigi bertujuan menjadikan gigi kelihatan lebih putih dan menarik.

Ia lazimnya dikategorikan sebagai rawatan kosmetik dan bukannya rawatan pergigian untuk tujuan kesihatan.

Oleh itu, kos pemutihan gigi tidak boleh dituntut sebagai pelepasan cukai.

2. Pemasangan Veneer

Veneer ialah lapisan nipis yang dipasang pada permukaan hadapan gigi untuk memperbaiki warna, bentuk atau penampilan gigi.

Walaupun dilakukan oleh doktor gigi, rawatan ini lazimnya bersifat kosmetik.

Jadi, jangan anggap semua rawatan yang dilakukan di klinik pergigian secara automatik layak mendapat pelepasan cukai.

3. Rawatan Kosmetik Pergigian

Antara rawatan lain yang bertujuan semata-mata untuk memperbaiki penampilan gigi juga perlu diberi perhatian.

Contohnya:

  • Pembentukan semula gigi untuk tujuan kosmetik.
  • Rawatan estetik untuk memperbaiki senyuman.
  • Prosedur kosmetik yang tidak mempunyai indikasi perubatan.

Prinsipnya mudah: rawatan kosmetik semata-mata tidak termasuk dalam skop pelepasan rawatan pergigian.

4. Bagaimana pula dengan pemasangan pendakap gigi (braces)?

Ini antara perkara yang sering mengelirukan pembayar cukai.

Braces atau pendakap gigi digunakan untuk membetulkan kedudukan gigi dan masalah gigitan.

Walaupun rawatan ini dilakukan oleh pakar ortodontik, jangan terus menganggap kos pemasangan braces layak mendapat pelepasan cukai.

Ketetapan Umum LHDN tidak menyenaraikan braces secara khusus sebagai rawatan yang layak.

Jika rawatan mempunyai keperluan klinikal atau perubatan, dapatkan pengesahan LHDN berdasarkan keadaan sebenar rawatan sebelum membuat tuntutan.

Rawatan gigi apa yang boleh dituntut?

Antara rawatan pergigian yang termasuk dalam skop pelepasan cukai ialah:

  • Pemeriksaan pergigian.
  • Scaling dan pembersihan karang gigi.
  • Tampalan gigi.
  • Cabutan gigi.

Rawatan tersebut mestilah dilakukan oleh pengamal pergigian yang berdaftar dengan Majlis Pergigian Malaysia (MDC) dan disokong dengan resit rasmi.

Boleh tuntut untuk isteri dan anak-anak?

Ya sudah tentu!

Di bawah perenggan 46(1)(g)(iv), Akta Cukai Pendapatan 1967, pembayar cukai layak menuntut pelepasan bagi perbelanjaan pemeriksaan dan rawatan pergigian untuk:

  • Diri sendiri.
  • Suami atau isteri.
  • Anak-anak.

Pelepasan yang dibenarkan adalah terhad kepada RM1,000 secara terkumpul, bukannya RM1,000 untuk setiap individu.

Contohnya:

Anda membelanjakan RM500 untuk scaling dan tampalan gigi sendiri, RM400 untuk rawatan gigi isteri dan RM300 untuk rawatan gigi anak.

Jumlah perbelanjaan ialah RM1,200.

Namun, jumlah maksimum yang boleh dituntut hanyalah RM1,000.

Bagaimana pula rawatan gigi untuk ibu bapa?

Ini lebih menarik.

Rawatan pergigian ibu bapa dan datuk nenek mempunyai kategori pelepasan cukai yang berbeza.

Di bawah perenggan 46(1)(c) Akta Cukai Pendapatan 1967, perbelanjaan rawatan perubatan dan pergigian ibu bapa serta datuk nenek boleh dituntut sehingga RM8,000 setahun. Ibu bapa atau datuk nenek hendaklah bermastautin di Malaysia.

Antara rawatan yang dinyatakan termasuk:

  • Cabutan gigi.
  • Tampalan gigi.
  • Scaling.
  • Gigi palsu.
  • Rawatan akar (root canal).
  • Rawatan menggantikan gigi.
  • Pembaikan gigi.

Had RM8,000 ini dikongsi dengan perbelanjaan perubatan lain yang layak untuk ibu bapa dan datuk nenek.

Jangan lupa simpan resit!

Sebelum meninggalkan klinik pergigian, pastikan anda mendapatkan resit rasmi yang menyatakan jenis rawatan yang dilakukan.

Pastikan juga maklumat klinik atau doktor gigi dapat dikenal pasti.

Simpan semua resit dan dokumen sokongan selama tujuh tahun kerana LHDN boleh meminta dokumen tersebut sekiranya tuntutan dipilih untuk semakan atau audit.

Satu lagi perkara penting: jika kos rawatan ditanggung sepenuhnya oleh majikan atau syarikat (klinik panel), jangan tuntut semula perbelanjaan yang sama sebagai pelepasan cukai individu.

Bila tarikh akhir untuk mendapatkan pelepasan cukai?

Perbelanjaan yang dibuat dari 1 Januari hingga 31 Disember 2026 akan diambil kira untuk Tahun Taksiran 2026.

Maksudnya, jika anda memang bercadang untuk membuat pemeriksaan atau rawatan gigi, jangan tangguh sehingga tahun hadapan.

Pergi buat pemeriksaan. Kalau ada karang gigi, buat scaling. Kalau ada gigi berlubang, buat tampalan sebelum masalah menjadi lebih serius.

Ajak sekali pasangan dan anak-anak. Jangan lupa periksa keadaan gigi ibu bapa juga.

Kesimpulannya, pelepasan cukai bukan alasan untuk berbelanja secara berlebihan. Tetapi kalau memang ada keperluan rawatan, manfaatkan pelepasan yang telah disediakan oleh kerajaan.

Jaga kesihatan gigi, jaga poket dan jangan biarkan pelepasan cukai yang layak dituntut begitu sahaja.

Sumber: Ketetapan Umum No. 7/2025, Pencukaian Individu Bermastautin Bahagian I – Hadiah atau Sumbangan dan Potongan yang Dibenarkan.