


Sub Topik
“Duit dalam KWSP tu boleh ke kita keluarkan masa masih muda ni?”
“Boleh bro….”
Bagi anda yang mempunyai simpanan di KWSP, jom kita tengok jenis-jenis pengeluaran KWSP dan cara-cara untuk membuat pengeluaran tersebut. Bukan masa nak pencen je boleh keluarkan.
#1. Pengeluaran Umur 50 Tahun
Ada 2 jenis pengeluaran:
- Pengeluaran Penuh Akaun 2
- Pengeluaran Sebahagian Akaun 2
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia atau isi Borang Permohonan KWSP 9B (AHL)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#2. Pengeluaran Umur 55 Tahun
Ada 4 jenis pengeluaran:
- Kesemua Simpanan
- Sebahagian Simpanan (Amaun minimum RM2,000.00 & Setiap 30 hari dari tarikh permohonan pengeluaran terdahulu)
- Bayaran Bulanan (Pengeluaran minimum RM3,000.00 iaitu RM250.00 sebulan untuk sekurang-kurangnya 12 bulan)
- Kombinasi Sebahagian Simpanan + Bayaran Bulanan
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia atau isi Borang Permohonan KWSP 9B (AHL)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#3. Pengeluaran Umur 60 Tahun
Ada 4 jenis pengeluaran:
- Kesemua Simpanan
- Sebahagian Simpanan (Amaun minimum RM2,000.00 & Setiap 30 hari dari tarikh permohonan pengeluaran terdahulu)
- Bayaran Bulanan (Pengeluaran minimum RM3,000.00 iaitu RM250.00 sebulan untuk sekurang-kurangnya 12 bulan)
- Kombinasi Sebahagian Simpanan + Bayaran Bulanan
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia atau isi Borang Permohonan KWSP 9B (AHL)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#4. Pengeluaran Mengurang/Menyelesaikan Baki Pinjaman Perumahan
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia atau isi Borang Permohonan KWSP 9C (AHL)
- Bawa Penyata Baki Pinjaman Perumahan mengikut format yang ditetapkan oleh KWSP ATAU Penyata Baki Pinjaman Perumahan Dari Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA) (Tarikh penyata baki tidak melebihi 3 bulan dari tarikh permohonan diterima)
- Surat Nikah ATAU Sijil Perkahwinan ATAU Sijil Kelahiran Anak untuk Permohonan Membantu Pasangan
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#5. Pengeluaran Hilang Upaya

Pengeluaran ini membolehkan ahli mengeluarkan semua simpanan kwsp sekiranya ahli tidak berupaya dari segi fizikal atau mental atau kehilangan keupayaan fungsional kekal untuk memperolehi pekerjaan (employability)
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9L (AHL)
- Bawa Laporan Perubatan Asal Dari Institusi Perubatan Pakar / Bukan Pakar (Hospital / Klinik Kerajaan atau Hospital / Klinik Swasta)
- Surat Berhenti Kerja Daripada Majikan (jika ada) bagi ahli yang berhenti kerja dalam tempoh setahun dari tarikh permohonan
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#6. Pengeluaran Meninggalkan Negara
Pengeluaran ini boleh dipohon oleh :
- Warganegara malaysia yang telah melepaskan atau melucutkan taraf kewarganegaraan untuk berhijrah ke negara lain atau
- bukan warganegara malaysia yang telah berhenti kerja dan akan meninggalkan malaysia
Cara-caranya:
- Bawa Passport, Permit Kerja, Bukti Penamatan Kerja
- Isi Borang Permohonan KWSP 9K (AHL)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#7. Pengeluaran Pendidikan

Pengeluaran ini membolehkan ahli mengeluarkan simpanan Akaun 2 untuk membiayai yuran pengajian ahli / anak ahli (termasuk anak tiri dan anak angkat) di institut pengajian tinggi (IPT) di dalam atau di luar negara.
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9H (AHL)
- Bawa Laporan Perubatan Asal Dari Institusi Perubatan Pakar / Bukan Pakar (Hospital / Klinik Kerajaan atau Hospital / Klinik Swasta)
- Bawa Surat Tawaran Belajar
- Bawa Surat Pengesahan Pendaftaran Pelajar yang asal
- Bawa Surat Kelulusan Pengiktirafan Kursus Pengajian
- Bawa Salinan Keputusan Peperiksaan Terkini (pelajar IPTA dikecualikan)
- Bawa Borang Temuduga
- Bawa Bukti Kelayakan Mengikuti Pengajian
- Bagi Pengeluaran Pendidikan Anak Ahli – Bawa Kad Pengenalan Anak Ahli & Dokumen Bukti Pertalian
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#8. Pengeluaran Pekerja Berpencen Dan Pengeluaran Pesara Pilihan
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9N (AHL)
- Bawa Lampiran A – Notis Akuan Pelepasan Caruman Kerajaan Berhubung Dengan Pengeluaran Pekerja Berpencen
- Bawa Bukti Pengesahan Taraf Pesara
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#9. Skim Pelaburan Ahli
Skim ini membolehkan ahli memindahkan sebahagian simpanan Akaun 1 untuk membuat pelaburan bagi menambah dan meningkatkan simpanan persaraan untuk menyara kehidupan semasa persaraan. Ahli boleh melaburkan simpanan tidak melebihi 30% daripada jumlah yang melebihi Simpanan Asas dalam Akaun 1 melalui Institusi Pengurusan Dana (IPD) yang dilantik.
Senarai Dana-dana Amanah Institusi Pengurusan Dana (IPD) Skim Pelaburan Ahli KWSP
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9N (AHL)
Baca juga : Cara Melabur Unit Trust Menggunakan Akaun 1 KWSP
#10. Pengeluaran Membina / Membeli Rumah

Pengeluaran ini membolehkan ahli mengeluarkan simpanan Akaun 2 untuk membiayai pembelian sebuah rumah. Ini membolehkan ahli memiliki sekurang-kurangnya sebuah rumah sebagai tempat perlindungan apabila bersara.
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9C (AHL)
- Bawa Surat Perjanjian Jual Beli (Tarikh perjanjian tidak melebihi 3 tahun dari tarikh permohonan)
- Bawa Surat Kelulusan Pinjaman Perumahan (sekiranya kelulusan pinjaman kurang daripada setahun)
- Bawa Surat Perjanjian Bina Rumah (Tarikh perjanjian tidak melebihi 3 tahun dari tarikh permohonan)
- Bawa Suratan Hakmilik Tanah atas nama penjual / pemilik tanah
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
Pengeluaran Membina Rumah
Syarat pengeluaran: Ahli membina sebuah rumah kediaman / rumah kampung di atas tanah milik sendiri atau milik suami / isteri; ATAU Suami / isteri ahli membina sebuah rumah / rumah kampung di atas tanah milik ahli; ATAU Ahli membina rumah panjang (bagi Sabah & Sarawak); ATAU Ahli membina sebuah rumah di atas tanah FELDA atau tanah milik agensi kerajaan lain yang diiktiraf, dengan syarat mendapat pengesahan daripada agensi tersebut untuk menentukan status pemilikan tanah.
#11. Pengeluaran Simpanan Melebihi RM 1 Juta
Pilihan kepada ahli yang mempunyai simpanan melebihi RM1.05 juta mengeluarkan lebihan simpanan berkenaan untuk diuruskan sendiri oleh ahli.
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia atau isi Borang Permohonan KWSP 9B (AHL)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#12. Pengeluaran Ansuran Bulanan Pinjaman Perumahan
Pengeluaran simpanan Akaun 2 untuk membiayai ansuran bulanan pinjaman perumahan bagi tujuan pembelian atau pembinaan rumah.
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9P (AHL)
- Bawa Penyata Baki Pinjaman Perumahan mengikut format yang ditetapkan oleh KWSP ATAU Penyata Baki Pinjaman Perumahan Dari Lembaga Pembiayaan Perumahan Sektor Awam (LPPSA) (Tarikh penyata baki tidak melebihi 3 bulan dari tarikh permohonan diterima)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
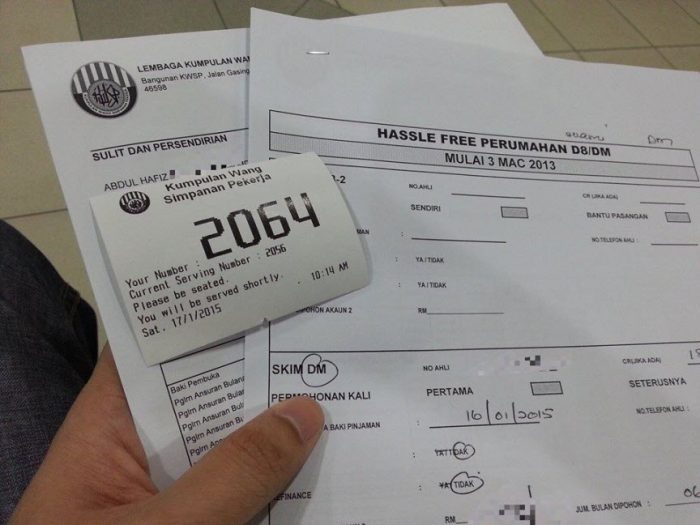
Boleh juga baca perkongsian cara pengeluaran berdasarkan pengalaman blogger Hafiz Rahim di sini.
Maaf. Buat masa ini tiada pilihan untuk keluarkan duit KWSP jika nak ubahsuai rumah. Tapi kalau nak buat juga perlu kreatif sikit. Pilih pengeluaran ansuran bulanan pinjaman perumahan tapi duit yang dapat tu buat saving untuk tujuan ini.
#13. Pengeluaran Kematian
Pengeluaran penuh akaun ahli oleh penama / wasi / pentadbir pusaka / waris terdekat ahli apabila berlaku kematian ke atas ahli KWSP.
Cara-caranya:
- Bawa Sijil Kematian Ahli
- Bawa Kad Pengenalan Diri Pemohon dan isi Borang Permohonan KWSP 9KM (AHL)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)

#14. Pengeluaran Perumahan Fleksibel
Pengeluaran Perumahan Fleksibel adalah proses menghadang atau mengenepikan sebahagian simpanan dalam Akaun 2 ahli ke Akaun Pengeluaran Perumahan Fleksibel bagi membolehkan ahli mendapatkan pinjaman perumahan yang lebih tinggi untuk membeli / membina rumah.
Berdasarkan konsep ini, caruman bulanan kepada KWSP dianggap sebagai pendapatan. Dengan ini, ahli boleh mendapat jumlah pinjaman yang lebih tinggi kerana penilaian kredit (credit assessment) ke atas pendapatan bersih turut mengambilkira caruman KWSP (bahagian pekerja dan majikan).
- Maklumat lanjut mengenai jenis pengeluaran ini di sini
#15. Pengeluaran Kesihatan

Pengeluaran ini membolehkan ahli mengeluarkan simpanan Akaun 2 untuk membiayai kos rawatan perubatan penyakit kritikal dan / atau pembelian peralatan bantuan kesihatan yang diluluskan oleh lembaga kwsp yang dihidapi oleh ahli atau ahli keluarga yang dibenarkan.
Cara-caranya:
- Bawa MyKad bagi Warganegara Malaysia dan isi Borang Permohonan KWSP 9D (AHL)
- Bawa Laporan Perubatan Asal Dari Institusi Perubatan
- Bawa Surat Pengesahan Majikan Mengenai Tanggungan Kos Rawatan
- Bawa Kad Pengenalan Diri pesakit
- Bawa Bukti Pertalian di antara pemohon dan pesakit (sekiranya pemohon bukan pesakit)
- Bawa Bil Rawatan Pesakit Luar / Discaj Wad (Final Bill’) DAN Resit Bayaran Asal dari Pusat Perubatan (sekiranya bayaran telah dibuat)
- Pembayaran Secara Pengkreditan Terus Ke Akaun Bank Ahli (Senarai Nama Bank Panel KWSP Bagi Bayaran Pengkreditan Terus Ke Akaun Ahli)
#16. Pengeluaran Haji

Kerajaan melalui pembentangan Bajet 2013 pada 28 September 2012 telah memperkenalkan inisiatif Pengeluaran Haji kepada ahli KWSP untuk membuat pengeluaran simpanan dari Akaun 2 untuk menunaikan ibadah Haji.
- Maklumat lanjut mengenai jenis pengeluaran ini di sini
Sumber daripada: Jenis-Jenis Pengeluaran KWSP
*Nota: Mulai 1 April 2016, peminjam boleh membuat permohonan pengeluaran untuk bayaran balik pinjaman PTPTN secara atas talian (online) dengan menggunakan e-Pengeluaran.








Boleh tak keluarkan kwsp utk pembelian tanah (Kebun getah)
kalau bayar hutang peribadi boleh kah. atau bayar hutang credit card, hutang bank boleh kah. guna kwsp acc 2.
Buat masa ini masih idak boleh keluar duit simpanan KWSP untuk bayar hutang kad kredit.
Namun kerajaan telah wujudkan Agensi Kaunseling dan Pengurusan Kredit (AKPK) untuk bantu individu yang menghadapi masalah pengurusan kewangan dengan menawarkan khidmat nasihat dan kaedah pembayaran balik yang bersesuaian.
kaedah bayaran balik yang bersesuaian tu guna kan duit simpanan kwsp juga ke
Saya seorang surirumah..boleh x nk keluarkan wang kwsp untuk beli kereta?
Adakah kwsp akan di sekat sekiranya seseorang itu ada hutang kad credit sedangkan kad credit tersebut bukan pinjaman keraajaan ia syarikat sdn bhd macan hong leong sdn bhd
Boleh ke kluar kwsp utuk beli tanah untuk buat rumah atau yg menpunyai klape sawit
selamat pagi. saya nak tanya kalau kita nak keluarkan duit kwsp pakai ambil lesen kereta dapat ke tak?