
PropertyGuru: Pasaran Hartanah Kediaman Malaysia Terus Berdepan Cabaran Akibat Penurunan Bekalan Dan Permintaan

  • Pembeli terus bertahan mendepani peningkatan harga, manakala penjual mengalami kesukaran kerana prospek ekonomi yang suram.
  • Dengan sentimen pasaran yang lemah, permintaan hartanah sewa juga menyaksikan penurunan pada suku lalu.  
  • Johor muncul sebagai kawasan paling popular untuk pelaburan hartanah.

KUALA LUMPUR, 9 Mei 2023 – PropertyGuru Malaysia menerbitkan Laporan Pasaran Hartanah PropertyGuru Malaysia (MPMR) Q2 2023, yang menunjukkan permintaan dan bekalan hartanah berkurangan pada awal tahun ini akibat prospek ekonomi yang malap. 

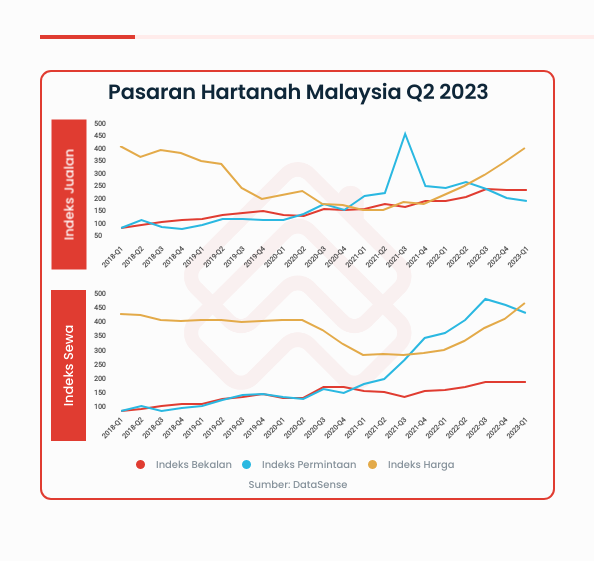
Berdasarkan cerapan data daripada DataSense, platform data dan analitik pasaran PropertyGuru, laporan tersebut menunjukkan trend menurun dalam Indeks Permintaan Jualan, dengan pertanyaan mengenai hartanah menurun sebanyak 5.6% QoQ. Walaupun projeksi inflasi dijangka sederhana dalam beberapa bulan akan datang, ketidakpastian ekonomi global mempengaruhi selera pembeli item bernilai tinggi di Malaysia. Namun, Indeks Bekalan Jualan turun sedikit sebanyak 0.6% kerana pemilik hartanah terus bersikap tunggu dan lihat terhadap pelaburan mereka. 

Menurut Sheldon Fernandez, Pengurus Negara Malaysia (PropertyGuru.com.my dan iProperty.com.my), “Keputusan Bank Negara Malaysia untuk menaikkan Kadar Dasar Semalaman (OPR) sebanyak 25 mata asas kepada 3% akan menyukarkan lagi pemulihan permintaan hartanah. Kemungkinan besar, bakal pembeli rumah akan menangguhkan pembelian mereka kerana kos pinjaman yang lebih tinggi dan kenaikan kos sara hidup. Masih terlalu awal untuk memastikan impak sepenuhnya kenaikan OPR ke atas pasaran.”

Harga jualan terus meningkat

Indeks Harga Jualan MPMR Q2 2023 memantau harga jualan hartanah yang disenaraikan di propertyguru.com.my yang meningkat sebanyak 1.6% QoQ pada Q1 2023. Kemungkinan besar, penjual tidak mahu mengurangkan harga dalam suasana ekonomi yang tidak menentu. Kenaikan global kos pembinaan serta kekurangan tenaga kerja baru-baru ini juga memaksa pemaju menaikkan harga untuk menampung kenaikan kos.

Walaupun Malaysia dijangka akan mengalami pertumbuhan ekonomi sederhana pada tahun ini, pasaran hartanah mungkin lebih rancak apabila aktiviti ekonomi meningkat pada separuh kedua tahun ini. Peningkatan pelaburan dari syarikat-syarikat seperti Tesla dan AWS, serta komitmen pelaburan oleh China sebanyak RM170 bilion akan mencetus penciptaan peluang kerja dan mendorong pembangunan infrastruktur di Malaysia dalam masa terdekat.

Namun, pembeli juga menyedari tekanan luaran yang berpunca daripada inflasi global dan akan tetap berhati-hati dengan pembelian mereka, terutama dengan kos pinjaman yang lebih tinggi pada masa ini. Sekiranya harga hartanah terus meningkat walaupun permintaan lemah, kemelesetan global atau kejutan ekonomi boleh mengakibatkan pembetulan harga. Sekiranya ini berlaku, harga hartanah akan bertukar untuk mencerminkan permintaan yang lebih rendah. 
Trend pasaran sewa 

Dari laporan tersebut, indeks pasaran sewa selaras dengan trend pasaran jualan hartanah, menunjukkan penurunan Indeks Permintaan Sewa sebanyak 6.3%. Ini mungkin disebabkan oleh kenaikan tinggi harga sewa, dengan Indeks Harga Sewa meningkat sebanyak 4.7% QoQ. Peningkatan harga sewa disedari banyak pihak dengan kerajaan negeri Selangor sudah mengumumkan pelan untuk meneliti kebolehlaksanaan peluasan Skim Smart Sewa untuk perumahan kos rendah. 

“Penurunan permintaan sewa, seperti yang dinyatakan dalam laporan kami, menunjukkan bahawa rakyat Malaysia semakin berhati-hati. Mereka mungkin memilih untuk tinggal bersama ahli keluarga dan berulang-alik ke bandar untuk bekerja dan tidak menyewa rumah sendiri. Ini satu lagi contoh sikap tunggu dan lihat yang mungkin menjadi lebih buruk lagi kerana ketidakpastian mengenai masa depan,” kata Sheldon.

Harga sewa terus meningkat dan menambahkan tekanan terhadap permintaan perumahan mampu milik berhampiran pusat pekerjaan. Lebih ramai individu berhijrah ke kawasan bandar untuk pelbagai kemudahan, tetapi kenaikan harga mungkin memaksa mereka menjalani kehidupan yang kurang ideal. Namun, ini memberi peluang yang unik kepada pemaju dan tuan tanah untuk mengubah suai semula hartanah mereka yang tidak terjual untuk menawarkan ruang kediaman bersama (co-living spaces) pada harga yang lebih berpatutan, dengan cara berkongsi kos dan kawasan umum dengan penghuni lain tanpa mengabaikan sepenuhnya ciri-ciri privasi.  

“Kita sedang menyaksikan secara kumulatif isu-isu mengenai perumahan mampu milik, kos pelaburan yang lebih tinggi, permintaan dan bekalan yang tidak sepadan, serta projek perumahan yang “sakit”. Isu-isu ini berterusan di pasaran tempatan dan masih belum dapat diselesaikan. Walaupun kerajaan telah mengambil langkah pertama untuk mengatasi masalah ini, pemaju-pemaju juga harus memainkan peranan mereka dan menilaikan keperluan pembeli rumah yang telah berubah,” tambahnya lagi.
Johor menjadi tumpuan

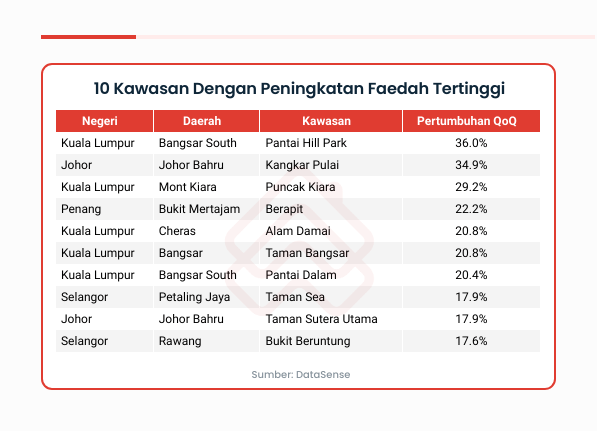
Pada permulaan tahun 2023, Johor menjadi kawasan hartanah kediaman yang paling dilihat pada Q1 2023. Negeri ini mempunyai empat projek kondominium yang paling dilihat di Malaysia serta empat projek lain dalam kategori hartanah bertanah, dengan Leisure Farm mengekalkan kedudukan teratas sebagai projek kediaman bertanah yang paling banyak dilihat. Di pasaran sewa, R&F Princess Cove adalah projek yang popular kerana lokasinya yang strategik berhampiran Tambak Johor. 

Kemajuan perkembangan di Johor dijangka akan berterusan, didorong oleh pelaburan RM51.1 bilion untuk pusat data pada tahun lalu. Sebagai hab digital yang berkembang pesat, Johor juga menarik minat pelabur kepada pasaran hartanahnya. Prospek peluang pekerjaan baharu mungkin juga menarik lebih ramai rakyat Malaysia untuk berpindah ke wilayah selatan semenanjung ini. 

“Secara keseluruhannya di Malaysia, kenaikan harga yang disebabkan oleh ketidakpastian global akan terus menyumbang kepada isu semasa mengenai perumahan mampu milik. Oleh kerana kos pemilikan hartanah dijangka meningkat dengan kenaikan OPR, kami meramalkan pembeli dan penjual hartanah akan terus mengalami pasaran hartanah yang mencabar dan tidak pasti. Namun, kami masih optimis bahawa ekonomi akan menunjukkan pemulihan pada separuh kedua 2023. Kami akan terus memantau tanda-tanda pertumbuhan yang lebih positif di dalam pasaran hartanah kediaman,” katanya.


Previous ArticleNext Article

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.





