Pentingnya Simpanan Waktu Sakit

Bulan 12 nanti kami akan telefon semula. Sekarang ni belum ada kekosongan. Kalau dah ada kekosongan nanti, hospital akan beritahu semula.

Pernah tak alami situasi macam ni? Kalau bukan kita sendiri yang alami, mungkin ahli keluarga kita ataupun kawan kita pernah alami.

Ahli keluarga saya pernah ada pengalaman macam ni. Ditakdirkan Allah, salah seorang ahli keluarga saya ada batu dalam hempedu.

Ya, kalau kita fikir logik, memang tak susah sama sekali. Buat pembedahan sahaja dah selesai masalah.

Tapi, yang menjadi masalahnya adalah tidak semua hospital mempunyai kemudahan yang cukup untuk pembedahan sesuatu kes. Macam kes keluarga saya ini, hospital daerah tidak boleh menjalankan pembedahan. Jadi, pihak hospital berhubung terus dengan hospital besar negeri untuk selesaikan kes ini.

Apa yang menjadi masalahnya ialah apabila keluarga saya perlu menunggu giliran untuk dibedah. Waktu itu, memang dah sakit teruk. Bertahan dengan ubat yang doktor bagi sahaja.

Keputusan sebulat suara diambil untuk mendapatkan rawatan di hospital swasta. Kita sedia maklum kalau hospital swasta ini memang tidak perlu tunggu giliran. Ada duit, semuanya selesai.

Di sini, ingin tekankan betapa pentingnya kita ada simpanan untuk sakit. Kita tidak tahu bila kita akan sakit. Kita juga tidak tahu bila masanya keluarga kita akan sakit.

Dengan adanya simpanan sewaktu sakit, sekurang kurangnya, hilanglah sedikit beban. Sekurang-kurangnya jika kes penyakit yang memerlukan rawatan dengan segera, kita tidak perlu lagi menunggu giliran untuk dirawat. Alangkah indahnya jika penyakit kita hilang dengan cepat.

Oleh itu, bagaimana caranya untuk membuat simpanan ketika waktu sakit? Di sini saya kongsikan sedikit tips untuk anda.

1. Asingkan 5% Ke 10% Setiap Bulan

Pertama, kita perlu asingkan 5% atau 10% gaji yang kita dapat. Gaji yang telah diasingkan itu pastikan jangan digunakan sama sekali. Kalau perlu, buka satu akaun bank khas untuk simpanan waktu sakit ni.

Kenapa perlu untuk membuka akaun lain? Sebabnya, kalau kita campurkan simpanan waktu sakit ini dengan simpanan kita yang biasa, sudah pastinya duit tersebut akan terguna. Jadi, dengan adanya akaun khas ini, kita tidak akan usik duit itu.

2. Kad Perubatan (Medical Card)

Kedua, buatlah kad perubatan atau medical card. Medical card ini sangat perlu untuk semua orang.

Kenapa? Sebab, tidak semua orang betul-betul berdisiplin mengasingkan duit gaji untuk simpanan waktu sakit.

Tambahan pula, berapa banyak simpanan yang kita dapat kumpul dalam waktu yang singkat? Ia lebih memudahkan kita ketika berada dalam keadaan yang terdesak dan amat memerlukan. Jangan tunggu dah sakit baru hendak baru hendak bertindak.

Kesimpulannya, kita memang memerlukan persiapan menghadapi waktu sakit. Anda boleh gunakan dua tips ini jika ianya bermanfaat.

Duit boleh dicari, namun nyawa, tiada harganya. Memang jika sudah ajal, tiada apa yang mampu menghalang. Namun, Allah juga menyuruh kita untuk berusaha. Jadi, buatlah keputusan yang bijak.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

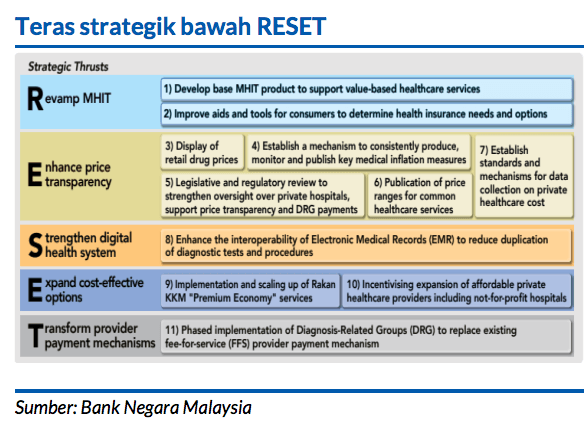
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

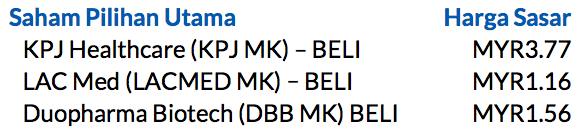
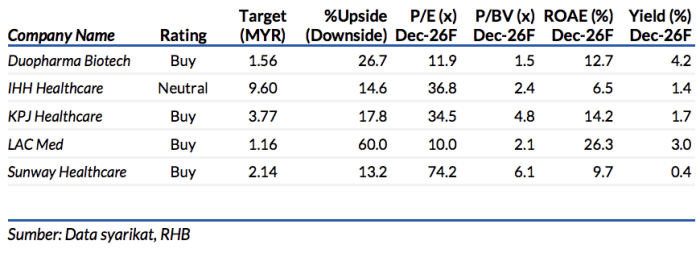
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.