Perlu Ke Ambil Pelan Takaful Walaupun Sedang Sakit?

“Dah sakit baru terdetik nak ambil polisi takaful?”
“Masih boleh dapat ke pelan perlindungan takaful ni?”

Anda ada terlihat atau mengalami sendiri situasi sebegini? Masa sihat, buat-buat tak nampak keperluan Takaful, tapi bila dah sakit baru terasa bebannya?

Nak jumpa ejen Takaful untuk ambil pelan perlindungan, dah terang lagi bersuluh comfirm kena reject. Macam mana?

Kalau bernasib baik diterima permohonan untuk buat pelan perlindungan sekalipun, terpaksa tempoh satu proses yang panjang ditambah lagi dengan caruman bulanan yang mahal.

Persoalannya di sini, masih perlu lagi ke ambil pelan perlindungan takaful meskipun dah ada penyakit masa tu?

Jom lihat jawapannya di bawah.

Manfaat Pampasan Kematian

Walaupun keadaan kita dah sakir, jangan dilupa kepentingan keluarga setelah ketiadaan kita nanti. Kebiasaanya, manfaat pampasan kematian ini masih mendapat kelulusan oleh pihak syarikat takaful meskipun kita sedang menghadapi penyakit.

Jadinya, tidak salah untuk anda dapatkan pelan prrlindungan walaupun sedang sakit. Ini kerana anda masih berisiko dan terdedah untuk berhadapan dengan risiko kematian selain daripada penyakit yang sedang dihidapi.

Kerana kita tak tahu bila kita akan meninggal dunia, sekurang-kurangnya sudah tersedia duit pampasan untuk keluarga yang tercinta.

Masih Banyak Lagi Penyakit
Penyakit ini datang tanpa sebarang tanda-tanda awal. Mana tahu, sedang kita bertarung dengan satu penyakit, datang pula penyakit yang lain (nauzubillah).

Kemungkinan sentiasa ada untuk mendapat risiko penyakit yang lain.
Dengan adanya kad perubatan, anda tak perlu mengeluarkan duit simpanan sendiri.

Kemungkinan untuk berhadapan dengan kesulitan ketika memohon kad perubatan sewaktu anda sedang sakit memang tidak dinafikan. Boleh jadi juga, permohonan tersebit ditolak sekaligus tidak diluluskan.

Namun, anda masih boleh mencuba untuk memohon. Selagi tidak cuba, selagi itu anda tidak tahu sama ada permohonan boleh diluluskan ataupun tidak.

Itu sebabnya perlu untuk anda menyenaraikan segala jenis penyakit sedia ada kepada pihak ejen takaful agar anda sendiri tidak perku berhadapan dengan sebarang maslah yang tidak diingini pada masa akan datang.

Ada juga penyakit yang pulih selepas beberapa ketika kita menghidapinya, maka rajin-rajinlah buat pemeriksaan perubatan setiap 6 bulan atau setahun sekali.

Memiliki polisi takaful boleh jimatkan perbelanjaan yang tak diduga. Kalau sakit, kos perubatan tak perlu usik duit simpanan. Sediakan payung sebelum hujan dengan Takaful. Jangan kecam, kami bukan ejen Takaful.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Penjagaan Kesihatan: Program Rintis MediAsas Bakal Bermula Akhir Julai

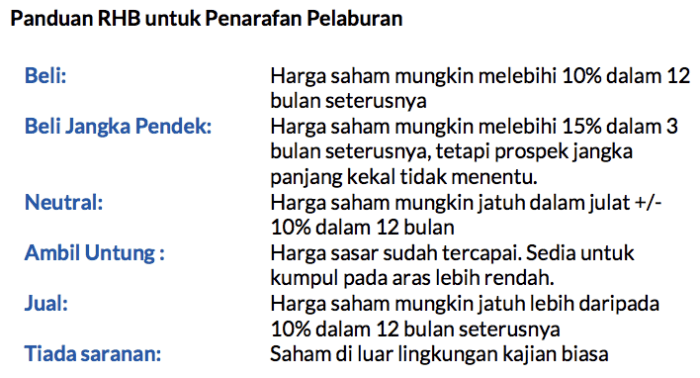
Saranan WAJARAN TINGGI kekal

Program perintis untuk MediAsas, iaitu Pelan Asas Insurans/Takaful Perubatan dan Kesihatan (MHIT), dijadualkan bermula pada akhir bulan Julai. Walaupun senarai hospital yang menyertai program ini masih belum diumumkan, kami menjangka pengendalipengendali fasiliti perubatan yang kami kaji akan menyertainya, walaupun secara pilihan. Premium bulanan indikatif berlingkungan antara MYR60 dan MYR550, manakala harga muktamad akan ditetapkan sebelum pelancaran di seluruh negara pada Jan 2027.

Apa itu MediAsas?

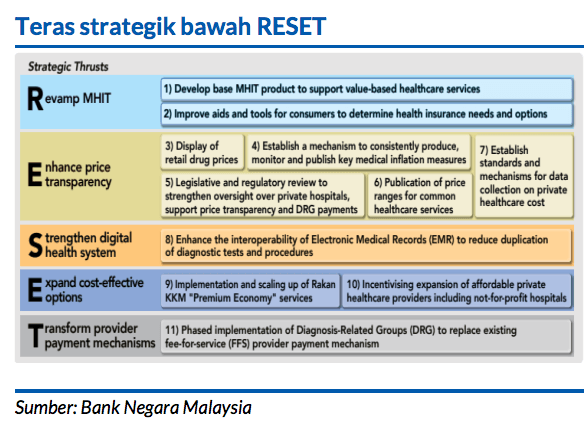
Ia merupakan produk asas MHIT yang direka untuk menambah baik tahap kemampuan sambil bertindak sebagai batu loncatan ke arah pelaksanaan berperingkat sistem bayaran mengikut diagnosis pesakit (DRG). Dua produknya iaitu Medi Asas Teras (pelan biasa) dan MediAsas Fleksi (pelan tambahan), akan dilancarkan secara rintis di Lembah Klang sepanjang tempoh tiga bulan sehingga Okt 2026.

Program rintis ini melibatkan enam syarikat insurans dan takaful, iaitu AIA, Allianz Malaysia (ALLZ MK, BELI, TP: MYR23.90), Great Eastern Malaysia, Prudential BSN Takaful, Etiqa, dan Syarikat Takaful Malaysia Keluarga (STMB MK, NEUTRAL, TP: MYR3.60), dan hospital-hospital terpilih. Premium bulanan indikatif dijangka berlingkungan antara MYR60 dan MYR550 untuk individu yang menyertai pelan tersebut sehingga usia 70, dengan liputan dilanjutkan sehingga usia 85. Harga akhir akan disahkan sebelum pelancaran di seluruh negara pada Jan 2027.

Ciri-ciri utama dan bakal implikasi.

Kertas Putih untuk pelan MHIT Asas yang diterbitkan sebelum ini menggariskan potongan MYR500 di samping mekanisme bayaran bersama (co-payment) dua tahap, dengan tiada bayaran bersama untuk hospital Tahap 1 (rangkaian dalaman) dan bayaran bersama sebanyak 20% (terhad padaMYR3,000 bagi setiap kecacatan) untuk hospital Tahap 2 (luar rangkaian).

Dua kesan penting:

i) Hospital yang tidak terpilih sebagai hospital panel pilihan mungkin akan mengalami tekanan terhadap bilangan pesakit (kesan terhadap pengendali premium seharusnya kecil memandangkan tumpuan mereka pada kes-kes yang lebih serius

ii) penetapan harga yang dibandingkan dengan hospital swasta bertahap lebih rendah hingga sederhana mungkin memerlukan pengendali premium untuk menawarkan pakej yang lebih seragam dan cekap kos, sekali gus membataskan keupayaan mereka untuk mengewangkan nilai jenama premium untuk segmen M40.

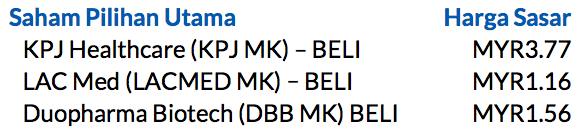
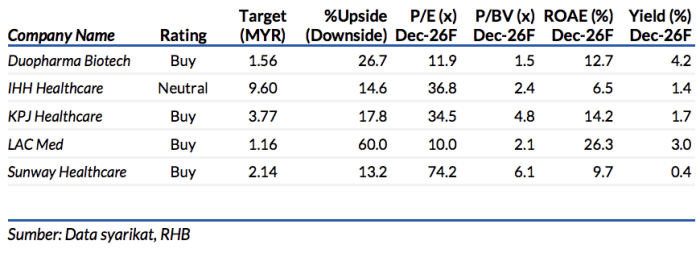
Menyentuh hal tersebut, kami berpendapat bahawa KPJ Healthcare berada pada kedudukan terbaik untuk memanfaatkan pelaksanaan MHIT dan DRG kelak, khususnya menerusi rangkaian luas hospital sekunder/komuniti miliknya yang beroperasi dengan asas kos yang lebih rendah, dengan ruang untuk menampung lebih banyak bilangan pesakit dan seterusnya mungkin memelihara margin bawah struktur pembayaran balik berasaskan DRG.

Risiko-risiko negatif utama, kos mengurus lebih mahal daripada anggaran, kunjungan pesakit dan pertumbuhan intensiti hasil lebih rendah berbanding jangkaan, dan perubahan dasar yang buruk. Sekiranya nilai USD melemah dengan ketara, IHH Healthcare mungkin mengalami kesan FX yang buruk terhadap perolehannya di luar negara manakala Duopharma mungkin meraih manfaat daripada pelepasan kos terhadap bahan farmaseutikal aktif (API) diimport.