4 Tips POWER Untuk Dapatkan Penyewa Rumah Dengan Cepat

Jika anda baru sahaja membeli hartanah dan berniat untuk menyewakannya kepada orang lain, berhagialah kerana anda sedang membaca artikel yang tepat.

Dilema ramai newbies pelabur hartanah adalah bagaimana caranya untuk mencari penyewa.

Antara kesilapan biasa yang dilakukan pelabur hartanah pada peringkat awal adalah lambat mendapatkan penyewa untuk menyewa rumah mereka dan kesannya menyebabkan aliran tunai mereka terganggu.

Baca : Buat 5 Perkara Ini Sebelum Nak Sewakan Rumah Anda

“Jangan beli rumah tapi tiada perancangan untuk rumah tersebut. Jangan ikut orang dan merana untuk 30 tahun.”

Akan tetapi, dengan perancangan, strategi, disiplin dan tindakan yang betul, pelaburan hartanah yang anda lakukan mampu memberi anda keuntungan dan mengubah hidup anda.

TIPS SEBELUM MENDAPATKAN PENYEWA RUMAH ANDA.

Ada beberapa kriteria penting yang perlu anda kaji dan fahami dengan baik sebelum mula mengiklankan dan mencari penyewa rumah anda.

Jenis Hartanah

Hartanah jenis kediaman dan komersial mempunyai target pasaran penyewa yang berbeza.

Jika anda berniat untuk menyewakan hartanah anda untuk satu tempoh jangka panjang, maka komersial adalah yang terbaik.

Dan jika anda ingin membuat keuntungan dari hartanah dan masih memiliki hartanah tersebut untuk didiami kelak, anda boleh pilih hartanah jenis kediaman seperti apartmen dan flat yang permintaan terhadap sewaan adalah paling tinggi.

Lokasi

Lokasi sangat mempengaruhi jenis penyewa yang anda bakal terima di kemudian hari. Jika anda inginkan penyewa dari golongan berkeluarga, anda boleh cari hartanah di lokasi pinggir bandar ataupun 10KM – 15KM dari bandar.

Ini berbeza jika anda ingin menyewakan kepada pekerja industri/ kilang, maka anda perlu mencari hartanah yang berada berdekatan dengan kawasan perindustrian.

Kelengkapan Asas

Sebelum anda membeli sebarang hartanah, pastikan anda kaji lokasi sekitar kawasan perumahan tersebut dan pastikan terdapat kelengkapan asas seperti :-

  • Hospital
  • Sekolah
  • Masjid
  • Bank
  • Pasaraya
  • Kemudahan pengangkutan awam
  • Kawasan perindustrian / Kedai

Tawaran Pinjaman Pembiayaan

Mohon 3 bank/ institusi kewangan secara serentak untuk sebuah hartanah dan lihat tawaran dari manakah yang lebih rendah kadar faedahnya dan faedah lain yang bakal anda terima.

Semak jenis pinjaman pembiayaan mana yang sesuai dengan anda samada flexi, semi flexi, basic term, atau islamik.

Baca : Bank Mana Paling Bagus Untuk Mohon Loan Perumahan?

Rental Yield

Anda perlu tahu kebolehan hartanah tersebut untuk menjana pendapatan kepada anda secara bulanan dengan mengira peratus keuntungan rental yield yang bakal anda perolehi selepas ditolak segala kos – kos lain.

Baca: Pelaburan Hartanah vs Saham. Ini 9 Perbandingannya

4 Langkah Power Bantu Anda Dapatkan Penyewa Lebih Cepat

1. Rumah Fully Furnished

Tahukah anda, permintaan terhadap rumah sewa fully furnished adalah sangat tinggi sedangkan penawarannya adalah rendah.

Sebenarnya terdapat ramai bakal penyewa di luar sana yang sanggup membayar lebih asalkan rumah tersebut fully furnished.

Antara kelengkapan yang anda wajib beli adalah katil & tilam, almari baju, meja makan, sofa, kabinet dapur dan barang elektrik seperti kipas, pemanas air elektrik dan lampu.

Gunakan kreativiti anda dengan mengubah suai rumah anda menjadi sebuah rumah dengan suasana lapang dan sesuai untuk kehidupan berkeluarga.

2. Kadar Sewa

Dengan keadaan ekonomi semasa yang lembap, anda tidak perlu meletakkan kadar deposit yang tinggi seperti 3 + 1 + 1 (utiliti).

Cukup sekadar menetapkan 1 + 1 sahaja dengan syarat penyewa tidak boleh menggunakan deposit sebagai bayaran ansuran bulan terakhir sewa rumah.

Deposit tersebut juga akan dikira hangus seandainya penyewa melanggar kontrak, lari dari rumah atau merosakkan barang – barang dalaman rumah.

Hipotesisnya mudah, semakin tinggi kadar deposit dan sewa, semakin rendah peratus anda untuk mendapat penyewa bagi hartanah anda.

Baca : Penerangan Deposit Sewa Rumah. Istilah 1+1,  2+1, 2+1+1

3. Upah Ejen Hartanah

Tidak kisah jika anda membeli rumah jenis undercon atau subsale, anda perlu mengupah ejen hartanah yang bertauliah secepat mungkin supaya anda mampu mendapatkan penyewa rumah anda secepat mungkin.

Menggunakan khidmat ejen hartanah sememangnya mempercepatkan proses anda mendapatkan penyewa kerana pada kebiasaannya ejen hartanah mempunyai database orang yang ingin jual beli rumah, penyewa dan pemilik rumah.

Dan paling penting, ejen hartanah akan membawa bakal penyewa untuk viewing rumah anda dan juga melayan pelbagai kerenah mereka.

4. Iklankan Hartanah Anda

Jangan terlalu selesa kerana proses mencari penyewa boleh memakan masa berminggu – minggu lamanya.

Anda sebagai pemilik rumah juga harus mengambil langkah proaktif dengan mengiklankan hartanah anda di platform yang tepat seperti portal hartanah, sosial media atau menerusi WhatsApp Group / Telegram Group.

Baca : Top 10 Portal Carian Hartanah Di Malaysia Tahun 2019

Sebagai contoh, sekiranya rumah anda berada di dalam kawasan Subang Bestari, anda boleh iklankan di Facebook Group “Community Subang Bestari”.

Jangan terkejut pula jika anda mendapati terdapat orang dari kawasan yang sama ingin mencari rumah yang berbeza atas faktor, tamat kontrak atau inginkan rumah yang fully furnished dan sebagainya.

Anda juga boleh iklankan hartanah di portal online seperti iBilik, Speedhome, Hartabumi, iProperty dan sebagainya.

Untuk tambahan, ilmu hartanah sahaja tidak mencukupi. Anda sebagai pelabur hartanah wajib mempunyai kesabaran yang tinggi dan tahap toleransi yang baik.

Ditulis oleh Mehmed Aezhad, beliau merupakan seorang Digital Marketing Specialist yang berpengalaman luas dalam bidang pemasaran digital hartanah.

Alhamdulillah, terkini kami telah terbitkan buku ‘Malaysia Melabur Saham’.
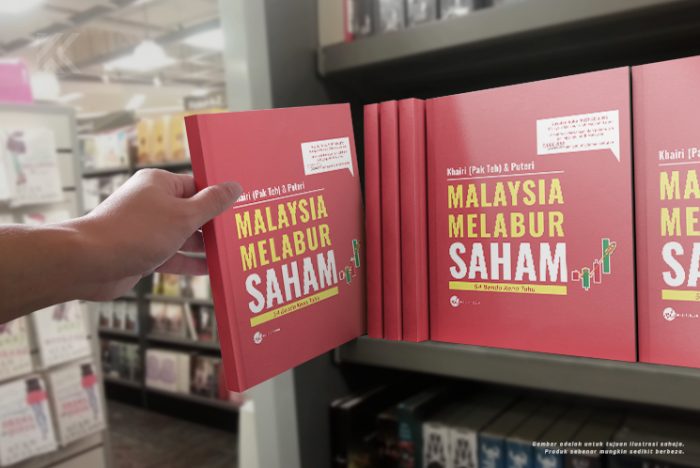
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Pastinya anda selalu terdengar atau terbaca tentang peluang menggandakan pendapatan dalam pasaran saham patuh syariah di Bursa Malaysia. Ramai yang masih berkira-kira sebab belum berani dan tak pasti.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

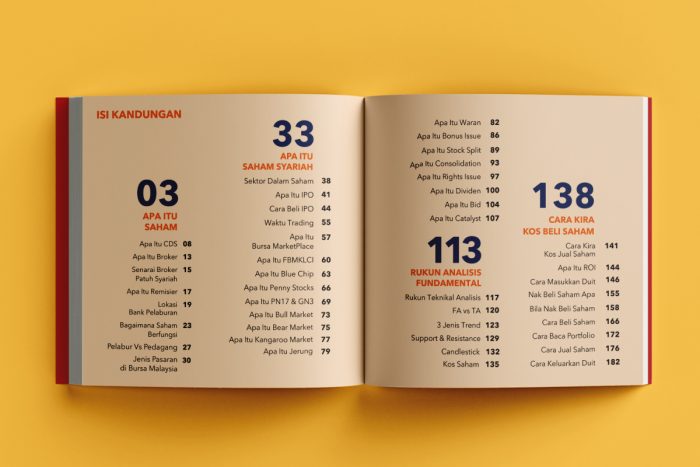
Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa.

Anda nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak dapat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

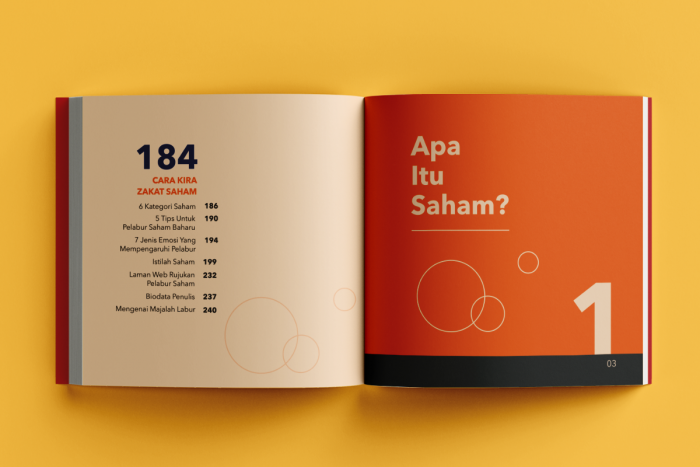
Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
Miliki Buku Ini Sekarang!!

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.