Awas Penipuan Kewangan Melibatkan Perlindungan PIDM!

Pernahkah anda menerima satu panggilan daripada nombor yang tidak dikenali? Anda seolah-olah  sudah bersedia untuk panggilan penipuan kerana semua liputan tentang scam telah dibaca. Jadi anda jawab juga panggilan tersebut. Anda tidak mungkin terpedaya kerana sudah bersedia, kan?  

Pemanggil dalam talian memperkenalkan diri beliau sebagai pegawai Perbadanan Insurans Deposit Malaysia atau PIDM. PIDM? Macam selalu dengar di radiolah, iklan pun ada. Oh! maka benarlah  pegawai ini berkata PIDM memberi perlindungan insurans. Daripada perbualan tentang satu perkara  membawa kepada yang lain, akhirnya anda bersetuju untuk mendaftar dan membayar yuran bagi  perlindungan PIDM. 

Awas, anda baru sahaja di SCAM! Scammer memang bijak menyamar sebagai pegawai PIDM sehingga anda terpedaya. Ya benar, panggilan scam sebegini memang selalu menyalahgunakan nama pihak  berkuasa seperti Polis Diraja Malaysia (PDRM), Bank Negara Malaysia (BNM) dan lain-lain lagi  termasuk PIDM. Jenis scam ini dirujuk sebagai Macau Scam oleh Jabatan Siasatan Jenayah Komersil, 

PDRM.  

Fungsi PIDM melindungi simpanan di bank dan manfaat takaful dan insurans  

Anda mungkin tahu secara asas bahawa peranan PIDM adalah melindungi simpanan di bank dan  manfaat takaful dan insurans sekiranya ahli PIDM muflis. Namun, alangkah baiknya jika anda tahu tentang perlindungan ini secara lebih terperinci agar tidak mudah terpedaya oleh scammer. 

Adakah PIDM ini berfungsi seperti syarikat insurans dan orang ramai perlu membayar premium? Jawabnya, TIDAK. PIDM bukan syarikat insurans dan anda tidak perlu membayar apa-apa pun.  

PIDM ialah sebuah agensi kerajaan yang ditubuhkan pada tahun 2005 di bawah Akta PIDM bagi  mentadbir dua sistem perlindungan iaitu: 

1. Sistem Insurans Deposit (DIS)  

DIS melindungi deposit yang disimpan di bank ahli PIDM sekiranya berlaku kegagalan bank  (muflis) sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli. Jika anda ingin  membaca lebih lanjut mengenai bagaimana deposit anda dilindungi, klik di sini. 

2. Sistem Perlindungan Manfaat Takaful dan Insurans (TIPS).  

Manakala, TIPS melindungi manfaat takaful dan insurans pemegang sijil takaful atau polisi  insurans sekiranya pengendali takaful atau syarikat insurans mengalami kegagalan (muflis).  Bergantung kepada sijil takaful atau polisi insurans anda, PIDM melindungi manfaat takaful  atau insurans anda yang layak sehingga RM500,000. Untuk maklumat lanjut mengenai TIPS,  klik di sini. 

Tetapi ingat! Perlindungan PIDM ini bersifat automatik dan percuma. Ini bermakna anda tidak perlu  mendaftar dan membayar untuknya. Ia berkuat kuasa sebaik sahaja akaun bank anda dibuka dan sijil  takaful atau polisi insurans anda diaktifkan. Jadi anda harus waspada tentang penyamaran scam yang  menuntut bayaran yuran bagi perlindungan PIDM. 

Selain itu, terdapat beberapa bentuk penipuan kewangan lain yang melibatkan PIDM. Antaranya ialah:

1. Menyamar sebagai entiti pelaburan sah yang terkemuka dan meyakinkan mangsa dengan sijil sijil perlindungan pelaburan beserta logo yang kononnya dikeluarkan oleh PIDM . Namun, itu  semua adalah scam kerana PIDM tidak melindungi sebarang skim pelaburan. 

2. Dividen pelaburan anda kononnya disekat oleh PIDM dan anda perlu membayar wang  perlindungan insurans bagi meluluskan pemindahan wang ke akaun anda walhal pelaburan  itu sendiri adalah scam.  

3. Menyamar sebagai pemberi pinjaman wang yang meminta mangsa membayar perlindungan  PIDM sebelum mereka meluluskan pinjaman. Perkara utama di sini ialah PIDM tidak  melindungi pinjaman, PIDM melindungi deposit atau simpanan di bank. Pinjaman yang  ditawarkan juga selalunya adalah scam semata-mata.  

Sekiranya anda mendengar arahan ‘bayar’ untuk perlindungan PIDM, anda tahu bahawa ini adalah  satu perkara yang tidak boleh percayai. 

Menurut statistik aduan yang diterima oleh PIDM, terdapat sejumlah 380 aduan untuk tahun 2021 dan 2022, dan 312 daripadanya melibatkan salah guna nama dan logo PIDM untuk tujuan penipuan.  

Beberapa contoh bahan pemasaran palsu yang mempunyai maklumat tidak tepat mengenai PIDM  juga boleh lihat di pautan ini: Penyalahgunaan Logo PIDM 

Maka, yang penting untuk kita ingat: 

1. PIDM hanya akan membayar balik simpanan bank atau memenuhi tuntutan manfaat takaful  atau insurans yang layak sekiranya bank ahli atau ahli penginsurans PIDM mengalami  kegagalan atau jatuh bankrap. 

2. PIDM TIDAK akan membayar balik simpanan yang hilang akibat penipuan kewangan termasuk  juga kecuaian dan serangan siber.  

Sebelum anda membuat apa-apa bayaran yang melibatkan nama PIDM, apa kata anda hubungi pihak  PIDM secara terus di talian bebas tol 1800 88 1266 atau e-mel kepada [email protected] bagi  mendapatkan kepastian. Hah! barulah jika scammer bijak, anda lebih bijak. 

Jika PIDM mengesahkan bahawa anda telah menjadi mangsa atau anda sendiri menyedari yang anda  telah discam, jangan berlengah lagi. Hubungi SEGERA Pusat Respons Scam Kebangsaan (NSRC) di nombor 997 untuk melaporkan sebarang kejadian penipuan kewangan.  

Namun, bagi mendepani isu scam ini, kepekaan kita dan keprihatinan konsumer itu sendiri adalah  lebih penting walaupun agensi penguatkuasaan telah diwujudkan. Bak kata pepatah Inggeris  “prevention is better than cure” yang bermaksud mencegah adalah lebih baik daripada mengubati. 

Previous ArticleNext Article

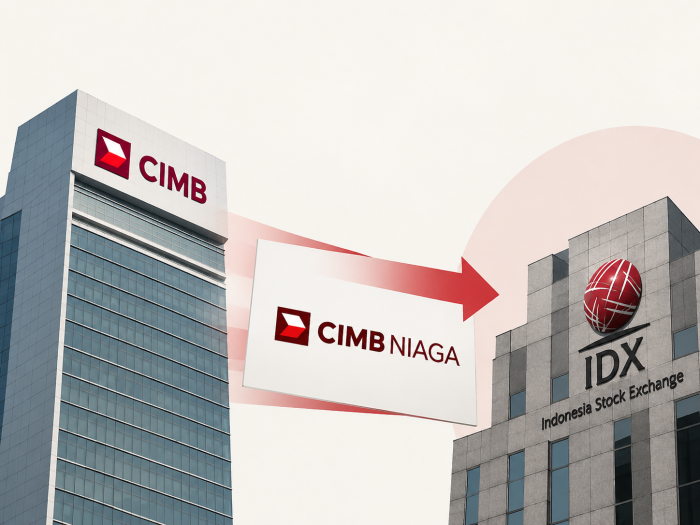
Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.