Kerja-kerja Berkemahiran Yang Tak Perlukan Ijazah

Ramai yang mula tertekan dan terbeban dengan kehidupan sekarang. Ada sebahagian gaji yang dihabiskan untuk kos hidup semata-mata tanpa sempat membuat simpanan. Ada juga yang menjadi mangsa bulian bos dan dikerah keringat sehabisnya.

Jangan takut untuk memecat bos anda sekiranya anda mempunyai bakat, minat dan kemahiran yang boleh digunakan sebagai mata pencarian tanpa perlu bekerja makan gaji.

Ada orang yang sudah dianugerahkan bakat semulajadi (gifted) seperti melukis dan suara yang lunak, namun jika anda bukan seorang yang gifted, cuba cari kemahiran yang digemari dan dalami bidang tersebut.

Berikut kami cadangkan beberapa kemahiran yang boleh anda terokai untuk dijadikan kerjaya tanpa segulung ijazah.

1. Jurufoto

Banyak kelas dalam talian, video dan buku rujukan yang menyediakan panduan dan ilmu dalam bidang fotografi. Anda boleh belajar bagaimana menggunakan kamera, angle gambar dan teknik-teknik dalam bidang fotografi untuk menghasilkan bidikan yang menarik dan berkualiti. Cuba faham bagaimana dan bila penggunaan pencahayaan, ISO, dan lain-lain kaedah bidikan gambar.

Kreativiti sebagai jurufoto untuk mencari dan menghasilkan gambar yang berbeza berbanding jurufoto lain akan menjadikan karya anda diingati. Seiring dengan kepantasan laman sosial melibatkan isu tular, cubalah bidik satu gambar yang ‘rare’ atau unik, dan muat naik di laman sosial. Jika ia tular, secara tidak langsung nama anda juga akan popular. Ada jurufoto perkahwinan mampu menjana keuntungan sekurang-kurangnya RM1,000 untuk satu sesi gambar perkahwinan.

Bayangkan, jika anda konsisten dapat lima atau enam pasangan pengantin dalam sebulan?

2. Memasak

Orang kata, belakang parang lagi diasah lagi tajam. Jika anda bukan seorang yang pandai memasak sekalipun, usah gusar kerana Mr. Google banyak terhidang aneka resipi dari pelbagai jenis masakan untuk dicuba. Jika anda rajin, cubalah resipi-resipi tersebut dan belajar dari kesilapan setiap kali anda memasak.

Lama-kelamaan pasti kemahiran memasak anda akan lebih baik. Anda boleh bermula dengan menjual makanan tengah hari atau nasi bajet. Pasti ramai yang mencari hidangan sebegitu apatah lagi jika harga berpatutan dengan rasa yang menyelerakan. Jika anda mampu menjual 50 bungkus nasi bajet dengan keuntungan purata RM1 atau RM2 sebungkus, lebih RM1,000 untung bersih dapat dijana tanpa perlu menggunakan 8 hingga 12 jam sehari.

3. Pereka Grafik

Apa perasaan anda apabila melihat kain rentang atau kad kahwin? Kebanyakannya dihasilkan menggunakan perisian Adobe Photoshop, Adobe Ilustrator, atau Adobe Indesign untuk menghasilkan rekaan tersebut. Jika rajin dan berminat untuk belajar dan meneroka perisian tersebut, anda boleh mengusahakan perniagaan atau sebagai freelancer mereka grafik kad perniagaan, kad kahwin dan pelbagai produk berasaskan grafik dan rekaan.

Sebagai contoh, untuk satu rekaan poster grafik iklan, anda boleh menerima bayaran sekurang-kurangnya RM100 untuk satu rekaan. Jika anda sudah mempunyai nama dan mempunyai kredibiliti, sudah pasti bayarannya lebih banyak. Cuba lhat contoh di bawah. Ada yang menerima upah bayaran dalam USD ($) yang pastinya lebih lumayan.


4. Pelukis

Berbekalkan bakat yang ada, anda tidak perlu bersusah-payah seperti mengasah dan menimba kemahiran lain. Hasilkan lukisan dan pasarkan karya anda di talian. Anda boleh melukis potret, lukisan abstrak atau mural berdasarkan kecenderungan anda. Jika anda boleh melukis gambar potret (charcoal) dengan bayaran RM20 atau lebih setiap satu, bayangkan jika anda menghasilkan lebih dari 10 potret sehari?

5. Penulis

Penulisan mempunyai banyak cabang dan tidak melibatkan teknikal. Anda boleh mendalami ilmu penulisan kreatif, penulisan iklan atau berita. Melalui penulisan, anda boleh menjadi content writer, penulis skrip atau novel malah penyunting. Bagi novel dan skrip, bayarannya mungkin berbeza mengikut karya dan juga syarikat penerbitan. Tapi, pastinya untuk setiap karya, anda boleh menerima bayaran sekurang-kurangnya 4 angka.

6. Pemandu Pelancong / Penterjemah

Jika anda mempunyai kemahiran lebih dari satu bahasa, gunakan kelebihan tersebut untuk menjadi pemandu pelancong. Anda juga boleh menjadi penterjemah. Kalau rasa mahu menambah kemahiran lagi, anda boleh belajar bahasa baru sebagai nilai tambah diri. Jika bekerja sendiri, anda yang menetapkan bayaran untuk perkhidmatan anda.

Meskipun mahal atau lebih tinggi berbanding orang lain, jika perkhidmatan terbaik diberikan, pasti anda lebih diutamakan.

7. Tukang Jahit

Anda tahu mengendalikan mesin jahit? Cuba cari kelas belajar menjahit (sekiranya berminat) dan mulakan kerjaya sebagai tukang jahit. Nampak biasa, tapi kos upah sepasang baju sudah makin mahal sekarang ini. Mahu atau tidak, pilihan di tangan anda. Untuk sepasang baju kurung, sekurang-kurangnya RM35 diperlukan.

Jika anda mampu menghasilkan lebih 50 pasang baju sebulan, lebih RM1,000 dapat dihasilkan.

8. Usahawan

Jika diikutkan, 7 senarai di atas melibatkan konsep keusahawanan. Ada yang menjual bakat, kemahiran, produk dan perkhidmatan. Sekiranya anda berminat mendalami bidang keusahawanan, cuba cari produk yang boleh pergi jauh dan sentiasa mendapat permintaan, iaitu tidak bersifat trend. Mahu lebih hebat, carilah produk yang lain dari yang lain. Dalami bidang pemasaran dan perniagaan untuk memantapkan pengurusan bisnes anda.

Tiada pendapatan tetap dalam perniagaan. Tapi ia boleh jadi lebih banyak dari gaji bulanan anda malah lebih kurang. Adat berniaga, ada untung dan rugi, bergantung kepada kesanggupan anda untuk menghadapinya.

9. Pelabur / Trader Saham

Pelabur atau pedagang saham juga merupakan sejenis perniagaan. Bezanya, tidak perlu menjual produk. Anda hanya perlu membeli saham dan meninjau pasaran saham. Menariknya, keuntungan dalam pasaran saham tidak ada had. Esok boleh untung 10%, lusa boleh untung lagi. Tapi anda kena berhati-hati kerana setiap perniagaan datang dengan risiko. Perlu ada ilmunya dahulu.

Kalau nak tahu bagaimana menangani risiko dan buat untung berganda, cuba hadiri kelas-kelas pelaburan saham yang menawarkan perkongsian ilmu teknik dan strategi pelaburan.

Cuba baca :

  1. Top 10 Saham Patuh Syariah Paling Untung Mei 2018

  2. Saham-saham Yang Naik Ke Bulan Sehari Selepas PRU-14

Berani Untuk Keluar Daripada Comfort Zone

Amacam? Anda rasa bersemangat untuk cari duit dan menikmati kehidupan dengan bekerja di rumah atau bekerja sendiri? Rezeki di bumi Allah ini sangat luas, ia bergantung kepada anda bagaimana mahu mencari gali dan membuat pilihan. Masih banyak peluang yang boleh teroka. Anda ada cadangan lain?

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

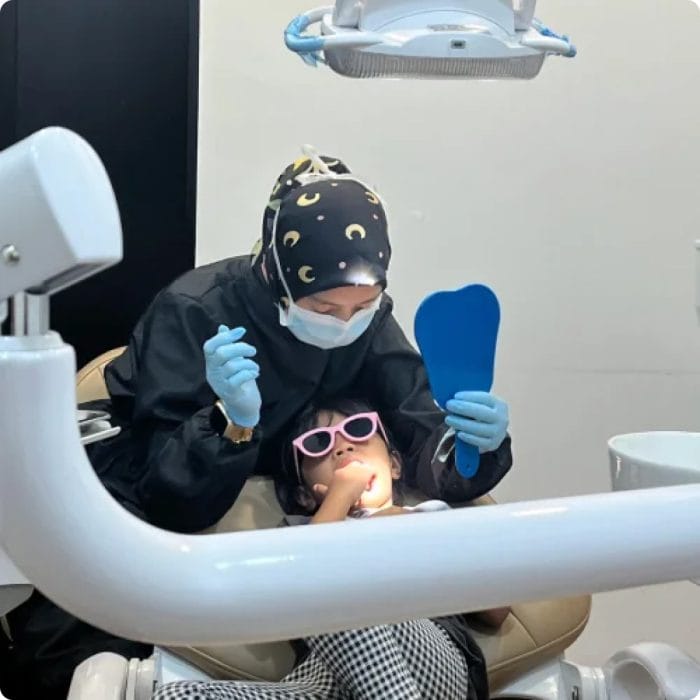
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.