Eh…sedar tak sedar tinggal beberapa hari saja lagi untuk kita melangkah ke tahun 2024. Mesti semua dah siap sedia dengan resolusi tahun 2024. Macam mana dengan resolusi tahun 2023, tercapai ke tak?
Apa kata tahun 2024 ini, salah satu resolusi kita adalah untuk menyemak semula pengurusan kewangan kita dan membuat perubahan yang diperlukan supaya menjadi lebih baik.
Pengurusan kewangan yang baik adalah kebolehan untuk mengawal dan merancang perbelanjaan untuk memenuhi matlamat hidup. Jika kita gagal untuk menguruskan kewangan kita dengan baik, mungkin kita akan berhadapan dengan masalah perbelanjaan melebihi pendapatan. Masalah-masalah ini semua akan menyebabkan kita tertekan dan mungkin akan mempengaruhi kehidupan seharian kita.
Di sini kami senaraikan tiga tips ringkas yang mungkin boleh anda ikuti dan tinggalkan sebagai permulaan untuk pengurusan kewangan yang baik.
- Membuat Perancangan Perbelanjaan

Langkah pertama yang paling penting dalam pengurusan kewangan peribadi yang baik adalah membuat perancangan perbelanjaan. Mulakan dengan menyenaraikan pendapatan bulanan dan semua perbelanjaan tetap anda seperti sewa, utiliti, pelan takaful dan lain-lain lagi. Kemudian, senaraikan juga anggaran perbelanjaan berubah-ubah anda, seperti makanan, hiburan, pengangkutan dan lain-lain perbelanjaan.
Akhir sekali, bandingkan pendapatan dan semua perbelanjaan anda untuk menentukan sama ada anda mempunyai lebihan atau tiada lebihan pendapatan. Ini akan memberikan anda gambaran sama ada perbelanjaan anda di dalam lingkungan atau di luar kemampuan anda.
- Mencarum Dalam Pelan Takaful Perlindungan Kesihatan Untuk Diri Dan Keluarga

Langit tidak selalunya cerah, kadang-kadang perkara tidak diduga akan terjadi dalam hidup kita seperti kemalangan, sakit dan lain-lain. Pada masa inilah sumbangan atau caruman kepada pelan takaful amat membantu.
Contohnya jika anda mencarum dalam pelan takaful kesihatan, jika anda sakit dan dimasukan ke hospital, perbelanjaan perubatan anda akan dilindungi oleh pelan takaful kesihatan tersebut.
Terdapat pelbagai jenis pelan takaful yang ada di pasaran seperti Takaful Kesihatan Diri dan Keluarga, Kemalangan Peribadi dan lain-lain lagi. Jika anda tidak pasti jenis pelan takaful yang bersesuaian, pililah mengikut keperluan dan bajet anda. Tetapi kebanyakan orang akan mencarum kepada pelan Takaful Kesihatan dan Kemalangan Diri.
- Buat Simpanan Kecemasan

Anda pernah tak dengar tentang simpanan kecemasan? Simpanan kecemasan ialah simpanan yang khusus untuk perbelanjaan yang tidak dirancang. Ianya bukanlah perbelanjaan tetap atau rutin bulanan anda. Antara beberapa contoh perbelanjaan tidak dirancang adalah seperti paip rumah pecah, kereta rosak dan lain-lain lagi.
Jika anda belum mempunyai simpanan kecemasan, mesti anda tertanya-tanya berapa banyak yang perlu kita simpan untuk dijadikan simpanan kecemasan. Kebanyakan pakar kewangan menyarankan agar kita mempunyai simpanan kecemasan sekurang-kurangnya tiga ke enam bulan jumlah pendapatan kita. Tetapi, jika kita tidak mempunyai pendapatan tetap, kita mesti mempunyai simpanan kecemasan lebih dari enam bulan pendapatan.
Mungkin agak merunsingkan kepala, macam mana kita nak mulakan simpanan kecemasan tiga hingga enam bulan jumlah pendapatan. Jangan risau, kita boleh mula menyimpan dengan nilai yang kecil seperti RM50 sebulan. Kalau kita tekal menyimpan, setahun dah dapat RM600. Dari masa ke semasa jika kita mempunyai lebihan pendapatan, kita boleh naikan jumlah simpanan. Bak kata pepatah sikit-sikit lama-lama jadi bukit.
- Mula Tambah Pendapatan Sampingan
Jika tahun ini kita tak dapat simpan duit sebab duit yang ada memang cukup-cukup atau sering terpaksa meminjam dari kawan atau ahli keluarga, kita mungkin boleh cuba untuk tambah lagi sumber pendapatan. Jangan bergantung kepada satu sumber pendapatan sahaja.
Jika tidak mampu kurangkan perbelanjaan bulanan, apa kata kita cuba tambah pendapatan sampingan. Kini ada macam-macam cara untuk tambah pendapatan, cuma pastikan yang sah dan patuh syariah. Ingat pendapatan yang halal dan berkat itu penting. Hasilnya untuk kegunaan keluarga kita juga bukan? Jadi jagalah sumber pendapatan kita.
Buang Tiga Tabiat Buruk Ini
Berikut adalah tiga perkara yang anda harus cuba elakkan daripada melakukanya pada tahun depan.
- Membuat Pembelian Yang Tidak Dirancang (Impulsive)
Pembelian impulsif ialah membeli produk atau perkhidmatan yang bukan keperluan kerana faktor tertentu. Dorongan ini selalunya berlaku disebabkan oleh adanya tawaran dan diskaun khas, yang menarik perhatian pembeli untuk membelinya secara tidak langsung.
Contohnya sedang kita leka melayari TikTok tiba-tiba keluar iklan jual tudung, mungkin kita tidak merancang untuk membelinya tetapi apabila tawarannya menarik perhatian seperti beli satu percuma dua membuat kita tertarik untuk membelinya.
- Menggunakan Kad Kredit Sebagai Tambahan Pendapatan

Ini adalah contoh tidak bijak ketika menggunakan kad kredit. Kebanyakan kad kredit membolehkan anda untuk meminjam wang dengan segera. Atas sebab itu, jangan mudah untuk menggunakan kad kredit bagi menampung perbelanjaan yang tidak mencukupi. Gunakan kemudahan kad kredit dengan bijak dan manfaatkan kelebihannya. Jangan sampai terbeban dengan hutang kad kredit dan caj bank pada kemudian hari.
- Lewat Bayar Hutang Bank

Jika anda mempunyai hutang dengan bank atau mana-mana syarikat kewangan, seperti hutang kad kredit, pinjaman kereta atau lain-lain, mereka biasanya akan mula mengenakan faedah apabila anda terlepas untuk membuat pembayaran pada masanya atau gagal membayar dengan cukup untuk menampung baki anda. Tanpa kita sedar, faedah pembayaran lewat yang dianggap sebagai caj yang kecil akan tiba-tiba menjadi jumlah yang sangat besar. Apabila anda mengambil remeh perkara ini, ia akan merugikan anda dalam jangka masa panjang.
Harus diingatkan, pengurusan kewangan peribadi yang baik bukanlah tentang jumlah duit yang anda hasilkan tetapi adalah tentang cara anda mengurus dan merancang kewangan anda.
Rujukan
- www.prubsn.com.my/ms/takaful-articles/financial-planning-helping-you-face-economic-uncertainties/
- www.investopedia.com/articles/personal-finance/100516/setting-financial-goals/
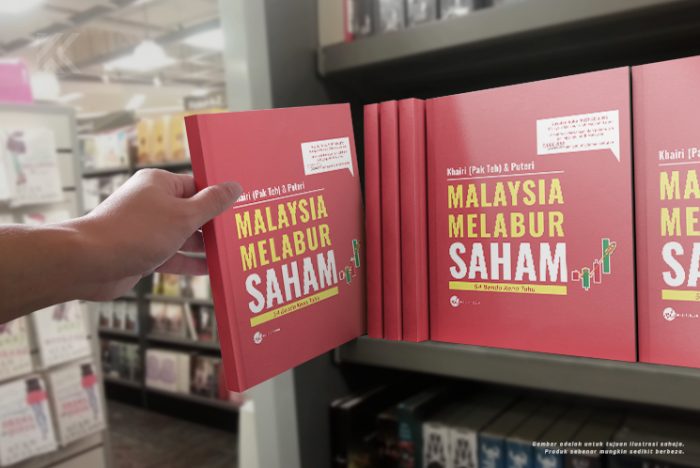
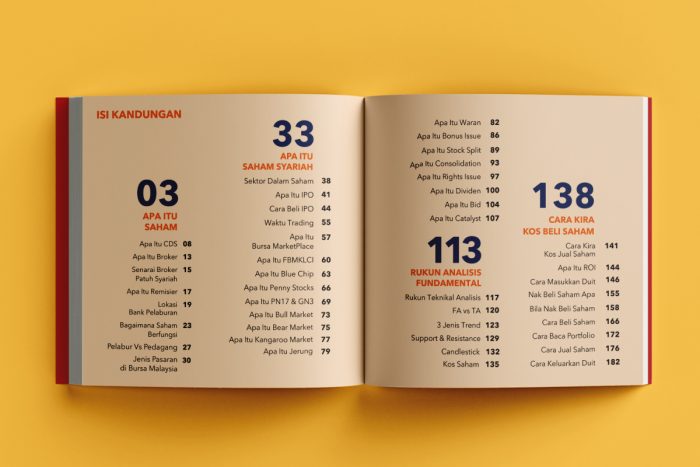
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.