5 Cara Mengatasi Masalah Inflasi

Duit inflasi

Anda mungkin seorang yang suka melabur wang yang anda ada untuk menambahkan lagi kekayaan. Walau bagaimanapun, sekiranya wang anda dilaburkan dalam pelaburan yang tidak kuat untuk bersaing dengan inflasi, anda mungkin akan kehilangan wang.

Inflasi adalah peningkatan secara beransur-ansur kos barangan dan perkhidmatan yang mungkin memakan nilai wang anda. Kuasa beli mata wang akan berkurangan kerana inflasi dan oleh itu, ia mendorong orang ramai untuk berbelanja dan menyimpan aset yang bertambah nilai.

Berdasarkan kepada sejarah, emas dan hartanah telah dilihat sebagai pelindung inflasi yang baik. Banyak aset lain yang sesuai untuk dijadikan pelaburan supaya dapat mengatasi masalah inflasi seperti yang senarai dibawah ini. 

1. Melabur Dalam Perniagaan Yang Memerlukan Modal Yang Sederhana

Dalam keadaan inflasi yang tinggi, perniagaan yang memerlukan modal yang rendah dan dapat mengekalkan keuntungan adalah sangat bagus untuk dilabur.

Perniagaan terbaik semasa inflasi adalah perniagaan yang anda beli sekali dan kemudian anda tidak perlu terus membuat pelaburan modal selepas itu.

Warren Buffet

Sebagai contoh, perniagaan dalam sektor utiliti dan kereta api sentiasa menggunakan wang pelaburan yang banyak dan tidak menguntungkan. Syarikat-syarikat dengan jenama yang kuat seperti Coca-Cola dan Apple mempunyai banyak kelebihan semasa inflasi tinggi kerana mereka tidak memerlukan modal yang banyak dan dapat mengekalkan keuntungan.

2. Cari Perniagaan Yang Boleh Ditingkatkan Harga Semasa Inflasi Yang Tinggi

Gambar : Forbes

Kuasa harga adalah salah satu ciri yang paling penting dalam menilai perniagaan. Sekiranya anda dapat meningkatkan harga tanpa kehilangan perniagaan kepada pesaing, anda mempunyai perniagaan yang sangat baik. Sekiranya syarikat dapat menaikkan harga, ia mempunyai kelebihan yang signifikan semasa inflasi yang tinggi kerana dapat mengimbangi kenaikan kosnya.

Syarikat yang mempunyai sedikit pesaing seperti Google, Microsoft dan Facebook menunjukkan prestasi yang baik semasa inflasi yang tinggi kerana mereka dapat meningkatkan harga jualan selaras dengan peningkatan kos. 

3. Melabur Ke Atas Diri Sendiri

Melabur dalam kemahiran anda adalah salah satu strategi yang paling berkesan untuk mengekalkan dan meningkatkan kuasa beli anda dari masa ke masa. Pakar bedah atau peguam termahir mendapat manfaat daripada pendidikan yang dibayar dalam ‘kadar ringgit yang  lama’ tetapi boleh mengenakan bayaran pada ‘kadar ringgit semasa’ untuk perkhidmatan mereka tanpa perlu kembali ke universiti setiap kali harga baru dikenakan kepada pelanggan.

Ijazah lanjutan mungkin mahal tetapi ia juga dapat membantu anda mengembangkan kepakaran anda dan menjadikan anda pekerja yang berharga pada masa akan datang. Meningkatkan nilai diri anda kepada syarikat dan pelanggan akan membolehkan anda menuntut jumlah gaji yang munasabah dari masa ke masa.

4. Pelaburan Dalam Hartanah

Hartanah mengikut sejarah merupakan pelaburan yang kukuh dan sangat sesuai semasa inflasi yang tinggi. Apabila banyak wang dipasaran bersaing untuk jumlah barangan yang sama, harga barang-barang akan meningkat. Pada tahun 2021, kadar inflasi adalah kira-kira 5%, manakala kadar faedah akaun simpanan purata adalah sekitar 0.6%.

Jadi, apakah aset yang boleh memberikan pulangan pelaburan sebanyak 5%? Apabila hartanah dibeli dan dimiliki untuk jangka masa yang panjang, ia mungkin merupakan aset yang sangat berkesan untuk melindungi nilai terhadap inflasi. Rumah akan sentiasa diperlukan, tanpa mengira keadaan. Orang ramai memerlukan rumah untuk hidup, dan ia adalah keperluan asas. Sekiranya anda tidak dapat atau tidak mahu memiliki pelaburan dalam bidang hartanah, anda mungkin boleh mempertimbangkan untuk melabur dalam Real Estate Investment Trust (REIT) yang boleh menjana pulangan antara 2% hingga 8% atau lebih.

5. Pelaburan Emas

Antara semua kelas aset yang ada, emas sering dilihat sebagai pelindung nilai terhadap inflasi kerana emas sentiasa dapat mengatasi inflasi dalam jangka masa panjang. Emas sering dianggap sebagai aset yang selamat kerana ia menunjukkan prestasi yang baik apabila aset lain seperti saham menunjukkan prestasi yang buruk semasa inflasi tinggi.

Antara tahun 1973 hingga 1979, apabila kadar inflasi tahunan purata adalah 8.85%, pelaburan emas mendapat kenaikan sebanyak 32%. Membeli emas semasa inflasi tinggi dan menyimpannya mungkin akan menyebabkan risiko kehilangan modal yang paling kecil dari sebarang pelaburan lain.

Seperti yang dipetik oleh Voltaire, “wang kertas akhirnya akan kembali kepada nilai intrinsiknya – iaitu sifar”. Emas adalah anugerah Tuhan yang telah tahan diuji dari masa ke masa. Wang kertas ialah produk buatan manusia yang mencerminkan kekurangan moral dan menggalakkan gaya hidup boros.

Jom tonton dan share video ini!


Artikel ini ditulis oleh Dr. Ahmad Monir Bin Abdullah. Beliau kini bertugas di Universiti Kebangsaan Malaysia (UKM) sebagai Pensyarah Kanan di Pusat Kajian Keutuhan Tadbir Urus & Akauntabiliti (Grace). Beliau mempunyai pengalaman luas sebagai ahli akademik dan juga pengamal perakaunan dalam industri.

Alhamdulillah, terkini kami telah terbitkan buku ‘Malaysia Melabur Saham’.
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Pastinya anda selalu terdengar atau terbaca tentang peluang menggandakan pendapatan dalam pasaran saham patuh syariah di Bursa Malaysia. Ramai yang masih berkira-kira sebab belum berani dan tak pasti.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa.

Anda nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak dapat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
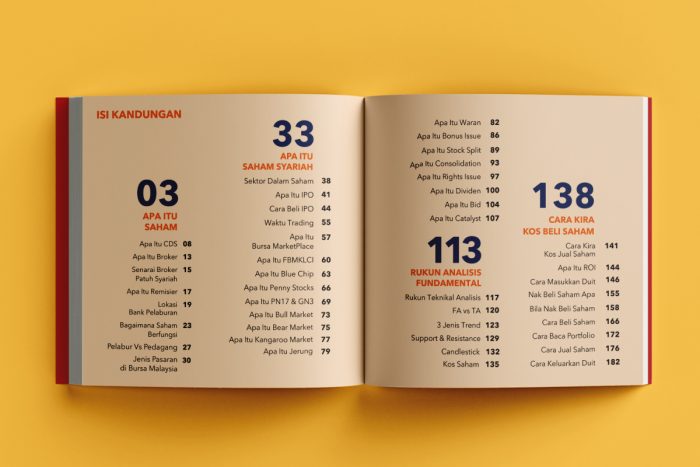
Miliki Buku Ini Sekarang!!

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
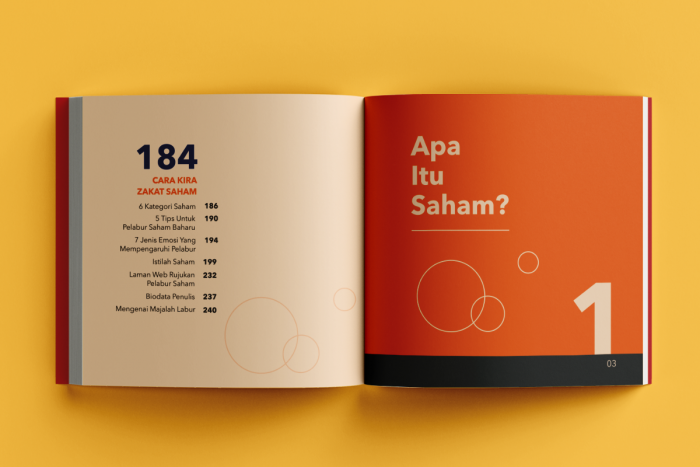
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee
Previous ArticleNext Article

KWSP Suami Meninggal: Boleh Isteri Tuntut Sebagai Harta Sepencarian?

Selama ini, apabila seorang suami meninggal dunia, ramai mungkin menganggap wang KWSP yang ditinggalkan akan terus menjadi harta pusaka dan dibahagikan kepada waris mengikut faraid.

Namun, perkembangan hukum dan keputusan Mahkamah Syariah menunjukkan perkara ini sebenarnya lebih kompleks.

Pada September 2025, Muzakarah Jawatankuasa Muzakarah Majlis Kebangsaan Bagi Hal Ehwal Agama Islam Malaysia (MKI) Kali Ke-128 memutuskan bahawa tuntutan harta sepencarian terhadap wang KWSP oleh ahli beragama Islam adalah diharuskan, tertakluk kepada pertimbangan dan keputusan Mahkamah Syariah.

Keputusan ini membawa satu implikasi penting kepada pasangan yang berkahwin.

Wang KWSP tidak semestinya keseluruhannya menjadi harta pusaka untuk difaraidkan.

Sekiranya Mahkamah Syariah memutuskan sebahagian wang tersebut merupakan hak harta sepencarian pasangan, bahagian itu akan diberikan kepada pasangan terlebih dahulu. Bahagian yang diperintahkan sebagai harta sepencarian tersebut pula tidak dikira sebagai harta pusaka pencarum dan tidak tertakluk kepada pembahagian faraid.

Tetapi sebenarnya, isu ini bukan bermula pada 2025

Menariknya, beberapa negeri sudah mempunyai perkembangan berkaitan isu ini sebelum keputusan Muzakarah Kebangsaan tersebut.

Kelantan: kes KWSP sebagai harta sepencarian sejak 2000-an

Antara kes yang sering dirujuk ialah Norhayati binti Yusoff lwn Ahmad Shah bin Ahmad Tabrani, yang diputuskan di Mahkamah Tinggi Syariah Kota Bharu, Kelantan.

Dalam kes tersebut, wang KWSP suami menjadi antara aset yang dituntut sebagai harta sepencarian.

Mahkamah mengiktiraf konsep sumbangan tidak langsung isteri. Walaupun isteri mungkin tidak membuat caruman KWSP secara langsung, sumbangan kepada rumah tangga boleh menjadi faktor dalam menentukan hak harta sepencarian.

Ini penting kerana ia menunjukkan bahawa persoalan harta sepencarian bukan semata-mata tentang siapa yang memasukkan duit ke dalam akaun.

Sumbangan pasangan kepada rumah tangga juga boleh mempunyai nilai dari sudut undang-undang Syariah.

Selangor pula mempunyai pendirian yang jelas

Dalam panduan Jabatan Mufti Selangor pada 2020 berkaitan wang KWSP selepas kematian suami, dinyatakan bahawa isteri boleh membuat tuntutan harta sepencarian sepanjang tempoh perkahwinan dengan arwah suami sebelum lebihan harta tersebut dibahagikan mengikut faraid.

Kemudian pada 2023, Selangor mempunyai fatwa khusus berkaitan harta sepencarian selepas kematian salah satu pihak dalam perkahwinan. Rujuk Fatwa Tentang Harta Sepencarian Selepas Kematian Salah Satu Pihak Dalam Perkahwinan Di Negeri Selangor.

Ini menunjukkan konsep tuntutan harta sepencarian selepas kematian bukan sesuatu yang hanya muncul selepas keputusan MKI pada 2025.

Johor: daripada pendirian lama kepada pendekatan baharu

Pendirian terdahulu di Johor menyatakan wang KWSP pencarum yang meninggal dunia merupakan harta pusaka dan tidak boleh dianggap sebagai harta sepencarian. Fatwa Johor yang lebih lama, dikeluarkan pada 2013, menyatakan:

“Apabila pencarum KWSP meninggal, wang KWSP ialah harta pusaka dan perlu difaraidkan; ia tidak boleh dijadikan harta sepencarian.

Namun, selepas keputusan MKI 2025, Johor mengambil pendekatan baharu yang membenarkan tuntutan harta sepencarian terhadap wang KWSP bagi ahli beragama Islam yang layak, tertakluk kepada keputusan Mahkamah Syariah. Rujuk Keputusan Jawatankuasa Fatwa Negeri Johor.

Perubahan ini menunjukkan bagaimana pendirian berkaitan KWSP dan harta sepencarian boleh berkembang mengikut keputusan hukum dan kerangka undang-undang semasa.

NegeriKedudukan yang ditemuiTahun / status
KelantanAda kes Mahkamah Tinggi Syariah yang membenarkan tuntutan terhadap KWSP sebagai harta sepencarian; turut ada fatwa berkaitan tuntutan harta sepencarian selepas kematianKes 2006; Fatwa Negeri 2002
SelangorSecara rasmi mengiktiraf bahawa selepas kematian salah satu pihak, pasangan boleh menuntut harta sepencarian. Soal jawab Mufti Selangor juga secara jelas menyebut isteri boleh menuntut harta sepencarian terhadap KWSP arwah sebelum baki difaraidkanFatwa 2023; panduan 2020
JohorDahulu berpendirian sebaliknya: KWSP ialah harta pusaka dan tidak boleh dijadikan harta sepencarian. Tetapi pada 2026, Jawatankuasa Fatwa Negeri Johor mengeluarkan keputusan baharu yang membenarkan tuntutan KWSP sebagai harta sepencarian, selaras dengan MKI 20252013 → berubah 2026
SarawakPernah memutuskan wang caruman KWSP tidak boleh dianggap harta sepencarian, sebaliknya harta pusaka yang difaraidkanKeputusan terdahulu

Jadi, apa maksudnya kepada pasangan?

Kita ambil contoh mudah.

Katakan seorang suami meninggal dunia dan meninggalkan RM500,000 dalam KWSP.

Isteri membuat tuntutan harta sepencarian.

Jika Mahkamah Syariah selepas mempertimbangkan tuntutan tersebut memutuskan bahawa RM150,000 adalah hak harta sepencarian isteri, maka RM150,000 itu bukan lagi sebahagian daripada harta pusaka suami untuk difaraidkan.

Baki RM350,000 pula barulah menjadi sebahagian daripada harta pusaka, tertakluk kepada proses pengurusan pusaka dan pembahagian mengikut faraid.

Jadi bukan bermaksud:

“Isteri automatik dapat separuh KWSP.”

Tidak.

Yang betul ialah:

“Isteri yang layak boleh membuat tuntutan, dan jumlah yang menjadi harta sepencarian bergantung kepada keputusan Mahkamah Syariah.”

Kenapa perkara ini penting untuk perancangan pusaka?

Sebab ramai orang melihat KWSP hanya daripada sudut simpanan persaraan.

Tetapi apabila berlaku kematian, ia menjadi sebahagian daripada proses pengurusan harta si mati.

Dalam konteks pasangan Islam, terdapat beberapa perkara yang perlu dibezakan:

Pertama, harta sepencarian.

Ini ialah tuntutan pasangan terhadap harta yang diperoleh sepanjang tempoh perkahwinan, tertakluk kepada undang-undang dan keputusan Mahkamah Syariah.

Kedua, harta pusaka.

Selepas hak-hak yang berkaitan seperti harta sepencarian ditentukan, baki harta si mati boleh menjadi harta pusaka.

Ketiga, faraid.

Baki harta pusaka kemudiannya dibahagikan kepada waris yang berhak mengikut hukum faraid.

Sebab itu seseorang tidak boleh terus melihat angka KWSP dan berkata:

“Ini semua akan difaraidkan.”

Ia bergantung kepada keadaan dan, bagi tuntutan harta sepencarian, keputusan Mahkamah Syariah.

Namun, jangan salah faham

Keputusan MKI 2025 bukan bermaksud setiap isteri automatik mendapat sebahagian daripada KWSP suami.

Ia hanya membuka ruang bahawa tuntutan tersebut diharuskan.

Tuntutan masih perlu dibuat dan dipertimbangkan oleh Mahkamah Syariah.

Jumlahnya juga tidak semestinya 50:50.

Mahkamah boleh melihat kepada pelbagai faktor dan bukti berkaitan sumbangan pasangan serta keadaan harta yang dituntut.

Satu lagi perkara penting ialah status keputusan hukum tersebut di setiap negeri. Keputusan Muzakarah MKI perlu dilihat bersama peruntukan dan proses undang-undang Syariah negeri masing-masing.

Daripada “siapa dapat KWSP?” kepada “apa hak setiap pihak?”

Ini sebenarnya perubahan cara kita melihat perancangan pusaka.

Bila seorang suami meninggal dunia, persoalannya bukan semata-mata:

“Berapa banyak isteri dapat?”

Tetapi:

“Apakah hak isteri sebagai pasangan? Apakah yang menjadi harta sepencarian? Apakah yang benar-benar menjadi harta pusaka? Dan siapa yang berhak menerima baki tersebut melalui faraid?”

Perbezaan ini nampak kecil, tetapi dari sudut nilai harta, ia boleh menjadi sangat besar.

Lebih-lebih lagi bagi keluarga yang mempunyai simpanan KWSP jutaan ringgit.

Maka, bagi pasangan yang beragama Islam, memahami kedudukan harta sepencarian dan faraid semasa masih hidup jauh lebih baik daripada cuba memahami semuanya selepas berlaku kematian.

KWSP bukan sekadar soal berapa banyak kita berjaya kumpul. Kita juga perlu tahu bagaimana wang itu akan diurus apabila kita sudah tiada.

Penafian: Artikel ini bertujuan memberikan maklumat umum dan bukan nasihat undang-undang, fatwa atau nasihat kewangan. Kedudukan harta sepencarian, tuntutan wang KWSP dan proses pembahagian harta pusaka boleh berbeza mengikut negeri, fakta kes dan keputusan Mahkamah Syariah. Pembaca disarankan mendapatkan nasihat daripada peguam syarie, pihak berkuasa agama negeri atau pihak yang berkelayakan sebelum membuat sebarang tuntutan atau keputusan berkaitan harta pusaka.