7 Tips Untuk Menjadi Miskin

Selama ini kami banyak berkongsi tips-tips pengurusan kewangan supaya anak-anak muda tak terjerumus ke lembah kemiskinan.

Apa kata kali ini kami berkongsi pula tips yang sebaliknya.

Nota : Namun kami tidak bertanggungjawab sekiranya tips ini gagal membuatkan anda menjadi miskin.

1. Gaji Baru RM3,500, Tapi Pastikan Lifestyle Serupa Founder Produk Kosmetik

Kereta mesti nak beli yang import. Tiap 7 tahun tukar baru. Telefon mesti kena upgrade tiap kali keluar model baru. Baju mesti beli dekat KLCC. Jam paling cikai pun jenama G-Shock. Setiap bulan pastikan pergi melancong, luar negara lebih afdal

Tak usah acah-acah kaya sangat, sebab benda tu hanya boleh buat korang rasa puas hati seminggu dua saja.

2. Pastikan Belanja Dulu Baru Simpan

Mungkin ramai suka belanja dulu baru simpan sebab dari bangku sekolah lagi tiap kali mak ayah bagi duit mesti dia pesan ‘nah duit ni buat belanja, kalau ada lebih simpan’.

Zaman sekarang ni kalau kau belanja dulu lepas tu baru simpan memang menuju ke jalan kemiskinan.

Apa kata bulan depan bila dapat gaji terus simpan 10%. Jangan kacau duit tu dan jangan keluarkan. Kalau boleh, kumpul dan park duit tu beli saham ‘blue chip’ dekat Bursa Malaysia atau Wall Street. Mana tahu harga saham tu naik macam saham Tesla.

Baca juga 5 Apps dan Web Seorang Pelabur Saham Global Perlu Tahu dan 10 Perkara Mengenai Saham Coca-Cola dan Pepsi Yang Anda Kena Tahu

3. Percaya Bahawa Menyewa Itu Tanda Kau Gagal
Ini adalah salah faham yang biasa. Walaupun terdapat kebaikan dan keburukan bila cerita tentang Sewa Vs Beli ni, apa yang pasti menyewa tu bukan satu dosa.

Kalau beli, kita dapat menikmati kenaikan harga rumah, jadi nanti boleh dijual semula atau refinance apabila harga naik – dapat cash. Kalau sewa pula, kita ada duit lebihan untuk dilabur atau dikembangkan, boleh jual beli saham – untung dapat cash, silap haribulan dividen pun dapat.

4. Takut Nak Sedekah

Tak jatuh miskin jika kita bersedekah. Bersedekahlah pada mereka yang memerlukan. Bagilah pada mak ayah kita, anak yatim piatu, ibu tunggal yang susah atau bagi pada pelajar-pelajar di Universiti kerana dengarnya ramai ikat perut. Sekali-sekala, belanjalah juga kawan-kawan kita makan.

Allah SWT berfirman di dalam surah Saba’, ayat 34 yang bermaksud: “Katakanlah! Sesungguhnya, Tuhanku melapangkan rezeki dan menyekatnya kepada siapa yang Dia kehendaki di antara hamba-hamba-Nya; Dan apa sahaja yang kamu berikan, Allah akan menggantinya dan Dialah Pemberi Rezeki yang terbaik.”

Bukankah jelas dengan memberi kepada orang lain, Allah akan memberi dan menggantinya dengan benda yang lebih baik? Ke korang tak yakin dengan ayat Al-Quran atas ni?

5. Bayar Minimum

Semua benda bila beli nak ‘swipe-swipe’ / guna kad kredit tetapi kalau istiqamah bayar MINIMUM saja setiap bulan, itu memang jalan yang lurus ke arah kemiskinan.

Cubalah sendiri.

6. Yakin Takaful Itu Tak Penting

Statistik 2018 kata hanya 15% rakyat Malaysia ada Takaful. Jika dilihat daripada segi bilangan, sekarang ini terdapat sekitar 18.9 juta rakyat Malaysia yang beragama Islam. Seandainya dianggarkan kesemua 15% yang memiliki pelan perlindungan Takaful tadi adalah beragama Islam, ini bermakna masih terdapat sekitar 16.1 juta yang tidak memiliki perlindungan.

Kesihatan adalah anugerah yang tidak ternilai. Jadi, kalau sanggup bergolok bergadai / pinjam Ah Long masa nak bayar bil hospital yang puluhan ribu, tak perlu layan ejen Takaful yang datang menghimpit.

Tak payah juga ambil Takaful kalau yakin ada DNA Captain Marvel.

Baca juga 6 Sebab Orang Lari Daripada Ejen Takaful

7. Tak Follow Facebook Anak-Anak Ahmad

Korang kenal dengan Tuan Azizul Azli Ahmad atau Tuan Hj Asri Ahmad?

Daripada follow influencer yang bukan-bukan dan hari-hari meroyan menagih perhatian, baik follow anak-anak Ahmad ini. Jika belum ikut, maka lengkaplah tips ini. 


Bagi mereka yang dalam tekanan hutang, redha dengan keadaan tersebut, namun tetap perlu usaha untuk mendapat rezeki yang diberkati- walaupun sedikit, ia pastinya dapat membantu kewangan.

Kesemua ini adalah cabaran dan dugaan Allah SWT. Apa yang perlu dilakukan mungkin hanya sedikit perubahan. Sedikit perubahan boleh mengubah semula perjalanan untuk mencapai matlamat kewangan kita.

Pada asasnya, untuk hidup senang (tak miskin), korang hanya perlu buat dua perkara ni:

Sama ada mengurangkan perbelanjaan, atau menambahkan pendapatan, atau kedua-duanya sekali. 

P/S : Tips ini adalah hasil dari apa yang saya belajar dari orang-orang yang sentiasa mengeluh dengan kehidupan mereka.


Alhamdulillah, terkini kami telah terbitkan buku ‘Malaysia Melabur Saham’.
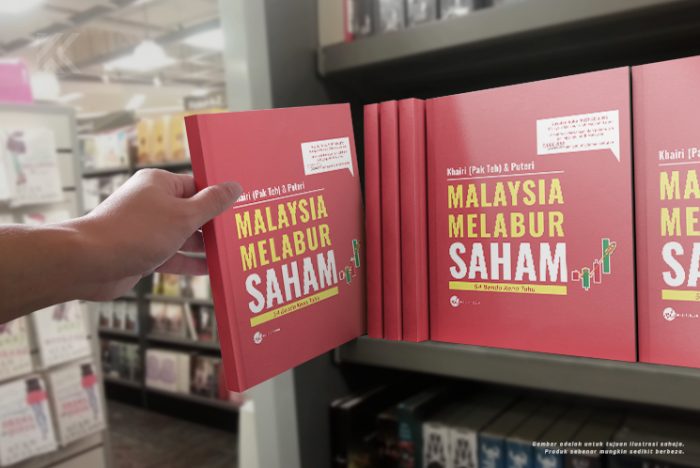
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Pastinya anda selalu terdengar atau terbaca tentang peluang menggandakan pendapatan dalam pasaran saham patuh syariah di Bursa Malaysia. Ramai yang masih berkira-kira sebab belum berani dan tak pasti.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa.

Anda nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak dapat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
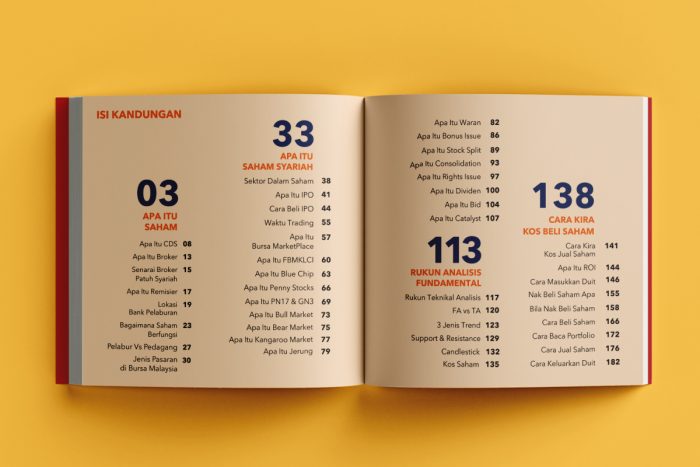
Miliki Buku Ini Sekarang!!

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
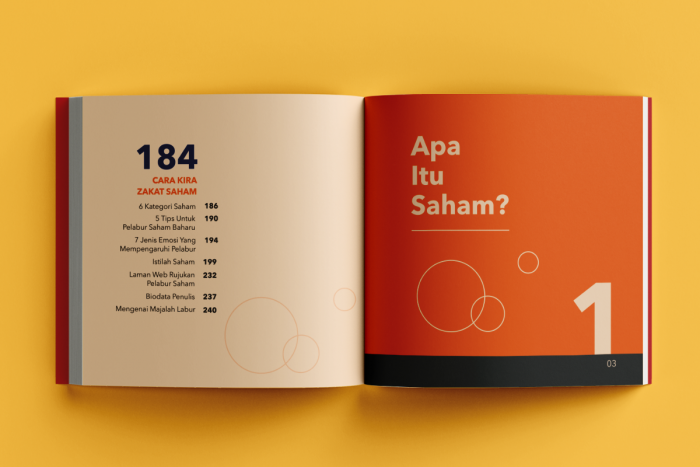
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

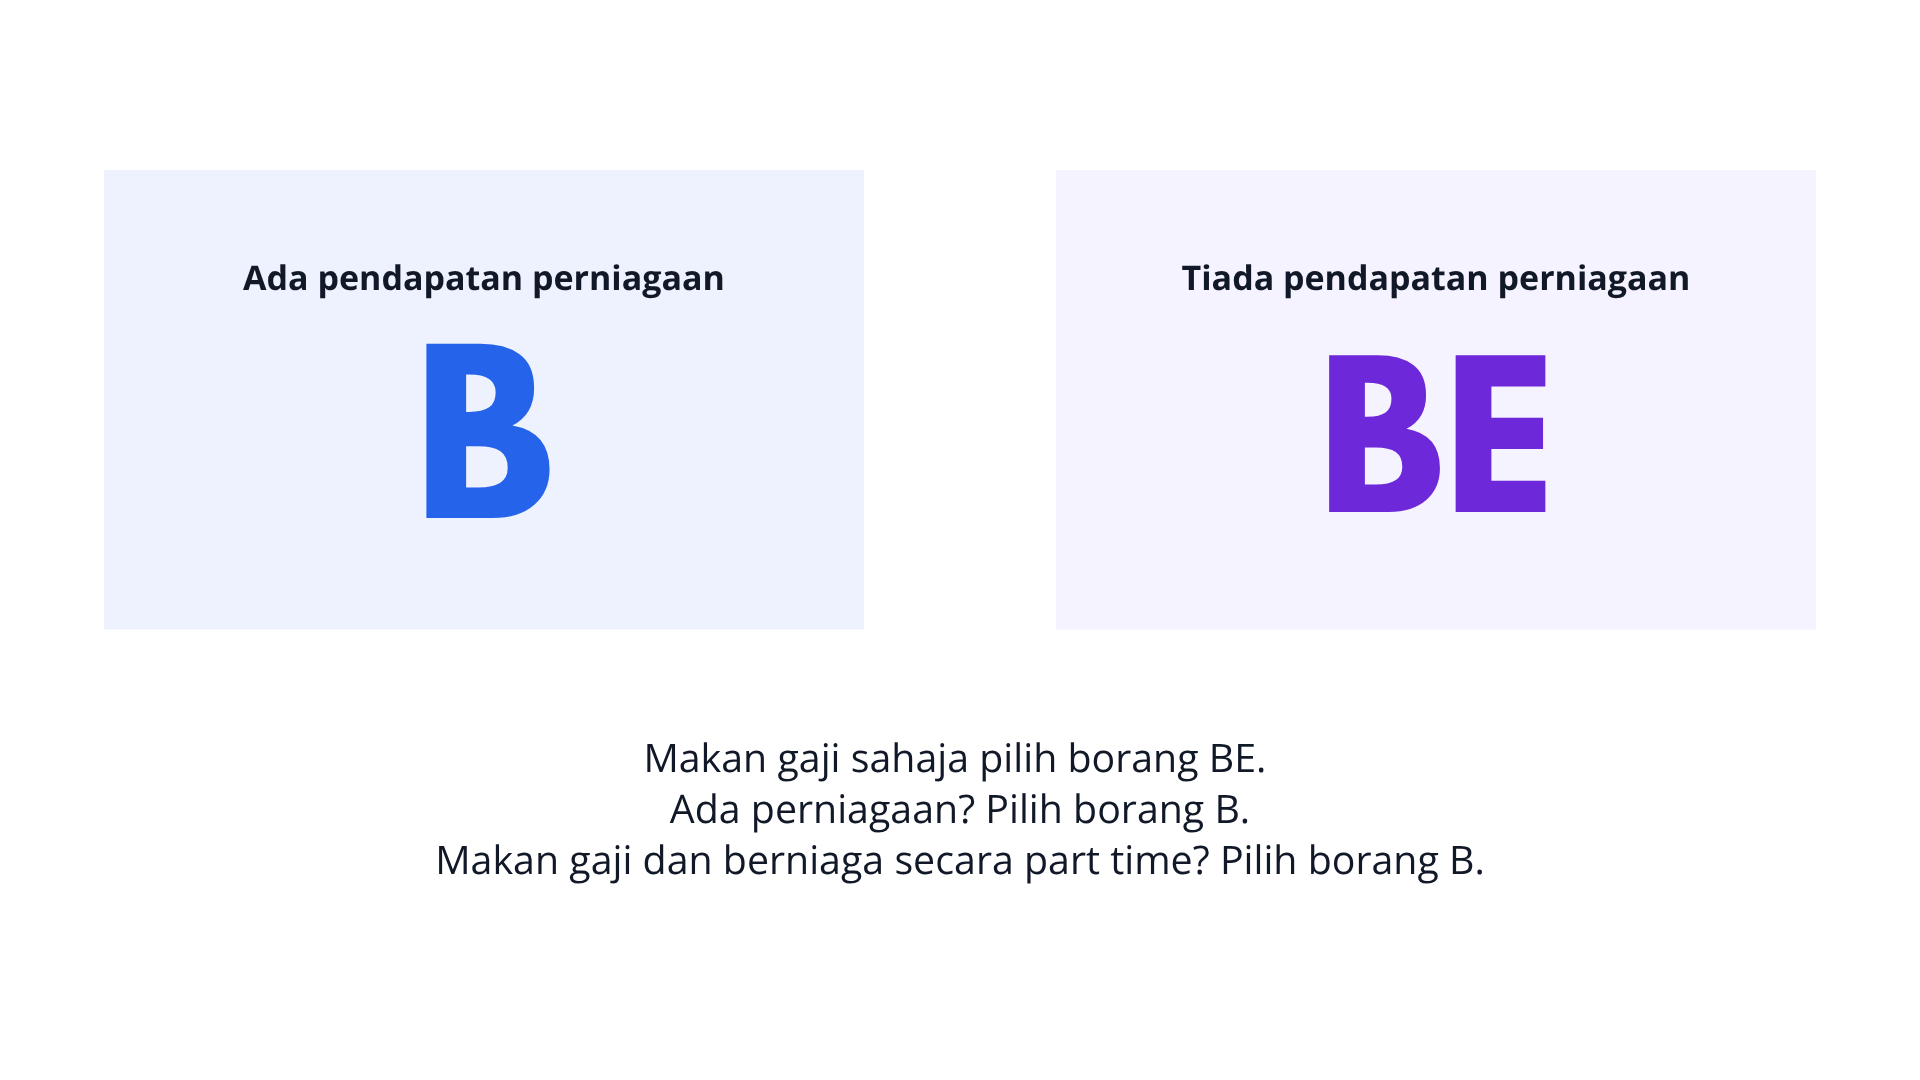
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

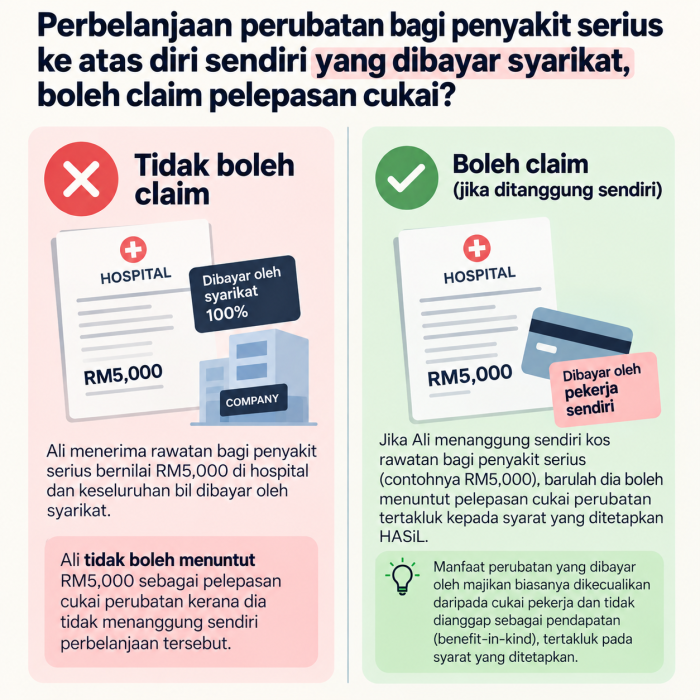
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.