Sub Topik
Kalau kita tidak merancang, maka kita merancang untuk gagal. Kemahiran menguruskan wang adalah ilmu yang semakin penting dan berlumba-lumba orang ramai ingin mempelajarinya.
Ada orang pandai menjana pendapatan yang tinggi, tetapi tidak pandai pula menguruskan duit gaji dan kekayaan yang diperoleh. Inilah lumrah kehidupan di bandar, di mana kita sibuk dengan kerjaya kita, sehingga lupa untuk mengurus kewangan sendiri dan keluarga.
Sepatutnya kekayaan yang diperoleh itu diuruskan dengan baik, supaya setiap tahun pembayaran zakat kita bertambah, waris-waris kita mempunyai wang yang cukup apabila kita tiada lagi di muka bumi, dan dapat juga ianya disumbang semula kepada masyarakat dalam bentuk sedekah dan wakaf.
Zaman serba moden ini juga, golongan wanita sudah independent dan tidak hanya bergantung kepada pendapatan suami semata-mata. Ini kerana ramai golongan profesional juga adalah terdiri daripada kaum wanita. Jadi, adalah tidak wajar jika hanya menunggu suami sahaja memulakan pengurusan kewangan. Jika suami tidak mahu memulakan, anda seharusnya memulakan langkah untuk masa depan anda dan anak-anak.
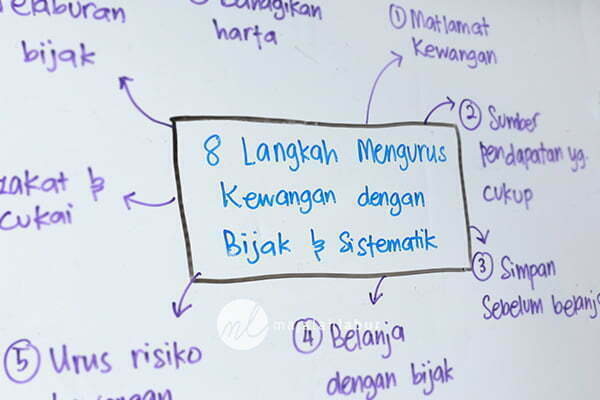
Berikut adalah 8 langkah untuk mengurus kewangan dengan bijak dan sistematik:
1. Mempunyai Matlamat Kewangan
Anda mesti tahu apa yang anda mahukan dalam hidup. Misalnya, apa yang anda mahu pada usia persaraan? Apakah simpanan untuk persaraan nanti adalah mencukupi jika diambil kira faktor-faktor kenaikan kos sara hidup, inflasi yang berlaku saban tahun? Benar, barangkali persaraan itu hanya berlaku lagi 10, 20, 30 tahun akan datang? Namun anda harus ingat buah durian yang dimakan hari ini pokoknya bukan ditanam semalam.
Pengurusan kewangan yang baik membabitkan matlamat kewangan jangka pendek – sederhana – panjang. Mulakan dengan matlamat paling jauh. Apabila kita mempunyai satu pandangan jauh, kita telah menetapkan langkah yang betul untuk berjaya. Kerana itulah Islam menyuruh kita berfikir mengenai mati, kerana keyakinan kita mengenai syurga neraka, kehidupan alam akhirat menyebabkan kita bersungguh-sungguh bekerja dengan penuh amanah di dunia.
2. Mempunyai Sumber Pendapatan yang Mencukupi
Dalam surah Yusuf, ayat 47 ada menyebut tentang kepentingan menanam selama 7 tahun dengan bersungguh-sungguh. Ya, bukan sekadar menanam, tetapi menanam dengan bersungguh-sungguh. Dalam erti kata lain, sama ada kita makan gaji atau bekerja sendiri kita perlu benar-benar berjaya (termasuklah memperoleh gaji tinggi) dalam bidang kita. 7 tahun zaman senang itu tadi adalah untuk menghadapi 7 tahun zaman susah. Jika kita tidak mempunyai pendapatan yang mencukupi maka sukar untuk mempunyai simpanan yang mencukupi kerana kos sara hidup yang semakin meningkat.
Hari ini mempunyai satu sumber pendapatan sahaja adalah tidak mencukupi. Paling kurang kena ada pendapatan kedua iaitu dari sumber pelaburan.
3. Simpan Sebelum Belanja
Ayat 47, surah Yusuf juga menyebut dengan jelas hasil-hasil tanaman itu tadi perlu disimpan dalam bentuk tangkai dahulu selebihnya baru makan. Itulah panduan yang terbaik, iaitu menyimpan dahulu selebihnya baru dibelanjakan. Ini adalah satu petunjuk agar kita semua mempunyai disiplin atau habit delay gratification iaitu menangguhkan kepuasan.
Sekiranya anda membelanjakan semua pendapatan terlebih dahulu dan jika ada lebih baru simpan, maka itulah langkah paling berkesan untuk mencipta masalah kewangan yang kronik pada masa akan datang. Jadi, gunakan formula ini
Gaji – Simpanan = Belanja
4. Berbelanja Dengan Bijak
Anda perlu menyusun keutamaan perbelanjaan. Bermula dengan keperluan-keperluan asas hidup iaitu untuk makan, minum, pakaian, tempat tinggal, pendidikan dan kesihatan. Disusuli dengan kehendak-kehendak kemudian barulah kemewahan.
Dalam hal ini, penyata kewangan (financial statement) peribadi memainkan peranan penting sebagai langkah pertama untuk berumla. Angka-angka dalam penyata kewanganan adalah data terbaik yang anda ada sama ada selama ini anda sebenarnya banyak berbelanja untuk harta (asset) atau pun beban (liability)
Dari Penyata kewangan juga dapat menentukan sama ada kita patut menumpukan membaiki aliran tunai, menyelesaikan hutang atau dapat terus memulakan pelaburan secara serius.

5. Menguruskan Risiko Kewangan
Risiko kewangan adalah sesuatu yang tidak dapat dihapuskan sepenuhnya. Apa yang anda dapat buat adalah menguruskan risiko tersebut dengan efektif. Bagi kebanyakan orang, cara paling mudah menguruskan risiko kewangan adalah dengan mengambil produk-produk takaful (insurans patuh Shariah).
Dan untuk menjadi seorang yang betul-betul berjaya dalam pengurusan kewangannya, ilmu adalah sangat penting kerana produk takaful tidak mampu menguruskan semua risiko kewangan anda. Adakah ada produk takaful yang dapat melindungi anda dari inflasi, kejatuhan ekonomi atau kemerosotan bisnes?

6. Membayar Zakat & Cukai
Zakat dan sedekah merupakan proses 3+1. Dengan banyak memberi, kita dapat menyucikan harta, melindungi harta dan mengembangkan harta sekaligus. Harta-harta yang kita beri ini sama sekali tidak berkurangan, malah semakin bertambah dengan cara yang Allah sahaja yang tahu. Zakat hanya untuk harta halal, manakala harta dari sumber haram kita perlu bersihkan 100%.
Manakala cukai pula ia adalah kewajipan seorang rakyat kepada sesebuah negara. Dari duit cukai yang kita bayar, maka ia membolehkan kerajaan memberikan kita pelbagai infrastruktur asas jalan, sekolah, longkang, hospital dan keperluan lainnya.

7. Membuat Pelaburan yang Bijak
Simpanan yang kita telah buat itu antaranya adalah untuk dijadikan modal pelaburan. Tujuan pelaburan kita adalah untuk kegunaan menunaikan haji, tabung persaraan, tabung pendidikan anak-anak, tabung percutian dan apa-apa sahaja matlamat kewangan kita. Kita perlu tahu menyusun strategi pelaburan dengan bijak. Ini kerana ramai orang yang melabur, tetapi berapa ramai yang telah melabur dengan bijak ?
8. Membahagikan Harta
Setelah kita berjaya mengumpul harta, jangan lupa menyediakan exit strategy. Ini kerana kita semua pasti mati. Pastikan harta-harta anda sudah ada penama dan jika perlu boleh gunakan wasiat, hibah, wakaf, pengsiytiharan harta sepencarian dan pemegang amanah (trustee). Itu semua dibuat berdasarkan apa kemahuan anda sendiri.
Jika harta-harta ini tidak diuruskan dengan baik, sekiranya waris-waris anda pandai menguruskannya dan dapat berpakat maka senang hidup anda dalam kubur. Jika sudah berebut harta, hukum faraid pun dilanggar sahaja.
Pembahagian harta semasa hidup juga penting sekiranya anda mempunyai anak angkat, kes anak luar nikah, anak susuan, berkahwin lebih dari seorang dan tidak mempunyai anak lelaki. Jangan sampai harta beku dan orang yang kita sayang menjadi miskin sebab kelalaian kita dalam urusan ini.
Sumber Rujukan: FB Suzardi Maulan – Rancang Wang