Gaji Rendah Antara Punca Simpanan KWSP Tidak Mencukupi – Pengerusi


KUALA LUMPUR, 1 Okt (Bernama) — Struktur gaji rendah di Malaysia menjadi antara faktor utama yang menyebabkan jumlah simpanan Kumpulan Wang Simpanan Pekerja (KWSP) yang tidak mencukupi.

Pengerusi KWSP Tan Sri Mohd Zuki Ali berkata caruman yang tidak teratur, terutama dalam kalangan mereka yang menceburi ekonomi tidak formal atau ekonomi gig, juga hanya memburukkan lagi keadaan.

“Peralihan yang kian ketara ke arah kerja tidak formal telah menyebabkan semakin kurangnya individu mendapat akses terhadap skim simpanan persaraan rasmi seperti KWSP.

“Ini ditambah lagi dengan tahap celik kewangan agak rendah dan mengehadkan pemahaman orang ramai mengenai kepentingan menabung serta perancangan persaraan,” katanya dalam ucapan aluannya pada acara perasmian Bulan Literasi Kewangan 2024 di sini, hari ini.

Antara usaha bagi menaikkan gaji termasuk langkah kerajaan melaksanakan pelarasan gaji di bawah Sistem Saraan Perkhidmatan Awam (SSPA) yang akan menggantikan Sistem Saraan Malaysia (SSM) berkuatkuasa 1 Dis, 2024. 

Kerajaan juga menaikkan gaji minimum kepada RM1,500 sebulan pada 2022 daripada RM1,200 sebulan di bandar-bandar utama dan RM1,100 di bahagian lain di Malaysia pada 2020 untuk membantu menangani peningkatan kos sara hidup serta memperbaiki keadaan kewangan pekerja yang bergaji rendah.

Dalam pada itu, Mohd Zuki berkata Strategi Literasi Kewangan Kebangsaan di bawah Jaringan Pendidikan Kewangan (FEN) melaporkan sebanyak 41 peratus rakyat Malaysia bergantung kepada simpanan KWSP mereka sebagai sumber pendapatan utama untuk persaraan.

Bagaimanapun, hanya 34 peratus daripada ahli aktif KWSP di bawah usia 55 tahun menepati Kuantum Simpanan Asas yang menunjukkan setakat 30 Jun, 2024, masih ramai tidak bersedia untuk persaraan.

Mohd Zuki berkata setakat ini hanya 29 peratus daripada populasi golongan berusia menerima pencen bulanan, khususnya daripada skim pencen perkhidmatan awam dan program bantuan seperti Bantuan Warga Emas.

“Ini menyaksikan baki golongan itu bergantung sama ada dengan simpanan KWSP, simpanan peribadi, sokongan keluarga atau terus bekerja bagi menampung kos sara hidup pada usia berkenaan,” katanya.

Selain itu, beliau berkata tinjauan Agensi Kaunseling dan Pengurusan Kredit (AKPK) menunjukkan ramai pekerja bawah 40 tahun tidak aktif melakukan simpanan persaraan kerana lebih mengutamakan keperluan kewangan masa terdekat berbanding jaminan jangka panjang.

Hasil dapatan Tinjauan Penuaan dan Persaraan Malaysia menunjukkan 26 peratus responden mengakui akan terus bekerja sehingga kesihatan mereka tidak membenarkan untuk berbuat demikian, katanya.

Sehubungan itu, Mohd Zuki berkata literasi kewangan menjadi kunci bagi usaha, termasuk membantu individu membuat keputusan kewangan jangka panjang untuk persaraan.

“Bagi menyokong aspek itu, KWSP meluaskan lagi jangkauannya dengan menyediakan mekanisme, pendidikan serta bimbingan untuk membina masa depan yang terjamin,” katanya

Sementara itu, Bulan Literasi Kewangan 2024 selama sebulan yang bertemakan “Bijak Wang, Hidup Sejahtera” itu bertujuan meningkatkan aspek pengetahuan berkaitan serta memperkasa rakyat dengan kemahiran dan kaedah diperlukan untuk membuat keputusan yang lebih bermaklumat.

Ia menumpukan topik utama bagi meningkatkan kepintaran kewangan, termasuk pengurusan kewangan peribadi, pengurusan risiko, pengetahuan pelaburan, perancangan persaraan dan celik kewangan digital dengan penekanan yang kuat pada pencegahan penipuan.

Program perdana tahunan itu dianjurkan FEN yang merangkumi ahli termasuk Bank Negara Malaysia (BNM) Suruhanjaya Sekuriti Malaysia (SC), Kementerian Pendidikan Malaysia, Kementerian Pengajian Tinggi, KWSP, Permodalan Nasional Berhad (PNB), Perbadanan Insurans Deposit Malaysia (PIDM), dan AKPK.

— BERNAMA

Previous ArticleNext Article

Zakat KWSP: Kenapa Kena Bayar Walaupun Tak Keluarkan Duit?

Ramai mungkin tertanya-tanya, kalau duit KWSP masih tersimpan dan belum dikeluarkan, kenapa pula perlu bayar zakat setiap tahun?

Persoalan ini timbul selepas KWSP memperkenalkan kemudahan pembayaran Zakat Perniagaan Simpanan Shariah melalui potongan dividen tahunan. Untuk memahami rasionalnya, kita perlu melihat bagaimana Simpanan Shariah KWSP diuruskan dan bagaimana zakatnya dikira.

1. KWSP melaburkan simpanan ahli secara kolektif

Bagi Simpanan Shariah, caruman ahli dihimpunkan dalam satu portfolio pelaburan yang diuruskan oleh KWSP mengikut prinsip Syariah. Pelaburan ini menjana pulangan yang diagihkan kepada ahli dalam bentuk dividen tahunan.

Dalam urusan ini, KWSP bertindak sebagai wakil (wakil) dan pemegang amanah yang menguruskan serta melaburkan simpanan bagi pihak ahli berdasarkan akad wakalah.

2. Kenapa kena bayar zakat walaupun duit belum dikeluarkan?

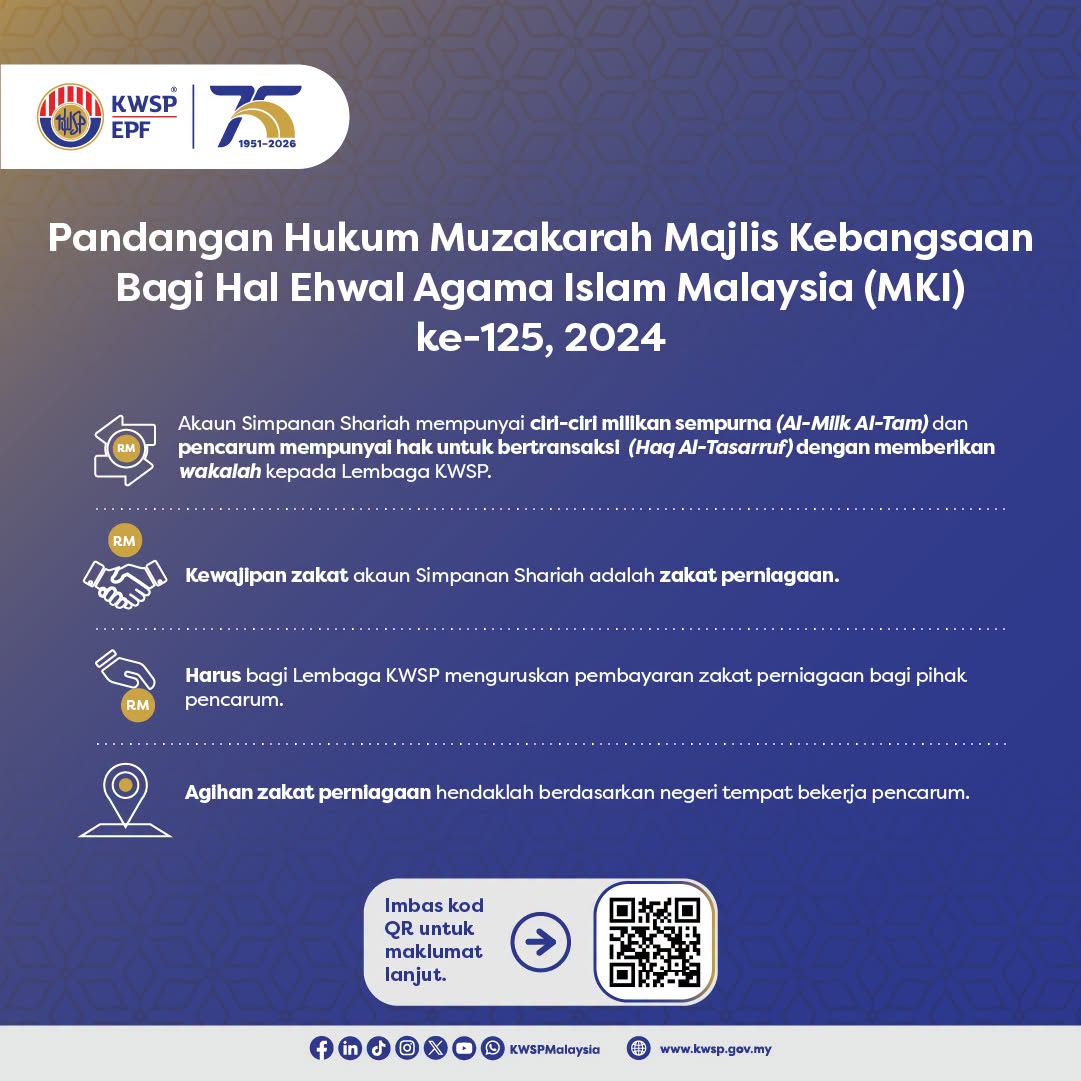
Persoalan ini telah dibincangkan dalam Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan bagi Hal Ehwal Agama Islam Malaysia (MKI) kali Ke-125 pada 24 hingga 26 September 2024.

Muzakarah memutuskan bahawa akaun Simpanan Shariah memenuhi ciri pemilikan sempurna (al-milk al-tam) dan hak untuk berurus niaga (haq al-tasarruf) melalui pemberian wakalah kepada KWSP.

Oleh itu, kewajipan zakat bagi Simpanan Shariah ditetapkan sebagai zakat perniagaan tahunan, berkuat kuasa mulai tahun kewangan 2025. Kewajipan ini tidak bergantung pada sama ada ahli sudah mengeluarkan wang daripada akaun KWSP atau belum.

3. Bagaimana pula kalau simpanan tak cukup nisab?

Ini antara perkara yang mungkin mengejutkan ramai orang.

Biasanya, zakat individu dikaitkan dengan nisab, iaitu paras minimum harta yang ditetapkan untuk mewajibkan zakat. Namun, bagi Simpanan Shariah, KWSP menguruskan dana secara kolektif atau khultah, bukannya mengasingkan pelaburan bagi setiap ahli.

Oleh itu, penentuan nisab dibuat berdasarkan keseluruhan dana terkumpul yang tertakluk kepada zakat. Jumlah tanggungan zakat setiap ahli Muslim kemudiannya ditentukan secara berkadar berdasarkan Kadar Zakat Ahli masing-masing.

Maka, kewajipan ini boleh terpakai walaupun baki simpanan seseorang ahli secara individu berada di bawah nisab.

4. Macam mana nak bayar zakat KWSP?

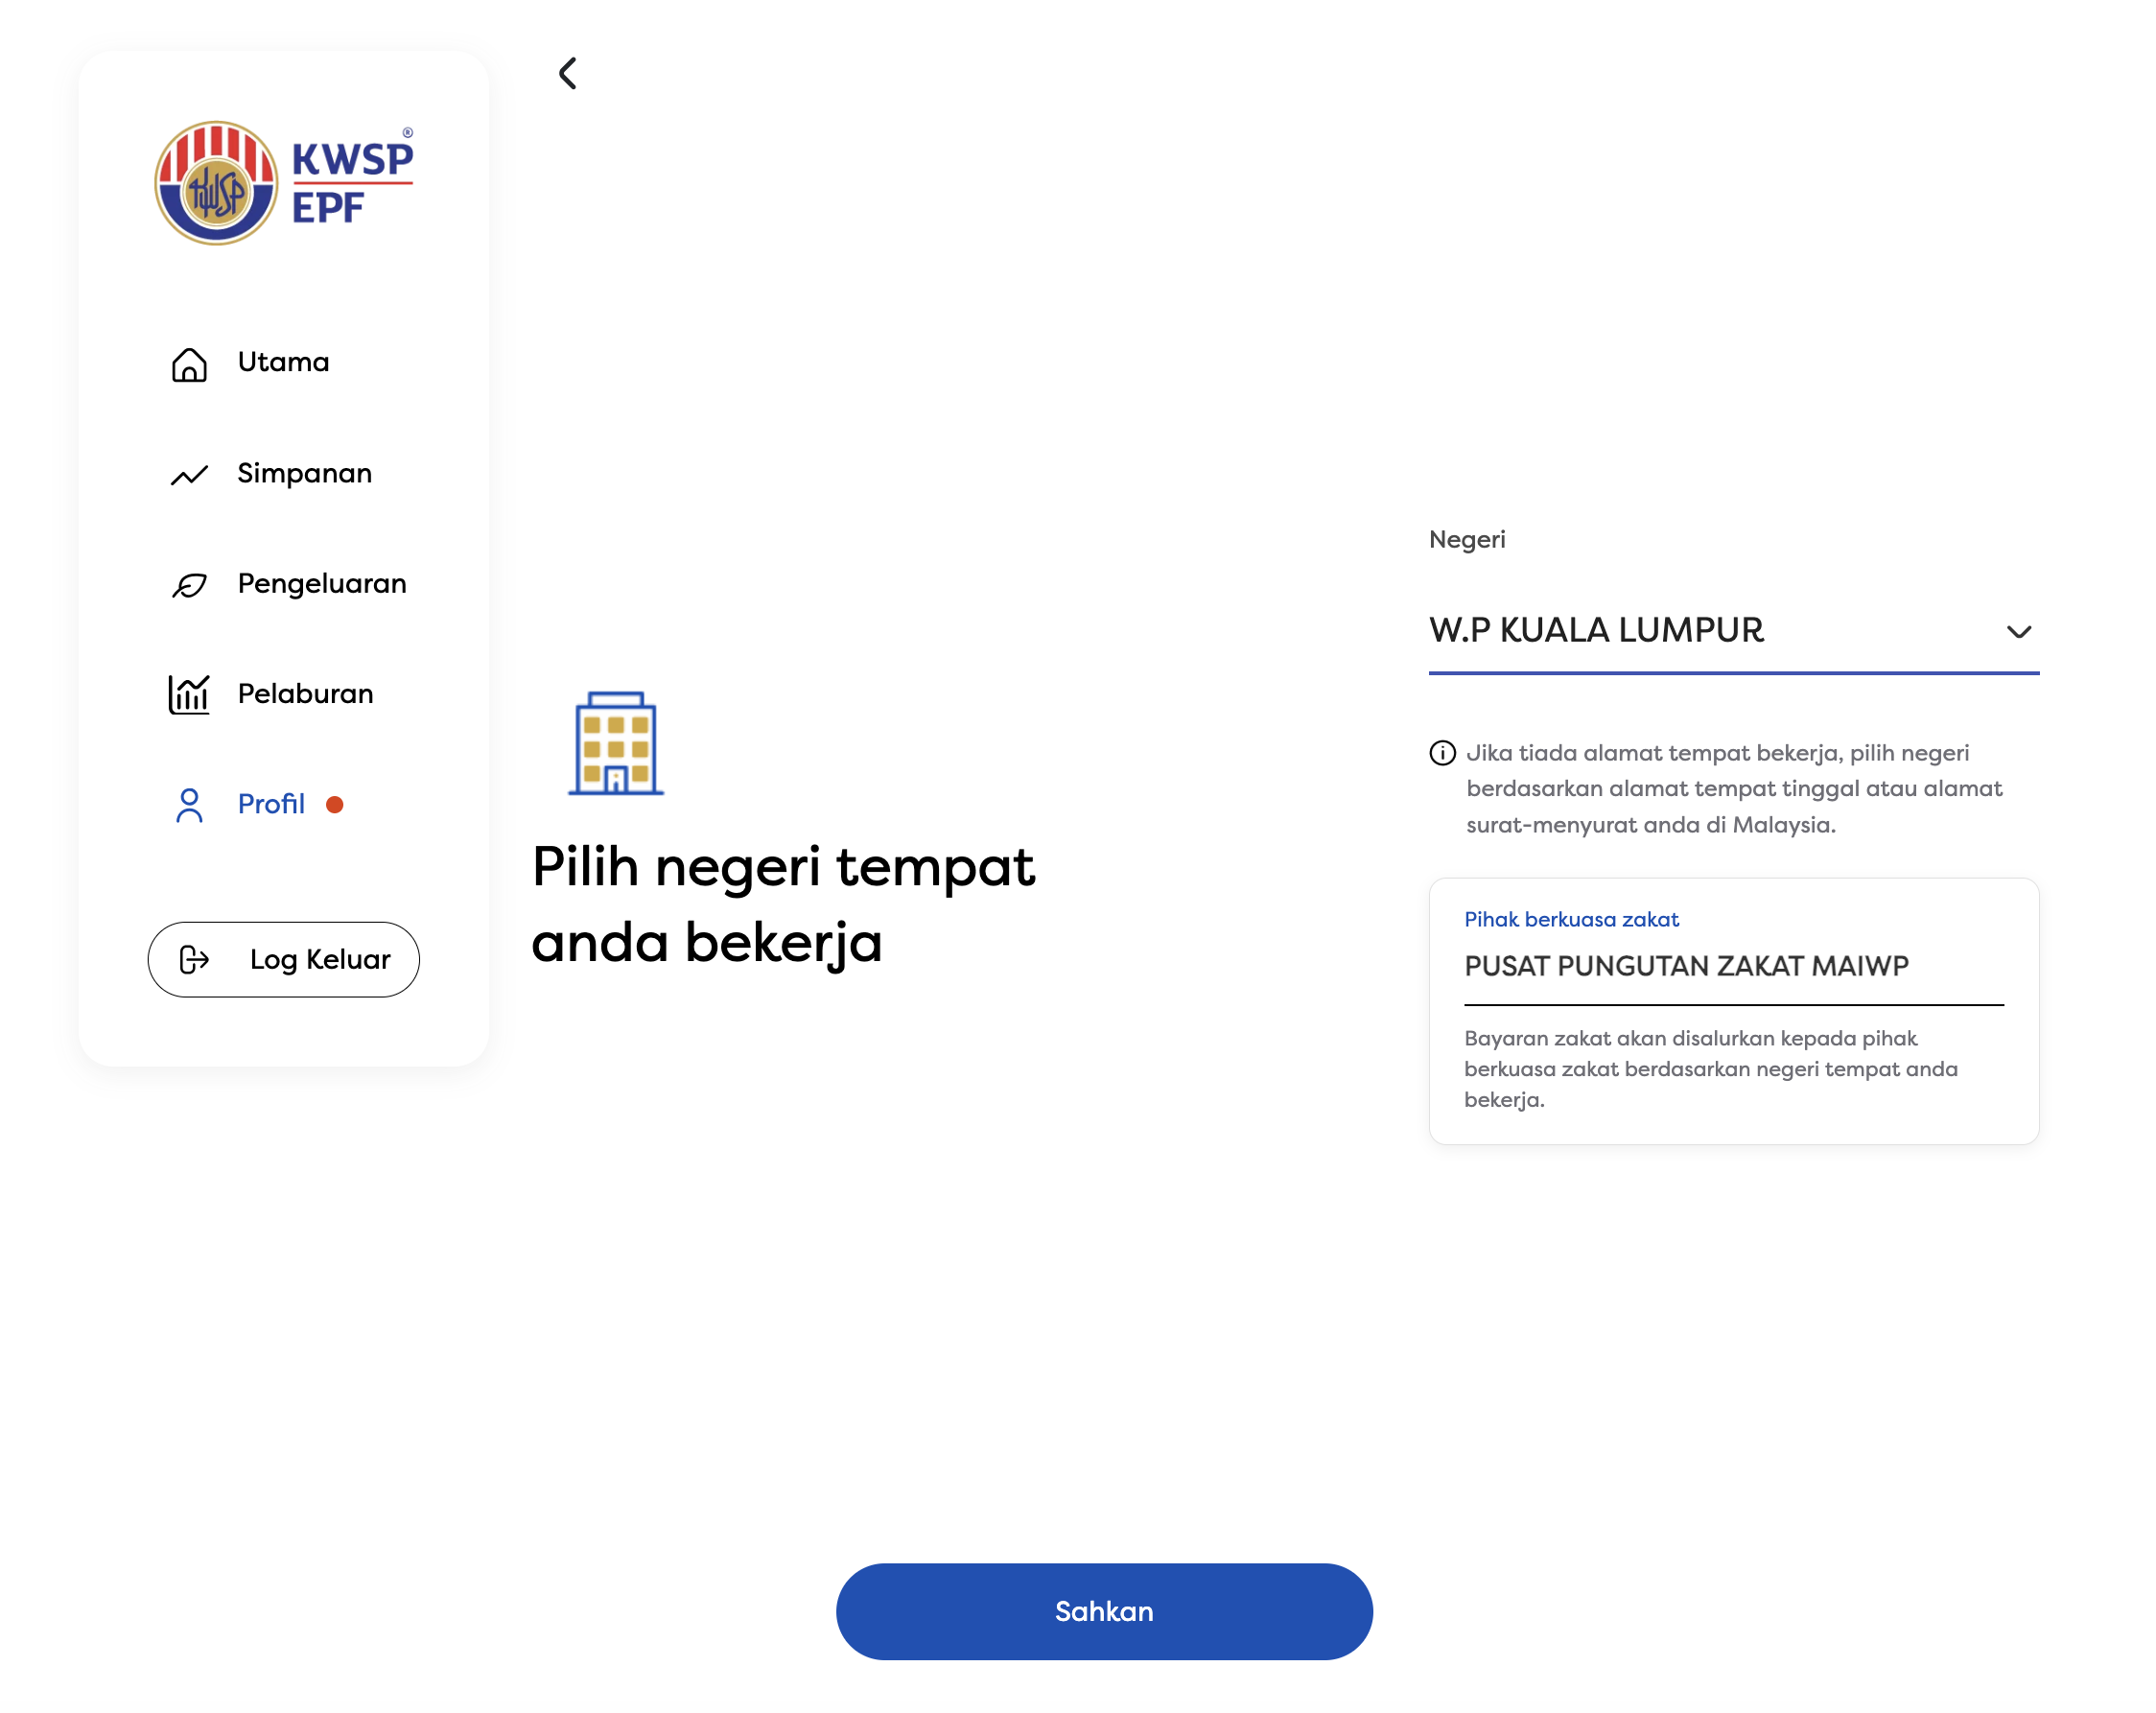
Ahli Muslim yang telah memilih Simpanan Shariah boleh memberikan persetujuan kepada KWSP untuk memotong zakat daripada dividen tahunan dan menyalurkannya kepada pihak berkuasa zakat negeri berkaitan.

Pilihan ini boleh dibuat melalui KWSP i-Akaun, portal i-Akaun (Ahli), Self-Service Terminal (SST) atau pejabat KWSP.

Cara mengaktifkan kemudahan zakat KWSP:

  1. Buka KWSP i-Akaun dan tekan menu Profil.
  2. Pilih menu Zakat.
  3. Buat pilihan untuk mewakilkan KWSP menguruskan pembayaran zakat bagi Simpanan Shariah anda.
  4. Lengkapkan maklumat dan sahkan pilihan.

Jika tidak memilih kemudahan potongan dividen, ahli tetap bertanggungjawab menguruskan pembayaran zakat perniagaan Simpanan Shariah sendiri berdasarkan kadar yang dimaklumkan oleh KWSP.

Kemudahan potongan ini bukan automatik; persetujuan ahli diperlukan terlebih dahulu.

5. Adakah sama dengan Simpanan Konvensional?

Tidak. Kaedah zakat bagi Simpanan Konvensional berbeza dan tertakluk kepada ketetapan serta kaedah yang berkaitan, termasuk zakat atas wang yang dikeluarkan apabila memenuhi syarat yang ditetapkan.

Bagi Simpanan Shariah yang telah dizakatkan melalui kemudahan ini, ahli tidak perlu membayar zakat sekali lagi secara berasingan atas simpanan yang sama apabila membuat pengeluaran.

Kesimpulan

Zakat KWSP ini bukan semata-mata zakat atas wang yang sudah berada dalam tangan. Bagi Simpanan Shariah, kewajipan zakat perniagaan ditentukan berdasarkan kaedah pengurusan pelaburan secara kolektif dan keputusan hukum yang berkaitan.

Kemudahan baharu KWSP ini bertujuan memudahkan ahli Muslim menunaikan kewajipan tersebut tanpa perlu menguruskan pengiraan dan pembayaran sendiri.

Satu lagi persoalan yang menarik: jika zakat ini dibayar melalui potongan dividen dan ahli menerima resit rasmi daripada pihak berkuasa zakat negeri, bolehkah bayaran tersebut dituntut sebagai rebat cukai pendapatan melalui e-Filing? Jawapannya boleh. Bayaran zakat KWSP ini boleh dituntut sebagai rebat cukai pendapatan sebab bayaran dibuat kepada pihak berkuasa zakat yang diiktiraf.