
Nabi Enggan Solat Jenazah Ke Atas Jenazah Yang Masih Berhutang

Hutang menjadikan hidup menjadi kucar kacir.
Hutang membuatkan suami isteri bergaduh.
Hutang boleh menyebabkan kemurungan/depresi.

Diriwayatkan oleh Abu Hurairah, pernah satu ketika, didatangkan satu jenazah kepada Nabi Muhammad SAW. Lalu para sahabat meminta Baginda Nabi menyempurnakan solat (jenazah) bagi jenazah tersebut. Kemudian Baginda bertanya para sahabat:

“Adakah dia (jenazah tersebut) ada meninggalkan sesuatu?”

Sahabat menjawab tiada. Kemudian Baginda bertanya lagi;

“Adakah dia mempunyai hutang?”

Sahabat kemudian menjawab. “Ada. Jenazah masih mempunyai hutang sebanyak tiga dinar.”

Baginda terus bersabda; “Solatlah kamu ke atas temanmu ini. (Nabi enggan solat jenazah).

Lalu Abu Qatadah berkata; Wahai Rasulullah, solatlah ke atas jenazah ini kerana aku akan menanggung (melunaskan) segala hutangnya.

Mak barulah akhirnya Nabi menyempurnakan solat jenazah tersebut.

(Hadis Muttafaqun Alaih)

Beratnya Isu Hutang

Kehidupan dalam dunia hari ini hampir mustahil seseorang itu dapat hidup tanpa membuat sebarang hutang. Ada yang  berhutang kerana keperluan yang mendesak dan ada juga yang sanggup berhutang kerana ingin memenuhi kemahuan dan kehendak.

Bagaimana pandangan Islam dalam isu hutang?

Islam memandang serius permasalahan hutang bahkan sehingga ayat Al-Quran yang paling panjang sekali menceritakan tentang hutang. Satu ayat dalam satu muka surat penuh hanya memperincikan masalah hutang. Ianya terkandung pada Surah Al-Baqarah ayat 282.

Hukum Berhutang Dan Memberi Hutang Dalam Islam

Secara asasnya, memberi hutang hukumnya sunat dan sangat digalakkan kerana orang yang memberi hutang akan mendapat ganjaran yang istimewa di sisi Allah. Al-Quran juga bahkan menggalakan pemberi hutang untuk memudahkan si pemiutang dengan memberi kelonggaran supaya dapat meringkan bebannya.

Dan jika (orang yang berhutang itu) dalam kesukaran, maka berilah tangguh sampai dia berkelapangan. Dan menyedekahkan (sebahagian atau semua hutang) itu, lebih baik bagimu, jika kamu mengetahui. (Q.S. Al-Baqarah : 280)

Manakala hukum berhutang pula pada asasnya harus. Walaubagaimanapun dalam beberapa situasi yang berbeza, hukum berhutang berubah mengikut keadaan.

Pertama: Haram jika pemiutang tahu si penghutang berhutang untuk tujuan yang diharamkan seperti minum arak, judi dan sebagainya.

Kedua: Makruh sekiranya pemiutang tahu si penghutang berhutang untuk perkara yang tidak bermanfaat atau menunjuk-nunjuk, ataupun penghutang tahu dia tidak mampu membayar semula hutang tersebut.

Ketiga: Berhutang boleh jadi wajib pemiutang tahu si penghutang sangat memerlukan hutang tersebut untuk menampung hidupnya dan keluarganya dan tiada cara lain untuk dia memperolehinya kecuali dengan cara berhutang.

Walaubagaimanupun, di pihak penghutang, menjadi tanggungjawabnya untuk melunaskan semua hutang yang telah dipinjamnya. 

مَا مِنْ أَحَدٍ يَدَّانُ دَيْنًا ، فَعَلِمَ اللَّهُ أَنَّهُ يُرِيدُ قَضَاءَهُ ، إِلاَّ أَدَّاهُ اللَّهُ عَنْهُ فِي الدُّنْيَا

Maksudnya: “Tidaklah seseorang yang berhutang dan Allah mengetahui bahawa dia ingin melunaskannya, kecuali Allah akan memudahkan untuk menyelesaikannya di dunia.”

(Riwayat al-Nasa’ie, Ibn Majah dan Ahmad)

Ancaman Ke Atas Orang Yang Dengan Sengaja Enggan Membayar Hutang

1. Mati dalam keadaan berhutang, segala amal solehnya akan dijadikan sebagai ganti. Nabi pernah bersabda;

“Barangsiapa yang mati dalam keadaan masih memiliki hutang satu dinar atau satu dirham, maka hutang tersebut akan dilunaskan dengan kebaikannya (di hari kiamat nanti) kerana di sana (di akhirat) tidak ada lagi dinar dan dirham.” (Riwayat Ibnu Majah)

Itulah keadaan orang yang mati dalam keadaan masih membawa hutang dan belum juga dilunaskan, maka untuk membayarnya akan diambil dari pahala kebaikannya. Itulah yang terjadi ketika hari kiamat kerana di sana tidak ada lagi dinar dan dirham untuk melunaskan hutang tersebut.

Akhirnya habis segala kebaikan yang dilakukan di dunia kerana perlu diganti untuk ‘membayar hutangnya’ di akhirat kelak.

2. Bertemu dengan Allah di Akhirat sebagai pencuri jika dengan sengaja tidak mahu melunaskan hutang semasa di dunia. Dari Shuhaib Al Khoir, Rasulullah S.A.W bersabda:

“Siapa saja yang berhutang lalu berniat untuk tidak mahu melunaskannya, maka dia akan bertemu Allah (pada hari kiamat) dalam status sebagai pencuri.”

(Riwayat Ibnu Majah)

Haram hukumnya apabila kita dari awal semasa meminjam lagi sudah bertekad untuk sengaja tidak membayarnya.

3. Dosa hutang tidak diampunkan walaupun mati syahid.

Pada zaman Nabi, suatu ketika para sahabat duduk bersama Rasulullah S.A.W ketika sedang menguburkan jenazah.

Baginda mengangkatkan kepala baginda ke langit kemudian menepuk dahinya dengan telapak tangan kemudian berkata, “Subhaanallah, betapa berat ancaman yang diturunkan.”

Para sahabat semua diam sahaja walaupun masing-masing tertanya dengan tindakan Nabi tersebut. Hanya pada keesokan harinya baru ada sahabat yang bertanya tentang perbuatan Nabi tersebut. Lalu Baginda menjawab.

“Demi Allah jiwaku berada di tanganNya, seandainya seorang lelaki terbunuh fi sabilillah (berjihad) kemudian dihidupkan kembali kemudian terbunuh kemudian dihidupkan kembali kemudian terbunuh sementara ia punya hutang, maka ia tidak akan masuk syurga hingga selesai hutangnya.”  (Riwayat An- Nasa’i, Ahmad, Al-Hakim)

Dalam hadis yang lain, Nabi Muhammad pernah bersabda;

“Diampunkan semua dosa bagi orang mati yang terkorban syahid kecuali jika ia mempunyai hutang (kepada manusia).” (Riwayat Muslim)

Betapa besarnya dosa tidak melunaskan hutang. Hatta orang yang mati syahid ketika berjihad di jalan Allah pun tidak dibenarkan masuk syurga kerana masih berhutang, apatah lagi kita.

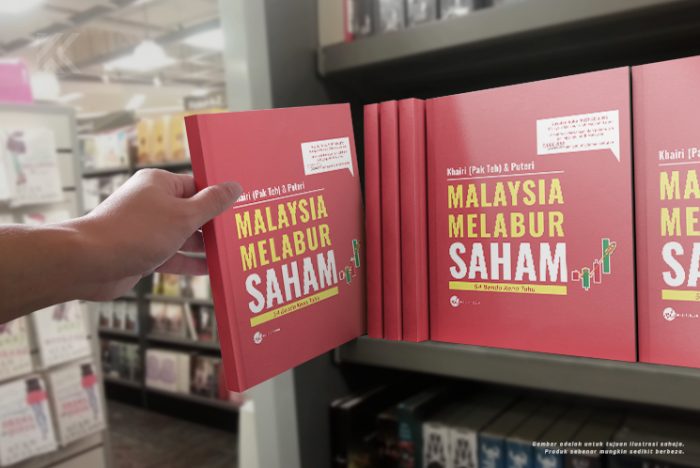
Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.

Kenapa Perlu Baca Buku Ini?
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.

TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee

Previous ArticleNext Article
Seorang konsultan perwarisan harta Islam di sebuah syarikat amanah yang menguruskan perancangan harta dan pentadbiran pusaka secara Syariah.

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Banyak Keistimewaan Jadi Miskin di Malaysia?

Jangan salah faham. Menjadi miskin bukanlah satu keistimewaan. Tetapi di Malaysia, golongan berpendapatan rendah dan keluarga yang benar-benar memerlukan memang mempunyai akses kepada pelbagai bentuk bantuan kerajaan.

Antaranya:

1. STR – Sumbangan Tunai Rahmah
Bantuan tunai kepada golongan yang memenuhi syarat pendapatan dan kategori ditetapkan.

2. SARA – Sumbangan Asas Rahmah
Bantuan untuk membeli barangan keperluan asas menggunakan MyKad.

Penerima STR 2026 yang telah disahkan daripada data Miskin Tegar dan Miskin eKasih layak SARA 2026 berjumlah RM200 / RM150 / RM100 setiap bulan bagi tempoh 12 bulan (Januari 2026 – Disember 2026).

3. Bantuan perumahan
Ada skim seperti Program Perumahan Rakyat (PPR) dan Rumah Mesra Rakyat (RMR), selain skim sewaan atau subsidi tertentu untuk keluarga berpendapatan rendah.

Keluarga berpendapatan kasar isi rumah sehingga RM3,000, belum memiliki rumah dan memenuhi syarat boleh memohon PPR.

4. Rumah Mesra Rakyat (RMR)

Ini berbeza dengan PPR.

Contoh:
Keluarga berpendapatan rendah mempunyai tanah sendiri tetapi belum mempunyai rumah yang sesuai boleh melihat kelayakan RMR.

Antara syarat yang dinyatakan SPNB ialah pendapatan isi rumah tidak melebihi RM3,000 dan pemohon/pasangan tidak mempunyai rumah sendiri atau mempunyai rumah yang usang/tidak sempurna. Tanah yang sesuai juga diperlukan.

Cara mohon:
Permohonan dibuat melalui SPNB dan dokumen berkaitan tanah, pendapatan serta maklumat keluarga perlu disediakan.

5. Bantuan JKM
Ini antara yang ramai tak tahu sebab bantuan JKM bukan satu jenis sahaja.

Contohnya terdapat bantuan berkaitan kanak-kanak, warga emas, OKU, penjagaan dan keadaan keluarga tertentu.

Cara mohon:
Permohonan boleh dibuat melalui sistem eBantuan JKM bagi negeri yang menyokong permohonan dalam talian, kemudian pemohon perlu hadir ke Pejabat Kebajikan Masyarakat Daerah bersama dokumen sokongan.

Terdapat pelbagai skim mengikut keadaan penerima, termasuk bantuan kanak-kanak, warga emas dan bantuan am.

6. Bantuan Kesihatan – mySalam

Skim Perlindungan B40 merupakan Skim Perlindungan Takaful PERCUMA yang disediakan oleh kerajaan kepada komuniti B40 di Malaysia. Skim ini bernaung di bawah kelolaan Kementerian Kewangan Malaysia (MOF) melalui Tabung Amanah mySalam dan diuruskan sepenuhnya oleh Syarikat Great Eastern Takaful Berhad.

Bagi penerima yang layak pada 2026, mySalam menyediakan manfaat seperti hospitalisasi sehingga RM700 setahun dan RM8,000 untuk penyakit kritikal yang dilindungi, tertakluk kepada syarat skim.

Cara mohon:
Semak kelayakan di Portal mySalam. Jika layak dan berlaku kejadian yang dilindungi, tuntutan dibuat secara dalam talian dengan memuat naik dokumen seperti nota discaj atau borang doktor.

7. Bantuan pendidikan
Bantuan yuran, tuisyen, biasiswa dan pelbagai bentuk sokongan pendidikan disediakan secara bersasar untuk keluarga yang memerlukan.

  • BAP (Bantuan Awal Persekolahan) → bantuan tunai RM150 seorang murid untuk murid yang layak.
  • RMT (Rancangan Makanan Tambahan) → murid yang layak mendapat makanan pada setiap hari persekolahan; KPM menetapkan sehingga 190 hari setahun.
  • KWAPM (Kumpulan Wang Amanah Pelajar Miskin) → bantuan khusus untuk membantu murid miskin supaya tidak tercicir daripada persekolahan.
  • BKP (Biasiswa Kecil Persekutuan) → antara bantuan kewangan pendidikan yang disenaraikan KPM untuk murid yang memenuhi syarat.
  • Elaun Murid Berkeperluan Pendidikan Khas (EMBPK) → bantuan khusus untuk murid yang memenuhi syarat berkaitan pendidikan khas.

8. Bantuan zakat
Bagi orang Islam yang layak, boleh memohon bantuan daripada institusi zakat negeri masing-masing.

Contohnya bantuan boleh melibatkan:

  • sara hidup
  • pendidikan
  • perubatan
  • sewa/rumah
  • bantuan kecemasan
  • modal perniagaan

Cara mohon:
Bergantung kepada negeri. Contohnya di Selangor, permohonan dibuat melalui saluran rasmi institusi zakat negeri dan biasanya memerlukan dokumen pendapatan, tanggungan, tempat tinggal dan dokumen sokongan berkaitan.

9. Bantuan pekerjaan & latihan
Kerajaan juga menyediakan program pekerjaan dan latihan kemahiran untuk membantu golongan berpendapatan rendah meningkatkan pendapatan.

MYFutureJobs
Portal pekerjaan nasional yang dikendalikan PERKESO. Boleh cari kekosongan kerja, daftar sebagai pencari kerja dan dapatkan khidmat padanan pekerjaan.

TVET
Kalau nak belajar kemahiran seperti automotif, elektrik, kimpalan, penyelenggaraan, teknologi dan sebagainya, boleh semak institusi TVET kerajaan dan permohonan melalui UP_TVET.

HRD Corp
Terdapat pelbagai program peningkatan kemahiran dan latihan pekerjaan, bergantung kepada program serta kelayakan peserta.

Program penempatan pekerjaan PERKESO
PERKESO juga menjalankan program padanan pekerjaan, karnival kerjaya dan penempatan pencari kerja dengan majikan.

10. Bantuan membaiki atau membina rumah
Program bantuan perumahan turut merangkumi pembinaan baharu dan baik pulih rumah, khususnya bagi isi rumah miskin tegar.

Contoh 1 : Program Baik Pulih Rumah Daif di Bandar

KPKT ada Program Baik Pulih Rumah Daif di Bandar untuk isi rumah yang memenuhi syarat kemiskinan, termasuk yang disahkan dalam eKasih.

Contohnya rumah mengalami:

  • bumbung rosak
  • kerosakan akibat banjir/ribut/kebakaran
  • kerosakan kecil kerana faktor usia
  • keadaan rumah yang tidak lagi selesa tetapi masih ekonomik untuk dibaiki

Kadar bantuan maksimum yang dinyatakan KPKT ialah RM13,000 di Semenanjung dan RM15,000 di Sabah, Sarawak dan Labuan.

11. Bantuan / inisiatif sewa rumah mengikut negeri

  • Selangor → Skim Smart Sewa – sewa pada kadar berpatutan + 30% bayaran sewa boleh dikumpulkan untuk membantu pemilikan rumah.
  • Johor → Bantuan Sewa Rumah Perumahan Kasih Johor – bantuan RM2,500 kepada penerima yang layak. Antara penambahbaikan yang diperluaskan bagi Bantuan Sewa Rumah ialah syarat kelayakan dengan membuka peluang kepada pelajar IPTA/IPTS di Negeri Johor untuk memohon.
  • Sarawak → Skim Bantuan Sewa Rumah (SRAS) – bantuan sewa untuk isi rumah yang memenuhi syarat.
  • Perak → Skim Bantuan Sewa Rumah MAIPk – bantuan sewa sehingga RM500 sebulan untuk asnaf yang layak.

12. Nak berniaga tetapi perlukan bantuan

Contohnya di Selangor:

  • Dana Usahawan Madani Selangor menyediakan bantuan dalam bentuk mesin dan peralatan perniagaan sehingga RM30,000, tertakluk kepada syarat kelayakan. Ini geran bukan pinjaman. Tetapi setiap program ada syarat, kategori penerima dan tempoh permohonan tersendiri.
  • Program Bantuan Blueprint Pembasmian Kemiskinan Negeri Selangor menyediakan bantuan berbentuk mesin dan peralatan kepada usahawan kecil bernilai sehingga RM10,000. Program ini merupakan salah satu usaha Kerajaan Negeri Selangor untuk meningkatkan taraf ekonomi peniaga kecil melalui pemberian bantuan peralatan atau mesin berdasarkan perniagaan yang sedang dijalankan.

Jadi, betul ke “banyak keistimewaan jadi miskin”?

Banyak bantuan disediakan untuk mereka yang berada dalam keadaan miskin atau berpendapatan rendah. Dan bantuan ini bukan bermaksud hidup mereka lebih mudah.

Sebab di sebalik setiap bantuan itu ada satu perkara yang kita selalu terlupa:

Miskin tetap bermaksud mempunyai sumber kewangan yang terhad.

Bantuan kerajaan mungkin meringankan beban, tetapi tidak semestinya mengubah kehidupan seseorang menjadi senang.

Bantuan ialah jaring keselamatan. Bukan tiket untuk hidup mewah.

Bantuan ini diwujudkan untuk membantu mereka yang layak. Gunakan bantuan sebagai ruang untuk meringankan beban, bukan untuk mengambil kesempatan.

Dan jangan lupa, Islam juga mengajar kita untuk berusaha mencari rezeki.

Rasulullah SAW bersabda:

“Tidaklah seseorang makan makanan yang lebih baik daripada hasil kerja tangannya sendiri.”
— Riwayat al-Bukhari