Kalau Nak Bebas Hutang Jahat Boleh Cuba 5 Cara Ini

Hampir semua benda boleh berhutang sekarang. Telefon, barang shopee sehinggalah ke penapis air. Berhutang bukan lagi kerana perlu, tetapi kerana mahu. Tak mampu? Tak apa. Boleh bayar ansur-ansur.

Lebih mudah kita membuat hutang, lebih besar keinginan kita.

Ramai yang fikir dengan berhutang kita akan memiliki barang yang kita inginkan dan lebih mudah kerana dapat membiayai sedikit demi sedikit. Tetapi ramai tak tahu apakah hutang jahat sebenarnya.

Hutang jahat adalah hutang yang tidak patut atau tidak perlu dilakukan. Ianya juga akan menyebabkan beban semakin meningkat.

Penting untuk kita langsaikan hutang jahat dengan cepat kerana jika terlambat, ianya akan bertambah dan menyebabkan kita tidak dapat membuat simpanan dengan berterusan. Jom lihat apakah cara untuk melangsaikan hutang jahat dengan cepat seperti berikut.

1. Tukar Gaya Hidup

Sekiranya kita ingin melangsai hutang jahat dengan lebih cepat, kita perlu buat perubahan dalam gaya hidup. Mulai hari ini kita perlu ubah untuk hidup dalam gaya hidup berjimat cermat.

Mungkin setiap orang berbeza jumlah hutang jahatnya, tetapi sangat penting untuk kita mula kurangkan perbelanjaan bagi barangan yang tidak perlu.

2. Tingkatkan Pendapatan

Sekiranya anda mempunyai masa lapang dan mampu bekerja lebih masa, anda boleh melakukan pekerjaan sambilan dan memperoleh wang tambahan untuk digunakan bagi melangsaikan hutang jahat tersebut.

Mungkin ada dalam kalangan kita yang bingung dalam memilih kerja sambilan tersebut, tetapi jangan risau, anda boleh pilih mengikut bakat yang anda miliki. Barulah mudah untuk hutang jahat dilangsaikan.

3. Jual Semua Barangan Yang Tidak Perlu

Sebahagian besar daripada kita mempunyai barang-barang yang jarang digunakan dan mungkin tidak pernah pun menggunakannya. Jadi, mengapa tidak jual sahaja barangan tersebut dan menggunakan wang yang diperoleh untuk membayar hutang jahat anda?

Mungkin anda boleh jual di kebanyakan platform e-dagang yang ada. Atau boleh juga menjual media sosial yang boleh kita gunakan secara percuma untuk menjual preloved item tersebut.

4. Jejak Segala Perbelanjaan

Seterusnya adalah dengan menjejaki segala perbelanjaan yang anda lakukan. Catat dengan lengkap mengenai perbelanjaan yang dilakukan supaya mudah nampak duit keluar masuk. 

Kemudian periksa betul-betul sama ada perbelanjaan tersebut adalah keperluan atau kehendak. Dengan cara ini, perbelanjaan untuk perkara yang tidak perlu dapat dikurangkan – sekaligus hutang jahat juga akan berkurang.

5. Guna Teknik ‘Snow Ball’

Sekiranya anda mempunyai hutang jahat yang mengenakan caj yang tinggi seperti kad kredit atau pinjaman peribadi, boleh gunakan teknik ‘snow ball’ untuk mempercepatkan proses melangsaikan hutang jahat tersebut.

Caranya adalah dengan menyenaraikan semua hutang yang ada dan susun ikut kadar faedah yang paling tinggi sehingga ke yang paling rendah. Kemudian, bayar seberapa banyak yang mungkin terhadap hutang dengan kadar faedah yang paling tinggi dan bayar minimum saja untuk hutang-hutang lain.

Ianya sangat efektif bagi mengelakkan hutang semakin meningkat.

Kesimpulannya, elakkan daripada terjebak dengan hutang jahat. Ingatlah, semakin banyak anda berhutang maka semakin tak tenang kehidupan anda.

Kami doakan agar urusan pembaca semua dipermudahkan. Berbaik sangka kepada ALLAH dan berusahalah mengubah keadaan kita ke arah lebih baik.

فَإِنَّ مَعَ الْعُسْرِ يُسْرًا , إِنَّ مَعَ الْعُسْرِ يُسْرًا

ALLAH SWT berfirman: “Maka sesungguhnya bersama kesulitan ada kemudahan. (Sekali lagi ditegaskan) sesungguhnya bersama kesulitan ada kemudahan.” (Surah al-Insyirah, ayat 5-6)

Sumber Rujukan:

Baca juga :

Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.

Kenapa Perlu Baca Buku Ini?
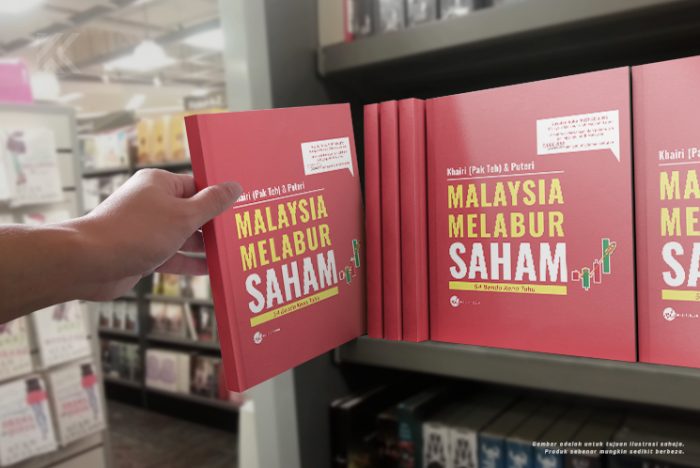
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.

TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee

Previous ArticleNext Article

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.