




Sub Topik
Tujuan senarai ini diwujudkan adalah bagi memudahkan orang ramai untuk menghubungi cikgu-cikgu, sifu-sifu saham (Bursa Malaysia) serta kewangan yang ada di Malaysia bagi membolehkan anda belajar dengan yang terbaik.
Bestnya, majoriti mereka ini mengajar dalam Bahasa Malaysia. Jadi kalau tak faham istilah-istilah bombastic, memang mudah sangatlah.
Senarai ini akan sentiasa dikemaskini. Mereka yang berkelayakan sahaja berada dalam senarai ini:
1. PEMEGANG LESEN PERKHIDMATAN PASARAN MODAL
Datuk Hj. Mohd Asri Ahmad

Berusia 50 tahun dan berkelulusan dalam bidang Diploma Analisa Pelaburan dan Ijazah Sarjana Pentadbiran Perniagaan (Kewangan) dari UiTM, Ijazah Sarjana dalam bidang (Kewangan) dari Univeristi Putra, Malaysia serta Full Member of The United Kingdom Society of Technical Analysts (MSTA) dan Certified Financial Technician (CFTe).
Beliau memegang Lesen Perkhidmatan Pasaran Modal selama 26 tahun serta berpengalaman lebih 31 tahun di Bursa Malaysia. Beliau dikagumi sebagai pelabur berprestasi tinggi, pengarang bagi 14 buah buku best-selling, dan penggerak utama pendidikan kewangan patuh syariah negara.
Beliau merupakan Profesor Adjung di UiTM dan UPM serta penerima pingat Panglima Mahkota Wilayah (PMW) pada tahun 2022. Sepanjang 15 tahun, beliau telah membimbing lebih 390,000 pelabur dan meraih pelbagai anugerah berprestij termasuk Bursa Excellence Awards 2023 serta Bursa Malaysia Retail Salesforce Awards 2025 atas sumbangan besarnya dalam industri pasaran modal.
Laman Web: Asri Ahmad Academy
Facebook: Mohd Asri
Dato’ Dr. Nazri Khan (DDNK)
Dato’ Dr. Nazri Khan (DDNK) merupakan seorang pakar ekonomi, pengurus dana berlesen dan pendidik pelaburan yang aktif memperkasa literasi kewangan di Malaysia. Beliau merupakan pemegang lesen Capital Markets Services Representative’s Licence (eCMSRL/B9561/2019) bagi aktiviti Pengurusan Dana (Fund Management) dan mempunyai pengalaman lebih dua dekad dalam bidang ekonomi, pasaran modal dan pengurusan pelaburan.
Sepanjang kerjayanya, beliau pernah berkhidmat di beberapa institusi kewangan dan syarikat pengurusan aset, selain sering menjadi panel jemputan media tempatan dan antarabangsa bagi mengulas perkembangan ekonomi serta pasaran saham. Beliau juga aktif menganjurkan seminar, bengkel dan program pendidikan pelaburan yang telah memberi manfaat kepada ribuan peserta.
Tuan Alwi Adam
Alwi Adam merupakan pengasas SmartSaham dan CEO EZAZ Wealth Management. Beliau aktif berkongsi ilmu berkaitan pelaburan saham, analisis fundamental, analisis teknikal, pengurusan portfolio serta perancangan kewangan.
Beliau merupakan pemegang lesen Capital Markets Services Representative’s Licence (eCMSRL/B6831/2016) bagi aktiviti Perancangan Kewangan (Financial Planning) yang dilesenkan oleh Suruhanjaya Sekuriti Malaysia, di samping memiliki kelayakan sebagai Financial Planner Representative (FPR) dan Financial Adviser Representative (FAR).
Selain aktif sebagai pendidik pelaburan, beliau juga mempunyai kelayakan dalam bidang perancangan kewangan dan sering dijemput sebagai penceramah berkaitan pasaran modal, unit amanah serta pengurusan kewangan.
Dr Adam Zubir
Dr Adam Zubir merupakan Perancang Kewangan Berlesen bawah Bank Negara Malaysia dan Suruhanjaya Sekuriti. Beliau dahulunya merupakan seorang doktor perubatan graduan Queen’s University of Belfast, United Kingdom, sebelum mengubah haluan ke dunia kewangan pada tahun 2017.
Antara kelulusan profesional beliau dalam industri kewangan ialah FAR, CFP, ShRFP dan Capital Markets Services Representative’s Licence (eCMSRL/C1560/2022). Lebih dikenali sebagai “Doktor Kewangan”, Dr Adam juga merupakan speaker di Bursa Malaysia dan telah dijemput oleh banyak badan dan agensi terkemuka.
Sering digelar sebagai “Financial Influencer” dan “YouTuber”, Dr Adam aktif berkongsi di YouTube Channel @dradamzubir dengan hampir mencecah 800k subscribers. Pendekatan beliau secara holistik membuatkan topik kewangan dan pelaburan yang disampaikan menjadi lebih mudah difahami oleh setiap lapisan masyarakat.
Allahyarham Tuan Nazarry Rosli

Allahyarham Tuan Nazarry Rosli merupakan antara tokoh yang banyak berjasa dalam memperkasa penyertaan Bumiputera dalam pasaran saham Malaysia. Beliau pernah berkhidmat sebagai Presiden Persatuan Remisier Bumiputera Malaysia (PRIBUMI) dan sering dijemput oleh media untuk mengulas perkembangan pasaran saham serta ekonomi. Sepanjang kerjayanya, Allahyarham aktif mendidik pelabur melalui seminar, penulisan dan program latihan, sekali gus meninggalkan legasi yang besar dalam dunia pelaburan saham di Malaysia.
Tuan Norizam Tukiman @ “Zamsaham”

Zamsaham atau nama sebenarnya Norizam Bin Tukiman antara perintis dalam menganjurkan seminar pelaburan saham. Pada tahun 2008 beliau dianugerahkan Lesen Wakil Niaga Pasaran Hadapan Bursa Malaysia (Index) dan Pasaran Hadapan Minyak Mentah Sawit Malaysia.
*Terkini, semakan di laman web SC, Zam Saham sudah tidak lagi pemegang lesen ini (ceased).
2. PERANCANG KEWANGAN
Tuan Afyan Mat Rawi

Afyan Mat Rawi merupakan seorang perunding bertauliah Islamic Financial Planner (IFP) oleh Institut Perbankan dan Kewangan Islam Malaysia (IBFIM – Islamic Banking and Financial Institute Malaysia) di bawah Bank Negara Malaysia.
Beliau berpengalaman dalam bidang perkhidmatan kewangan di Malaysia sejak tahun 2003, sebaik sahaja graduat daripada Kuliyyah Undang-undang Ahmad Ibrahim, Universiti Islam Antarabangsa Malaysia (UIAM).
Beliau sekarang adalah trainer dan perunding kanan di INFAQ Consultancy Sdn Bhd, yang beroperasi di Lembah Klang. Firma konsultan ini ditubuhkan beliau untuk menyediakan perkhidmatan dalam bidang servis kewangan serta konsultan untuk latihan kewangan dan pengurusan harta.
Laman Web: Afyan.com
Facebook: Afyan Mat Rawi
Tuan Suzardi Maulan @ Pakdi

Juga lebih popular dikenali sebagai Pakdi, merupakan seorang perunding bertauliah Islamic Financial Planner (IFP) yang dikeluarkan oleh Institut Perbankan dan Kewangan Islam Malaysia (IBFIM – Islamic Banking and Financial Institute Malaysia) dan Financial Planning Association of Malaysia (FPAM).
Beliau adalah perunding kewangan bebas (independent financial planner) yang tidak terikat untuk mempromosikan mana-mana produk kewangan yang ada di pasaran.
Berpengalaman dalam bidang pengurusan kewangan peribadi dan kewangan Islam sejak 2005, dan kini merupakan konsultan prinsipal untuk AFIQ Training & Advisory. Beliau juga pernah berkhidmat sebagai pegawai penyelidik produk shariah di Bank Islam Malaysia Berhad.
Laman Web: Pakdi.net
Facebook: Suzardi Maulan
Puan Norriza Muhamad Yusof

Kepakaran beliau adalah melatih graduan & masyarakat bekerjaya dalam perancangan kewangan secara menyeluruh, membina pendapatan melalui pengurusan risiko kewangan (Takaful) untuk menjadi jutawan hartanah.
Beliau mempunyai pengalaman 15 tahun dalam bidang asas perancangan kewangan. Kejayaan terbesar beliau adalah mencapai RM1 juta pertama pada usia 29 tahun.
Laman Web: Ieza Yusof Consultancy
Facebook: Norriza Muhamad Yusof
Sifu-sifu ini terutamanya sifu saham pastinya pernah jatuh, bangun, jatuh dan bangun semula. Pengalaman itu yang mahal dan belajarlah untuk tidak buat kesilapan yang sama. Teknik dan cara mungkin berbeza, tetapi matlmat mereka adalah sama.
Boleh tambah di ruangan komen jika kami ada tertinggal sifu-sifu yang lain.
Hormat Sifu, Jangan Taksub
“Guys, hormatilah semua sifu korang walaupun program mereka kau rasa kurang berkesan.”
Kita belajar dari ramai orang, pada waktu yang berbeza. Rezeki ilmu pun berbeza-beza:
- Ada masa Sifu A yang bagi hasil pada kau.
- Ada masa Sifu B pula yang ‘kena’ dengan fasa hidup kau.
Hakikatnya, itu bukan hebatnya sifu.
Itu hebatnya Allah yang mengatur segalanya dengan penuh kebijaksanaan-Nya.
Penafian: Tersenarai dalam artikel ini bukan bermaksud Majalah Labur mengesahkan prestasi pelaburan atau memberi endorsement kepada mana-mana individu. Senarai ini disediakan berdasarkan sumbangan mereka dalam pendidikan kewangan dan pelaburan di Malaysia. Pembaca disaran membuat semakan sendiri terhadap lesen profesional, pengalaman dan kesesuaian sebelum mengikuti mana-mana kelas atau menggunakan sebarang produk kewangan.
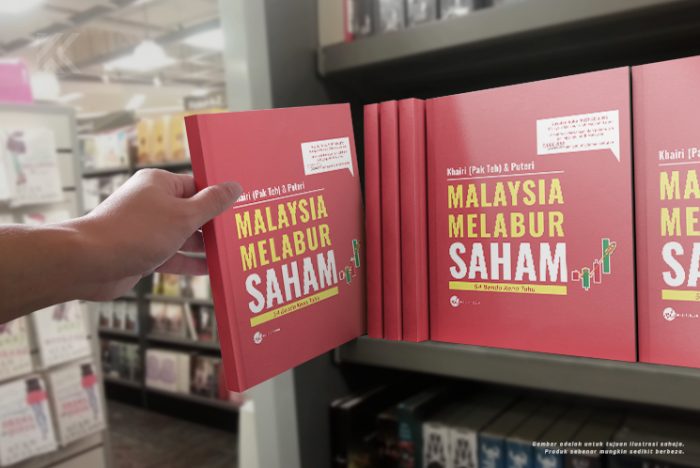
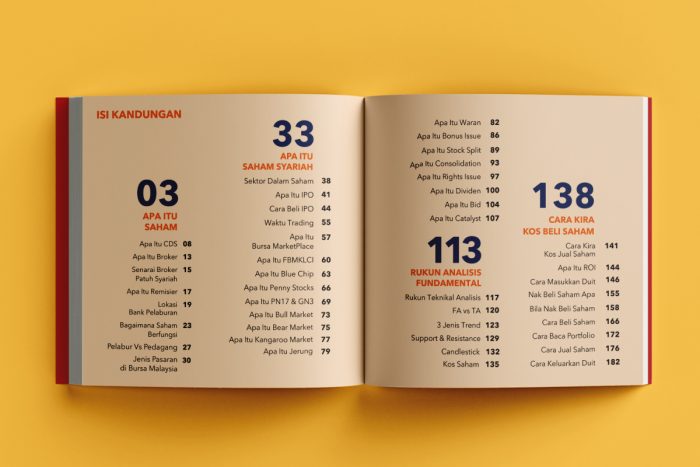
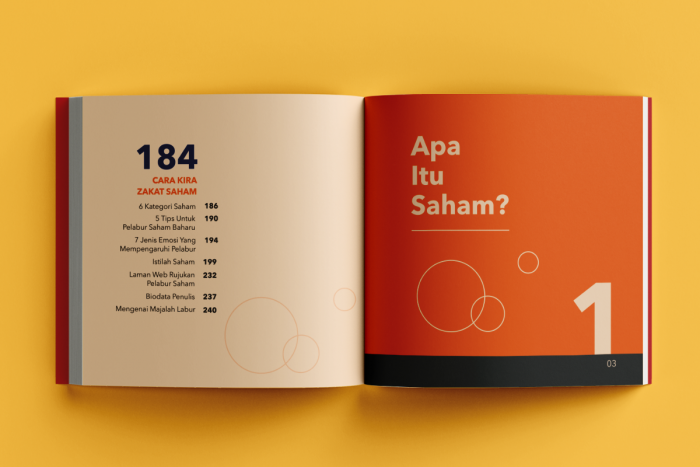
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.








InsyaAllah suatu hari saya boleh sebaris dengan mereka.