Tips Kewangan & Pelaburan Bagi Para Graduan 

Lepasan graduan juga boleh melabur

Saban hari kita sering membaca mengenai isu gaji permulaan siswazah yang agak rendah. Gaji permulaan yang rendah dibandingkan pula dengn gaji permulaan 10 sehingga 20 tahun yang lalu.

Apa yang mengejutkan adalah tidak jauh bezanya gaji permulaan sekarang jika dibandingkan dengan 10 tahun yang lalu. Walaubagaimanapun, kadar inflasi dan harga barang pula meningkat dengan pantas.

Perkara ini menjadi topik yang sering dibincangkan dan dispekulasikan sehingga menjadi punca ada lepasan SPM yang memilih untuk tidak melanjutkan pelajaran. 

Pada pandangan anda, adakah wajar tindakan untuk tidak melanjutkan pelajaran hanya kerana gaji permulaan yang rendah?

Penulis berpendapat bahawa ilmu pengetahuan adalah sesuatu yang amat berharga bagi setiap orang. Sekiranya anda mempunyai peluang untuk melanjutkan pelajaran ke tahap yang lebih tinggi, ambillah peluang tersebut.

Bagi graduan yang mempunyai kerisauan terhadap keadaan kewangan apabila mula bekerja, jangan risau kerana dalam artikel ini kami sediakan 5 tips untuk graduan terokai peluang pelaburan yang sah, menguruskan kewangan serta membina asas kewangan masa hadapan yang kukuh.

1. Buat belanjawan dan tetapkan matlamat kewangan

Sebagai lepasan graduan, perkara pertama yang perlu dilakukan adalah membuat belanjawan yang merekodkan pendapatan, perbelanjaan dan simpanan anda. Kenal pasti di mana anda boleh kurangkan perbelanjaan yang kurang penting agar lebih banyak anda boleh peruntukkan bagi tujuan simpanan atau pelaburan.

Tetapkan matlamat yang jelas serta realistik yang sejajar dengan objektif pelaburan anda seperti menyimpan untuk bayaran pendahuluan rumah, membina dana kecemasan dan menyimpan untuk melabur.

2. Wujudkan tabung kecemasan

Ramai yang mungkin tidak pasti berapa jumlah sebenar yang diperlukan dalam tabung kecemasan. Jumlah ini mungkin subjektif bagi setiap orang, namun anda digalakkan untuk mempunyai 6 bulan gaji dalam tabung kecemasan.

Tabung kecemasan akan dapat membantu anda sekiranya anda hilang pekerjaan sebagaimana ramai yang terkesan ketika pandemik pada tahun 2020. Sekiranya anda kehilangan pekerjaan, cuba sedaya upaya untuk mendapatkan pekerjaan baru dalam tempoh 6 bulan dan sepanjang tempoh tersebut anda tidaklah begitu tertekan kerana anda masih mempunyai simpanan yang dapat menampung komitmen anda.

3. Jauhi hutang jahat 

Banyak cabarannya ketika di awal alam pekerjaan dan antaranya adalah keinginan untuk membeli banyak benda kerana anda akhirnya berjaya dapat menikmati hasil titik peluh anda. Pada ketika ini juga ramai anak muda yang terperangkap dengan masalah kewangan kerana membeli kereta berjenama dan menggunakan kad kredit untuk berbelanja. Selain itu, apa yang lebih parah adalah apabila ramai anak muda membuat pinjaman peribadi. 

Sebagai graduan yang baru sahaja mula bekerja, sebaiknya anda elakkan diri daripada berhutang dengan banyak. Berbelanjalah ikut kemampuan dan ukur baju di badan sendiri. 

Baca: Misi Bebas Hutang Sebelum Umur 30

Sumber: Harian Metro

Berdasarkan infografik yang diambil daripada Harian Metro, statistik pada tahun 2021 tersebut menunjukkan punca utama kes kebankrapan adalah pinjaman peribadi, sewa beli kenderaan, pinjaman perniagaan dan pinjaman perumahan. 

Baca: ‘Personal loan buat aku jadi muflis’

4. Tambah ilmu kewangan & pelaburan

Untuk menjadi seorang yang celik dalam kewangan, banyakkan membaca, hadiri seminar atau webinar dan mungkin anda juga boleh pertimbangkan untuk berunding dengan penasihat kewangan jika anda perlukan bimbingan. 

Dengan adanya ilmu kewangan dan pelaburan yang betul, kita dapat tingkatkan lagi pendapatan tambahan bulanan kita.

Apa yang paling penting adalah kita dapat jauhi diri kita daripada scam yang akhirnya merugikan diri.

5. Cari peluang pelaburan berisiko rendah

Setiap pelaburan ada risikonya. Ada pelaburan yang risikonya lebih tinggi, dan juga sebaliknya. Sebagai graduan, pilihan pelaburan yang berisiko rendah seperti melabur di dalam unit Amanah ASNB. 

Selain itu, terdapat juga pelaburan yang berisiko rendah yang lain seperti melabur di dalam ETFs dan juga REITs. Pelaburan dalam ETF dan REIT memfokuskan dalam dividen dan juga kenaikan harga saham dalam jangka masa yang panjang. 

Jangan risau sekiranya anda tidak mempunyai modal yang besar sekarang kerana anda boleh beli dan kumpul setiap bulan atau apabila anda mempunyai wang lebihan.

Baca: 5 Persediaan Sebelum Berhajat Terjun Ke Dunia Pelaburan

Kesimpulannya sebaik sahaja anda tamat pengajian, sebaiknya anda terus mula merancang matlamat kewangan peribadi serta mula menyimpan dan melabur seawal yang mungkin.

Ada kalanya kita perlukan sedikit pengorbanan sekiranya kita inginkan sesuatu yang baik di masa hadapan. Semoga para graduan tabah menghadapi realiti yang mencabar ini.
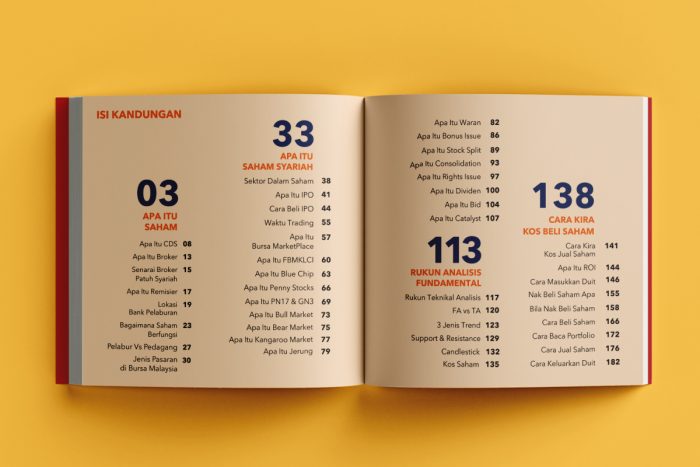
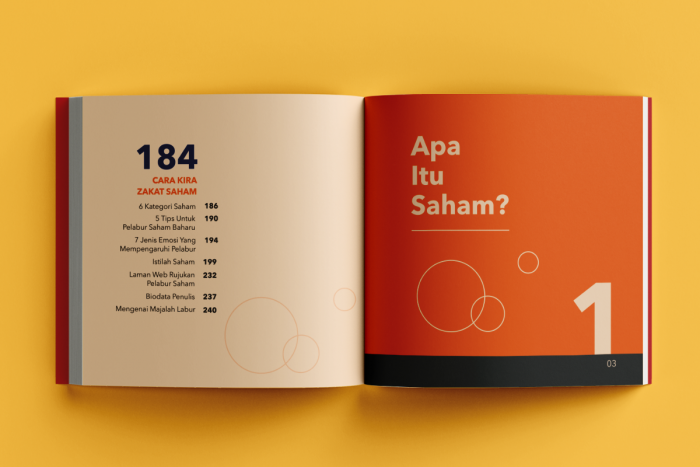
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

KWSP Suami Meninggal: Boleh Isteri Tuntut Sebagai Harta Sepencarian?

Selama ini, apabila seorang suami meninggal dunia, ramai mungkin menganggap wang KWSP yang ditinggalkan akan terus menjadi harta pusaka dan dibahagikan kepada waris mengikut faraid.

Namun, perkembangan hukum dan keputusan Mahkamah Syariah menunjukkan perkara ini sebenarnya lebih kompleks.

Pada September 2025, Muzakarah Jawatankuasa Muzakarah Majlis Kebangsaan Bagi Hal Ehwal Agama Islam Malaysia (MKI) Kali Ke-128 memutuskan bahawa tuntutan harta sepencarian terhadap wang KWSP oleh ahli beragama Islam adalah diharuskan, tertakluk kepada pertimbangan dan keputusan Mahkamah Syariah.

Keputusan ini membawa satu implikasi penting kepada pasangan yang berkahwin.

Wang KWSP tidak semestinya keseluruhannya menjadi harta pusaka untuk difaraidkan.

Sekiranya Mahkamah Syariah memutuskan sebahagian wang tersebut merupakan hak harta sepencarian pasangan, bahagian itu akan diberikan kepada pasangan terlebih dahulu. Bahagian yang diperintahkan sebagai harta sepencarian tersebut pula tidak dikira sebagai harta pusaka pencarum dan tidak tertakluk kepada pembahagian faraid.

Tetapi sebenarnya, isu ini bukan bermula pada 2025

Menariknya, beberapa negeri sudah mempunyai perkembangan berkaitan isu ini sebelum keputusan Muzakarah Kebangsaan tersebut.

Kelantan: kes KWSP sebagai harta sepencarian sejak 2000-an

Antara kes yang sering dirujuk ialah Norhayati binti Yusoff lwn Ahmad Shah bin Ahmad Tabrani, yang diputuskan di Mahkamah Tinggi Syariah Kota Bharu, Kelantan.

Dalam kes tersebut, wang KWSP suami menjadi antara aset yang dituntut sebagai harta sepencarian.

Mahkamah mengiktiraf konsep sumbangan tidak langsung isteri. Walaupun isteri mungkin tidak membuat caruman KWSP secara langsung, sumbangan kepada rumah tangga boleh menjadi faktor dalam menentukan hak harta sepencarian.

Ini penting kerana ia menunjukkan bahawa persoalan harta sepencarian bukan semata-mata tentang siapa yang memasukkan duit ke dalam akaun.

Sumbangan pasangan kepada rumah tangga juga boleh mempunyai nilai dari sudut undang-undang Syariah.

Selangor pula mempunyai pendirian yang jelas

Dalam panduan Jabatan Mufti Selangor pada 2020 berkaitan wang KWSP selepas kematian suami, dinyatakan bahawa isteri boleh membuat tuntutan harta sepencarian sepanjang tempoh perkahwinan dengan arwah suami sebelum lebihan harta tersebut dibahagikan mengikut faraid.

Kemudian pada 2023, Selangor mempunyai fatwa khusus berkaitan harta sepencarian selepas kematian salah satu pihak dalam perkahwinan. Rujuk Fatwa Tentang Harta Sepencarian Selepas Kematian Salah Satu Pihak Dalam Perkahwinan Di Negeri Selangor.

Ini menunjukkan konsep tuntutan harta sepencarian selepas kematian bukan sesuatu yang hanya muncul selepas keputusan MKI pada 2025.

Johor: daripada pendirian lama kepada pendekatan baharu

Pendirian terdahulu di Johor menyatakan wang KWSP pencarum yang meninggal dunia merupakan harta pusaka dan tidak boleh dianggap sebagai harta sepencarian. Fatwa Johor yang lebih lama, dikeluarkan pada 2013, menyatakan:

“Apabila pencarum KWSP meninggal, wang KWSP ialah harta pusaka dan perlu difaraidkan; ia tidak boleh dijadikan harta sepencarian.

Namun, selepas keputusan MKI 2025, Johor mengambil pendekatan baharu yang membenarkan tuntutan harta sepencarian terhadap wang KWSP bagi ahli beragama Islam yang layak, tertakluk kepada keputusan Mahkamah Syariah. Rujuk Keputusan Jawatankuasa Fatwa Negeri Johor.

Perubahan ini menunjukkan bagaimana pendirian berkaitan KWSP dan harta sepencarian boleh berkembang mengikut keputusan hukum dan kerangka undang-undang semasa.

NegeriKedudukan yang ditemuiTahun / status
KelantanAda kes Mahkamah Tinggi Syariah yang membenarkan tuntutan terhadap KWSP sebagai harta sepencarian; turut ada fatwa berkaitan tuntutan harta sepencarian selepas kematianKes 2006; Fatwa Negeri 2002
SelangorSecara rasmi mengiktiraf bahawa selepas kematian salah satu pihak, pasangan boleh menuntut harta sepencarian. Soal jawab Mufti Selangor juga secara jelas menyebut isteri boleh menuntut harta sepencarian terhadap KWSP arwah sebelum baki difaraidkanFatwa 2023; panduan 2020
JohorDahulu berpendirian sebaliknya: KWSP ialah harta pusaka dan tidak boleh dijadikan harta sepencarian. Tetapi pada 2026, Jawatankuasa Fatwa Negeri Johor mengeluarkan keputusan baharu yang membenarkan tuntutan KWSP sebagai harta sepencarian, selaras dengan MKI 20252013 → berubah 2026
SarawakPernah memutuskan wang caruman KWSP tidak boleh dianggap harta sepencarian, sebaliknya harta pusaka yang difaraidkanKeputusan terdahulu

Jadi, apa maksudnya kepada pasangan?

Kita ambil contoh mudah.

Katakan seorang suami meninggal dunia dan meninggalkan RM500,000 dalam KWSP.

Isteri membuat tuntutan harta sepencarian.

Jika Mahkamah Syariah selepas mempertimbangkan tuntutan tersebut memutuskan bahawa RM150,000 adalah hak harta sepencarian isteri, maka RM150,000 itu bukan lagi sebahagian daripada harta pusaka suami untuk difaraidkan.

Baki RM350,000 pula barulah menjadi sebahagian daripada harta pusaka, tertakluk kepada proses pengurusan pusaka dan pembahagian mengikut faraid.

Jadi bukan bermaksud:

“Isteri automatik dapat separuh KWSP.”

Tidak.

Yang betul ialah:

“Isteri yang layak boleh membuat tuntutan, dan jumlah yang menjadi harta sepencarian bergantung kepada keputusan Mahkamah Syariah.”

Kenapa perkara ini penting untuk perancangan pusaka?

Sebab ramai orang melihat KWSP hanya daripada sudut simpanan persaraan.

Tetapi apabila berlaku kematian, ia menjadi sebahagian daripada proses pengurusan harta si mati.

Dalam konteks pasangan Islam, terdapat beberapa perkara yang perlu dibezakan:

Pertama, harta sepencarian.

Ini ialah tuntutan pasangan terhadap harta yang diperoleh sepanjang tempoh perkahwinan, tertakluk kepada undang-undang dan keputusan Mahkamah Syariah.

Kedua, harta pusaka.

Selepas hak-hak yang berkaitan seperti harta sepencarian ditentukan, baki harta si mati boleh menjadi harta pusaka.

Ketiga, faraid.

Baki harta pusaka kemudiannya dibahagikan kepada waris yang berhak mengikut hukum faraid.

Sebab itu seseorang tidak boleh terus melihat angka KWSP dan berkata:

“Ini semua akan difaraidkan.”

Ia bergantung kepada keadaan dan, bagi tuntutan harta sepencarian, keputusan Mahkamah Syariah.

Namun, jangan salah faham

Keputusan MKI 2025 bukan bermaksud setiap isteri automatik mendapat sebahagian daripada KWSP suami.

Ia hanya membuka ruang bahawa tuntutan tersebut diharuskan.

Tuntutan masih perlu dibuat dan dipertimbangkan oleh Mahkamah Syariah.

Jumlahnya juga tidak semestinya 50:50.

Mahkamah boleh melihat kepada pelbagai faktor dan bukti berkaitan sumbangan pasangan serta keadaan harta yang dituntut.

Satu lagi perkara penting ialah status keputusan hukum tersebut di setiap negeri. Keputusan Muzakarah MKI perlu dilihat bersama peruntukan dan proses undang-undang Syariah negeri masing-masing.

Daripada “siapa dapat KWSP?” kepada “apa hak setiap pihak?”

Ini sebenarnya perubahan cara kita melihat perancangan pusaka.

Bila seorang suami meninggal dunia, persoalannya bukan semata-mata:

“Berapa banyak isteri dapat?”

Tetapi:

“Apakah hak isteri sebagai pasangan? Apakah yang menjadi harta sepencarian? Apakah yang benar-benar menjadi harta pusaka? Dan siapa yang berhak menerima baki tersebut melalui faraid?”

Perbezaan ini nampak kecil, tetapi dari sudut nilai harta, ia boleh menjadi sangat besar.

Lebih-lebih lagi bagi keluarga yang mempunyai simpanan KWSP jutaan ringgit.

Maka, bagi pasangan yang beragama Islam, memahami kedudukan harta sepencarian dan faraid semasa masih hidup jauh lebih baik daripada cuba memahami semuanya selepas berlaku kematian.

KWSP bukan sekadar soal berapa banyak kita berjaya kumpul. Kita juga perlu tahu bagaimana wang itu akan diurus apabila kita sudah tiada.

Penafian: Artikel ini bertujuan memberikan maklumat umum dan bukan nasihat undang-undang, fatwa atau nasihat kewangan. Kedudukan harta sepencarian, tuntutan wang KWSP dan proses pembahagian harta pusaka boleh berbeza mengikut negeri, fakta kes dan keputusan Mahkamah Syariah. Pembaca disarankan mendapatkan nasihat daripada peguam syarie, pihak berkuasa agama negeri atau pihak yang berkelayakan sebelum membuat sebarang tuntutan atau keputusan berkaitan harta pusaka.