

Keadaan Pasaran Hartanah Sekarang – Nak Beli Ke Nak Sewa?

Soalan ini sering bermain di minda, terutamanya golongan muda yang baru nak membina keluarga baru. Mampu ke nak beli rumah dengan kos sara hidup yang meningkat saban tahun? Tapi takkan nak sewa sampai tua, nanti dah pencen nak duduk mana?

Jom kita buat kajian kes terhadap negeri Pulau Pinang. Kita nak tengok sejarah harga rumah daripada dulu sampai sekarang. Untuk itu, kita gunakan kemudahan atas talian berikut – Cara Nak Tahu Harga Rumah Tanpa Pergi Pejabat Tanah.

Sangat mudah, semuanya ada di hujung jari.

Kenapa kita guna laman web Brickz sebagai rujukan? Sebab ia mengambil data daripada Jabatan Penilaian Dan Perkhidmatan Harta, yang merupakan sebuah jabatan di bawah Kementerian Kewangan Malaysia. Ia juga merekodkan segala transaksi hartanah setelah duti setem bagi Sales and Purchase Agreement yang telah dibayar.

Hartanah Di Pulau Pinang Dengan Bajet RM500 Ribu

Sumber: brickz.my

  • Tahun 2006, boleh beli sebiji Bungalow dengan harga RM557 ribu
  • Tahun 2010, boleh beli samada Townhouse atau Rumah Teres
  • Tahun 2017 pula, dengan bajet yang sama, hanya boleh beli Kondo dan Apartmen
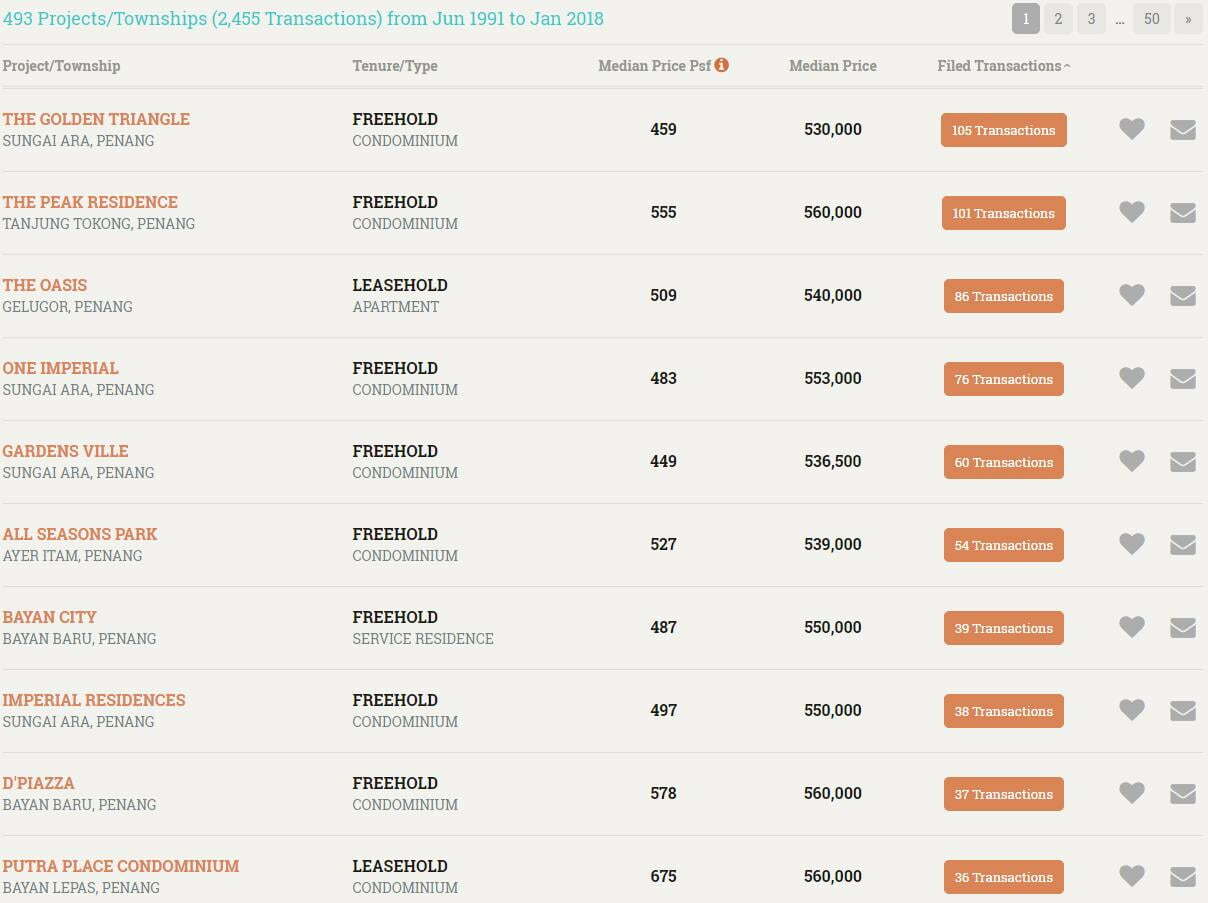
Memang benar pun sejak kebelakangan ini, dengan bajet RM500 ribu, projek-projek yang laku adalah seperti di The Golden Triangle (Kondo), The Peak Residence (Kondo) dan The Oasis (Apartmen).

Kita ambil hartanah yang paling top iaitu The Golden Triangle pula untuk buat perbandingan.

Kondo The Golden Triangle, Sungai Ara
Sumber: brickz.my

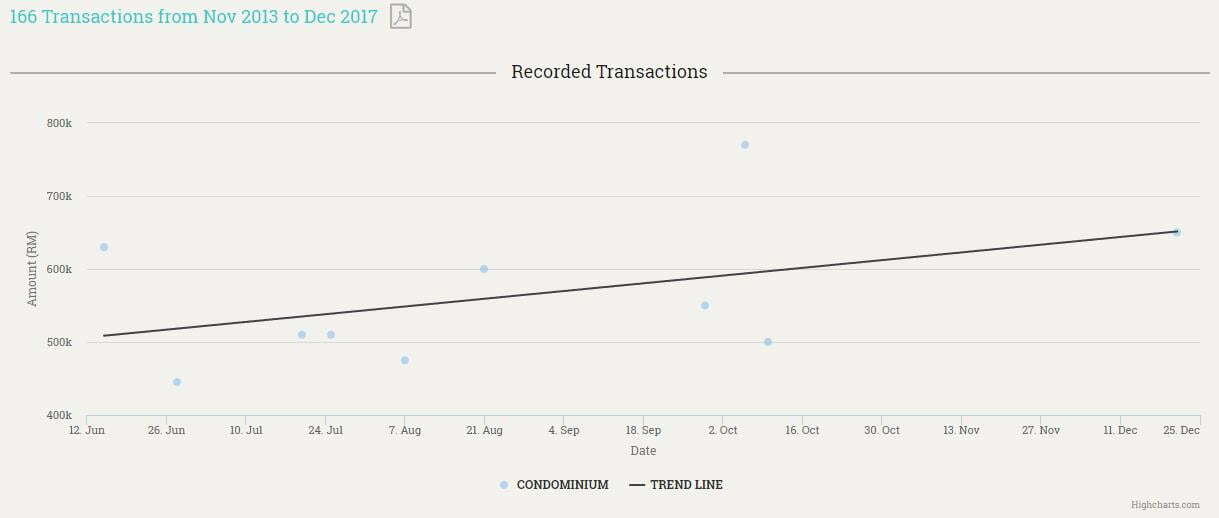
Pada Jun 2017, harganya berlegar di paras RM508 ribu, tapi naik mendadak kepada RM650 ribu pada Disember 2017. Hanya dalam masa 6 bulan, harga trendline The Golden Triangle naik RM142 ribu atau 27.9%.
Sumber: Penang Property Talk

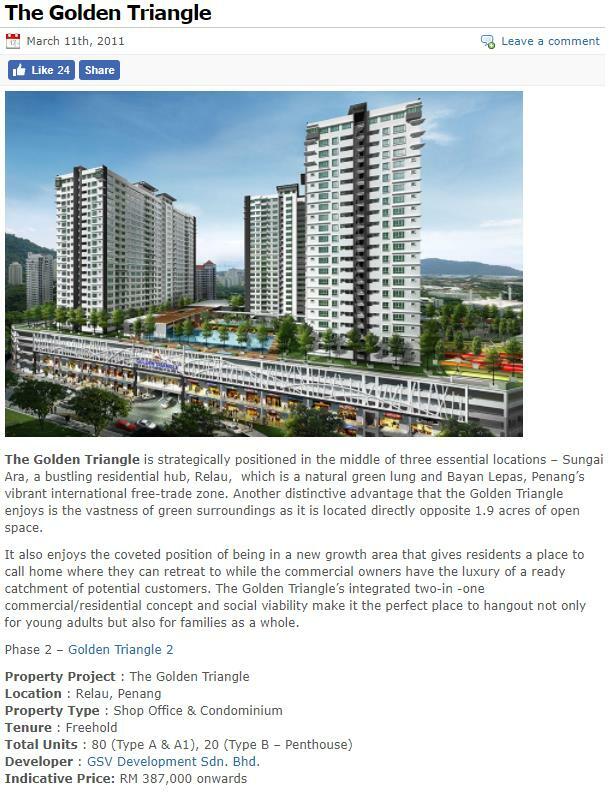
Tapi tahukah anda, The Golden Triangle ini siap dibina pada tahun 2014 dengan harga tak sampai RM400 ribu pun semasa pelancaran? Kini dah naik sampai RM650 ribu dalam masa kurang daripada 4 tahun.

Dulu sewa di The Golden Triangle mungkin dapat dalam RM1,000 tapi kini naik ke paras RM1,500.

Hartanah Di Pulau Pinang Dengan Bajet RM700 Ribu
Sumber: brickz.my

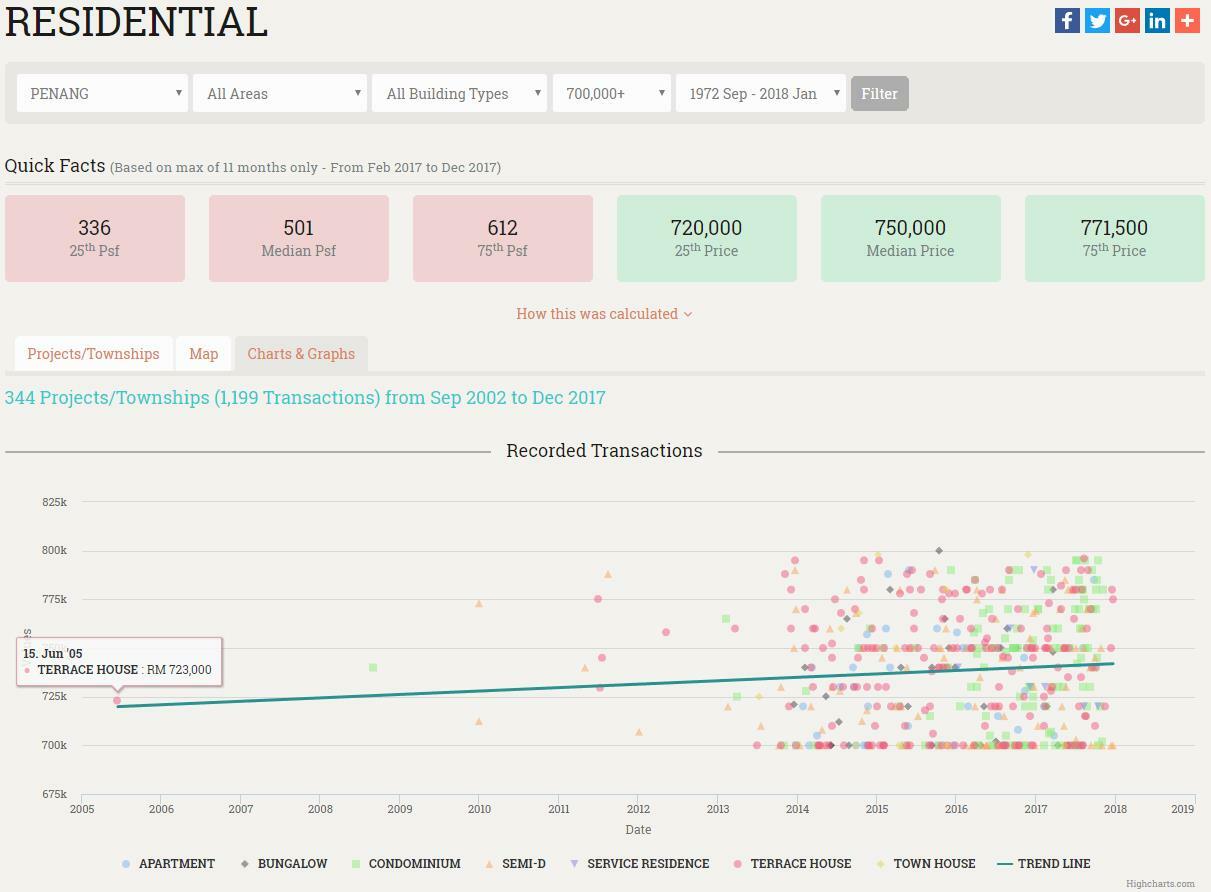
  • Tahun 2005, ada sebiji rumah Teres yang terjual pada harga RM723 ribu
  • Tahun 2011, masih boleh beli rumah Teres atau Semi-D pada harga RM700 ribu
  • Tahun 2017, semakin banyak Kondo dan ada juga Service Residence dijual pada harga RM700 ribu
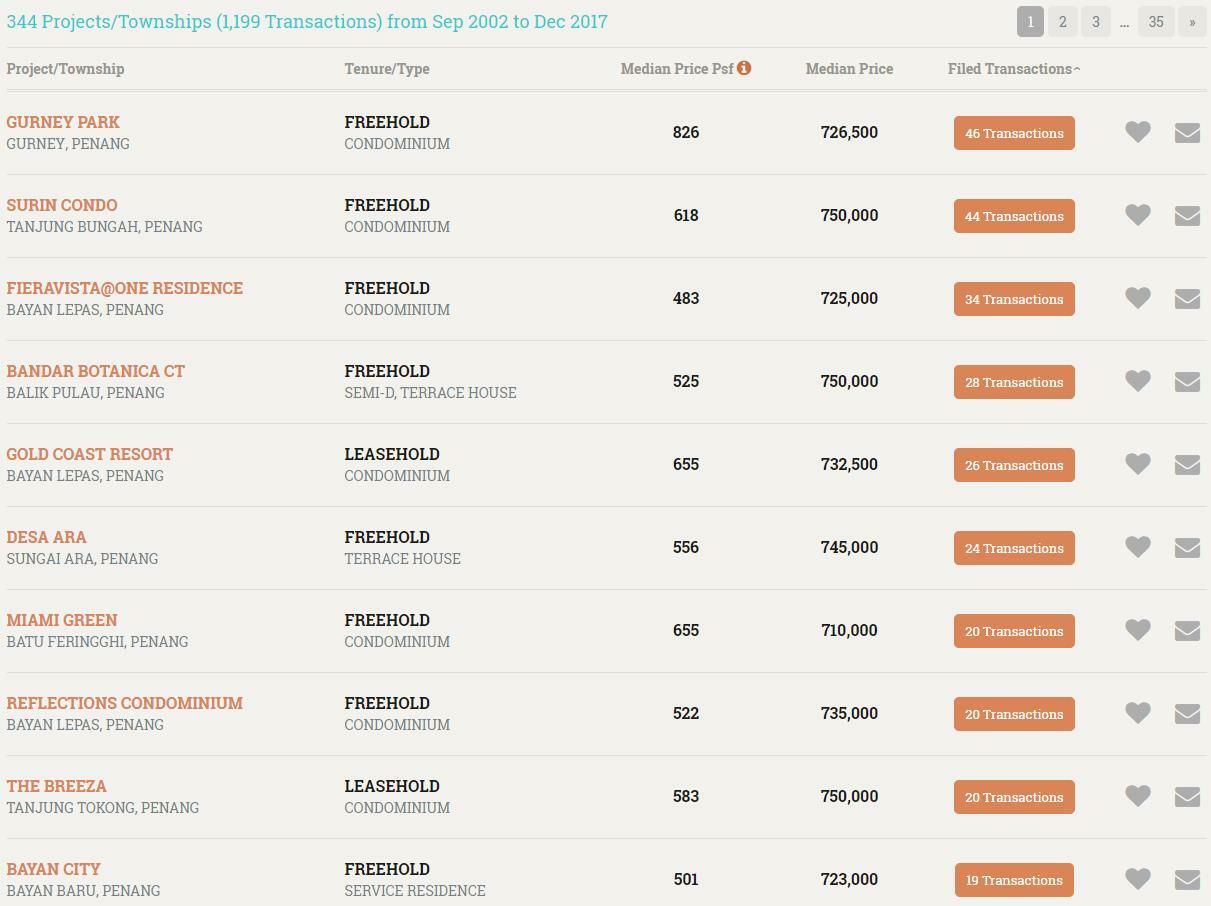
Sejak kebelakangan ini juga, dengan bajet RM700 ribu masih boleh beli rumah Semi-D atau Teres, tapi kebanyakannya adalah jenis Kondo dan Service Residence.

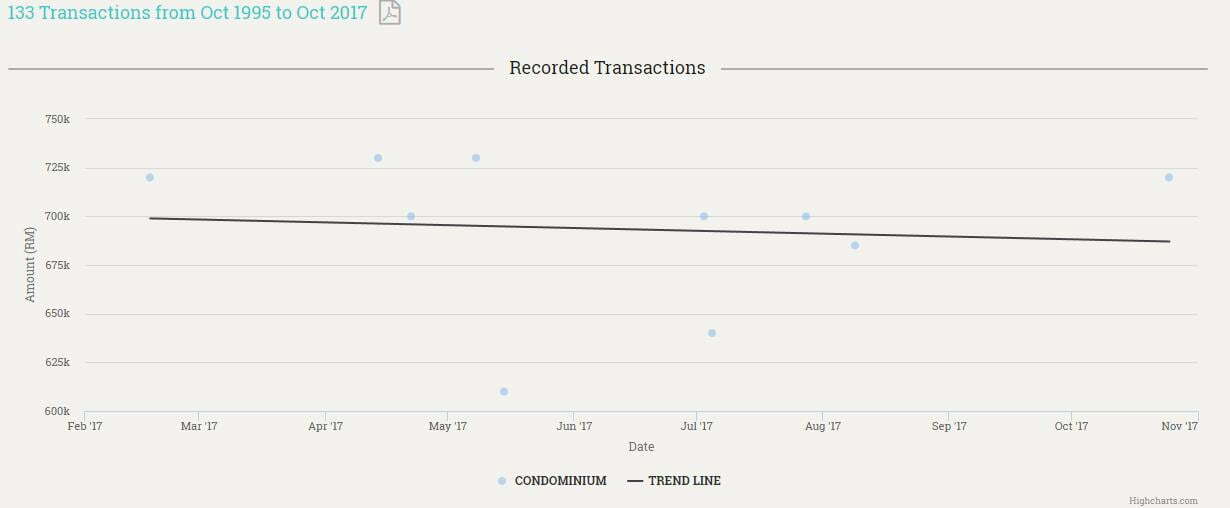
Kita ambil hartanah yang paling top iaitu Gurney Park pula untuk buat perbandingan.

Kondo Gurney Park, Gurney Drive
Sumber: brickz.my

Pada Februari 2017, ia berada pada paras RM689 ribu dan turun sedikit pada paras RM687 ribu pada Oktober 2017. Jadi tak berubah sangatlah harga kondo di sini.
Sumber: Land Plus

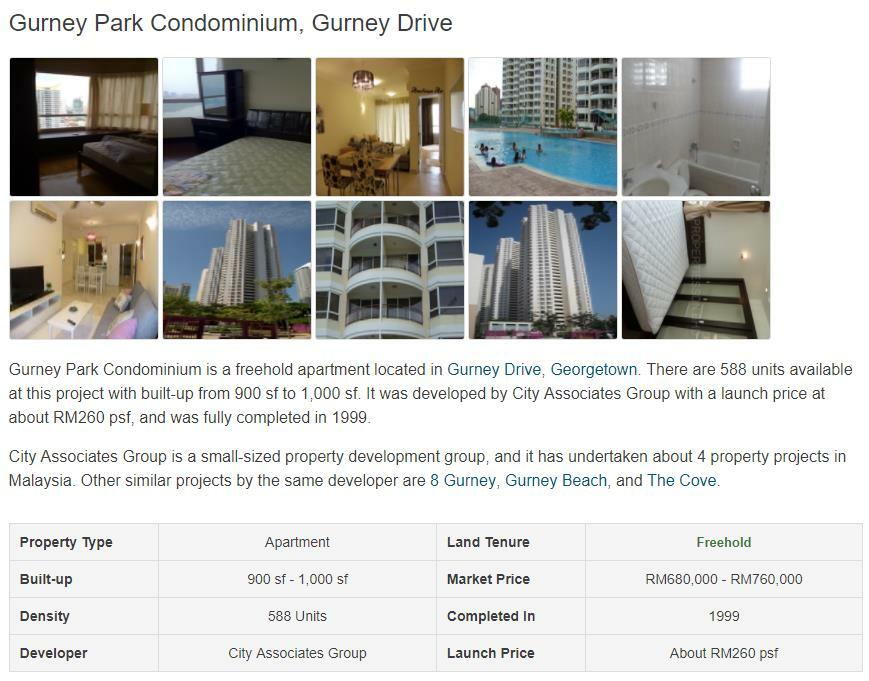
Gurney Park ini agak berusia dengan siap pada tahun 1999. Pada awal pelancaran, ianya boleh dibeli pada harga ~RM250,000. Tetapi kini naik hampir ke paras RM700,000.

Dulu-dulu masa awal pelancaran, sewa di Gurney Park mungkin dapat bawah RM1,000 tapi kini naik ke paras RM2,000.

Hartanah Di Pulau Pinang Dengan Bajet RM1 Juta
Sumber: brickz.my

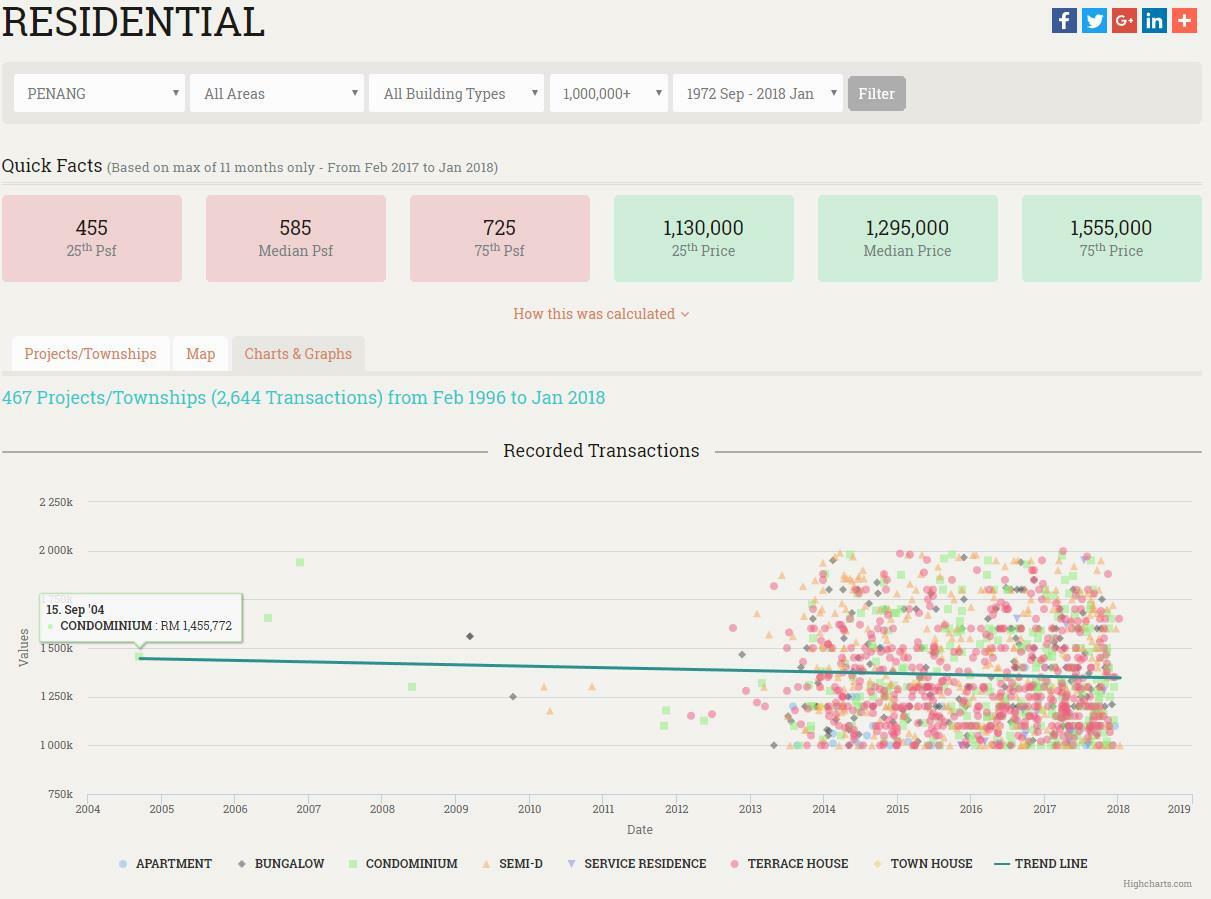
  • Tahun 2004, ada sebiji Kondo dijual pada harga RM1.4 juta. Pelik juga, dan tertanya-tanya siapa punya tu agak-agaknya?
  • Tahun 2010, Semi-D pula terjual pada harga RM1.3 juta
  • Tahun 2017 pula, Apartmen, Kondo, Teres, Semi-D dan Bungalow pula dijual pada harga lebih daripada RM1 juta. Ada juga ya apartmen berharga RM1.1 juta?
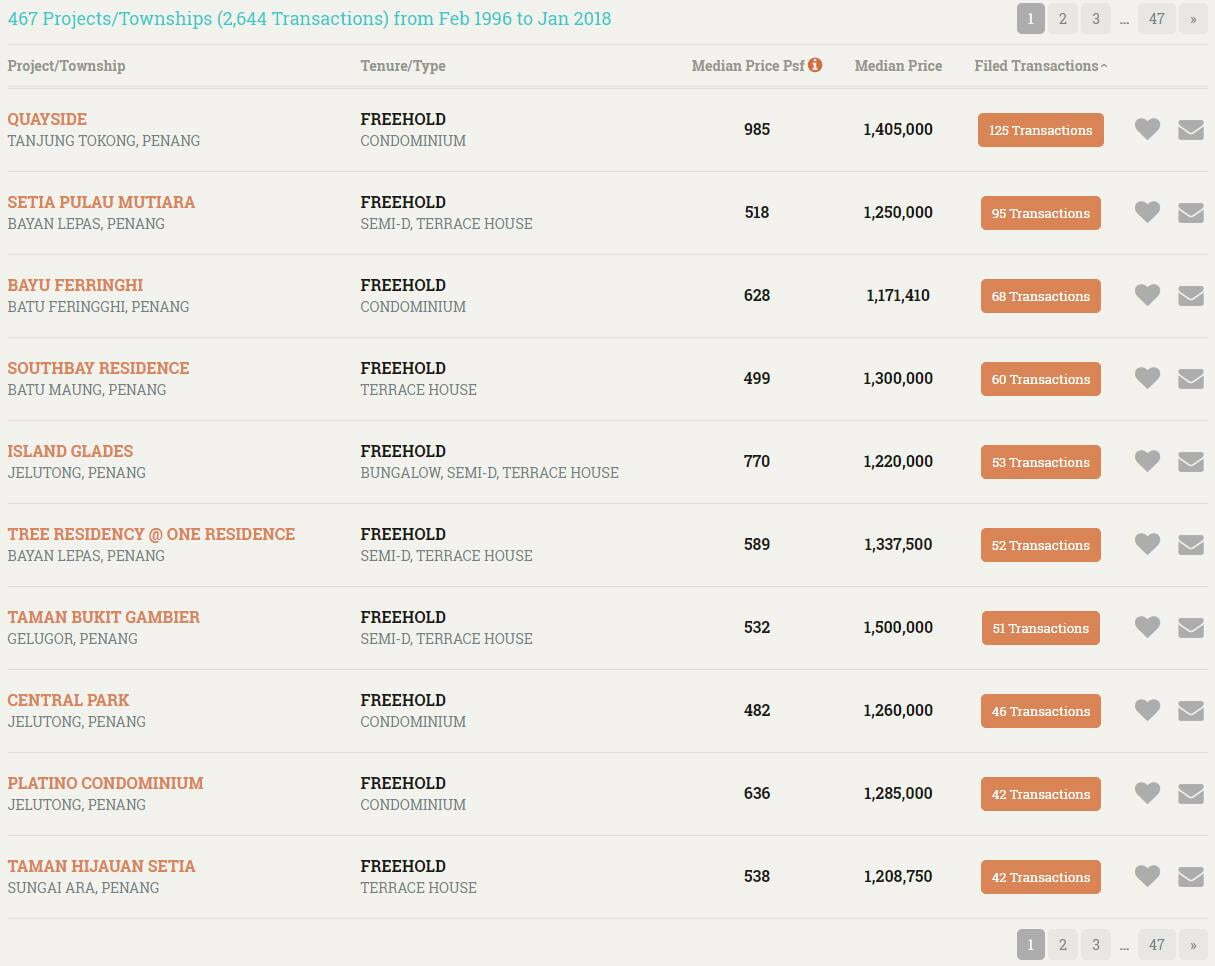
Dan bagi beberapa tahun yang lalu, anda masih mempunyai banyak pilihan bagi yang mempunyai bajet RM1 juta. Boleh beli Bungalow, Semi-D, Teres dan Kondo. Boleh beli Kondo Quayside, rumah Semi-D atau Teres di Setia Pulau Mutiara atau Kondo Bayu Feringhi.

Sekarang kita ambil pula hartanah yang paling top iaitu Quayside untuk buat perbandingan.

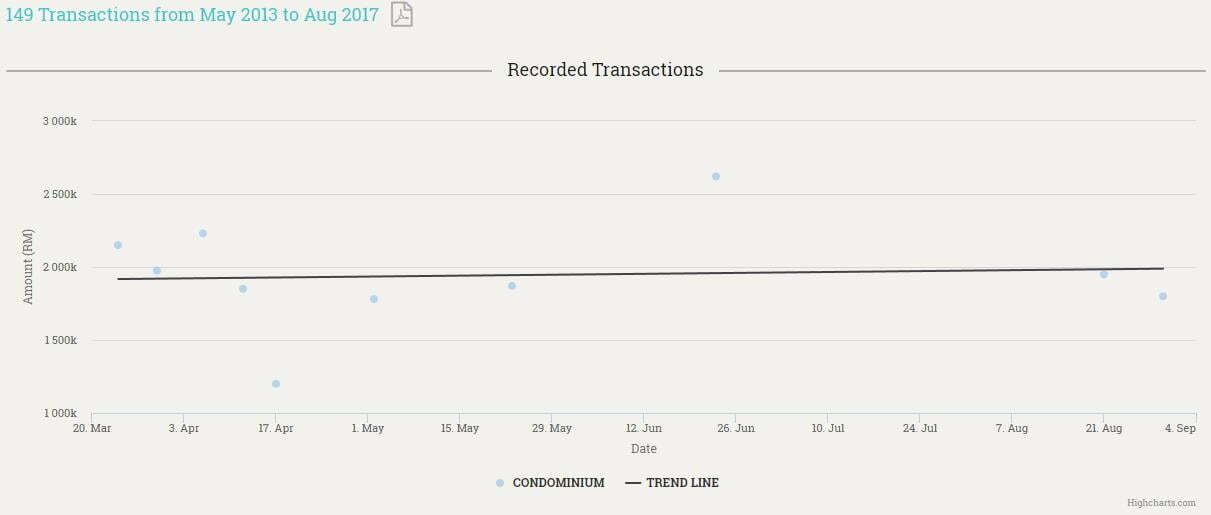
Kondo Quayside, Tanjung Tokong
Sumber: brickz.my

Pada Mac 2017, ianya berada pada paras RM1.9 juta dan pada Ogos 2017 juga kekal pada pada paras RM1.9 juta. Jadi tak berubah langung.

Sumber: Propwall

Kondo Quayside ini di antara projek yang baru disiapkan pada tahun 2013. Kalau dulu ianya boleh dibeli serendah RM739,000, kini harganya mencecah RM1 juta dan ke atas.

Dulu-dulu masa awal pelancaran, sewa di Gurney Park mungkin dapat sekitar RM2,000 tapi kini paling murah pun RM3,000 dan ke atas.

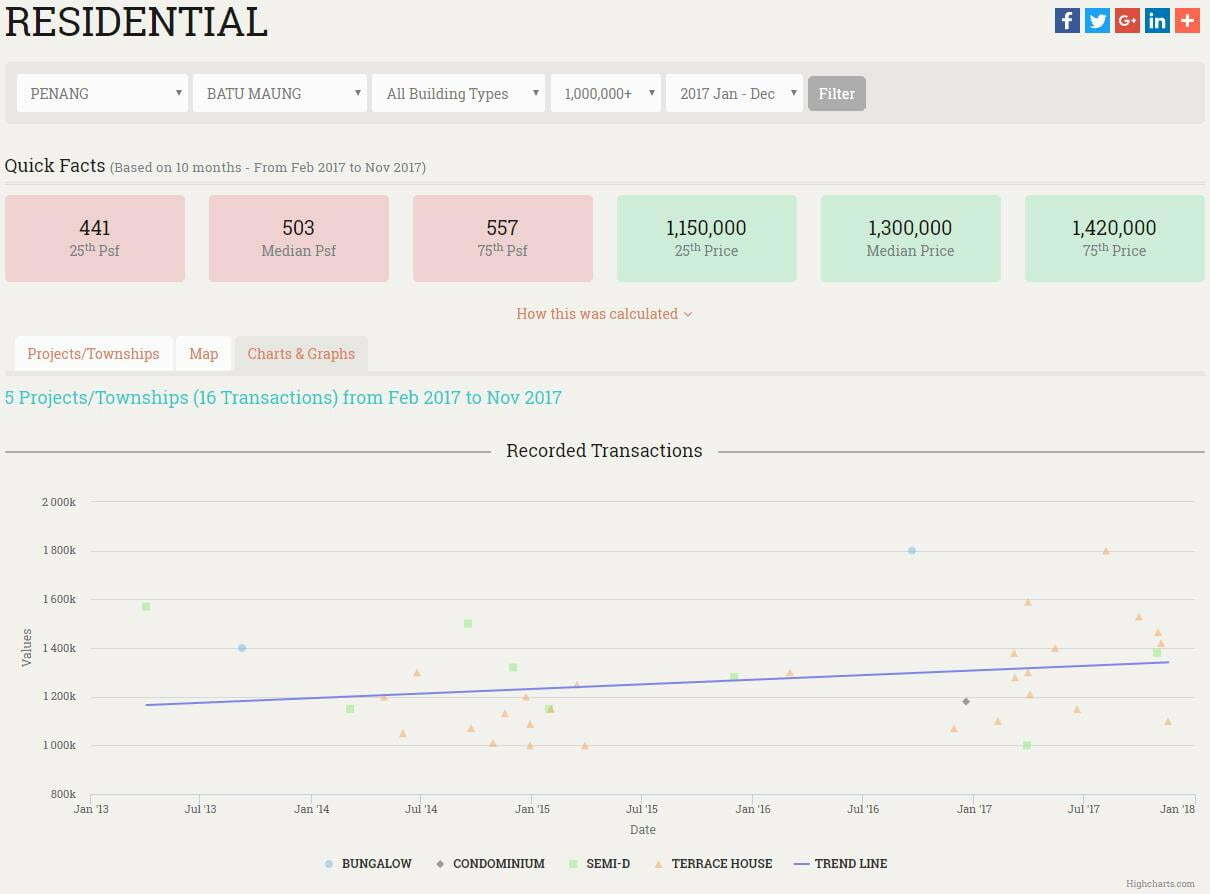
Mari Berkenalan Pula Dengan Hartanah Di Batu Maung Yang Sedang Trending
Sumber: brickz.my

Boleh tahan juga hartanah di Kawasan Batu Maung ni. Pada April 2013, ianya berapa pada paras RM1.1 juta dan pada November 2017 semakin naik ke paras RM1.3 juta. Agak-agak 2018 dan seterusnya turun ke naik?

Mestilah semakin naik.
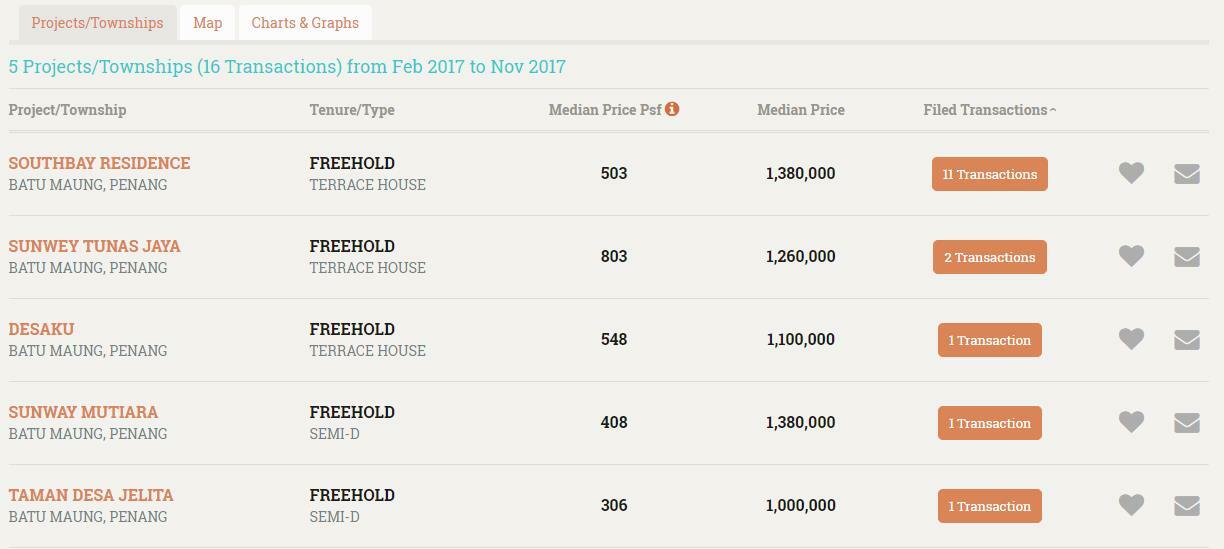
Dan terkini ada 5 hartanah yang hot berharga RM1 juta dan ke atas seperti di atas.

Kita ambil Sunway Tunas Jaya sebagai rujukan pula.

Teres Sunway Tunas Jaya, Batu Maung

Sumber: Propwall

Semasa Sunway Tunas Jaya ini siap pada tahun 2010, ada yang boleh dibeli di bawah RM400,000. Tapi sekarang harganya telah mencecah RM1 juta ke atas.

Dan kalau dulu mungkin boleh lagi dapat sewa bawah RM1,000, tapi kini paling murah pun RM1,300 sebulan.

Perlu Beli Sekarang Atau Berdepan Harga Yang Semakin Meningkat

Kalau kita masih ingin menyewa, dikhuatiri sewa akan semakin naik dari setahun ke setahun. Dan apabila harga rumah semakin meningkat, semakin tak mampu pula kita nak beli nanti.

Ini kerana gaji rakyat Malaysia tidak mampu nak menandingi harga rumah yang meningkat setiap tahun. Tak percaya?

Jika merujuk kepada artikel Gaji & Upah Rakyat Malaysia Tahun 2016 mengikut Kajian Jabatan Perangkaan Malaysia, gaji median pekerja Malaysia meningkat daripada RM1,600 sebulan kepada RM1,703 iaitu peningkatan sebanyak 6.2%; manakala gaji min pekerja Malaysia pula meningkat daripada RM2,312 sebulan kepada RM2,463 iaitu peningkatan sebanyak 6.3%.

Rasa-rasanya, harga rumah naik 6% setahun seiring dengan kenaikan gaji atau harga rumah naik pada kadar yang lebih tinggi?

  • Rumah yang dahulunya dibeli dengan harga RM250,000 pada tahun 1999 kini berharga RM700,000. Tapi boleh dapat ke harga rumah RM250,000 di Pulau Pinang pada hari ini?
  • Rumah yang dahulunya dibeli dengan harga RM400,000 pada tahun 2014 kini berharga RM600,000.
  • Rumah yang dahulunya dibeli dengan harga RM700,000 pada tahun 2013 kini berharga lebih daripada RM1 juta.

Cukuplah dengan melihat pada kajian kes di Pulau Pinang seperti di atas untuk dijadikan sebab yang kukuh untuk membeli rumah pada hari ini juga.

Dengar cerita Sunway Property baru siapkan satu projek di Pulau Pinang, boleh tengok-tengok Sunway Cassia @ Batu Maung. Tengok gambar pun macam best sangat.


Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.






