


Cara Nak Tahu Harga Rumah Tanpa Pergi Pejabat Tanah

Ada yang tengah survey rumah ke sekarang ni? Barangkali nak beli rumah semakin mencabar tahun 2018 ni, selepas Bank Negara Malaysia (BNM) mengumumkan Kadar Dasar Semalaman (OPR) Naik pada bulan Januari tempoh hari.

Nak taknak, kita perlu buat homework yang lebih agar dapat mencari rumah idaman juga pada tahun ini. Orang kata, salah satu caranya adalah dengan mencari rumah di bawah harga pasaran? Tapi bagaimana nak check harga rumah tanpa perlu pergi ke pejabat tanah?

Brickz.my

Keunikan laman web Brickz ini, ia memaparkan hartanah yang telah bertukar milik – atau erti kata lain yang telah pun dijual. Jadi bolehlah tahu harga sebenar hartanah tersebut.

Bukan setakat tahu harga rumah saja, nak periksa harga hartanah komersial seperti lot kedai, pejabat dan sebagainya pun boleh. Kawasan perindustrian seperti kilang, plot tanah untuk pembangunan serta perladangan pun ada.

Bagaimana Brickz Mendapat Data?

Untuk makluman, Brickz mengambil data daripada Jabatan Penilaian Dan Perkhidmatan Harta, yang merupakan sebuah jabatan di bawah Kementerian Kewangan Malaysia. Ia merekodkan segala transaksi hartanah setelah duti setem bagi Sales and Purchase Agreement yang telah dibayar.

Cara-cara Nak Periksa Harga Rumah

Tak susah pun, cuma ikut langkah-langkah berikut:

1. Layari Laman Web Brickz

2. Masukkan Nama Kawasan  Atau Nama Projek Perumahan

Sebagai contoh, kita nak beli rumah di kawasan Bandar Kinrara, Puchong, Selangor. Rumah jenis apa, rumah teres ke, rumah semi-D ke, rumah banglo ke, kita tak pasti lagi.

Jadi klik pada ‘Bandar Kinrara, Selangor -> Area – Residential‘.

3. Perhalusi Nama Kawasan

Kemudian keluar pula semua jenis projek yang wujud di Bandar Kinrara. Untuk rekod, ada 41 jenis projek dan sejumlah 359 transaksi yang direkodkan untuk setahun kebelakangan ini. Juga terdapat harga median bagi setiap projek.

Kalau rasa sesuai dengan bajet, buatlah pilihan yang sewajarnya.

Katakan anda berminat nak tahu harga rumah landed di Bandar Kinrara yang mempunyai status freehold dengan median harga RM531 bagi sekaki dan harga seunit RM780,000. Klik pada ‘127 Transactions‘.

4. Senarai 10 Transaksi Terkini Kawasan

Kini akan dipaparkan 10 transaksi terkini mengikut pilihan anda. Sekarang kita boleh tahu perincian seperti tarikh Sales & Purchase Agreement, nama jalan, jenis rumah, berapa tingkat, berapa bilik dan sebagainya.

Bandar Kinrara tu besar, jadi kita semak pula menggunakan Google Map dengan klik pada ‘Map‘.

4.1. Semak Guna Peta
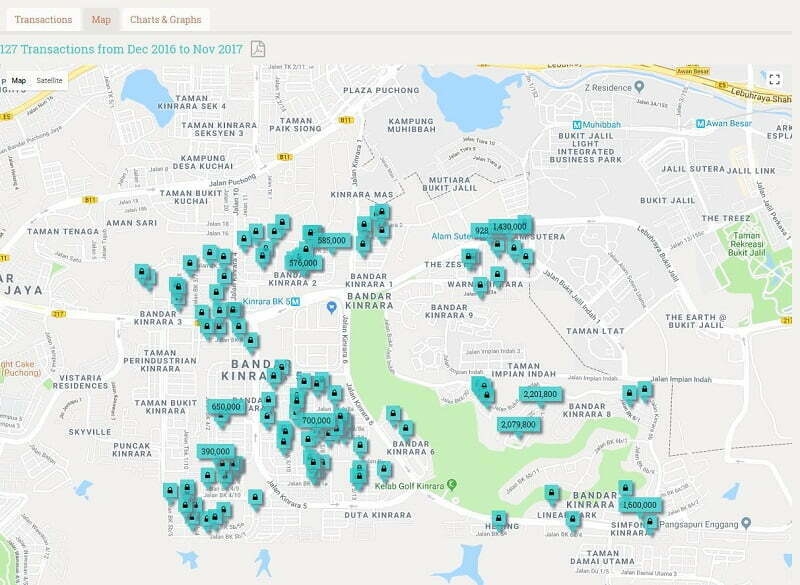
Keluarlah kawasan Bandar Kinrara dan semua 127 transaksi kita dapat lihat di mana kawasan tumpuan. Sekali lagi, hanya boleh lihat 10 transaksi terakhir yang berlaku.

Nak lebih perincian lagi, klik ‘Charts & Graphs‘.

4.2 Semak Ikut Jenis Rumah & Perbandingan Kawasan dengan Negeri

Kini anda boleh buat perbandingan menggunakan carta dan graf pula, dan sekali lagi juga ianya terhad kepada 10 transaksi terakhir yang berlaku.

Di sini, kita boleh lihat bahawa:

  • 6 Rumah Teres Intermediate terjual dengan harga paling rendah iaitu RM390,000 dan paling mahal RM928,000. Tetapi tanpa alamat lengkap, nampak macam jauh sangat bezanya.
  • 2 Rumah Teres Corner Lot terjual dengan harga paling rendah iaitu RM1.43 juta dan paling mahal RM1.6 juta.
  • 2 Rumah Semi-D terjual dengan harga paling rendah iaitu RM2.08 juta dan paling mahal RM2.2 juta.

Juga melalui carta Median Price, anda boleh buat perbandingan di antara kawasan Bandar Kinrara dan juga negeri Selangor.

Pada bulan November 2017, kelihatan rumah di Bandar Kinrara dijual pada harga 3 kali ganda daripada harga hartanah di kawasan lain di negeri Selangor.

5. Nak Lebih Terperinci, Kenalah Bayar

Terakhir sekali, kalau dah tekad nak beli rumah dan nak tahu lebih lanjut mengenai sesebuah kawasan atau projek, beli saja laporan yang berharga RM30.

Daripada versi percuma anda dapat hanya 10 transaksi terakhir, bayar RM30 anda akan dapat:

  • Kesemua 127 transaksi rumah landed di Bandar Kinrara
  • Alamat rumah yang lengkap

Boleh juga tengok trend yang harga rumah yang lebih jelas, samada tengah menaik, mendatar atau semakin menurun.

Banyakkan Buat Kajian Dan Perbandingan, Baru Boleh Berjuang Dengan Ilmu

Bila dah ada banyak maklumat berkaitan rumah yang anda tengah survey, barulah bersemangat nak berjumpa dengan pemilik atau ejen.

Kini anda dah tahu serba sedikit mengenai berapa harga rumah yang dijual di kawasan tersebut, berapa julat di antara harga termurah dan harga termahal di kawasan tersebut; barulah nampak dah buat homework.

Kemudian senanglah nak deal atau nak nego bagi mendapatkan tawaran yang terbaik.

Kami di MajalahLabur ada sediakan banyak bahan bacaan berkaitan hartanah. Boleh juga baca:

Nak Tahu Anda Layak Dapat Pinjaman / Pembiayaan Dengan Bank atau Tidak? Semak Laporan CTOS / CCRIS Terlebih Dahulu. Pastikan Cantik!

Memiliki rekod CCRIS yang bersih sangat penting untuk kita semua. Kalau rekod CCRIS kita tak cantik, maka susahlah untuk kita mendapatkan apa sahaja pinjaman / pembiayaan daripada bank. Namun rekod CCRIS hanya sebuah laporan skor kredit, bukan rekod blacklist yang sering jadi salah faham dalam kalangan rakyat Malaysia.

Berapa harga untuk laporan CTOS / CCRIS?

Anda boleh dapatkan di laporan MyCTOS serendah RM27.90 di CTOS score, ataupun muat turun secara online di MyCreditInfo daripada EXPERIAN serendah RM23.90.

Dengan EXPERIAN My Credit Info (nama lama dia RAMCI), mereka ada produk bernama Personal Credit Report Plus (PCRP) yang boleh digunakan untuk mendapatkan laporan lengkap mengenai status kewangan anda.

Laporan ini mengandungi maklumat seperti CCRIS;

  • Kemudahan kredit anda dengan bank / institusi kewangan di Central Credit Reference Information System (CCRIS), Bank Negara Malaysia.
  • Kemudahan kredit peribadi, secara bersama atau diperolehi oleh hak milik tunggal di mana anda adalah pemilik.
  • Nama bank atau institusi kewangan yang memberi kemudahan kredit/pinjaman, cawangan institusi kewangan di mana kemudahan kredit/pinjaman yang anda diperolehi.
  • Jumlah pinjaman/had kredit, baki tertunggak daripada kemudahan kredit anda dan tarikh terakhir untuk jumlah belum dijelaskan akan dilaporkan oleh bank / institusi kewangan.
  • Jenis cagaran atau jaminan yang dicagarkan untuk kemudahan kredit.
  • Pembayaran yang kerap untuk setiap kemudahan, seperti setiap bulan atau mingguan.
  • Permohonan kredit yang diluluskan selama 12 bulan terakhir dengan ahli CCRIS yang mengambil bahagian.
  • Pelbagai kemudahan kredit anda dipantau khas oleh bank atau institusi kewangan di bawah Akaun Perhatian Khas

Selain itu, ada juga maklumat SPGA (Skim Potongan Gaji ANGKASA – baki potongan & sejarah pembayaran), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.

Maklumat yang TIDAK termasuk dalam laporan ini adalah:

  • Akaun Deposit atau Simpanan
  • Rekod pekerjaan
  • Status perkahwinan
  • Kesihatan
  • Rekod jenayah
  • Butiran gaji
  • Agama

Contoh Laporan Kredit:

Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi? Paling teruk sekali dapat skor 1 – 3 (WEAK), bank pasti akan terus tolak bulat-bulat je permohonan korang tu tanpa cakap banyak.

Maklumat yang digunakan bagi mengira skor kredit ini termasuk:

  • Pinjaman yang anda ada (kad kredit, pinjaman / pembiayaan perumahan, kereta, pinjaman peribadi, dan lain-lain.);
  • Sama ada anda membayar pinjaman / pembiayaan tepat pada masanya;
  • Jumlah hutang anda yang belum dijelaskan;
  • Sama ada anda telah secara aktif memohon kredit baru;
  • Sama ada anda mempunyai apa-apa tindakan undang-undang;
  • Usia akaun anda

Skrol bawah sikit akan ada bahagian Banking Credit Information. Dekat sini akan disenaraikan segala pinjaman / pembiayaan / kredit kad dan sejarah pembayaran.

Kena pastikan lebih banyak angka kosong ‘0’ bermakna kita buat bayaran on-time setiap bulan. Kalau dapat semua ‘0’, itu memang terpaling flawless, bank tak akan tergamak nak reject dan dengan rela hati akan meluluskan permohonan pembiayaan korang.

Menarik bukan? Cepat check dan DOWNLOAD sekarang.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.






