Tabung Pendidikan Anak: SSPN-i Plus vs Takaful vs Hartanah

Ibu bapa kini dilihat semakan celik kewangan dengan pelbagai instrumen kewangan yang tersedia. Ada yang memilih untuk melabur ke dalam ASB, ASB Financing, Unit Trust, emas dan juga saham sebagai jalan untuk menambah jumlah simpanan.

Tetapi bagaimana pula dengan tabung pendidikan untuk anak-anak? Kalau kos sara hidup pun boleh meningkat dari tahun ke tahun, sudah tentu lagi 20-30 tahun akan datang; kos pendidikan juga turut terkesan dengan peningkatan inflasi.

Lihat saja hari ini berapa ramai ibu bapa mengeluh dengan bayaran yuran tadika yang mahal, bayaran untuk menghantar anak ke sekolah asrama penuh, dan kos untuk melanjutkan pelajaran ke institusi pengajian tinggi.

Namun kita sebagai ibu dan bapa, sudah pastinya kita sanggup berkorban demi masa depan anak kita sendiri bukan?

Jom kita tengok di mana kita boleh laburkan duit dan digunakan sebagai tabung pendidikan anak kita.

1. SSPN-i Plus

Sebuah dana yang dibangunkan khas oleh kerajaan untuk dijadikan sebagai dana pendidikan untuk rakyat Malaysia. Pendeposit boleh menabung serendah RM30 setiap bulan, dimana RM20 akan digunakan untuk pendidikan dan RM10 untuk sumbangan takaful.

Yang menariknya, pendeposit (ibu bapa) bukan sahaja dapat membina dana pendidikan untuk anak mereka, malah turut layak mendapatkan perlindungan takaful berupa pampasan sekiranya berlaku musibah terhadap mereka. Bukan itu sahaja, pendeposit turut layak mendapatkan pelepasan cukai sehingga RM12,000.

Jadi bayangkan ibu bapa sebagai breadwinner dalam keluarga, mereka turut layak menerima pampasan sehingga RM1 juta, sekiranya berlaku perkara yang tidak diingini. Ini sudah tentu dapat meringankan beban kewangan kepada waris kelak.

Malah, menerusi pengemuman Bajet 2018 yang diumukan oleh Perdana Menteri Datuk Seri Najib Razak tahun lepas, kerajaan turut berkenan memberikan pemberian insentif khas untuk pembuka SSPN-i Plus dimana insentif sebanyak RM500 diberikan secara percuma!

Dengan kadar dividen sebanyak 4%, pendeposit boleh membina dana pendidikan kepada anak mereka dan turut layak mendapatkan perlindungan Takaful, SSPN dijangka akan terus mendapat sambutan dari orang ramai. Tidak lupa juga, SSPN turut menyediakan cabutan bertuah untuk pendeposit!

Boleh juga baca Tabung Pendidikan Ke Perlindungan Takaful? Kenapa Tidak Kedua-duanya Sekali?

Kelebihan SSPN-i Plus:

  1. Simpan serendah RM30 setiap bulan
  2. Pengecualian Cukai Pendapatan sehingga RM6,000
  3. Insentif Khas RM500
  4. Manfaat Kematian
  5. Manfaat 36 Penyakit Kritikal
  6. Khairat Kematian
  7. Elaun Kemasukan Ke Hospital
  8. Layak Memohon PTPTN
  9. Cabutan Bertuah

Kelemahan SSPN-i Plus:

  1. Hanya Asas Takaful Sahaja Tanpa Medical Card
  2. Memandangkan Hanya Produk Asas Takaful, Maka Tidak Ada Waiver
  3. Dividen 4% Agak Rendah

2. Takaful

Satu lagi instrumen yang tidak kurang hebatnya ialah dengan membina tabung pendidikan dengan menggunakan takaful sebagai instrumen pelaburan. Meskipun ada yang beranggapan cara ini tidak sesuai memandangkan ianya lebih bersifat perlindungan berbanding objektif asal iaitu menyimpan, ianya agak perlu juga di atas beberapa faktor di bawah.

Pertamanya meskipun sifat utama takaful itu ialah melindungi, namun harus di ingat bahawa duit yang dimasukan ke dalam Takaful ini akan dilaburkan semula ke dana Unit Trust memandangkan ianya ialah Investment-Linked. Pulangan bergantung kepada jenis dana yang dilaburkan seperti ekuiti, bon mahupun mixed fund.

Satu hal yang menarik bagi Takaful ialah, sekiranya anak jatuh sakit, segala bil dan kos rawatan sudah tentu ditanggung oleh Takaful. Malah lebih menarik, kita sudah siapkan perlindungan takaful ini untuk anak sehingga mereka dewasa. Cukup sampai umur dewasa, biarlah mereka pula yang meneruskan pembayaran.

Keduanya, dengan adanya waiver sebagai rider dalam Takaful – ianya ‘menjamin’ apa saja yang telah termaktub di dalam polisi. Contohnya, Si Ayah menyumbang RM150 setiap bulan dan apabila sijil Takaful ini berusia 20 tahun, Cash Value di dalamnya berjumlah RM38,454.

Dan , yang lebih menarik ialah sekiranya ditakdirkan Contributor ( Ayah misalnya) meninggal atau sakit hingga tidak mampu bekerja lagi, RM38,454 ini sudah tersedia buat si Anak. Jumlah RM38,454 ni pun sebenarnya boleh menjadi lebih tinggi kerana ianya disertakan sekali dengan Medical Card sebagai rider. Sekiranya tidak ada Medical Card sebagai rider, jumlah cash value adalah sebanyak RM 51,783.

Baca juga Pertimbangkan 5 Benda Ini Sebelum Memilih Pelan Takaful dan 5 Sebab Orang Melayu Tak Percaya Pada Takaful.

Kelebihan Takaful:

  1. Mendapat Perlindungan Takaful Beserta Dana Pendidikan Anak
  2. Pengecualian Cukai Pendapatan Sehingga RM6,000
  3. Terdapat Waiver Yang Akan Melindungi Peserta Takaful Sekiranya Berlaku Musibah Terhadap Peserta

Kelemahan Takaful:

  1. Takaful Tetap Takaful, Iaitu Sifatnya Melindungi Meskipun Ada Nilai Cash Value Namun Nilai Cash Value Masih Kecil Berbanding Nilai Sebenar Yang Telah Dibayar Setiap Bulan
  2. Perlu Disiplin Untuk Membayar Setiap Bulan, Jika Tidak Terus Membayar Sehingga Lapse, Ada Kebarangkalian Nilai Cash Value Menjadi 0 Meskipun Telah Membayar Bertahun-Tahun Lamanya

3. Hartanah

Hartanah juga boleh dijadikan sebagai tabung pendidikan anak anda. Hartanah merupakan sebuah aset yang semakin meningkat nilai setiap tahun. Rumah yang dibeli dengan harga RM200,000 semasa anak baru saja lahir, boleh meningkat naik harganya sehingga mencecah RM600,000 atau lebih dalam masa 20 tahun.

Namun, ianya merupakan cara yang memerlukan modal atau Entry Cost yang agak tinggi. Sekiranya membeli rumah second-hand atau sub-sales, anda memerlukan deposit 10% dan kos guaman sekitar 5% daripada harga hartanah tersebut.

Sekiranya membeli rumah baru yang belum siap pula, kebanyakan kos boleh dimasukkan ke dalam pembiayaan namun anda perlu Holding Power yang kuat agar mampu membayar instalment setiap bulan.

Baca juga Ramai Kata Tak Mampu Beli Rumah. Bukan Tak Mampu Tapi “Tak Tahu”4 Pesanan Untuk Yang Masih Tercari-Cari Rumah Pertama dan Zaman Sekarang Tak Mustahil Memiliki Rumah Ketika Berusia 24 Tahun.

Kelebihan Hartanah:

  1. Pulangan yang tinggi, namun bergantung juga sejauh mana Capital Appreciation terhadap hartanah tersebut
  2. Mampu membawa pendapatan pasif dengan menyewa rumah tersebut

Kelemahan Hartanah:

  1. Perlu modal yang agak tinggi.
  2. Jika tersalah strategi, boleh menyebabkan objektif tabung pendidikan tidak tercapai

Sampai Bila Nak Buat Perbandingan? Tabung Tak Sediakan Juga

Dah tahu pilihan yang ada, lagi penting sekiranya anda mula membuat pelaburan anda hari ini juga. Daripada sibuk membandingkan yang mana lagi elok, sampai ke sudah tabung pendidikan anak terabai.

Ditulis oleh Zairul Izzain, beliau pernah berkhidmat sebagai peguam di sektor kerajaan dan swasta. Kini melepaskan dunia kepeguaman dan melibatkan diri secara sepenuh masa sebagai seorang ejen takaful.

Beliau berazam untuk mengubah mindset masyarakat bahawa Takafulism bukan sekadar medical card saja malah mencakupi aspek dunia dan akhirat.

Layari www.zairulizzain.com untuk maklumat lanjut.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

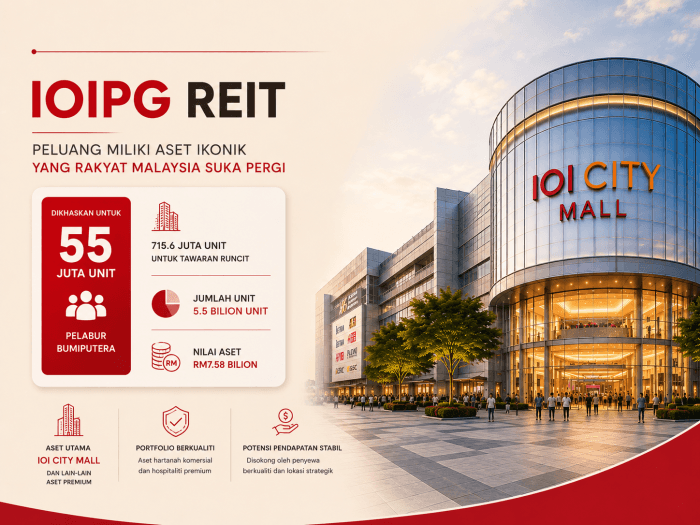
55 Juta Unit IOIPG REIT Dikhaskan Untuk Bumiputera

Selama ni kita datang IOI City Mall untuk shopping, makan, tengok wayang atau sekadar jalan-jalan cukupkan 10,000 langkah.

Kali ni ada berita baik.

IOI Properties Group Bhd (IOIPG) telah mendapat kelulusan daripada Suruhanjaya Sekuriti Malaysia (SC) untuk menubuhkan dan menyenaraikan IOIPG REIT di Bursa Malaysia. REIT ini akan mempunyai portfolio aset bernilai kira-kira RM7.58 bilion.

Dan antara perkara paling menarik untuk pelabur runcit ialah sebanyak 715.6 juta unit diperuntukkan untuk tawaran runcit.

Daripada jumlah tersebut, 55 juta unit dikhaskan untuk pelabur Bumiputera yang diluluskan MITI.

Jadi, apa sebenarnya yang bakal kita dapat melalui REIT ini?

Apa yang ada dalam IOIPG REIT?

Portfolio IOIPG REIT bukan sekadar satu bangunan.

Antara aset yang akan dimasukkan ialah:

  • IOI City Mall Phase 1 & 2
  • IOI City Towers
  • PFCC Towers
  • Putrajaya Marriott
  • Le Méridien Putrajaya
  • Moxy Putrajaya
  • Four Points by Sheraton Puchong
  • W Kuala Lumpur
  • Courtyard by Marriott Penang

Dan sudah tentu, nama yang paling mudah dikenali ialah IOI City Mall.

Mall yang kita kenal sebagai tempat shopping dan makan itu sebenarnya merupakan salah satu aset utama dalam portfolio REIT ini.

Jadi macam mana kita boleh “jadi landlord”?

Konsep REIT sebenarnya agak mudah.

Bayangkan satu hartanah bernilai berbilion ringgit.

Tak ramai individu mampu membeli hartanah tersebut secara terus.

Jadi, aset itu dimasukkan ke dalam satu struktur REIT dan dibahagikan kepada unit.

Pelabur pula membeli unit tersebut.

Secara tidak langsung, pelabur memiliki kepentingan dalam portfolio hartanah berkenaan.

Sebab itu orang selalu gambarkan REIT sebagai cara untuk memiliki sebahagian daripada hartanah yang besar tanpa perlu membeli keseluruhan bangunan.

Dalam kes IOIPG REIT, saiz awalnya ialah 5.5 bilion unit, dengan harga jangkaan 90 sen seunit.

Pelabur runcit dapat 715.6 juta unit

Ini antara bahagian yang paling menarik.

Daripada keseluruhan struktur tawaran, 715.6 juta unit akan diperuntukkan melalui tawaran runcit.

Dan 55 juta unit daripada tawaran tersebut dikhaskan untuk pelabur Bumiputera.

Kenapa ada allocation khas untuk Bumiputera?

Peraturan SC menetapkan penyenaraian tertentu, termasuk REIT, perlu memenuhi keperluan penyertaan ekuiti Bumiputera. Bagi penyenaraian yang tertakluk kepada syarat tersebut, 12.5% daripada jumlah unit selepas penyenaraian perlu diperuntukkan kepada pelabur Bumiputera yang diluluskan/diiktiraf.

Pada masa yang sama, sehingga 1.48 bilion unit pula akan ditawarkan kepada pelabur institusi, termasuk institusi Bumiputera yang diluluskan dan pelabur institusi lain.

Bukan sekadar tengok harga 90 sen

Harga indikatif yang disebut ialah 90 sen seunit.

Tapi pelabur jangan berhenti setakat:

“90 sen je? Murah ni.”

Dalam REIT, perkara yang lebih penting ialah aset yang berada di belakang unit tersebut dan kemampuan aset itu menjana pendapatan.

Contohnya:

Berapa banyak hasil sewaan?
Bagaimana kadar penghunian?
Berapa tinggi hutang?

Dan akhirnya, berapa banyak pendapatan yang boleh diagihkan kepada pemegang unit?

Sebab kita bukan sekadar membeli “nama IOI”.

Kita membeli unit dalam satu portfolio aset yang sepatutnya menghasilkan pendapatan.

Kenapa IOI Properties buat REIT?

Bagi IOI Properties, penyenaraian REIT ini juga merupakan sebahagian daripada usaha untuk membuka nilai daripada aset matang yang dimiliki kumpulan.

Cadangan asal yang diumumkan pada April 2026 menyaksikan aset bernilai RM7.58 bilion dipindahkan ke REIT, dengan struktur transaksi melibatkan penerbitan 5.5 bilion unit pada harga indikatif 90 sen serta RM2.65 bilion dalam bentuk tunai melalui pembiayaan.

Struktur sebegini membolehkan IOI Properties mendapatkan semula modal daripada aset sedia ada dan pada masa sama mengekalkan pendedahan kepada portfolio hartanah melalui REIT.

Bila IOIPG REIT akan disenaraikan?

IOIPG REIT disasarkan untuk disenaraikan di Pasaran Utama Bursa Malaysia pada suku keempat 2026, tertakluk kepada syarat dan proses yang ditetapkan.

Jadi buat masa ini, perkara yang paling menarik untuk ditunggu ialah prospektus rasmi dan butiran akhir tawaran.

Satu perkara yang masih belum boleh dipastikan buat masa ini ialah status Syariah IOIPG REIT. Ini kerana i-REIT mempunyai keperluan Syariah tersendiri, termasuk berkaitan sumber pendapatan sewaan dan aktiviti penyewa. Bursa Malaysia sendiri membezakan REIT konvensional dengan i-REIT, iaitu REIT yang mematuhi prinsip Syariah.

Sebab dekat situlah pelabur boleh tengok dengan lebih jelas tentang harga tawaran akhir, struktur agihan, hasil sewaan, kewangan REIT dan potensi agihan pendapatan.

Kesimpulan

Penyenaraian IOIPG REIT di Bursa Malaysia menandakan satu lagi perkembangan menarik dalam pasaran modal tempatan. Bagi orang ramai, ia membuka ruang untuk menukar peranan daripada sekadar penyumbang pendapatan perniagaan di mall tersebut, kepada penerima sebahagian daripada hasil sewaannya menerusi agihan dividen kelak.

Laporan asal The Star mengenai kelulusan IOIPG REIT

Maklumat rasmi IOI Properties mengenai cadangan IOIPG REIT

Syarat Asas: Wajib Ada Akaun CDS

Bagi yang baru pertama kali mendengar tentang peluang pelaburan seperti ini, penting untuk diingat bahawa pembelian unit REIT di Bursa Malaysia tidak boleh dibuat secara terus di kaunter pusat beli-belah.

  • Anda perlu memohon unit IPO tersebut menerusi e-IPO di dalam perbankan dalam talian seperti: Maybank2u atau aplikasi broker seperti CGSI.
  • Di sini syaratnya anda wajib ada Akaun CDS yang terikat dengan akaun bank anda supaya unit yang anda mohon itu ada “bekas” untuk disimpan.

Proses pembukaan akaun CDS kini boleh dilakukan secara dalam talian (online) dengan caj minima dan ia merupakan langkah pertama yang perlu disiapkan awal sekiranya anda berhasrat untuk terlibat dalam pasaran saham tempatan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global

Masukkan kod SP1M538 pada ruang Remisier Reference.

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.