7 Kesilapan Biasa Anda Perlu Elakkan Semasa Memohon Pinjaman Peribadi

Pinjaman peribadi amat berguna apabila anda amat memerlukan dana. Anda mungkin mendapati diri anda memohon pinjaman peribadi untuk pelbagai sebab seperti perbelanjaan pendidikan anda atau untuk mengubahsuai rumah anda.

Pinjaman peribadi juga boleh digunakan untuk perbelanjaan perkahwinan, mengambil kursus pendek, membersihkan hutang kad kredit, bahkan melancarkan atau menyelamatkan perniagaan anda.

Kuncinya adalah – anda mengambil pinjaman peribadi hanya apabila diperlukan dan menggunakannya secara bijak. Pinjaman peribadi secara umum datang tanpa sebarang cagaran dan oleh itu menarik minat yang lebih tinggi daripada pinjaman rumah dan pinjaman kereta.

Pada hakikatnya, pertimbangkan untuk mengambil pinjaman peribadi hanya jika anda tidak dapat mengumpul dana dari sumber lain.

Pinjaman peribadi agak biasa di Malaysia, tetapi ramai di antara kita sering mengabaikan perkara-perkara kritikal tertentu yang meletakkan kita dalam hutang yang boleh dielakkan atau melemahkan peluang kita untuk mendapatkan pinjaman peribadi. 

Oleh itu, di bawah adalah 7 kesilapan biasa yang perlu anda elakkan semasa memohon pinjaman peribadi:

1. Salah mengira kos sebenar pinjaman peribadi anda

Mungkin kesilapan yang paling lazim yang dilakukan semasa mendapatkan pinjaman peribadi adalah salah mengira kos sebenar pinjaman peribadi yang sering lebih tinggi daripada kadar faedah yang diiklankan.

Misalnya, anda telah meminjam RM20,000 pada kadar faedah 8% p.a. untuk tempoh 4 tahun (48 bulan). Anda boleh mengira bahawa jumlah faedah yang perlu dibayar ialah RM1,600.

Tetapi pada hakikatnya, faedah akan dikira sebagai (8% X4 =) 32% dari jumlah prinsipal, iaitu RM6400, dan secara keseluruhan, anda perlu membayar (prinsip RM20000 + RM6400 =) RM26400. Jadi ansuran bulanan anda (RM26400 / 48) RM550.

Oleh itu, kadar faedah sebenar yang anda bayar adalah RM6400, bukan RM1600 yang anda mungkin salah kira pada mulanya.

Oleh itu, apabila anda mencari pinjaman peribadi dengan kadar faedah yang rendah, cuba untuk mengira kadar faedah sebenar sebelum anda membuat pemohonan. Kadar faedah sebenar dipanggil effective interest rate (EIR) yang biasanya akan disebut dalam lembaran pendedahan produk. Malah, Bank Negara Malaysia telah mengarahkan semua bank di negara ini untuk mendedahkan maklumat ini.

2. Bersetuju dengan pinjaman pertama yang ditawarkan kepada anda

Apabila anda memerlukan wang secara mendesak, ia amat mudah untuk mengatakan “yes” kepada pinjaman pertama yang ditawarkan kepada anda. Tetapi keputusan yang terburu-buru itu boleh menenggelamkan anda ke dalam hutang terutamanya jika anda akhirnya memilih pinjaman mahal.

Dalam kes sedemikian, anda perlu memastikan bahawa anda boleh membayar balik jumlah pinjaman penuh dengan mudah.

Ia sentiasa dinasihatkan supaya anda menyemak dan membandingkan kadar faedah dan keuntungan, keperluan kelayakan dan maklumat lain sebelum anda mendaftar untuk satu.

3. Tidak merancang terlebih dahulu

Seperti yang dibincangkan di atas, ramai di antara kita salah mengira kos sebenar pinjaman peribadi ketika kita di dalam keadaan terdesak untuk mendapatkannya. Ini juga berlaku kerana kita tidak merancang terlebih dahulu.

Selain melakukan penyelidikan yang tepat untuk mendapatkan kadar terbaik, ia juga sangat penting untuk mengetahui bagaimana anda akan membayar balik pinjaman. Langkah pertama ialah untuk melihat berapa banyak ansuran baru yang akan ditambah kepada belanjawan anda dan kemudian membuat keputusan dengan sewajarnya.

Disebabkan kekurangan perancangan yang betul, anda mungkin menghadapi pelbagai cabaran untuk membayar balik ansuran setiap bulan pada tarikh yang ditetapkan mengakibatkan penalti. Skor kredit anda mungkin juga terjejas.

Oleh itu, perlu membuat perancangan dengan teliti sebelum mengambil pinjaman peribadi.

4. Tidak membaca butiran kontrak pinjaman

Bayangkan satu senario: Anda mungkin memerlukan dana untuk hari ini dan dengan itu mempertimbangkan mengambil pinjaman peribadi selama 4 tahun. Tetapi, katakan selepas 2 tahun, anda mempunyai wang yang mencukupi untuk membayar balik jumlah baki pinjaman dan tidak melihat mengapa anda perlu meneruskan ansuran bulanan anda.

Oleh itu, anda mendail bank anda untuk mengetahui bagaimana anda boleh membuat prabayar baki jumlah pinjaman penuh, tetapi pada asalnya, bank anda tidak membenarkan prabayar pinjaman.

Dan anda tertanya-tanya, “Mengapa saya tidak membaca terma dan syarat terperinci sebelum memohon pinjaman ini?”

Banyak maklumat kritikal, seperti pilihan prabayar, disediakan dalam terma dan syarat kontrak pinjaman yang kita terlalu malas untuk meneruskan dengan mengandaikan kita mengetahui segala-galanya.

Jadi, jangan membuat kesilapan untuk tidak membaca butiran kontrak pinjaman secara teliti.

5. Tidak mendedahkan maklumat secara lengkap

Pastikan bahawa apa-apa perincian peribadi yang anda isi dalam permohonan pinjaman anda adalah benar dan tepat. Bank boleh mengesahkan sama ada maklumat yang anda berikan kepada mereka adalah benar atau tidak. Ia mungkin berkenaan status kerja anda, maklumat hubungan, alamat kediaman dan / atau penyata cukai pendapatan.

Sekiranya anda tidak mendedahkan semuanya atau memalsukan sebarang maklumat, bank boleh mengambil tindakan undang-undang terhadap anda. Sekiranya pinjaman telah diberikan kepada anda, anda perlu membayar balik dengan segera. Di samping itu, anda boleh dikenakan bayaran penalti kerana melakukan penipuan.

6. Tidak mengekalkan skor kredit yang baik
Mengekalkan skor kredit yang baik adalah penting jika anda ingin memohon pinjaman peribadi. Bank akan mengaksesnya sendiri, walaupun anda tidak perlu menghasilkannya.

Ini bermakna anda mesti memastikan bahawa semua pinjaman dan bil-bil seperti bil kad kredit, perlu clear sebelum anda memohon pinjaman peribadi.

Dalam erti kata lain, bayaran balik perlu dibuat pada waktu yang ditetapkan untuk mengekalkan skor kredit yang baik.

7. Mengambil pinjaman peribadi untuk orang lain

Kadangkala anda mungkin mendapati kawan atau saudara anda mungkin memerlukan dana. Mereka mungkin tidak dapat mengambil pinjaman peribadi atas nama mereka kerana pelbagai sebab. Jika anda fikir anda berbuat baik dengan mengambil pinjaman peribadi dalam nama anda untuk mereka, anda perlu fikirkan lagi perkara serius ini.

Sekiranya mereka tidak dapat membayar balik pinjaman dengan sebab apa pun, anda akan mendapati diri anda dalam hutang yang tidak perlukan. Anda perlu membayar balik pinjaman kerana ia adalah di dalam nama anda. Jika anda tidak dapat membayar ansuran bulanan, maka ia akan menjejaskan skor kredit anda dan anda mungkin dikenakan caj penalti.

Secara keseluruhannya, lebih baik jika anda tidak meminjam untuk orang lain. Sebaliknya, semak cara untuk membantu mereka mendapatkan pinjaman dengan nama mereka sendiri.

Nak Tahu Anda Layak Dapat Pinjaman / Pembiayaan Dengan Bank atau Tidak? Semak Laporan CTOS / CCRIS Terlebih Dahulu. Pastikan Cantik!

Memiliki rekod CCRIS yang bersih sangat penting untuk kita semua. Kalau rekod CCRIS kita tak cantik, maka susahlah untuk kita mendapatkan apa sahaja pinjaman / pembiayaan daripada bank. Namun rekod CCRIS hanya sebuah laporan skor kredit, bukan rekod blacklist yang sering jadi salah faham dalam kalangan rakyat Malaysia.

Berapa harga untuk laporan CTOS / CCRIS?

Anda boleh dapatkan di laporan MyCTOS serendah RM27.90 di CTOS score, ataupun muat turun secara online di MyCreditInfo daripada EXPERIAN serendah RM23.90.

Dengan EXPERIAN My Credit Info (nama lama dia RAMCI), mereka ada produk bernama Personal Credit Report Plus (PCRP) yang boleh digunakan untuk mendapatkan laporan lengkap mengenai status kewangan anda.

Laporan ini mengandungi maklumat seperti CCRIS;

  • Kemudahan kredit anda dengan bank / institusi kewangan di Central Credit Reference Information System (CCRIS), Bank Negara Malaysia.
  • Kemudahan kredit peribadi, secara bersama atau diperolehi oleh hak milik tunggal di mana anda adalah pemilik.
  • Nama bank atau institusi kewangan yang memberi kemudahan kredit/pinjaman, cawangan institusi kewangan di mana kemudahan kredit/pinjaman yang anda diperolehi.
  • Jumlah pinjaman/had kredit, baki tertunggak daripada kemudahan kredit anda dan tarikh terakhir untuk jumlah belum dijelaskan akan dilaporkan oleh bank / institusi kewangan.
  • Jenis cagaran atau jaminan yang dicagarkan untuk kemudahan kredit.
  • Pembayaran yang kerap untuk setiap kemudahan, seperti setiap bulan atau mingguan.
  • Permohonan kredit yang diluluskan selama 12 bulan terakhir dengan ahli CCRIS yang mengambil bahagian.
  • Pelbagai kemudahan kredit anda dipantau khas oleh bank atau institusi kewangan di bawah Akaun Perhatian Khas

Selain itu, ada juga maklumat SPGA (Skim Potongan Gaji ANGKASA – baki potongan & sejarah pembayaran), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.

Maklumat yang TIDAK termasuk dalam laporan ini adalah:

  • Akaun Deposit atau Simpanan
  • Rekod pekerjaan
  • Status perkahwinan
  • Kesihatan
  • Rekod jenayah
  • Butiran gaji
  • Agama

Contoh Laporan Kredit:

Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi? Paling teruk sekali dapat skor 1 – 3 (WEAK), bank pasti akan terus tolak bulat-bulat je permohonan korang tu tanpa cakap banyak.

Maklumat yang digunakan bagi mengira skor kredit ini termasuk:

  • Pinjaman yang anda ada (kad kredit, pinjaman / pembiayaan perumahan, kereta, pinjaman peribadi, dan lain-lain.);
  • Sama ada anda membayar pinjaman / pembiayaan tepat pada masanya;
  • Jumlah hutang anda yang belum dijelaskan;
  • Sama ada anda telah secara aktif memohon kredit baru;
  • Sama ada anda mempunyai apa-apa tindakan undang-undang;
  • Usia akaun anda

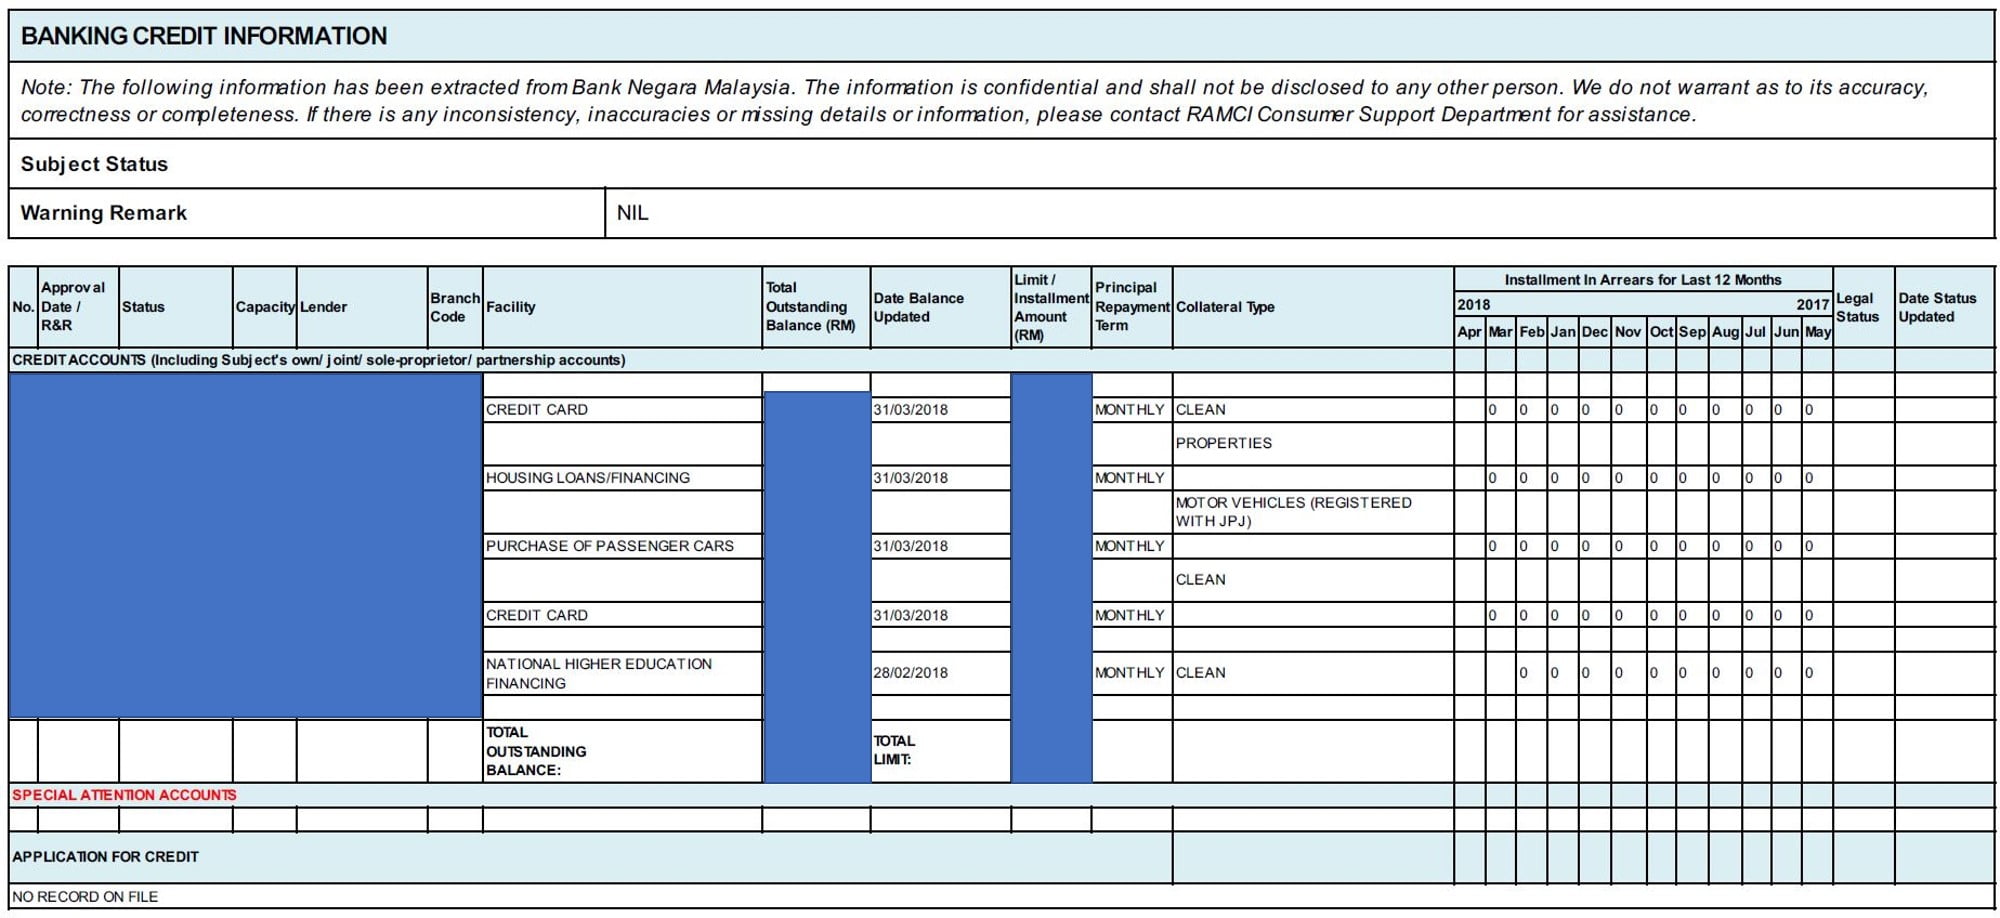
Skrol bawah sikit akan ada bahagian Banking Credit Information. Dekat sini akan disenaraikan segala pinjaman / pembiayaan / kredit kad dan sejarah pembayaran.

Kena pastikan lebih banyak angka kosong ‘0’ bermakna kita buat bayaran on-time setiap bulan. Kalau dapat semua ‘0’, itu memang terpaling flawless, bank tak akan tergamak nak reject dan dengan rela hati akan meluluskan permohonan pembiayaan korang.

Menarik bukan? Cepat check dan DOWNLOAD sekarang.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.