

Kejatuhan Perniagaan Keluarga Zaitun Industries

Masih ingat lagi barangan jenama Zaitun yang pernah menguasai pasaran tempatan suatu ketika dahulu?

“Gunakan tanpa was-was”, memang tak boleh lupa tagline tu.

Pernah terfikir bagaimana satu jenama keluaran muslim yang dulu menjadi kebanggaan akhirnya terkubur?

Tuan Zayed Zulkifli, seorang Marketing Representative dan pelabur value investing mengupas tentang faktor kejatuhan perniagaan keluarga ini. Tuan Zayed turut mengajar orang awam mengenai kepentingan pelaburan jangka masa panjang melalui kaedah Analisa Fundamental.

Zaitun Industri ditubuhkan oleh pengasasnya Dato Seri Hj Mohammad Eusuff Teh dengan mengambil sempena nama anak perempuan beliau pada tahun 1978. Pada awal penubuhannya memang agak hebat. Mereka menjadi perintis produk halal muslim dengan slogan halal gunakan tanpa was-was dalam sektor toiletries dan cosmetics.

Produk mereka dieksport ke Brunei, Singapore, Indonesia dan sebagainya.antara produk yg laris ialah ubat gigi zaitun. sehingga dikatakan Colgate Malaysia pun “terancam” dengan kehadiran pemain baru ini. Prospek Zaitun dianggap cerah dan mempunyai harapan yang agak tinggi untuk maju ke hadapan. Tetapi apa sebenarnya yang telah terjadi? Banyak spekulasi yang keluar kata kejatuhan zaitun disebabkan ada orang dengki.

Pernah Disenaraikan Di KLSE

Permulaan cerita sebenar terdedah bila mana Zaitun Berhad disenaraikan di papan kedua KLSE pada Jun 1997 oleh anak pengasas Dato Mohd Kamal. Semasa penyenaraian zaitun, dalam unjuran keuntungan yang disebut prospektus dikatakan zaitun RM5.7 juta dan pasca penyenaraian dalam lebih kurang RM4.3 juta untuk tahun kewangan 31 December 1997.

Tetapi sebaliknya berlaku selepas penyenaraian, pada tahun kewangan yang sama 1997 laporan kewangan menyebut Zaitun kerugian sebanyak RM14 juta berbanding unjuran RM4.3 juta. Ia merupakan perbezaan yang sangat besar berbanding unjuran dan laporan sebenar (Forecast versus Actual). Bayangkan Untung 4.3 juta menjadi rugi (loss) RM 14 juta.

Zaitun mengalami kerugian semenjak tahun pertama penyenaraian. Ekuiti pemegang saham yang bermula RM41 juta pada 1997 menjadi defisit -RM29 juta pada tahun 2001. Kejatuhan Zaitun bukanlah sesuatu yang pantas tetapi ia adalah penderitaan kesakitan yang berpanjangan.

Antara puncanya ialah tadbir urus korporat yang sangat lemah. Bayangkan bila disenaraikan pada Jun 1997, Zaitun telah memeterai penjanjian pembelian tanah RM36 juta dengan Benua Rezeki Sdn Bhd di mana Pengarah Zaitun sendiri juga adalah pengarah dalam Benua Rezeki (iaitu Mohd Kamal Mohd Eusuff dan Aisha Mohd Eusuff – adik beradik).

Pentadbiran Yang Lemah

Pada 31 Disember 1997, 50% deposit telah dibayar. Walau bagaimanapun, perjanjian jual beli dibatalkan dan deposit sepatutnya dipulangkan sebulan dalam tempoh 6 bulan tetapi setakat Ogos 1998, hanya RM345,000 sahaja dipulangkan. Ini adalah dikategorikan sebagai RPT (Related Party Transaction) dan tidak mendapat persetujuan dari Pemegang Saham.

Dalam tahun yang sama, pihak pengurusan syarikat telah melibatkan diri dalam perdagangan saham (share trading) menggunakan pembiayaan margin (share margin financing) sebanyak RM20 juta (ini kira baru tahun pertama penyenaraian) pada tahun 1997.

Tiada pendedahan (Disclosure requirement) atas sebab apa transaksi ini dilakukan dan tidak mendapat persetujuan dari pemegang saham. No disclosure, therefore, shareholders were unaware of this transaction. Walau bagaimanapun setelah dapat diketahui, pendedahan dibuat bahawa pada September hingga November 1997, pembelian saham dibuat ke atas 13.7% Hai Ming sebanyak RM13.7 juta dan 1.48% (RM3 juta) dalam Grand Central Enterprise.

Kedua-dua saham ini kemudiannya dijual pada RM6.5 juta menyebabkan kerugian (realized net loss) RM10.2 juta. Sekali lagi, Dato Mohd Kamal dikatakan mempunyai pegangan 6% dalam GCE paid up capital.

Zaitun didenda ke atas RPT (related party transaction) yang dilakukan. Zaitun telah dinyahsenarai dari KLSE pada 16 Jun 2003 kerana gagal mematuhi langkah penstrukturaan semula untuk status PN4 (sekarang dikenali GN3 untuk ACE market untuk syarikat yang mengalami masalah kewangan).

Skandal Zaitun ini jelas menunjukkan:

  1. Pelanggaran yang serius dalam prinsip corporate disclosure and transparency dalam menjalankan transaksi yang tidak mendapat mandat dari pemegang saham
  2. Kegagalan lembaga pengarah menjalankan tanggungjawab fidusiari (Fiduciary responsibilities) – pengarah eksekutif dan pengarah bukan eksekutif (Executive Directors dan Non-Executive directors) yang sepatutnya menjadi penjaga ketelusan, akauntabiliti dan tadbir urus korporat (guardian of transparency, accountability and corporate governance).

Pada era 1997, banyaknya berlaku tadbir urus korporat yang sangat teruk apabila ketidakfahaman lembaga pengarah dalam tanggungjawab mereka. Sebab itu, kita tengok banyak downfall of public listed companies selepas krisis kewangan 1998. Vice chairman Zaitun ketika itu adalah Mutiara Rokiah binti Abdullah yang mana suami dan anak-anak beliau adalah merupakan Pengarah dalam Zaitun sendiri.

Masalah Zaitun bukan terhenti pada tadbir urus korporat sahaja tetapi ia termasuk masalah pengurusan dan model perniagaan Zaitun sendiri seperti isu pengedar dan cuba menceburi bidang MLM utk pengedaran produk mereka. antara punca utama kerugian ialah distributorship produk mereka.

Antara pengedar mereka seperti Boustead Trading, Harrison, Harpers dan Sime Darby Marketing. Asyik terminate pengedar mereka yang berakhir dalam mahkamah. Zaitun juga dikatakan memberi jualan credit yang agak longgar, hutang pelanggan (credit sales) adalah 95% jumlah jualan. Dan Zaitun membuat pinjaman hutang yang melebihi dari jualan syarikat.

Sebelum 1998, banyak syarikat yang disenaraikan di KLSE adalah kebanyakan family business yang kebanyakan tidak faham bila mana disenaraikan pasaran saham, segala transaksi yang besar mesti mendapat kelulusan terlebih dahulu walaupun majoriti lembaga pengarah adalah adik beradik sendiri. Dalam kes Zaitun, Mutiara, Aisha, Faridah, Kamal adalah anak beranak.

Belajar Daripada Kesilapan

Pasca 1998, kita dapat lihat banyak berlaku perubahan dalam tadbir urus korporat terutamanya MCCG2017 di mana, separuh daripada lembaga pengarah mesti terdiri dari pengarah bebas, duality role chairman and CEO tidak dibenarkan. Tenure untuk lembaga pengarah dihadkan selama 9 tahun sahaja. 9-12 tahun mesti mendapat approval dari pemegang saham. 13 tahun ada 2-tier voting. Dan tertubuhkan audit committee, remuneration committee, nomination committee untuk memberi check and balance kepada kedudukan pengarah eksekutif syarikat di Bursa.

Sumber Rujukan:
Lau, C. K., & Ooi, K. W. (2016). A case study on fraudulent financial reporting: evidence from Malaysia. Accounting Research Journal, 29(1), 4–19. https://doi.org/10.1108/ARJ-11-2013-0084

Tulisan Asal: Zayed Zulkifli
Master in Forensic Accounting and Financial Criminology (UiTM)
Degree in Businesss and Economics Major in Busines Finance (Lehigh University)

Elakkan Membeli Saham Syarikat Berstatus PN17 Atau GN3

Bagi syarikat yang bermasalah, Bursa Malaysia akan kategorikan syarikat ini di bawah status pemerhatian. Bermasalah dari sudut kewangan, laporan kewangan yang tidak tepat, pihak pengurusan yang bermasalah, dan indikator yang paling penting adalah syarikat tersebut mengalami kerugian yang teruk.

Status Practice Note 17 (PN 17) diberi bagi syarikat (kaunter) yang tersenarai di papan utama, manakala Guidance Note 3 (GN3) bagi kaunter didalam ACE Market. Senarai kaunter PN17 dan GN3 ini akan sentiasa berubah dari semasa ke semasa.

Jauhkan diri daripada membeli saham-saham syarikat yang bermasalah, banyak lagi saham yang berpotensi yang boleh dijadikan pilihan. Nak tahu lebih lanjut, jemput baca Kenali Syarikat Bermasalah di Bursa Malaysia.

Previous ArticleNext Article
An introverted chocoholic whom happened to be involved in content curation and stock trading

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

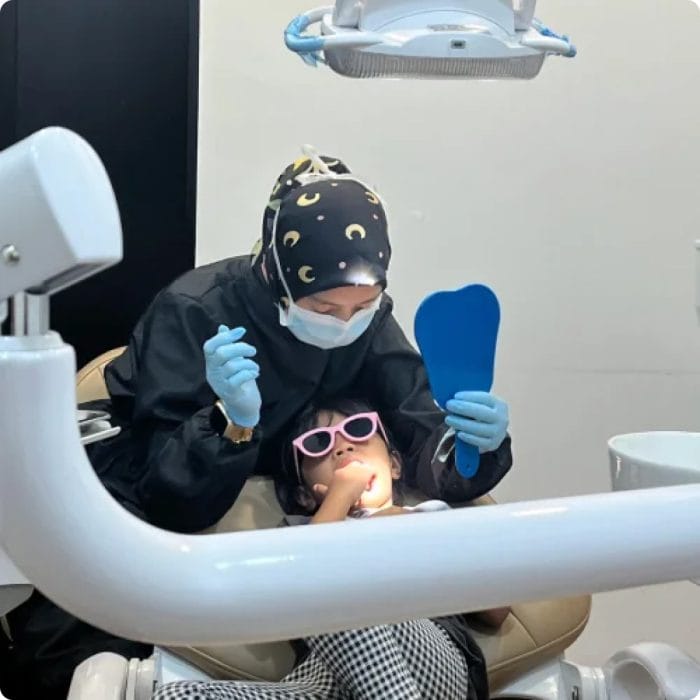
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.