Photo by Flo Pappert on Unsplash
Sub Topik
Hari ini ramai penulis dan penasihat kewangan yang menasihatkan orang ramai agar kumpul duit beli rumah dulu dan jangan beli kereta. Mereka kata rumah adalah aset dan kereta adalah liabiliti.
Hujah yang diutarakan ialah nilai pasaran rumah secara umum akan meningkat saban tahun manakala kereta akan susut nilai akibat daripada penggunaan kereta dan juga pengenalan kereta generasi baru dengan teknologi yang lebih canggih.
Pada pendapat penulis, kereta dan rumah boleh jadi aset menurut standard perakaunan yang digunapakai syarikat serata dunia. Walaupun kereta mempunyai susutnilai, kereta masih lagi menepati kriteria sebagai aset kerana boleh dijual untuk mendapatkan duit.
Namun persoalannya adalah yang mana lebih baik untuk anak muda, kereta atau rumah?
Jom kita belajar tentang satu perspektif yang lain iaitu ‘income producing asset’.
Apakah Yang Dimaksudkan Dengan Income Producing Asset?
Income producing asset merupakan aset yang mampu menjana pendapatan secara konsisten. Contoh income producing asset adalah saham yang mampu memberikan dividen secara konsisten.
Sekiranya kita berniat untuk beli aset jenis ini, kita boleh memilih aset yang menjana paling banyak pendapatan bergantung pada pengurusan risiko masing-masing.
Non-income producing asset pula merupakan aset yang tidak memberikan pulangan pendapatan. Namun ia masih lagi diklasifikasikan sebagai aset kerana mempunyai nilai yang boleh ditukar menjadi duit.
Orang akan beli aset jenis ini kebiasaannya untuk mendapat manfaat daripada kos yang dikeluarkan. Sebagai contoh mesin air Coway dengan tiga fungsi air sejuk, suam dan panas untuk kegunaan di rumah.
Sekiranya kita berniat untuk beli aset jenis ini, dinasihatkan untuk beli aset dengan kos yang paling minimum. Mungkin boleh tunggu dan beli waktu ada diskaun atau ‘bulk order’ dengan kawan-kawan.
Adakah Kereta Dan Rumah Merupakan Income Producing Asset?

Jawapannya bergantung kepada situasi dan penggunaan aset tersebut.
Kereta mungkin boleh jadi income producing asset sekiranya digunakan untuk menjana pendapatan seperti perkhidmatan sewa kereta / e-hailing. Atau mungkin juga kereta sebagai satu keperluan untuk ke tempat kerja sebab tak ada pilihan lain.
Untuk meningkatkan pendapatan mungkin boleh gunakan kereta dengan bayaran bulanan yang minimum seperti kereta Bezza dan Iriz.
Rumah juga mungkin boleh jadi income producing asset sekiranya disewakan untuk mendapat positive cash flow daripada sewaan.
Kedua-duanya juga boleh menjadi non-income producing asset sekiranya digunakan untuk mendapat manfaat seperti kereta untuk kegunaan sendiri atau rumah untuk diduduki.
Tak salah beli non-income producing asset ini, cuma kena pastikan manfaat yang diperoleh lebih tinggi daripada kos yang ditanggung. Beli aset ini dengan kos yang minimum. Kalau nak lagi cepat kaya belilah income producing asset supaya senang kita di masa depan.
Jelas sekali ramai yang faham beli rumah lebih baik daripada menyewa rumah kerana bayaran bulanan digunakan untuk mengurangkan jumlah pembiayaan dan akhirnya rumah tersebut menjadi milik kita. Kalau kita menyewa, untunglah tuan rumah.
Masalahnya ramai orang muda bila mampu beli Perodua Bezza sahaja tapi pergi beli kereta Honda Civic. Sama juga kalau mampu beli rumah flat tapi pergi beli kondo. Mampu beli tapi tak mampu maintain, akhirnya hujung bulan makan nasi berlauk telur.
Jangan lupa hutang wajib dibayar, kalau tak mampu nanti macam mana nak bayar hutang.
Artikel ini ditulis oleh Mohd Arif Irfan, seorang juruaudit di salah sebuah firma audit di Malaysia. Beliau telah lulus kesemua kertas peperiksaan ACCA dan sedang mengutip pengalaman untuk menjadi akauntan bertauliah. Meminati bidang hartanah dan pelaburan serta rajin berkongsi ilmu di FB Arif Irfan.
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !
Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.
Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.
Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.
Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
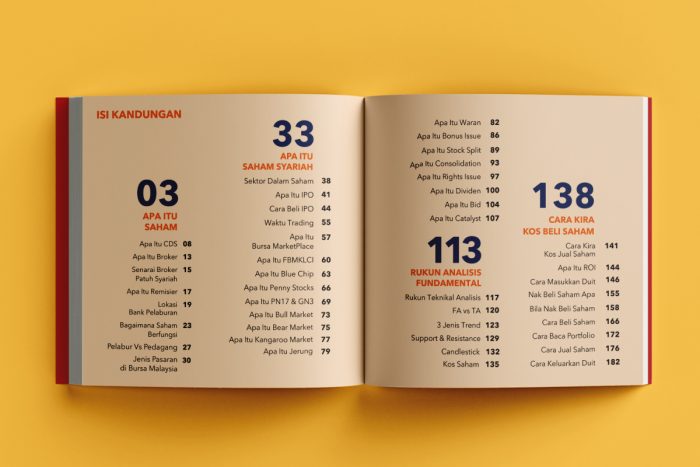
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!