Awak, Ini Cara Nak Download Laporan CCRIS Secara Online. Tak Sampai 1 Jam Siap!

Bagi awak-awak yang pernah ambil pinjaman PTPTN dan buat pinjaman semasa membeli kereta, WAJIB semak laporan CCRIS (Central Credit Reference Information System) sebelum memohon apa-apa pembiayaan baru, terutamanya kalau nak beli rumah. Bukan apa, takut ada rekod buruk yang kita tak tahu. Leceh la kan bila sampai masa nak beli rumah dan dah nak letak deposit, loan sangkut sebab ada masalah CCRIS.

Laporan CCRIS ni menunjukkan rekod pembayaran hutang kita kepada institusi kewangan/perbankan. Daripada rekod ini, ia dapat menunjukkan samada kita ni pembayar hutang yang baik atau tidak (good paymaster).

Sekiranya kita ada salah satu daripada senarai di bawah, maka tidak syak lagi sudah wujud rekod dalam CCRIS.

  1. Pinjaman PTPTN
  2. Pembiayaan peribadi daripada bank
  3. Kad kredit
  4. Pembiayaan pembelian kenderaan
  5. Pembiayaan perniagaan daripada bank

Saya pernah terbaca di Twitter bahawa ada yang dah membayar PTPTN on-time dan tiada tunggakan tapi PTPTN gagal mengemaskini akaun menyebabkan rekodnya buruk dalam CCRIS.

Jadi kepada anda yang bayar PTPTN on-time juga disarankan supaya periksa rekod CCRIS masing-masing.

Selain daripada itu, yang dah ada banyak rekod kewangan (pinjaman peribadi, kad kredit, pinjaman rumah) eloklah menyemak laporan CCRIS kita setahun sekali atau beberapa bulan sebelum membeli hartanah. Kalau ada tak berapa cantik tu, berusahalah untuk kita cantikkan semula supaya mudah dapat pinjaman. Bank sememangnya akan merujuk laporan ini, sebelum mereka beri lampu hijau luluskan pinjaman. 

Semua Orang Nak Nombor ‘0’ Dalam CCRIS. Kenapa?

Laporan CCRIS menunjukkan dengan jelas tahap kesihatan rekod kewangan kita. Kewangan yang baik, rekodnya semua nombor 0,0,0,0,0. Maksudnya, kita tidak mempunyai sebarang tunggakan dalam hal pembayaran balik hutang.

Rekod kewangan yang tak cantik pula, ada pelbagai nombor, contonhya 1,2,3,4 dan sebagainya. Kalau ada nombor 1 dan 3 pada ruangan pembiayaan kereta, bermakna kita dah terlepas sebulan untuk bayaran ansuran kereta. Untuk cantikkan semula rekod kewangan kita tu, perlukan masa 12 bulan agar nombor 3 tadi tu hilang daripada laporan CCRIS tadi. Laporan CCRIS hanya akan menunjukkan rekod bayaran hutang bulanan untuk tempoh 12 bulan terkini. Jadi, jangan risau, masih ada peluang untuk perbaiki masalah ni.

Anda boleh juga baca artikel ini : Fahami CCRIS & CTOS Untuk Lulus Loan

Boleh ke Dapat Laporan CCRIS Tanpa Perlu ke Bank Negara?

Secara lazimnya, laporan CCRIS boleh didapati daripada kiosk yang disediakan di Bank Negara dan cawangan-cawangannya di seluruh Malaysia. Tempat lain tidak menyediakan kiosk ini. Tapi usah khuatir, ada lagi cara lain untuk mendapatkannya yang tidak memerlukan kita bersusah payah untuk bayar tol, bayar parking, meredah traffic jam semata-mata untuk pergi ke Bank Negara dan dapatkan laporan CCRIS.

5 cara dan kadar bayaran untuk dapatkan laporan CCRIS :

  1. CTOS : RM26.50 (termasuk GST)
  2. CBM (Credit Bureau Malaysia) : RM60 (termasuk GST)
  3. RAMCI (RAM Credit Information) :RM19.50 RM15.90 (termasuk GST)
  4. BNM (Bank Negara Malaysia) : PERCUMA (kena walk-in)
  5. AGENSI KAUNSELING DAN PENGURUSAN KREDIT (AKPK) :PERCUMA (kena walk-in)

Langkah Mudah Dapatkan Laporan CCRIS Guna MYCREDITINFO

OK, jom kita tengok cara bagaimana nak dapatkan laporan CCRIS dengan menggunakan perkhidmatan MYCREDITINFO daripada RAM Credit Information Sdn Bhd (“RAMCI”), yang berdaftar dengan Kementerian Kewangan Malaysia.

  1. Sila ke laman web rasmi mereka
  2. Anda perlu sign-up akaun baru dengan memasukkan nama penuh, no. kad pengenalan, emel, alamat, no tel. (Username adalah nombor IC).
  3. Upload softcopy Kad Pengenalan depan dan belakang.
  4. Klik Request OTP. Mereka akan bagi kod rahsia melalui SMS.
  5. Lepas tu, masukkan kod rahsia tu di ruangan ‘OTP Code’ dan klik ‘Create Account.’
  6. Klik ‘Buy Now’. Anda akan dibawa ke laman pembayaran online.
  7. Kemudian akan terima email dari pihak MYCREDITINFO.

Dengan hanya RM19.50 dah dapat laporan CCRIS. Sangat berbaloi berbanding perlu ambil cuti dan datang sendiri ke Bank Negara kan? Amat memudahkan kerja. Oleh itu sila semak rekod anda dan ketahui status CCRIS anda hari ini.

Laporan CCRIS tu akan dihantar ke emel kita. Tajuk emel tu : Attached is Your Personal Credit Report PLUS (PCRP) For Your Review

Laporan ini megandungi maklumat seperti i-Score (skor kredit), CCRIS, SPGA (Skim Potongan Gaji ANGKASA), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.

Contoh laporan RAMCI Personal Credit Report Plus (PCRP):
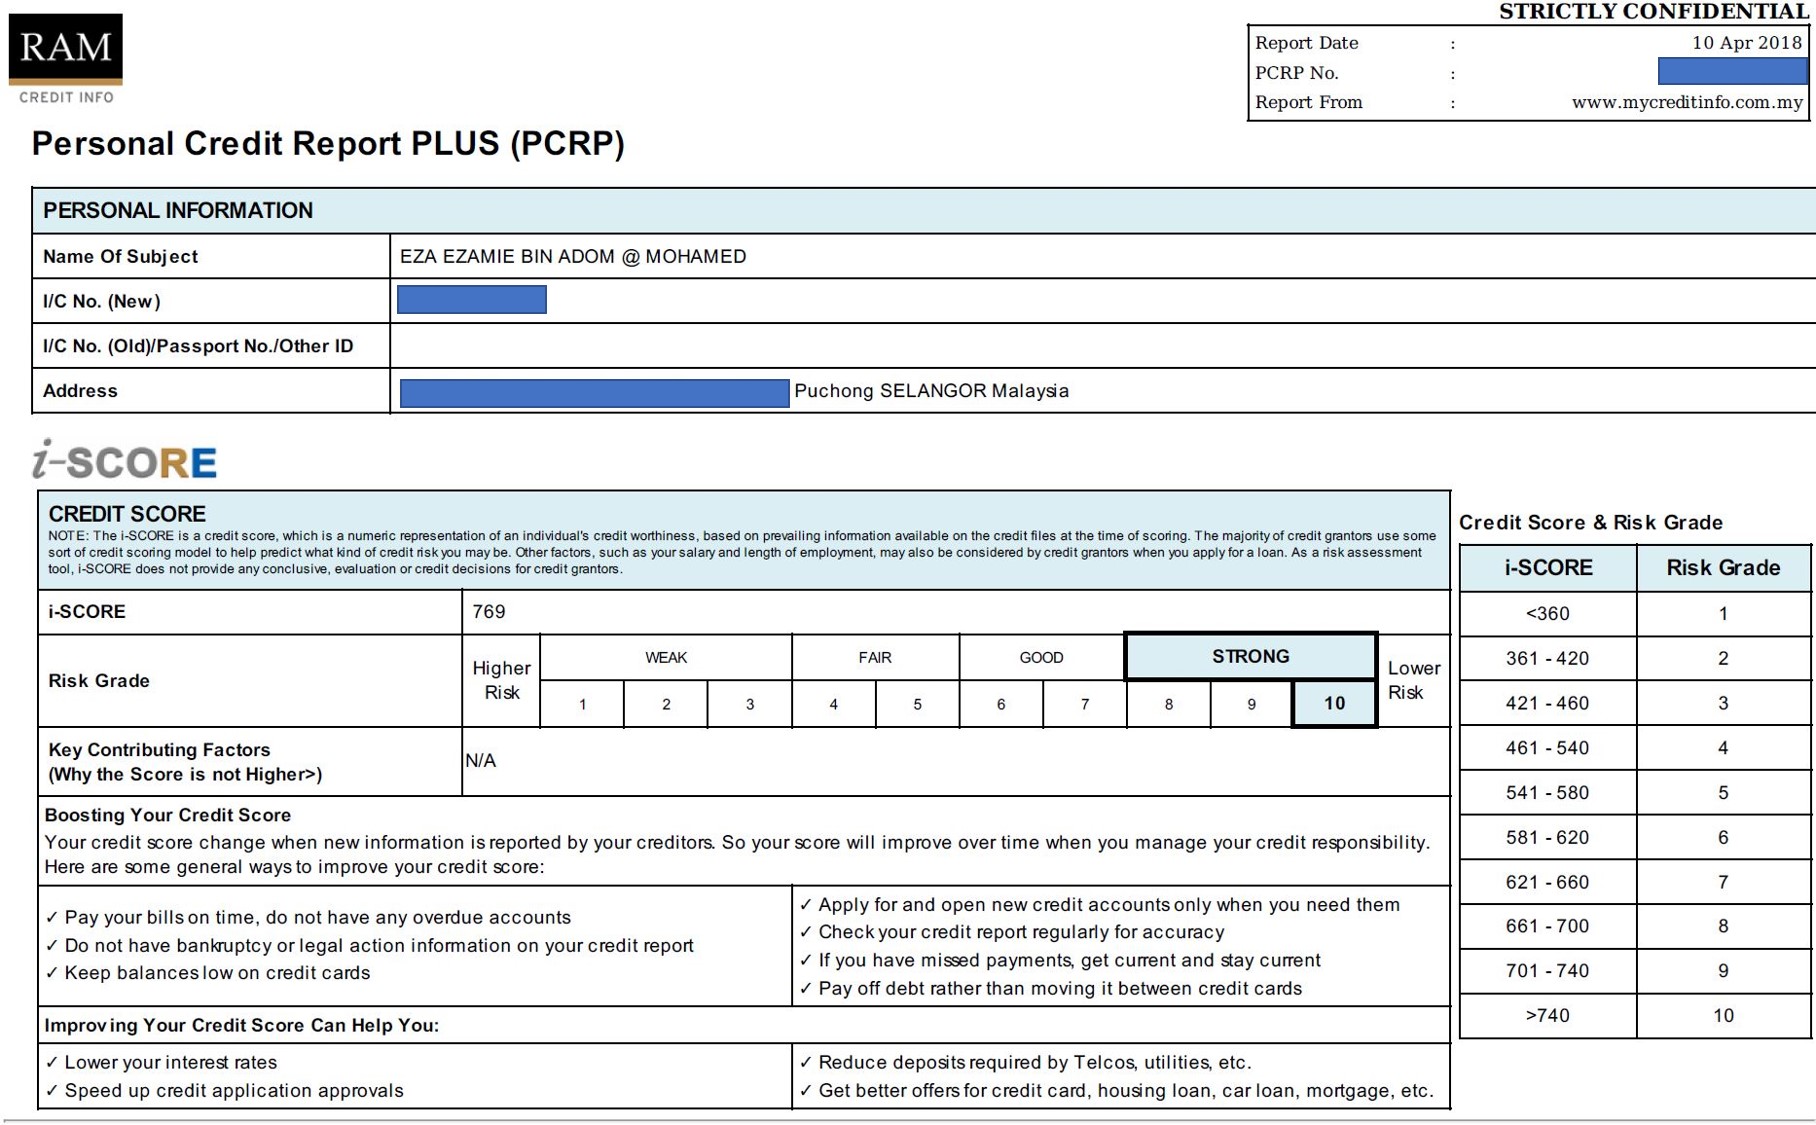
Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi?
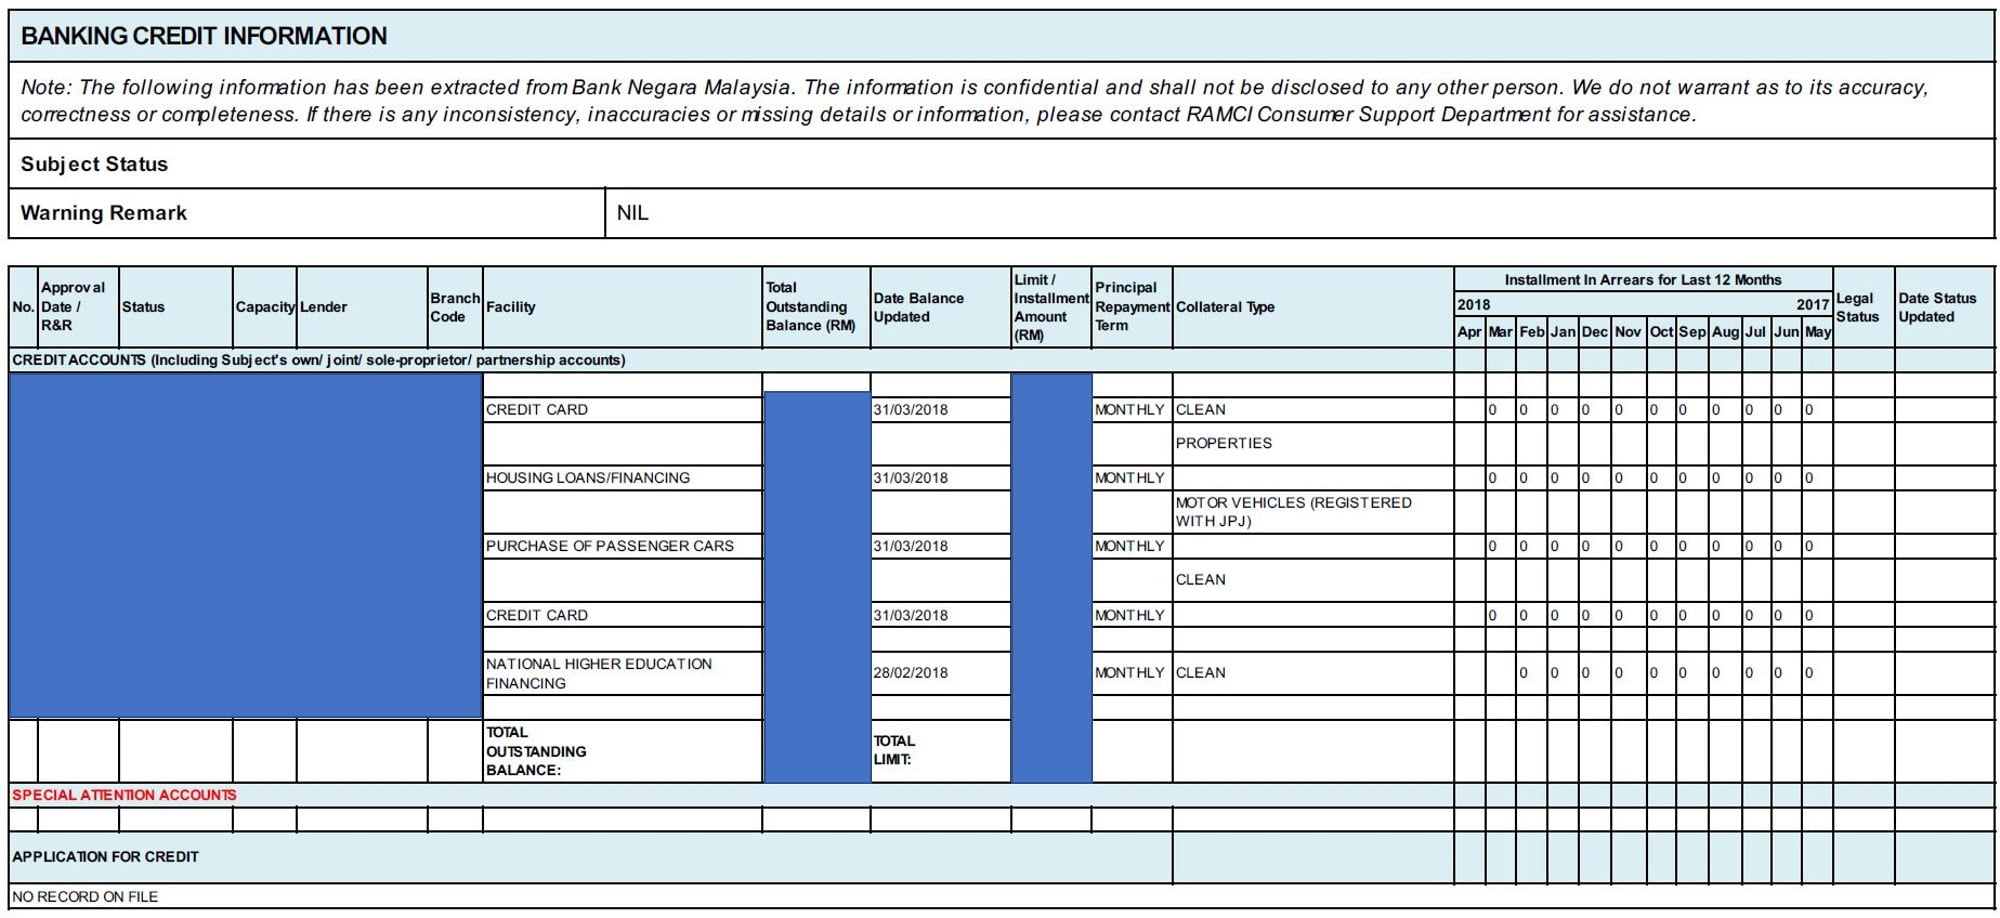
Kena pastikan lebih banyak angka kosong ‘0’ bermakna bayaran dibuat on-time setiap bulan.

Bukan mahal pun, hanya RM19.50 untuk mendapatkan laporan tersebut secara on-line.

Previous ArticleNext Article
Individu berlesen/berdaftar dengan Suruhanjaya Sekuriti.

Portal Semak Sebelum Labur SC membolehkan anda menyemak sama ada seseorang individu atau entiti dibenarkan oleh SC untuk menawarkan, mempromosi atau menjual sebarang produk dan perkhidmatan pasaran modal.

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.