Dah Sedia Untuk SST 2.0? Ini Senarai Barang Yang Dikenakan 5%, 10% Dan Dikecualikan Cukai

SST ialah Sales & Service Tax. SST dalam Bahasa Melayu adalah cukai jualan dan cukai perkhidmatan. SST terdiri dari dua bahagian;

  • Cukai jualan: 5% atau 10%.
  • Cukai perkhidmatan: 6%.

Caj perkhidmatan (Service charge) pula dikutip oleh pihak restoran, hotel dan industri yang menyediakan perkhidmatan kepada pelanggan sebagai tips untuk pekerja mereka. Biasanya 10%. Contohnya TGI Fridays, Chicken Rice Shop, Madam Kwan, Secret Recipe dan banyak lagi.

Yang ni lama dah ada ya.

Baru-baru ini, Jabatan Kastam Diraja Malaysia (JKDM) atau Royal Malaysian Customs Department (RMC) telah mengeluarkan dokumen bertajuk GUIDE ON PROPOSED SALES TAX RATES FOR VARIOUS GOODS versi 2.0.

Anda boleh muat turun fail PDF tersebut di sini.

Tetapi sebelum itu, ambil tahu dulu apa itu cukai jualan:

SKOP CUKAI JUALAN

Akta Cukai Jualan 2018 adalah terpakai di seluruh Malaysia, tidak termasuk kawasan yang ditetapkan dan kawasan khas. Cukai jualan adalah cukai seperingkat yang dikenakan dan dilevikan ke atas semua barang-barang kena cukai yang diimport atau dikilangkan di Malaysia.

Pengenaan Cukai Jualan

Di bawah seksyen 8, cukai jualan dikenakan dan dilevikan ke atas semua barang kena cukai:

(i) Dikilangkan dan dijual, digunakan atau dilupuskan di Malaysia oleh pengilang berdaftar; atau

(ii) Diimport ke Malaysia oleh mana-mana orang.

Cukai jualan dikenakan, dilevikan dan kena dibayar ke atas apa-apa pengimportan barang ke Malaysia dan dianggap sebagai duti kastam atau duti eksais dan seolah-olah pengimportan tersebut adalah berduti dan dikenakan duti kastam atau duti eksais.

Kadar Cukai Jualan

Cukai jualan adalah cukai ad valorem dan kadar yang berbeza dikenakan mengikut kumpulan barang kena cukai. Cukai jualan bagi petroleum dikenakan pada kadar tertentu yang berbeza dari barangan kena cukai lain. (Buat masa ini cukai jualan adalah pada kadar 5% dan 10%)

Seksyen 10 Akta Cukai Jualan 2018 memberi Menteri kuasa untuk menetapkan pelbagai kadar cukai jualan sebagaimana yang diperuntukkan dalam Perintah Cukai Jualan (Kadar Cukai) 2018 yang dikenakan ke atas barang-barang kena cukai yang tidak dikecualikan oleh Menteri Kewangan menerusi Perintah Pengecualian Cukai Jualan yang berkuat kuasa pada 1 September 2018.

Sumber: Laman Web MySST – Cukai Jualan (fail PDF)

Panduan Berkenaan Kadar Cukai Jualan Yang Dicadangkan Bagi Pelbagai Barangan

Haiwan Hidup – Semuanya dikecualikan cukai (0%)

Daging – Hampir semuanya 0%, Sedikit 5%

Ikan & Binatang Laut – Kebanyakannya 0% dan 10%, Ada juga 5%

Sarang Burung & Madu – 5%

Telur – Semuanya dikecualikan cukai (0%)

Susu & Barangan Tenusu – Hampir semuanya 5%, Sedikit 0%

Pokok Hidup & Tumbuhan Hiasan – Hampir semuanya 0%, Sedikit 5%

Sayur-sayuran – Hampir semuanya 0%, Sedikit 5%

Buah-buahan & Kacang – Hampir 70% dikecualikan cukai, Sedikit 5%

Rempah – Semuanya dikecualikan cukai (0%)

Kopi & Teh – Semuanya dikecualikan cukai (0%)

Bijirin – Semuanya dikecualikan cukai (0%)

Tepung & Kanji – Hampir semuanya 0%, Sedikit 5%

Isi Kelapa Kering – Semuanya dikecualikan cukai (0%)

Kacang Tanah – 5%

Minyak Bijian – Hampir semuanya 5%, Sedikit 0%

Bahagian Pokok – Hampir semuanya 5%, Sedikit 0%

Kacang Soya – Semuanya dikecualikan cukai (0%)

Ekstrak Sayur-sayuran – Semuanya dikecualikan cukai (0%)

Daun Sayur-sayuran & Produk Sayur-sayuran Lain – 0%

Lemak & Minyak – Hampir semuanya 5%, Sedikit 0%

‘Preparations of Crustaceans, Molluscs or Other Aquatic Invertebrates’ – 5%

Persediaan Ikan – Semuanya dikecualikan cukai (0%)

Persediaan Daging – Hampir semuanya 5%, Sedikit 0%

Gula & Konfeksioneri Gula – Hampir semuanya 0%, Sedikit 5%, Sedikit 10%

Koko & Persediaan Koko – Hampir semuanya 10%, Sedikit 0%

Mi & Pasta – Semuanya dikecualikan cukai (0%)

Persediaan Bijirin, Tepung, Kanji atau Susu – Hampir semuanya 0%, Ada 5%, Sedikit 10%

Persediaan Sayur-sayuran, Buah-buahan, Kacang atau Bahagian Lain Pokok – Hampir semuanya 5%, Sedikit 0%

Persediaan Boleh Dimakan Yang Lain – Hampir semuanya 5%, Sedikit 0%

Minuman, Alkohol & Cuka – Hampir semuanya 10%, Ada 5%, Sedikit 0%

Makanan Binatang – Semuanya dikecualikan cukai (0%)

Tembakau & Pengganti Tembakau Yang Dikilangkan – Hampir semuanya 10%, Sedikit 0%

Produk Galian – Semuanya dikecualikan cukai (0%)

Bahan Kimia – Hampir semuanya 0%, Sedikit 5%

Produk Farmaseutikal – Semuanya dikecualikan cukai (0%)

Baja – Semuanya dikecualikan cukai (0%)

Perkara Mewarna – Hampir semuanya 0%, Sedikit 5%

Cat & Varnis – 10%

Sealant – 5%

Barang Kosmetik & Minyak Wangi – Hampir semuanya 10%, Sedikit 0%

Sabun, Wax, Polish – 10%

Penyala, Mancis & Barang Meletup – 10%

Grafit Buatan & Karbon Diaktifkan – Semuanya dikecualikan cukai (0%)

Racun Serangga & Pembasmi Kuman – 0%

Produk Bahan Kimia Yang Pelbagai – Hampir semuanya 10%, Sedikit 0%

Barangan Plastik – Hampir semuanya 10%, Sedikit 0%

Barangan Getah – Hampir semuanya 10%, Sedikit 0%

Barangan Kulit – 10%

Beg – 10%

Peralatan Kuda & Abah-abah – 10%

Kayu & Barangan Kayu – Hampir semuanya 10%, Sedikit 0%, Sedikit 5%

Gabus – 10%

Barangan Buluh & Rotan – 10%

Pulpa Kayu & Sisa Kertas – Semuanya dikecualikan cukai (0%)

Kertas & Barangan Kertas – Hampir semuanya 10%, Ada juga 0%

Barangan Bercetak – Hampir semuanya 0%, Sedikit 10%

Tekstil & Barangan Tekstil – Hampir semuanya 10%, Sedikit 0%

Kasut – Hampir semuanya 10%, Sedikit 0%

Barangan Kepala – 10%

Payung & Tongkat – Hampir semuanya 10%, Sedikit 0%

Bunga Tak Hidup – 10%

Barangan Batu – Hampir semuanya 10%, Sedikit 0%

Barangan Seramik – Hampir semuanya 10%, Sedikit 0%

Kaca & Barangan Kaca – 10%

Barangan Tukang Emas – Hampir semuanya 0%, Sedikit 10%

Barangan Besi atau Keluli – Hampir semuanya 10%, Sedikit 0%

Barangan Tembaga – 10%

Barangan Aluminium – Ada 0%, Ada 10%, Sedikit 5%

Peralatan & Barangan Berasaskan Logam Asas – Hampir semuanya 10%, Sedikit 0%

Barangan Lain Berasaskan Logam Asas – Hampir semuanya 10%, Sedikit 5%

Jentera, Peralatan Mekanikal & Bahagiannya – Hampir semuanya 10%, Ada 0%, Ada 5%

Perkakas Elektrik – Hampir semuanya 10%, Sedikit 5%

Kenderaan – Hampir semuanya 10%, Sedikit 0%

Pesawat & Kapal Angkasa – 10%

Kapal & Bot – 10%

Instrumen – Hampir semuanya 10%, Sedikit 0%

Jam Tangan – 10%

Instrumen Muzikal – 10%

Perabot – Hampir semuanya 10%, Sedikit 0%

Permainan & Peralatan Sukan – Hampir semuanya 10%, Sedikit 0%

Barangan Pembuatan Yang Pelbagai –  Hampir semuanya 10%, Sedikit 0%

Untuk senarai penuh, boleh muat turun Proposed Sales Tax Rates for Various Goods – Fail PDF.
Boleh juga muat turun versi Microsoft Excel yang telah kami sediakan di sini.

Kalau ikut rumusan kami:

Dikecualikan Cukai – 1,468 barang
5% – 464 barang
10% – 1,628 barang

Itu baru cukai jualan, kita beralih kepada cukai perkhidmatan pula.

SKOP CUKAI PERKHIDMATAN

3. Cukai Perkhidmatan di Malaysia adalah satu bentuk cukai tidak langsung seperingkat yang dikenakan ke atas perkhidmatan tertentu yang dinamakan “perkhidmatan bercukai”. Cukai perkhidmatan tidak boleh dilevi ke atas mana-mana perkhidmatan yang tidak termasuk dalam senarai perkhidmatan bercukai yang ditetapkan oleh Menteri dibawah Jadual Pertama Peraturan-peraturan Cukai Perkhidmatan 2018.

4. Cukai perkhidmatan dikenakan dan dilevi ke atas barang dan perkhidmatan yang ditetapkan di Malaysia termasuk makanan, minuman dan tembakau.

5. Akta Cukai Perkhidmatan 2018 (ACP 2018) terpakai di seluruh Malaysia tidak termasuk kawasan yang ditetapkan, zon bebas, gudang berlesen, gudang pengilangan berlesen dan Kawasan Pembangunan Bersama (JDA).

Pengenaan Cukai Perkhidmatan

Cukai perkhidmatan dikenakan ke atas:

(i) Apa-apa peruntukan perkhidmatan bercukai;
(ii) Disediakan di Malaysia;
(iii) Oleh orang yang kena berdaftar; dan
(iv) Bagi penerusan perniagaan di Malaysia.

Cukai perkhidmatan adalah genap dan kena dibayar apabila pembayaran diterima untuk mana-mana perkhidmatan bercukai yang disediakan kepada pelanggan oleh orang yang kena cukai.

Cukai perkhidmatan tidak dikenakan untuk perkhidmatan import di bawah ACP 2018.

Kadar Cukai Perkhidmatan

Kadar cukai perkhidmatan adalah ditetapkan dibawah Perintah Cukai Perkhidmatan (Kadar Cukai) 2018 dan berkuatkuasa pada 1 September 2018.

Kadar cukai perkhidmatan ialah 6% daripada harga, caj atau premium atas polisi insuran, nilai pertaruhan dan perjudian, dll bagi perkhidmatan bercukai seperti yang ditetapkan dibawah seksyen 9 ACP 2018.

Perkhidmatan Bercukai

Perkhidmatan bercukai adalah apa-apa perkhidmatan yang disenaraikan dalam pelbagai kategori di dalam Jadual Pertama Peraturan-peraturan Cukai Perkhidmatan 2018. Orang yang kena cukai yang menyediakan perkhidmatan bercukai yang dijangka melebihi nilai ambang masing-masing adalah dikehendaki didaftarkan. Kategori dan nilai ambang ini boleh diringkaskan seperti di Jadual 1.

Sumber: Laman Web MySST – Cukai Perkhidmatan 2018 (Fail PDF)

Contoh 1 :

Kalau pergi bengkel nak tukar tayar kereta ada embedded cukai jualan 10% pengilang tayar. Bengkel pula mungkin mengenakan cukai perkhidmatan 6% (bergantung kepada jadual di atas). Dalam resit kita tidak akan nampak cukai jualan 10% tu.

Contoh ini jelas menunjukkan SST adalah cukai bertindih.

Contoh 2 :

Kalau penggunaan bulanan elektrik rumah (residential) lebih dari 600 kWh (lebih daripada RM 231.80), maka bil TNB kita akan dikenakan cukai perkhidmatan 6%.

Contoh 3 :

Kalau makan di kedai mamak yang jualan mereka RM1 juta setahun juga tertakluk kepada cukai perkhidmatan 6%.

Baca juga Senarai Lengkap Barangan Yang Dikecualikan SST 2.0

Previous ArticleNext Article

2 Comments

  1. It a great info about SST. But i would like to know, where is the source that your side get from for the Excel that had prepared for “GUIDE ON PROPOSED SALES TAX RATES FOR VARIOUS GOODS 2.0”? Because i had checked on all of the websites either MySST or JKDM i didnt see any list of that. Thanks.

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

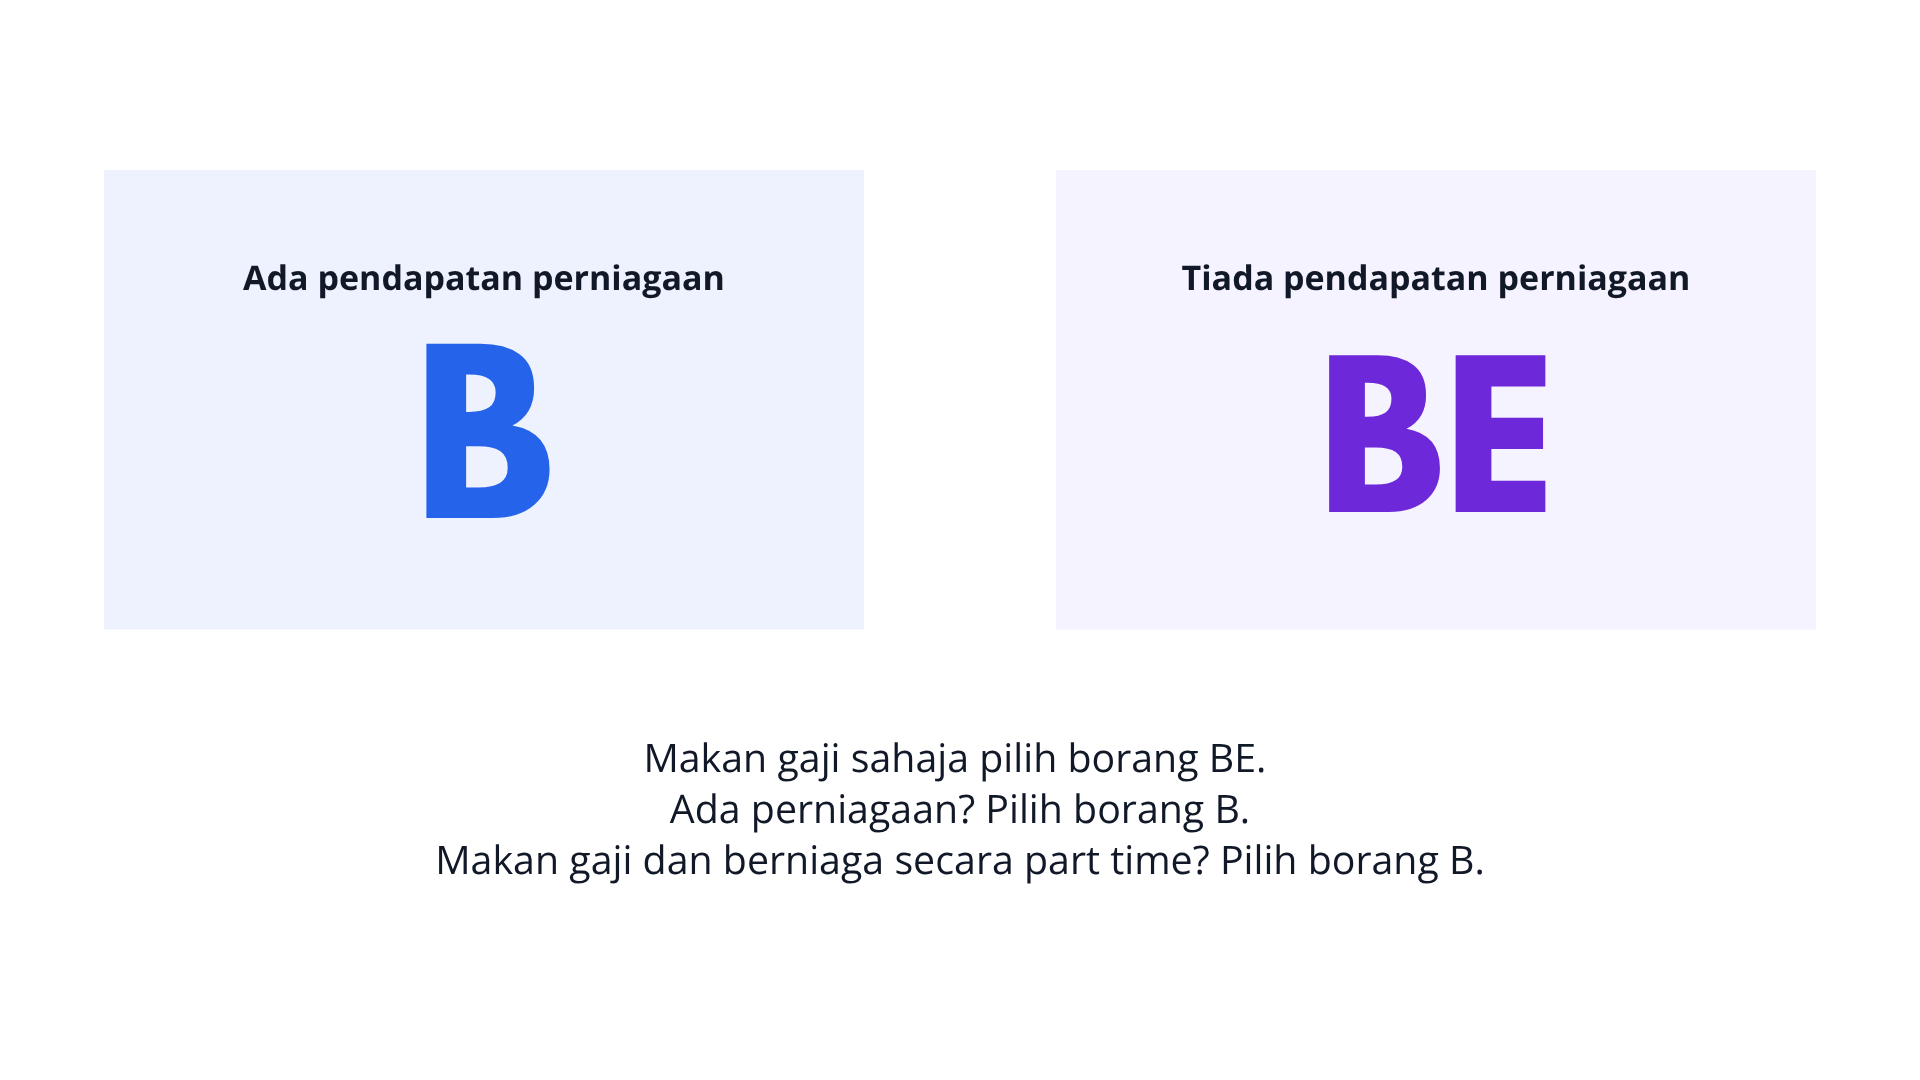
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut. Jika majikan hanya membayar sebahagian kos, jangan terus anggap baki perbelanjaan itu automatik layak, semak dahulu dengan syarat HASiL.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.