Kebaikan Dan Keburukan i-Sinar Kepada Tiga Golongan Ini

Isu i-Sinar adalah antara isu hangat yang dibincangkan semenjak tahun lepas lagi. i-Sinar adalah pengeluaran akaun 1 bagi membantu golongan yang terjejas dan merancakkan ekonomi akibat Perintah Kawalan Pergerakan (PKP) yang dilaksanakan semenjak Mac 2020.

Sedar atau tidak sudah hampir setahun kita terpaksa hidup dengan norma baharu iaitu memakai pelitup muka, penjarakan sosial, dan bekerja dari rumah.

Akibat norma baharu juga menyebabkan banyak sektor terjejas seperti pelancongan, sukan, dan peruncitan sekaligus menyebabkan ramai yang hilang pekerjaan atau mengalami pengurangan pendapatan.

i-Sinar adalah satu inisiatif untuk membantu rakyat negara kita menghadapi masalah kegawatan ekonomi. Pada asalnya ianya dikhususkan kepada golongan bersasar sahaja iaitu individu yang mengalami penyusutan pendapatan atau kehilangan pekerjaan.

Amaun yang dicadangkan pula hanya berjumlah RM500 selama 6 bulan. Kemudian, ia ditambah baik dengan pengeluaran sehingga RM10,000 bagi baki kurang dari RM100,000 dan sehingga 10% atau maksimum RM60,000 bagi baki lebih daripada RM100,000 dan objektifnya masih lagi untuk kumpulan bersasar.

Walaubagaimanapun, baru-baru ini kerajaan melonggarkan lagi syarat pengeluaran iaitu semua ahli boleh membuat pengeluaran i-Sinar sama ada terjejas atau tidak terjejas.

Persoalannya, adakah i-Sinar akan menyinari hidup kita atau sebaliknya? Dengan syarat terbaru ini, ada tiga golongan yang akan membuat pengeluaran iaitu golongan yang terjejas, golongan yang tidak terjejas tetapi mempunyai komitmen tinggi/perlukan duit tambahan, dan golongan yang tidak terjejas/kewangan mencukupi.

Ada pihak yang bersetuju dan ada juga yang kurang bersetuju.

Jom kita hadamkan kebaikan dan keburukan dalam isu i-Sinar kepada tiga golongan ini:

1. Golongan Tidak Terkesan Tetapi Pendapatan Hanya Cukup Makan

Secara realitinya, sebelum PKP dilaksanakan masih ramai golongan yang hanya hidup cukup untuk keperluan asas sahaja. Mereka mampu membeli makanan tetapi tidak mampu pergi melancong atau ingin membuat simpanan pun tidak boleh kerana tiada lebihan pendapatan.

Sinar Harian pada 19 Julai 2020 telah melaporkan bahawa upah pekerja Malaysia adalah rendah berbanding negara maju (https://www.sinarharian.com.my/article/92826/BERITA/Nasional/Upah-pekerja-Malaysia-rendah-berbanding-negara-maju).

Dalam hal ini, kita kena lihat dalam ruang lingkup yang luas. Sebagai contoh, Ali dan Keluarga tidak terjejas dengan PKP tetapi kehidupan mereka hanya cukup makan sahaja dan membuat simpanan boleh dikatakan agak mustahil.

Dengan lebihan tunai di tangan, mereka pergi melancong dari Kuala Lumpur ke Pantai Morib. Dalam perjalanan, mereka akan mengisi petrol, membeli makanan, dan membuat tempahan bilik hotel.

Perbelanjaan keluarga Ali telah dapat membantu peniaga mendapat keuntungan dan meningkatkan sumber pendapatan mereka. Jika keluarga Ali tiada tunai, mereka hanya akan duduk di rumah dan peniaga pula tiada sumber pendapatan.

Di sini kita dapat lihat bagaimana fungsi isi rumah dan perniagaan yang saling berkait.

2. Golongan Yang Terjejas Pendapatan

Photo by Download a pic Donate a buck! ^ from Pexels

Di antara sektor yang paling terkesan adalah sektor penerbangan seperti juruterbang dan pramugari. Pihak syarikat tiada pilihan selain memberhentikan perkhidmatan mereka kerana pihak syarikat juga mengalami kerugian.

Sekurang-kurangnya dengan pengeluaran i-Sinar dapat memberikan mereka sedikit modal untuk memulakan perniagaan.

Dengan modal tersebut, mereka dapat memulakan kehidupan baru kerana dalam situasi yang mencabar ini, mungkin agak sukar untuk mendapatkan pekerjaan baru dalam tempoh yang singkat. Persiapan anak-anak ke sekolah, pakaian, makanan, dan tempat tinggal perlu disediakan seperti biasa.

Dengan pengeluaran i-Sinar ini sedikit sebanyak membantu golongan ini.

3. Golongan Yang Tidak Terjejas dan Mempunyai Pendapatan Yang Kukuh

Bagi golongan yang tidak terjejas dan mempunyai kewangan yang kukuh tetapi masih lagi membuat pengeluaran i-Sinar, mereka mungkin kerugian daripada segi simpanan dana persaraan.

Seperti yang kita semua maklum, dalam pelaburan kita ada ‘compounding interest’ iaitu pulangan akan berganda-ganda jika tidak membuat pengeluaran dalam tempoh yang panjang.

Boleh lihat contoh berikut:

Jika buat pengeluaran dengan simpanan semasa – RM 100,000

Jika tidak membuat pengeluaran dengan simpanan semasa – RM 160,000

Ini kita ambil contoh 3 tahun, jika ambil 10 tahun dan ke atas lagi ketara perbezaannya.

Sekarang sudah jelas keburukan dan kebaikan pengeluaran tersebut? Semuanya subjektif bergantung pada keperluan masing-masing.

Secara asasnya, apabila rakyat mempunyai lebihan tunai mereka akan berbelanja dan mempercepatkan proses pemulihan ekonomi negara.

Rakyat berbelanja, peniaga mendapat keuntungan, peluang pekerjaan semakin banyak, kerajaan dapat mengutip cukai, hasil cukai akan digunakan untuk pembangunan negara.

Ditulis Oleh Azharul Adha Bin Dzulkarnain
Perunding Hartanah, Takaful, dan Pelabur Runcit di Pasaran Bursa Malaysia
Boleh dihubungi Melalui Emel [email protected]

Jemput baca juga Adakah Ahli KWSP Yang Beragama Islam Diwajibkan Mengeluarkan Zakat Ke Atas Pengeluaran i-Sinar?

Jom belajar ilmu kewangan secara bermodul menggunakan buku Bijak Merancang Wang, klik www.bukuBMW.com. Topik ini terkandung dalam modul kewangan dalam Buku Bijak Merancang Wang yang mengandungi modul kewangan secara tersusun:

1. Aliran tunai
2. Pengurusan aset dan hutang
3. Simpanan
4. Perlindungan
5. Pelaburan
6. Penyucian
7. Pewarisan

Sebagai pengguna, kita patut tahu fungsi dan peranan setiap produk kewangan. Ia saling melengkapi dan memerlukan antara satu sama lain. Dapatkan di www.bukuBMW.com

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

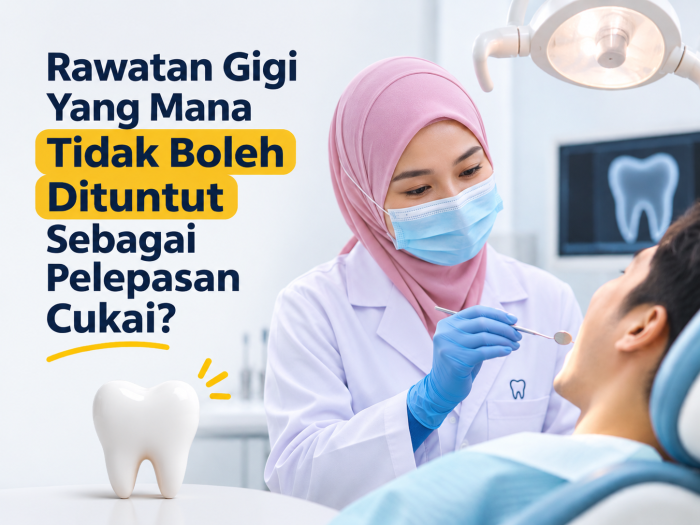
Rawatan Gigi Yang Mana Tidak Boleh Dituntut Sebagai Pelepasan Cukai?

Ramai yang tidak tahu bahawa kos rawatan pergigian sebenarnya boleh dituntut sebagai pelepasan cukai pendapatan.

Bukan setakat rawatan hospital, pemeriksaan kesihatan atau pembelian ubat-ubatan tertentu. Rawatan gigi seperti scaling, tampalan dan cabutan gigi juga termasuk dalam senarai perbelanjaan yang layak mendapat pelepasan cukai.

Pelepasan cukai bukan bermaksud kita boleh tuntut semula wang yang dibayar kepada klinik gigi. Sebaliknya, perbelanjaan yang layak akan ditolak daripada pendapatan agregat bagi mengira pendapatan bercukai.

Untuk Tahun Taksiran 2026, pembayar cukai boleh menuntut pelepasan sehingga RM1,000 bagi pemeriksaan dan rawatan pergigian untuk diri sendiri, pasangan dan anak-anak.

Tetapi tidak semua rawatan gigi layak dituntut.

Ada yang pergi klinik gigi untuk scaling, tampalan, cabutan gigi dan pemeriksaan rutin. Ada juga yang memasang braces, membuat veneer atau menjalani rawatan pemutihan gigi.

Persoalannya, adakah semua perbelanjaan ini boleh dimasukkan dalam e-Filing?

Jawapannya, tidak.

Jom kita lihat rawatan pergigian yang perlu diberi perhatian sebelum membuat tuntutan pelepasan cukai.

1. Pemutihan gigi (Teeth Whitening)

Rawatan pemutihan gigi bertujuan menjadikan gigi kelihatan lebih putih dan menarik.

Ia lazimnya dikategorikan sebagai rawatan kosmetik dan bukannya rawatan pergigian untuk tujuan kesihatan.

Oleh itu, kos pemutihan gigi tidak boleh dituntut sebagai pelepasan cukai.

2. Pemasangan Veneer

Veneer ialah lapisan nipis yang dipasang pada permukaan hadapan gigi untuk memperbaiki warna, bentuk atau penampilan gigi.

Walaupun dilakukan oleh doktor gigi, rawatan ini lazimnya bersifat kosmetik.

Jadi, jangan anggap semua rawatan yang dilakukan di klinik pergigian secara automatik layak mendapat pelepasan cukai.

3. Rawatan Kosmetik Pergigian

Antara rawatan lain yang bertujuan semata-mata untuk memperbaiki penampilan gigi juga perlu diberi perhatian.

Contohnya:

  • Pembentukan semula gigi untuk tujuan kosmetik.
  • Rawatan estetik untuk memperbaiki senyuman.
  • Prosedur kosmetik yang tidak mempunyai indikasi perubatan.

Prinsipnya mudah: rawatan kosmetik semata-mata tidak termasuk dalam skop pelepasan rawatan pergigian.

4. Bagaimana pula dengan pemasangan pendakap gigi (braces)?

Ini antara perkara yang sering mengelirukan pembayar cukai.

Braces atau pendakap gigi digunakan untuk membetulkan kedudukan gigi dan masalah gigitan.

Walaupun rawatan ini dilakukan oleh pakar ortodontik, jangan terus menganggap kos pemasangan braces layak mendapat pelepasan cukai.

Ketetapan Umum LHDN tidak menyenaraikan braces secara khusus sebagai rawatan yang layak.

Jika rawatan mempunyai keperluan klinikal atau perubatan, dapatkan pengesahan LHDN berdasarkan keadaan sebenar rawatan sebelum membuat tuntutan.

Rawatan gigi apa yang boleh dituntut?

Antara rawatan pergigian yang termasuk dalam skop pelepasan cukai ialah:

  • Pemeriksaan pergigian.
  • Scaling dan pembersihan karang gigi.
  • Tampalan gigi.
  • Cabutan gigi.

Rawatan tersebut mestilah dilakukan oleh pengamal pergigian yang berdaftar dengan Majlis Pergigian Malaysia (MDC) dan disokong dengan resit rasmi.

Boleh tuntut untuk isteri dan anak-anak?

Ya sudah tentu!

Di bawah perenggan 46(1)(g)(iv), Akta Cukai Pendapatan 1967, pembayar cukai layak menuntut pelepasan bagi perbelanjaan pemeriksaan dan rawatan pergigian untuk:

  • Diri sendiri.
  • Suami atau isteri.
  • Anak-anak.

Pelepasan yang dibenarkan adalah terhad kepada RM1,000 secara terkumpul, bukannya RM1,000 untuk setiap individu.

Contohnya:

Anda membelanjakan RM500 untuk scaling dan tampalan gigi sendiri, RM400 untuk rawatan gigi isteri dan RM300 untuk rawatan gigi anak.

Jumlah perbelanjaan ialah RM1,200.

Namun, jumlah maksimum yang boleh dituntut hanyalah RM1,000.

Bagaimana pula rawatan gigi untuk ibu bapa?

Ini lebih menarik.

Rawatan pergigian ibu bapa dan datuk nenek mempunyai kategori pelepasan cukai yang berbeza.

Di bawah perenggan 46(1)(c) Akta Cukai Pendapatan 1967, perbelanjaan rawatan perubatan dan pergigian ibu bapa serta datuk nenek boleh dituntut sehingga RM8,000 setahun. Ibu bapa atau datuk nenek hendaklah bermastautin di Malaysia.

Antara rawatan yang dinyatakan termasuk:

  • Cabutan gigi.
  • Tampalan gigi.
  • Scaling.
  • Gigi palsu.
  • Rawatan akar (root canal).
  • Rawatan menggantikan gigi.
  • Pembaikan gigi.

Had RM8,000 ini dikongsi dengan perbelanjaan perubatan lain yang layak untuk ibu bapa dan datuk nenek.

Jangan lupa simpan resit!

Sebelum meninggalkan klinik pergigian, pastikan anda mendapatkan resit rasmi yang menyatakan jenis rawatan yang dilakukan.

Pastikan juga maklumat klinik atau doktor gigi dapat dikenal pasti.

Simpan semua resit dan dokumen sokongan selama tujuh tahun kerana LHDN boleh meminta dokumen tersebut sekiranya tuntutan dipilih untuk semakan atau audit.

Satu lagi perkara penting: jika kos rawatan ditanggung sepenuhnya oleh majikan atau syarikat (klinik panel), jangan tuntut semula perbelanjaan yang sama sebagai pelepasan cukai individu.

Bila tarikh akhir untuk mendapatkan pelepasan cukai?

Perbelanjaan yang dibuat dari 1 Januari hingga 31 Disember 2026 akan diambil kira untuk Tahun Taksiran 2026.

Maksudnya, jika anda memang bercadang untuk membuat pemeriksaan atau rawatan gigi, jangan tangguh sehingga tahun hadapan.

Pergi buat pemeriksaan. Kalau ada karang gigi, buat scaling. Kalau ada gigi berlubang, buat tampalan sebelum masalah menjadi lebih serius.

Ajak sekali pasangan dan anak-anak. Jangan lupa periksa keadaan gigi ibu bapa juga.

Kesimpulannya, pelepasan cukai bukan alasan untuk berbelanja secara berlebihan. Tetapi kalau memang ada keperluan rawatan, manfaatkan pelepasan yang telah disediakan oleh kerajaan.

Jaga kesihatan gigi, jaga poket dan jangan biarkan pelepasan cukai yang layak dituntut begitu sahaja.

Sumber: Ketetapan Umum No. 7/2025, Pencukaian Individu Bermastautin Bahagian I – Hadiah atau Sumbangan dan Potongan yang Dibenarkan.