Starbucks Merevolusikan Minuman Kopi Sehingga Bernilai Berbilion Dolar

Starbucks merupakan jenama yang tidak perlu lagi diperkenalkan kepada rakyat Malaysia kerana ia merupakan tempat yang sinonim untuk rakyat malaysia lepak terutama pada golongan penduduk yang berada di kawasan bandar. Starbucks merupakan rangkaian produk makanan yang menyediakan minuman kopi yang bertaraf 5 bintang kepada pelanggan mereka.

Starbucks merupakan di antara francais yang paling berjaya di dunia yang berasaskan kopi, setanding dengan  McDonald’s yang terkenal dengan burger dan KFC yang sinonim dengan ayam goreng.

Pengasas kepada Syarikat Starbucks merupakan ahli akedemik yang meminati minuman kopi sebelum membuka kedai menjual biji kopi mereka sendiri

Starbucks diasaskan oleh tiga orang pemuda yang berasal daripada Seattle, Washington pada tahun 1971. Mereka sebenarnya merupakan ahli akademik yang gemar minum kopi, iaitu Jerry Baldwin yang bertugas sebagai guru bahasa inggeris, Gordon Bowker guru dalam bidang penulisan dan Zev Siegl yang merupakan guru sejarah.

Mereka bermula dengan modal perniagaan yang mereka kumpul sebanyak $1,350 seorang dan $5000 lagi hasil pinjaman  untuk membuka syarikat Starbucks ini. Mereka bertiga memilih logo Starbucks adalah berdasarkan seekor duyung lagenda yang mempunyai dua ekor berkembar atau lebih dikenali sebagai “Siren” yang terkenal pada zaman Greek kuno.

Alfred H. Peet merupakan orang  yang memperkenalkan  cara yang betul memangang biji kopi kepada rakyat Amerika Syarikat

Mereka mendapat inspirasi untuk membuka kedai kopi daripada seorang imigran yang berasal daripada Belanda yang benama Alfred H. Peet. Alfred  yang mempunyai sebuah kedai yang menjual biji kopi yang bermutu tinggi untuk dijual kepada pelanggan mereka. Pada dekad 1960-an, penghasilan kopi yang bermutu tinggi adalah kurang kerana tiada satu kedai pun yang mampu menghasilkan biji kopi mengikut piawaian yang sepatutnya.

Oleh kerana mereka meminati minuman kopi, mereka bertiga telah mempelajari teknik memanggang biji kopi yang betul dengan Alfred sebelum memulakan perniagaan mereka.

Teknik memanggang biji kopi yang betul merupakan rahsia penghasilan kopi enak

Pada permulaannya, Starbucks hanya menjual biji kopi Arabica yang diambil daripada kedai Alfred kepada penduduk sekitar Seattle. Pada dekad 1970-an, Starbucks tidak berkembang dengan pesat kerana syarikat itu hanya menjual biji kopi sahaja.

Pada awal tahun 1980-an, Starbucks mula mengembangkan perniagaan mereka dengan membeli rangkaian Peet’s Coffee. Rangkaian kedai ini adalah syarikat yang diasaskan oleh mentor mereka sendiri iaitu Alfred H. Peet. Starbucks juga telah membeli keseluruhan rangkaian Peet’s Coffee yang mempunyai cawangan sebanyak 4 buah yang terletak di bandar Seatle

Pada tahun 1982, Starbucks telah mengambil Howard Schultz berkerja dengan syarikat mereka sebagai pengurus pemasaran. Howard yang merupakan anak muda yang mempunyai cita-cita yang tinggi untuk mengembangkan lagi Starbucks ke pasaran Amerika. Kemudian beliau ke Itali pula, yang terkenal dengan budaya kopi espreso.

Howard Schultz merupakan orang bertangungjawab mengembangkan perniagaan Syarikat Starbuck sehingga mencapai berbilion dollar dari segi keuntungan

Ketika berada di Milan, beliau menyedari kebayakan masyarakat Itali sangat menggemari minuman kopi espreso yang mana pada ketika itu kopi espresso sangat baharu di Amerika Syarikat. Howard juga menyedari bahawa kebanyakan kedai kopi di Itali sangat unik.Kedai kopi di Negara Itali tidak seperti di Negara Amerika tetapi seperti sebuah bar dan tempat orang menghabiskan masa mereka.

Beliau yang mendapat ilham perniagaan daripada pemerhatiannya itu, dan berharap agar tradisi itu dapat diperkenalkan di negara Amerika Syarikat yang pada masa itu yang melihat kopi sebagai minuman sahaja.

Beliau terus mengutarakan cadangannya kepada pihak atasan syarikat untuk mengubah konsep perniagaan Starbucks seperti kedai kopi di Milan tetapi cadangan yang dikemukam oleh Howard telah ditolak oleh pihak atasan syarikat. Pihak atasan hanya ingin menjual biji kopi kepada masyarakat Amerika dan bukannya untuk membuka kedai minuman kopi yang santai.

Howard yang kecewa dengan jawapan yang diberikan oleh majikanya itu bertindak meletakkan jawatan dalam Starbucks. Beliau telah membuat rancangan perniagaanya yang tersendiri dan telah kembali ke Itali sekali lagi untuk mengkaji dengan lebih terperinci tentang corak perniagaan yang dijalankan di sana.

Setelah mempunyai pengalaman yang lengkap, Howard kembali ke Amerika dan telah membuka cawangan kedai kopinya yang tersendiri yang diberi nama sebagai Giornale, yang merujuk kepada perkataan Itali yang bermaksud “surat khabar”. Ianya mendapat sambutang yang menggalakkan dan inginkan Starbucks sebagai rakan perniagaan untuk membekal biji kopi untuk syarikat yang baru dibukanya itu.

Pada tahun 1987, Howard membuat rundingan dengan bekas majikanya  itu dan telah menawarkan kontrak perniagaaan untuk membeli seluruh kepentingan cara pemprosesan yang betul biji kopi untuk menghasilkan kopi yang sempurna untuk diminum. Beliau membuat tawaran sebanyak $3.8 juta untuk membeli 6 buah rangkaian Starbucks. Bekas majikannya bersetuju untuk menjual kesemua cawangan Starbucks kepada Howard.

Setelah Howard memiliki keseluruhan Syarikat Starbuck, beliau telah menggabungkan Syarikat Giornale yang dimilikinya ke dalam payung perniagaan Starbucks dan menamakan mereka sebagai Starbuck Corporation. Howard yang telah mempunyai pelan perniagaan yang jelas ingin mengembangkan perniagaan Starbucks seperti rangkain perniagaaan makanan segera seperti McDonald’s dan KFC.

Langkah pertama yang diambil untuk mengembangkan syarikatnya adalah dengan memperkenalkan sistem pesanan katalog pada tahun 1989 yang mana telah melonjakkan jualan syarikat. Pada ketika itu, kaedah pemasaran dari mulut ke mulut sangatlah berkesan.

Selari dengan perkembangan syarikat, Starbucks merupakan syarikat yang mengambil berat tentang kebajikan pekerja mereka berbanding dengan syarikat makanan segera yang lain. Syarikat tersebut telah menyediakan caruman insurans kesihatan kepada pekerja tetap mereka.

Starbucks berupaya menjana pendapatan sebanyak $500 juta setahun dalam tempoh tidak sampai satu dekad semenjak diambil alih oleh Howard. Pada tahun 1990 pula, Howard telah mengambil 2 eksekutif terkenal iaitu Howard Behar dan Orin Smith. Howard juga tidak ketinggalan untuk mengaplilasikan penggunaan teknologi baharu dalam perniagaanya. Beliau menggunakan sistem berkomputer untuk berhubung dengan ibu pejabat mereka di Seattle.

Teknologi ini sebenarnya telah diguna pakai oleh syarikat McDonald’s. Dia yang menggunakan sistem ini untuk menambah kecekapan dalam perhubungan di antara cawangan kedai dengan ibu pejabat operasi di Seattle. Dengan pertukaran maklumat yang cepat, ia dapat memberi keputusan yang terbaik untuk Starbucks. Pada era internet yang belum lagi meluas seperti sekarang, sistem ini adalah yang tercanggih pada waktu tersebut.

Pada akhir tahun 1992, Starbucks telah memiliki sebayak 192 cawangan di seluruh Amerika Syarikat.Untuk mengembangkan lagi syarikatnya, Howard telah mengapungkan saham syarikat Starbucks pada tahun 1992 di pasaran Nasdaq untuk menarik pelabur luar.

Frappuccino minuman di dalam botol yang telah terjual sebanyak 1.5 billion dari segi jualan sejak diperkenalkan pada tahun 1995

Untuk membawa Syarikat Starbuck kepada tahap yang lebih tinggi, Howard telah menjalinkan kerjasama dengan pelbagai syarikat gergasi di Amerika  seperti Kraft dan Pepsi. Pada tahun 1995, beliau telah menjalinkan kerjsama dengan Syarikat Pepsi dalam mengeluarkan minuman kopi di dalam botol yang bernama Frappuccino. Minuman ini menembusi pasaran di Amerika Syarikat dengan jualan yang sangat tinggi.

Pada tahun ini juga, Starbucks telah menandatangani perjanjian dengan American Airlines untuk menyediakan kopi di dalam penerbangan mereka dan bilangan cawangan Starbucks telah bertambah kepada 676 cawangan.

Pada tahun berikutnya, Howard telah mengembangkan perniagaanya ke negara luar, terutamaya di Asia. Sebagai langkah pertama untuk mengembangkan perniagaan syarikatnya, beliau telah memilih Jepun dan melantik Syarikat Sazaby Inc untuk membuka cawangan Starbucks di Jepun. Beliau turut mengembangkan syarikatnya di kepulauan Hawaii yang terletak diantara Jepun dan Amerika Syarikat.

Pada tahun 1998, Howard maju selangkah lagi ke hadapan dalam mengembangkan perniagaanya. Starbucks telah mengembang di Asia Pasifik, dan telah membuka rangkaian perniagaanya di Malaysia, Filipina, Thailand, New Zealand, China dan Korea Selatan. Pada tahun tersebut, beliau juga telah membeli Syarikat Seattle Coffee yang mana merupakan syarikat kopi yang paling besar yang berpengkalan di United Kingdom. Dengan pembelian ini, ia adalah jalan perintis untuk mengembangkan perniagaanya di benua Eropah

Pada tahun 2000, Howard telah meletak jawatan sebagai CEO Starbucks. Pada masa itu, mereka mempunyai sebanyak 3300 cawangan di seluruh dunia.

Dengan perkembangan yang semakin meningkat,Syarikat Starbuck turut mengembangkan pelbagai jenis hidangan makanan dan tidak hanya tertumpu kepada penyediaan kopi sahaja

Howard yang kini menjadi penasihat kepada Starbucks telah bercita-cita untuk membuka sebanyak 20,000 cawangan Starbucks di seluruh dunia dan impiannya itu kini telah menjadi kenyataan. Ini kerana pada hari ini, Starbucks telah pun mempunyai 29,324 buah cawangan. Kini Starbucks menyediakan pelbagai hidangan makanan dan tidak lagi tertumpu kepada penyediaan kopi sahaja.

Sumber Rujukan:

https://www.britannica.com/topic/Starbucks

https://sites.google.com/a/email.vccs.edu/starbucks-corporation/company-history

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

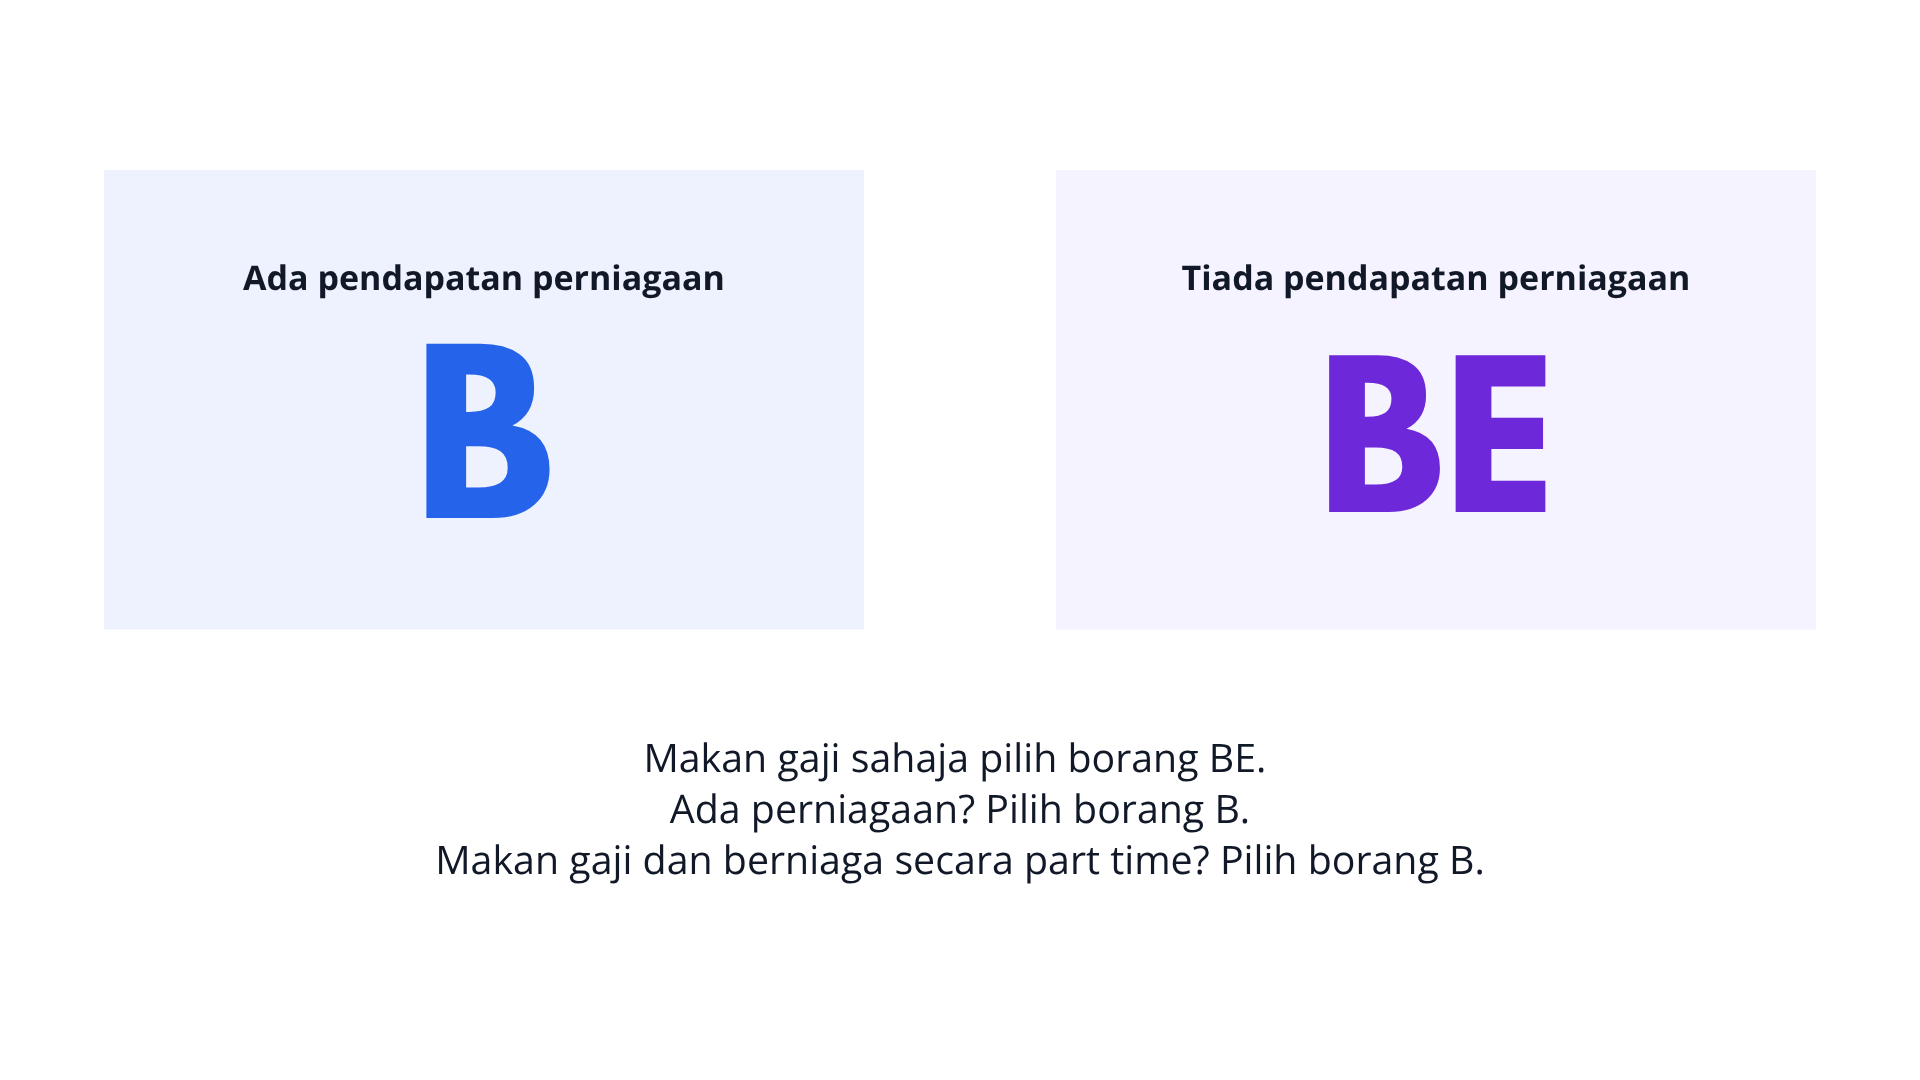
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

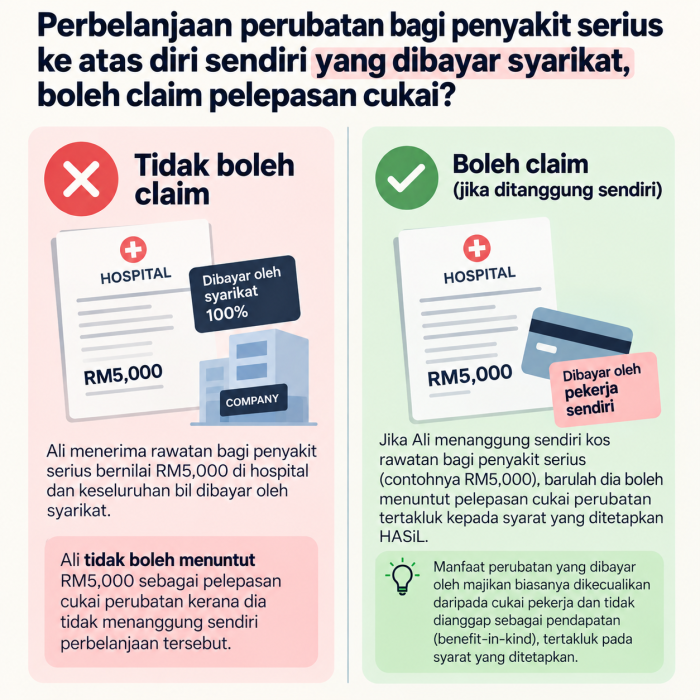
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.