Kerjasama KWSP, Prudential Bagi Inisiatif i-Lindung Bantu Jamin Kesejahteraan Minda

KUALA LUMPUR, 30 Nov (Bernama) — Separuh daripada rakyat Malaysia tidak mempunyai sebarang bentuk perlindungan kewangan tambahan bagi keperluan penjagaan kesihatan mereka, kata Prudential Assurance Malaysia Bhd (PAMB).

Malah, walaupun kerajaan menyediakan subsidi dalam bentuk penjagaan kesihatan dan perubatan, rakyat Malaysia masih perlu mengeluarkan wang sendiri bagi membayar yuran perubatan menceca lebih daripada RM23 bilion.

Kaji Selidik Celik Kewangan Rakyat Malaysia RinggitPlus 2021 menunjukkan lebih separuh daripada penduduk Malaysia tidak mampu untuk bertahan lebih daripada tiga bulan jika kehilangan pekerjaan masing-masing.

“Memandangkan situasi sedemikian, (langkah mengambil) perlindungan insurans atau takaful dilihat akan membantu untuk memberi jaminan kewangan dari segi jaringan keselamatan apabila menghadapi sesuatu situasi di luar jangkaan,” kata PAMB dalam satu kenyataan hari ini.

Bagi menangani masalah itu, Kumpulan Wang Simpanan Pekerja (KWSP) telah bertindak melancarkan program i-Lindung pada Julai 2022 demi membantu rakyat Malaysia memperoleh pelan insurans atau takaful pada kadar premium atau caruman yang berpatutan.

Di bawah inisiatif i-Lindung KWSP, ahli-ahli dibenarkan menggunakan dana KWSP mereka untuk mendaftar dan melanggan perlindungan insurans atau takaful melalui i-Akaun dengan tawaran perlindungan yang berkuatkuasa serta-merta.

Sebagai salah satu pengendali insurans dan takaful di bawah skim i-Lindung KWSP, Prudential Malaysia telah memperkenalkan empat pelan perlindungan mampu milik atau berpatutan iaitu PRUGuard Life dan PruBSN Lindung (Perlindungan Bertempoh) selain PRUCare Life dan PruBSN Cegah (Perlindungan Penyakit Kritikal).

“Menerusi pelan-pelan perlindungan ini, ahli KWSP dan keluarga mereka akan menerima bantuan kewangan sekiranya berlaku sebarang kejadian tidak dijangkakan atau masalah kesihatan yang tidak diduga tanpa perlu bergantung sepenuhnya kepada wang simpanan atau dana persaraan mereka,” katanya.

PRUGuard Life dan PruBSN Lindung merupakan pelan insurans/takaful bertempoh yang memastikan kebajikan keluarga terjamin sekiranya berlaku kehilangan nyawa atau kehilangan sumber pendapatan akibat hilang upaya dengan memberikan manfaat sekali gus.

“Pelanggan boleh memilih jumlah perlindungan yang paling sesuai dengan keperluan dan kemampuan masing-masing, bermula serendah RM10.40 untuk perlindungan sepanjang tahun,” katanya.

Selain itu, PRUCare Life dan PruBSN Cegah pula adalah pelan penyakit kritikal yang menyediakan bantuan kewangan kepada ahli KWSP apabila didiagnosis dengan salah satu daripada 43 jenis penyakit kritikal, serta demam denggi.

“Ahli juga dapat menggunakan pembayaran sekali gus untuk membiayai rawatan perubatan atau meringankan beban kehilangan sumber pendapatan disebabkan penyakit tersebut dengan premium/sumbangan bermula serendah RM8.40 untuk perlindungan sepanjang tahun,” katanya.

PAMB berkata kalangan ahli KWSP boleh mendaftar serta-merta untuk pelan-pelan perlindungan berkenaan hanya dengan melengkapkan beberapa soalan mudah berkaitan kesihatan.

Selepas pendaftaran itu, pelanggan terbabit dapat melihat polisi atau sijil mereka hanya dengan beberapa klik melalui ciri PRUServices dalam aplikasi Pulse by Prudential yang dikuasakan oleh teknologi kecerdasan buatan (AI) sertag menyediakan pelbagai ciri kesihatan dan pengurusan kewangan yang boleh dimuat turun secara percuma di App Store dan Google Play Store.

Pelanggan turut mendapat akses ciri-ciri pengurusan kesihatan dan kekayaan terbaik dalam aplikasi Pulse.

Pelan i-Lindung KWSP oleh Prudential Malaysia direka khas untuk membolehkan lebih ramai keluarga Malaysia memanfaatkan kehidupan dengan sepenuhnya, menjadikan penjagaan kesihatan mampu milik dan mudah akses.

Maklumat lanjut mengenai kaedah melindungi diri dan masa depan keluarga boleh diperoleh menerusi https://www.prudential.com.my/en/our-company-newsroom/announcements/epf-i-lindung/.

— BERNAMA

Artikel asal: https://thekapital.my/kerjasama-kwsp-prudential-bagi-inisiatif-i-lindung-bantu-jamin-kesejahteraan-minda/

Previous ArticleNext Article

Zakat KWSP: Kenapa Kena Bayar Walaupun Tak Keluarkan Duit?

Ramai mungkin tertanya-tanya, kalau duit KWSP masih tersimpan dan belum dikeluarkan, kenapa pula perlu bayar zakat setiap tahun?

Persoalan ini timbul selepas KWSP memperkenalkan kemudahan pembayaran Zakat Perniagaan Simpanan Shariah melalui potongan dividen tahunan. Untuk memahami rasionalnya, kita perlu melihat bagaimana Simpanan Shariah KWSP diuruskan dan bagaimana zakatnya dikira.

1. KWSP melaburkan simpanan ahli secara kolektif

Bagi Simpanan Shariah, caruman ahli dihimpunkan dalam satu portfolio pelaburan yang diuruskan oleh KWSP mengikut prinsip Syariah. Pelaburan ini menjana pulangan yang diagihkan kepada ahli dalam bentuk dividen tahunan.

Dalam urusan ini, KWSP bertindak sebagai wakil (wakil) dan pemegang amanah yang menguruskan serta melaburkan simpanan bagi pihak ahli berdasarkan akad wakalah.

2. Kenapa kena bayar zakat walaupun duit belum dikeluarkan?

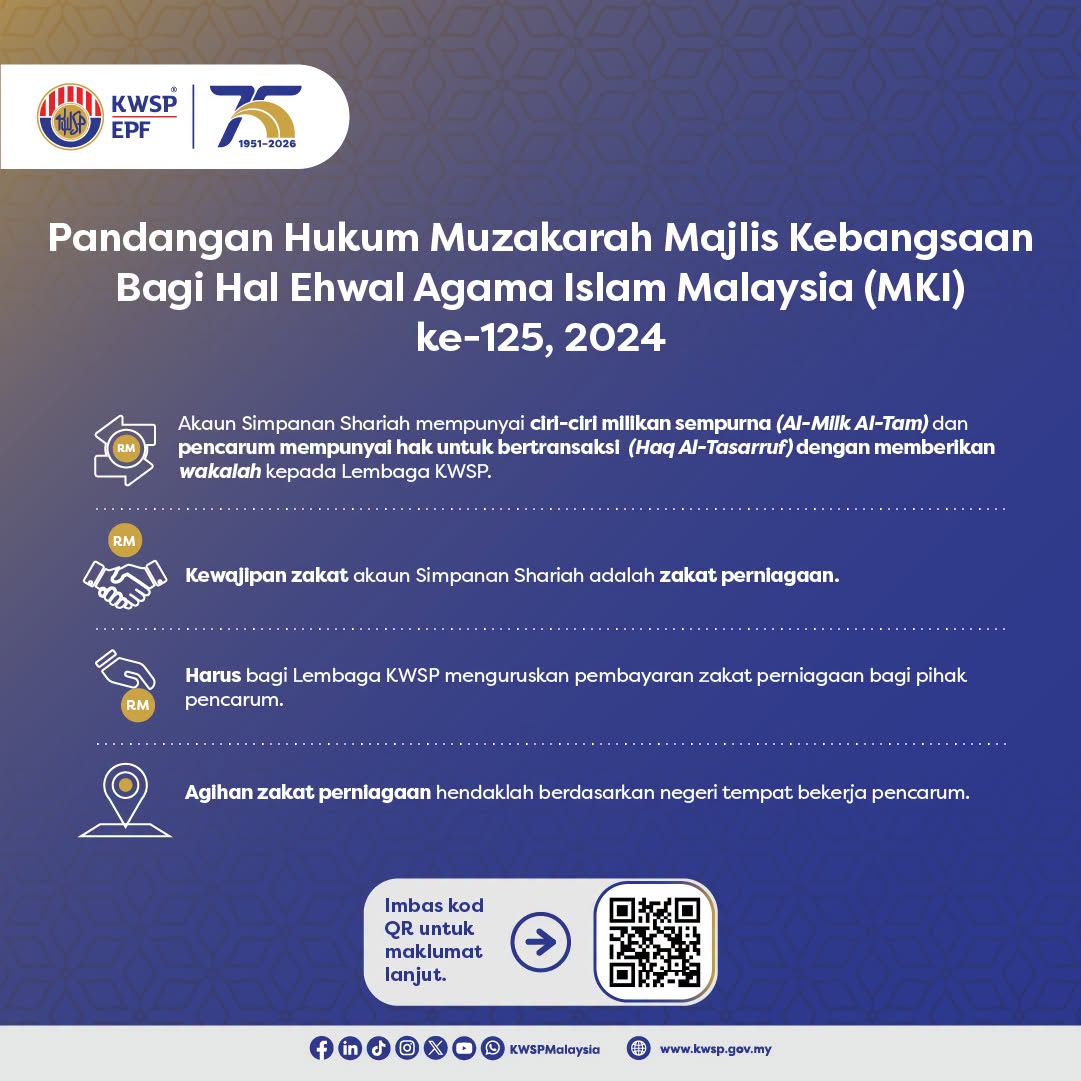
Persoalan ini telah dibincangkan dalam Muzakarah Jawatankuasa Fatwa Majlis Kebangsaan bagi Hal Ehwal Agama Islam Malaysia (MKI) kali Ke-125 pada 24 hingga 26 September 2024.

Muzakarah memutuskan bahawa akaun Simpanan Shariah memenuhi ciri pemilikan sempurna (al-milk al-tam) dan hak untuk berurus niaga (haq al-tasarruf) melalui pemberian wakalah kepada KWSP.

Oleh itu, kewajipan zakat bagi Simpanan Shariah ditetapkan sebagai zakat perniagaan tahunan, berkuat kuasa mulai tahun kewangan 2025. Kewajipan ini tidak bergantung pada sama ada ahli sudah mengeluarkan wang daripada akaun KWSP atau belum.

3. Bagaimana pula kalau simpanan tak cukup nisab?

Ini antara perkara yang mungkin mengejutkan ramai orang.

Biasanya, zakat individu dikaitkan dengan nisab, iaitu paras minimum harta yang ditetapkan untuk mewajibkan zakat. Namun, bagi Simpanan Shariah, KWSP menguruskan dana secara kolektif atau khultah, bukannya mengasingkan pelaburan bagi setiap ahli.

Oleh itu, penentuan nisab dibuat berdasarkan keseluruhan dana terkumpul yang tertakluk kepada zakat. Jumlah tanggungan zakat setiap ahli Muslim kemudiannya ditentukan secara berkadar berdasarkan Kadar Zakat Ahli masing-masing.

Maka, kewajipan ini boleh terpakai walaupun baki simpanan seseorang ahli secara individu berada di bawah nisab.

4. Macam mana nak bayar zakat KWSP?

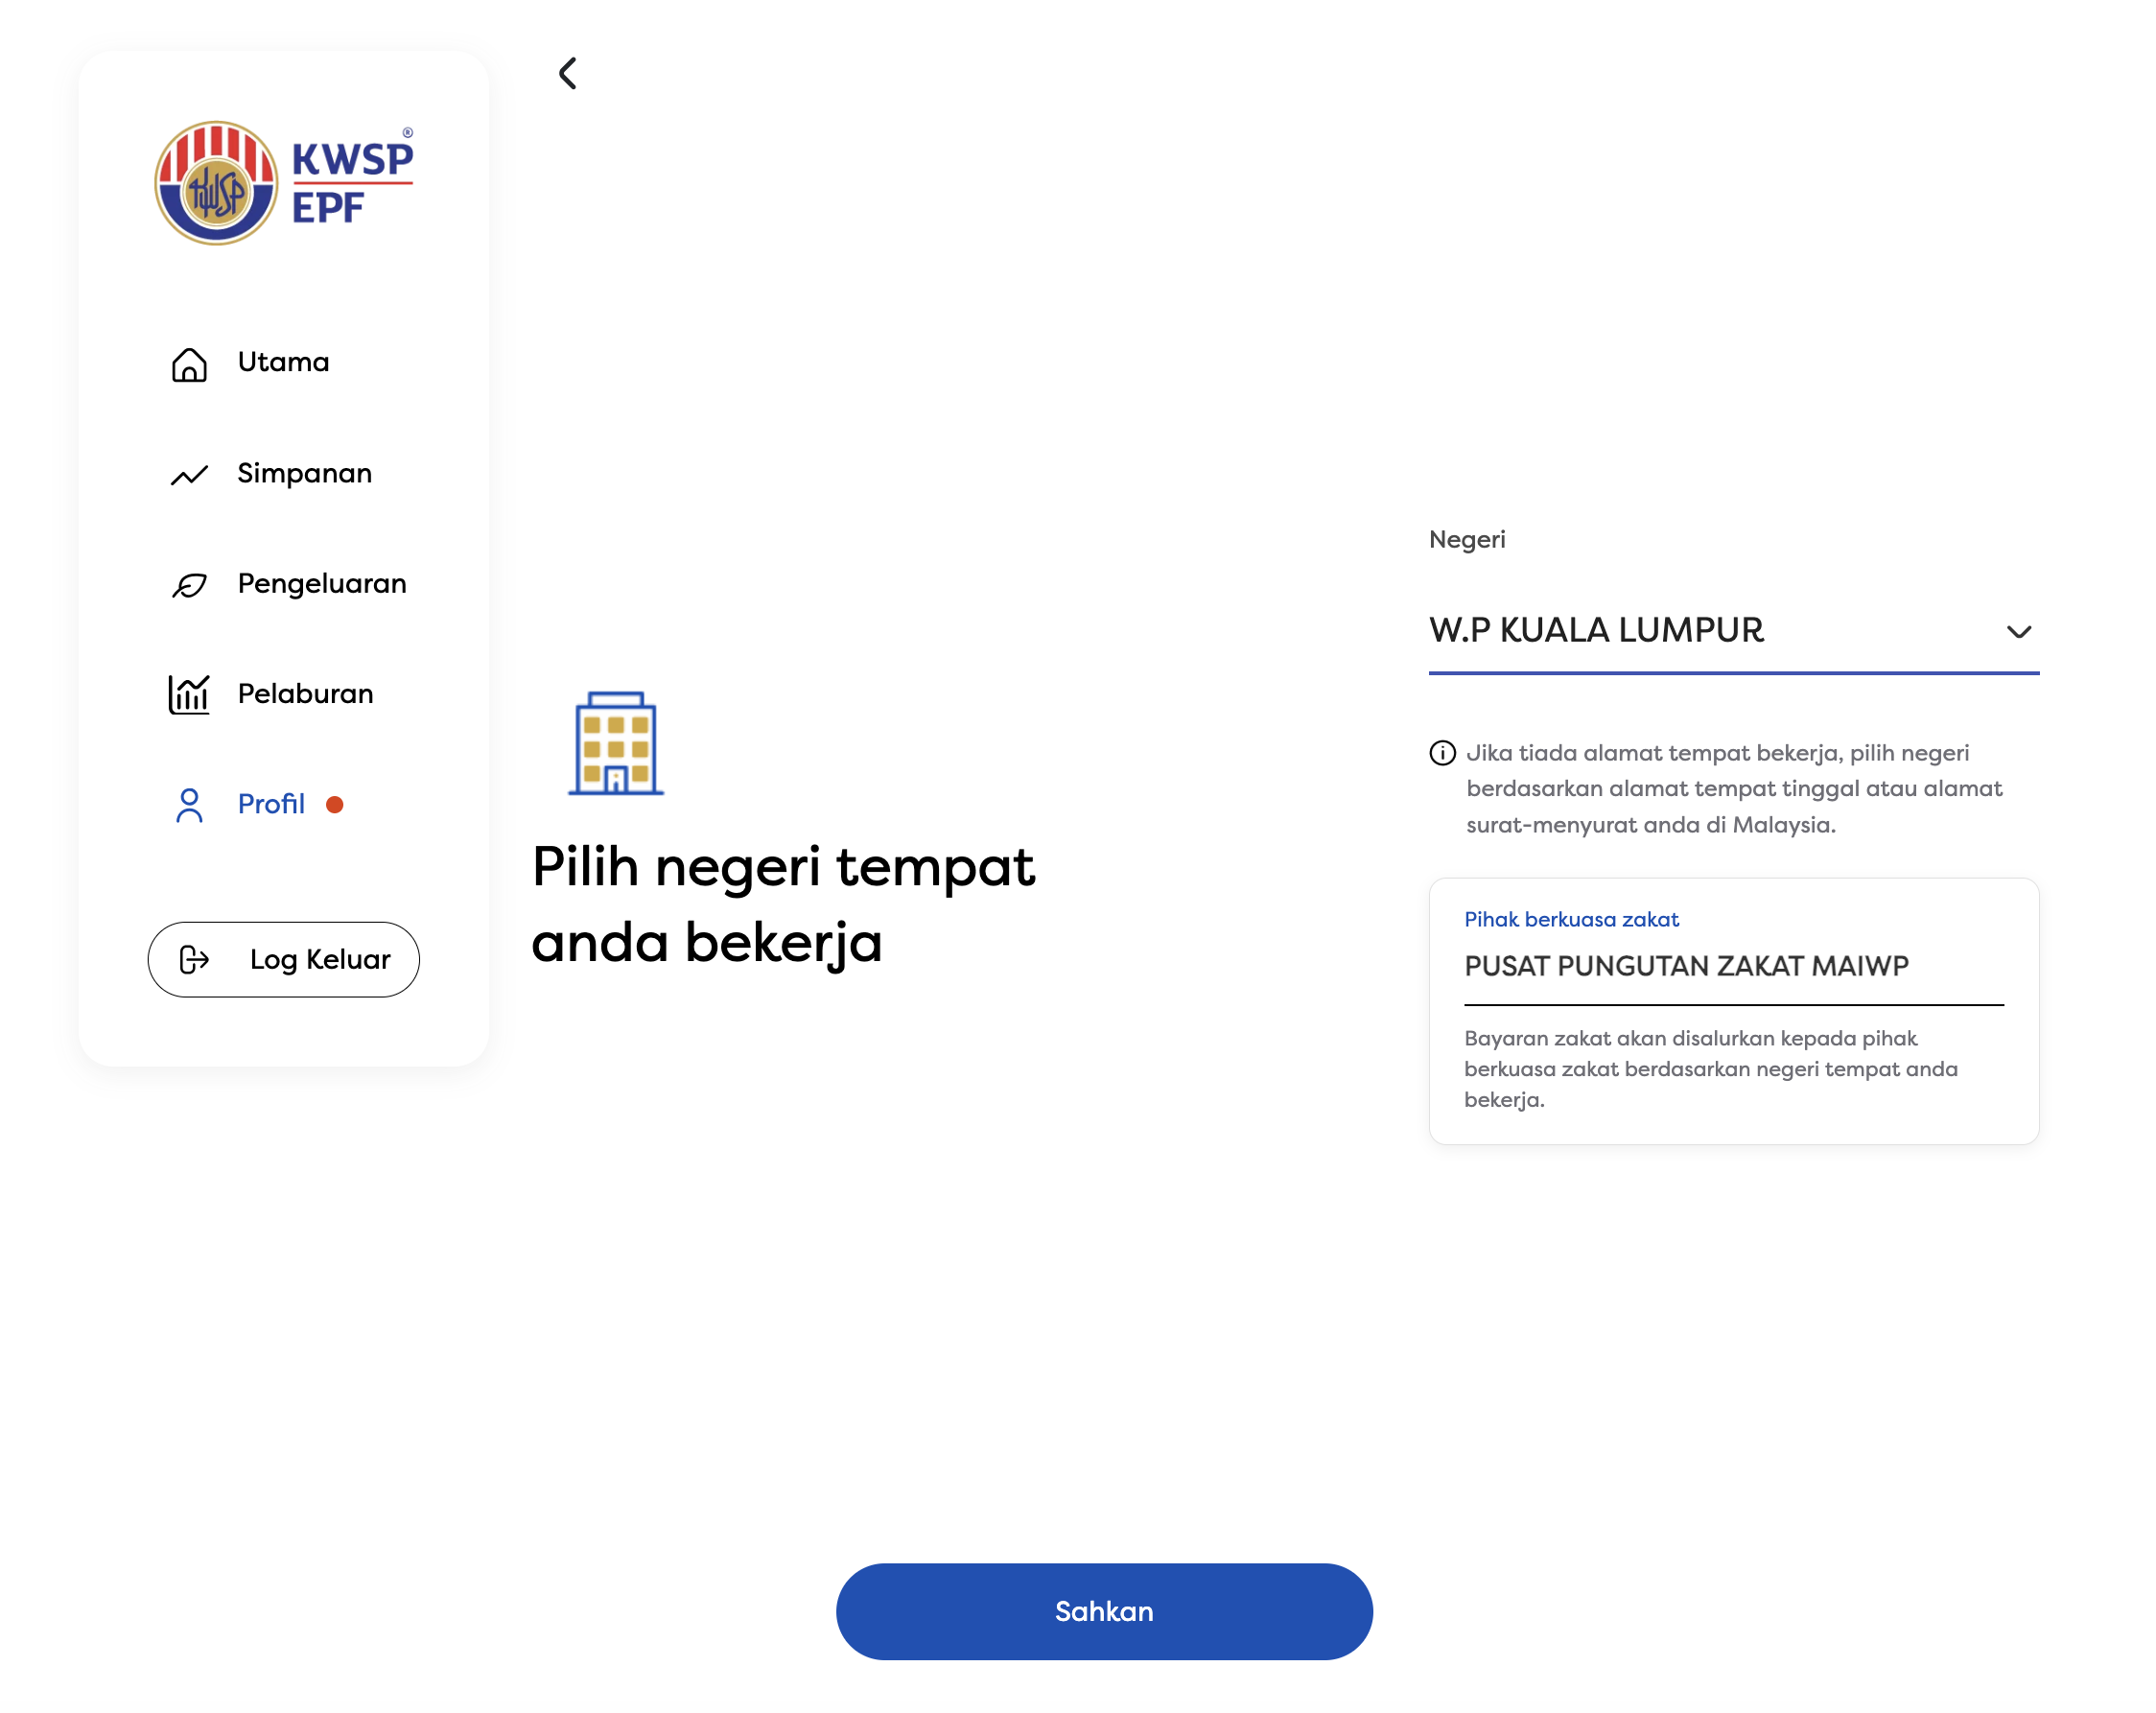
Ahli Muslim yang telah memilih Simpanan Shariah boleh memberikan persetujuan kepada KWSP untuk memotong zakat daripada dividen tahunan dan menyalurkannya kepada pihak berkuasa zakat negeri berkaitan.

Pilihan ini boleh dibuat melalui KWSP i-Akaun, portal i-Akaun (Ahli), Self-Service Terminal (SST) atau pejabat KWSP.

Cara mengaktifkan kemudahan zakat KWSP:

  1. Buka KWSP i-Akaun dan tekan menu Profil.
  2. Pilih menu Zakat.
  3. Buat pilihan untuk mewakilkan KWSP menguruskan pembayaran zakat bagi Simpanan Shariah anda.
  4. Lengkapkan maklumat dan sahkan pilihan.

Jika tidak memilih kemudahan potongan dividen, ahli tetap bertanggungjawab menguruskan pembayaran zakat perniagaan Simpanan Shariah sendiri berdasarkan kadar yang dimaklumkan oleh KWSP.

Kemudahan potongan ini bukan automatik; persetujuan ahli diperlukan terlebih dahulu.

5. Adakah sama dengan Simpanan Konvensional?

Tidak. Kaedah zakat bagi Simpanan Konvensional berbeza dan tertakluk kepada ketetapan serta kaedah yang berkaitan, termasuk zakat atas wang yang dikeluarkan apabila memenuhi syarat yang ditetapkan.

Bagi Simpanan Shariah yang telah dizakatkan melalui kemudahan ini, ahli tidak perlu membayar zakat sekali lagi secara berasingan atas simpanan yang sama apabila membuat pengeluaran.

Kesimpulan

Zakat KWSP ini bukan semata-mata zakat atas wang yang sudah berada dalam tangan. Bagi Simpanan Shariah, kewajipan zakat perniagaan ditentukan berdasarkan kaedah pengurusan pelaburan secara kolektif dan keputusan hukum yang berkaitan.

Kemudahan baharu KWSP ini bertujuan memudahkan ahli Muslim menunaikan kewajipan tersebut tanpa perlu menguruskan pengiraan dan pembayaran sendiri.

Satu lagi persoalan yang menarik: jika zakat ini dibayar melalui potongan dividen dan ahli menerima resit rasmi daripada pihak berkuasa zakat negeri, bolehkah bayaran tersebut dituntut sebagai rebat cukai pendapatan melalui e-Filing? Jawapannya boleh. Bayaran zakat KWSP ini boleh dituntut sebagai rebat cukai pendapatan sebab bayaran dibuat kepada pihak berkuasa zakat yang diiktiraf.