Kisah Uniqlo, Peneraju Pakaian Berkualiti Tinggi Pada Harga Ekonomi

Fesyen merupakan industri yang memberi pulangan berbilion dolar setiap tahun kepada para pemain industri ini.Terdapat pelbagai syarikat yang mengeluarkan pelbagai jenama, daripada kelas atasan sehinggalah kepada kelas ekonomi. Uniqlo merupakan sebuah jenama yang tidak asing bagi masyarakat Asia termasuklah Malaysia. Kita boleh katakan bahawa Uniqlo ini mempelopori bidang fesyen pakaian yang dikategorikan dalam kelas ekonomi.

Syarikat Uniqlo ini merupakan sebuah syarikat yang berasal dari Jepun. Syarikat ini diasaskan oleh Tadashi Yanai. Beliau yang dilahirkan pada tahun 1949 di Yamaguchi selepas era Perang Dunia Kedua yang baru sahaja berakhir. Pada era tersebut, kehidupan masyarakat Jepun begitu daif dan sukar termasuklah ahli keluarga beliau sendiri.

Tadashi Yanai merupakan lelaki paling kaya di Jepun dan merupakan orang yang bertanggunjawab mengembangkan perniagaan Syarikat Uniqlo

Bapa Tadashi merupakan seorang tukang jahit yang mempunyai sebuah gedung menjual baju dan menjahit pakaian. Sejak daripada kecil lagi, beliau terdedah dengan dunia perniagaan pakaian dan dari situlah Tadashi mempelajari selok belok perniagaan menjual pakaian.

Ketika usia remaja, beliau begitu tertarik dengan falsafah perniagaan yang dibawa oleh Peter Drucker, seorang pakar dalam bidang pengurusan yang berasal dari Amerika Syarikat. Dalam falsafah tersebut, Drucker telah menekankan bahawa untuk berjaya dalam bidang perniagaan, kita perlu menjual barangan yang diperlukan oleh pelanggan, dan bukan barangan yang diminati oleh diri kita sendiri.

Tadashi telah menamatkan pembelajaran dalam jurusan ekonomi dan sains politik pada tahun 1972. Selepas berjaya menamatkan pengajian di peringkat Universiti, beliau bekerja sebagai pembekal bekas makanan kepada Pasaraya Jusco. Perniagaan pertamanya itu tidak  bertahan lama, dan beliau kemudianya bekerja dengan bapanya sendiri.

Pada tahun 1984, Tadashi telah memulakan perniagaannya sendiri. Pada masa itu, beliau menubuhkan gedung pakaian yang diberi nama Unique Clothing Warehouse. Kemudian beliau telah menambah baik perniagaan milik bapanya.

Gedung pertama yang dibuka oleh Tadashi pada tahun 1984. Peristiwa ini merupakan titik permulaan Syarikat Uniqlo sebelum menawan seluruh pasaran Jepun

Tadashi kemudiannya telah menukar nama kedainya kepada Uniqlo. Pada masa 1980-an, trend menggantikan huruf “C” dengan huruf “Q” sangat popular di Hong Kong. Pertukaran huruf itu telah menjadikan nama Uniqlo menarik dan dikenali ramai.

Pada tahun 1991, beliau mengambil alih sepenuhnya syarikat milik bapanya dan menukar nama syarikat bapanya “Ogori Shoji” kepada “Fast Retailing”. Syarikat Uniqlo merupakan syarikat yang bernaung di bawah payung Syarikat Fast Retailing. Tadashi mempunyai matlamat yang lebih besar berbanding dengan bapanya, iaitu ingin melihat syarikatnya dikenali di seluruh dunia.

Pada permulaan perniagaanya, beliau yang begitu kagum dengan perkembangan syarikat pakaian yang berasal dari Amerika Syarikat iaitu GAP yang mendominasi pasaran pakaian pada ketika itu. Pada awal tahun 1990-an, Tadashi telah menjemput presiden GAP pada ketika itu iaitu Mickey Drexler untuk bersarapan pagi bersamanya.

Beliau menggelarkan Drexler sebagai “profesor” kerana begitu kagum akan kebolehannya membawa Syarikat GAP menakluki pasaran pakaian pada ketika itu .Ketika pertemuan itulah, Tadashi mengambil seberapa banyak ilmu daripada Drexler untuk mengembangkan perniagaan pakaiannya.

Uniqlo mempunyai 100 cawangan selepas sedekad penubuhannya. Mereka mula berkembang dengan pesat pada pertengahan dekad 1990-an. Pada waktu itu, ekonomi Jepun telah mengalami kemelesetan yang sangat teruk dan menyebabkan masyarakat Jepun amat berhati-hati dalam pemilihan pakaian kerana ingin berjimat cermat memandangkan keadaan ekonomi yang tidak menentu.

Ini merupakan peluang keemasan yang telah dinanti-nantikan oleh Uniqlo. Pada ketika itu juga, masyarakat Jepun sangat ragu-ragu dengan pakaian yang murah kerana pakaian yang murah biasanya dikaitkan dengan kualiti yang tidak bagus.

Pada masa yang sama, Uniqlo telah berjaya mengurangkan kos pembuatan pakaian mereka dengan membina kilang di Negara China supaya dapat menjual pakaian dengan harga murah. Untuk mengubah presepsi masyarakat Jepun pada ketika itu adalah sangat sukar.

Kemuncak kejayaan terbesar Uniqlo adalah pada tahun 1998. Pada masa itu, Uniqlo telah mengeluarkan Fleece Jacket (baju musim sejuk) yang mana kosnya adalah lima kali lebih murah berbanding dengan pengeluar baju antarabangsa yang lain.

Fleece Jacket merupakan produk pertama yang menaikkan jenama Uniqlo di pasaran Jepun. Dengan harga yang sangat berpatutan, ia mampu dijual sebanyak 30 juta helai dalam masa 3 tahun

Pada ketika itu, ramai rakyat Jepun yang cuba membeli baju keluaran Uniqlo walaupun pada mulanya berasa ragu. Ternyata sangkaan mereka meleset kerana walaupun harga yang dikeluarkan oleh Uniqlo itu murah berbanding dengan jenama luar, kualiti baju tersebut sangat memuaskan.

Syarikat Uniqlo telah mendapat kepercayaan penuh dari rakyat negara mereka sendiri. Dalam tempoh 3 tahun sahaja, mereka telah berjaya menjual Fleece Jacket sebanyak 30 juta helai!

Gedung pakaian Uniqlo dapat dilihat di seluruh pelusuk negara Jepun ketika era milenium

Sejak peristiwa tersebut, Uniqlo mendapat jolokan “murah tetapi berkualiti”. Setelah mendapat kepercayaan rakyat Jepun, Tadashi tidak menoleh ke belakang lagi. Beliau mengorak langkah untuk mengembangkan empayar perniagaan syarikat bajunya itu ke luar negara. Pada tahun 2002, mereka telah membuka 21 cawangan gedung pakaian Uniqlo di negara Britain. Beliau turut membuka 4 buah cawangan di Amerika Syarikat.

Malangnya, gedung yang dibukanya di Britain dan Amerika Syarikat tidak mendapat tempat di hati para penduduk di sana. Di antara salah satu faktor yang menjadi masalah adalah ukuran baju. Baju untuk saiz warga Barat tidak sama dengan saiz orang Asia. Masalah ini timbul kerana pihak syarikat tidak membuat kajian sepenuhnya tentang pasaran di sana. Kesan daripada ini, operasi syarikat tersebut terpaksa ditutup sepenuhnya di Amerika Syarikat dan hanya 6 gedung sahaja yang bertahan sehingga tahun 2006 di Britain.

Walaupun menghadapi kegagalan pada kali pertama, Tadashi merupakan seorang yang berpandangan jauh dalam perniagaan. Beliau sedikit pun tidak merasa itu adalah masalah besar. Beliau yang terkenal dengan falsafah “kegagalan merupakan salah satu proses pembelajaran yang sangat bermakna dalam hidup”. Walaupun gagal dalam mengembangkan perniagannya di Amerika Syarikat, Tadashi tidak berputus asa.

Dengan kerjasama pereka terkenal Jepun, gedung pakaian Uniqlo kelihatan lebih “cool” berbanding sebelum ini

Beliau telah berkejasama dengan pereka terkenal Jepun, Kashiwa Sato untuk membina kembali jenama Uniqlo di pandangan mata orang Barat. Tadashi tahu bahawa untuk menarik perhatian masyarakat di sana, beliau perlulah membuat gedung pakaian syarikatnya kelihatan  “cool”. Beliau bergabung idea dengan pereka tersebut bagi membina gedung pakaian supaya kelihatan  menarik.

Selain daripada itu, Tadashi tidak ketinggalan untuk memasukkan teknologi terbaru dalam pakaian yang dikeluarkan oleh syarikatnya. Beliau bekerja sama pula dengan syarikat berteknologi tinggi untuk membina pakaian mengikut arus pemodenan terkini.

Di antara syarikat yang pernah bekerjasama dengan Syarikat Uniqlo adalah Toray Industries, bagi membangunkan pakaian yang tidak mengeluarkan bau dan memerangkap haba ketika musim sejuk walaupun kain pakaian itu nipis. Dengan teknologi yang dimiliki, Uniqlo berjaya menambah baik kualiti pakaian mereka.

Dalam bidang perniagaan pula, falsafah perniagaan yang dipegang oleh Uniqlo adalah semua orang berhak memakai pakaian berkualiti tinggi dengan harga yang murah. Tadashi tidak memfokuskan syarikatnya untuk mengejar perubahan trend dalam pakaian seperti ZARA dan H&M. Bagi Uniqlo, mereka tidak perlu mengejar trend dalam berpakaian tetapi lebih memastikan setiap orang mampu untuk memakai pakaian yang dikeluarkan oleh mereka.

Tadashi kini merangka kembali strategi untuk masuk semula dan mendominasi pakaian di pasaran Amerika Syarikat. Mereka kini berjaya membuka sebanyak 50 buah gedung dan bercadang ingin membuka sebanyak 200 buah gedung pada masa akan datang di Amerika Syarikat.

Beliau juga bercadang untuk menjadikan Uniqlo sebagai syarikat pengeluaran baju terbesar di dunia pada masa akan datang. Dengan kejayaan Uniqlo di pasaran Asia, ianya telah menjadikan Tadashi orang paling kaya di Jepun dengan nilai kekayaan sebanyak $25 billion.

Sumber Rujukan:

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

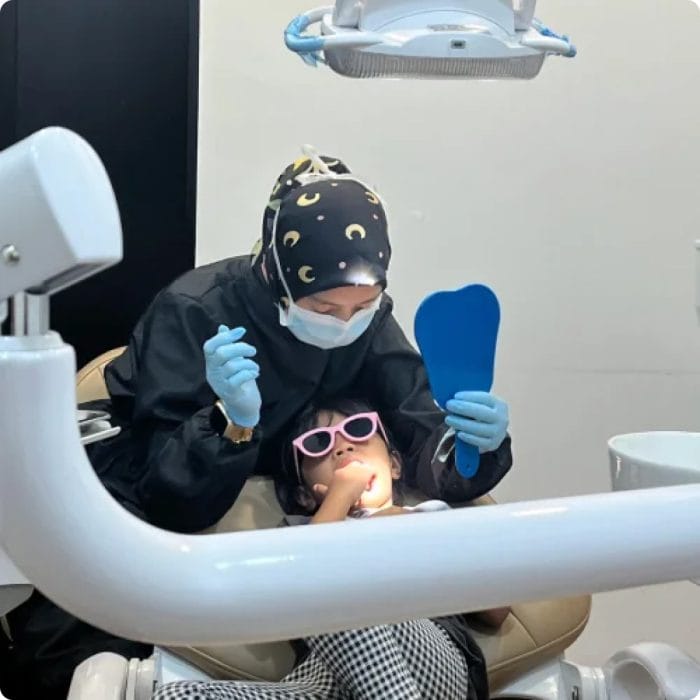
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.