8 Petanda Kau Menipu Poket Sendiri

Secara rasionalnya, memang mudah untuk kita membuat alasan apabila benda yang kita rancang tak menjadi kenyataan.

Pernah tak kita mengucapkan atau menggunakan ayat-ayat ini? Ia mungkin petanda yang kita cuba berbohong dekat poket sendiri.

1. “Oklah, aku selesa dengan gaji RM3000 sebulan, cukuplah tu..”

Kenapa salah? : Sekiranya kita merasa cukup dan selesa dengan tiada kenaikan income pada setiap tahun, ia adalah petanda anda tiada usaha untuk memperbaiki diri untuk ke tahap seterusnya. Dan itu adalah bukti bahawa kita seorang yang pentingkan diri sendiri.

Bayangkan kalau pendapatan kita bertambah setiap tahun, ia memberi peluang untuk kita membantu keluarga dan membantu orang lain (zakat). Ianya secara langsung dapat juga meningkatkan kualiti hidup kita dan keluarga.

Bagaimana nak perbaiki?

  • Tetapkan matlamat untuk tambah pendapatan, daripada RM3,000 sebulan mesti naik 10%-20% setiap tahun.
  • Gaji tak naik-naik? Bos kedekut? Maka usahakan untuk buat pendapatan sampingan. Sama ada online atau offline, seperti dropship, jadi ejen, freelance, dan bina sebanyak boleh kemahiran dan pengalaman.

2. “Payahlah nak bincang masalah kewangan dengan pasangan”

Kenapa salah? : Sekiranya hubungan kita dengan duit sendiri pun tak berapa cun, jangan mimpilah pasangan tercinta boleh menyelesaikan masalah kewangan yang kita hadapi. Kerana hubungan kasih sayang bukanlah penyelesaian bagi masalah kewangan.

Bagaimana nak perbaiki?

  • Kewangan sepatutnya menjadi salah satu topik penting bagi pasangan suami isteri. Bincangkan apa matlamat keluarga, bagaimana untuk realisasikannya dan bagaimana pasangan anda boleh saling tolong-menolong sebagai sebuah pasukan.
  • Kena bincang dengan terang dan jelas, usah guna bahasa kiasan. Dan jangan ikut orang lain, sebab setiap keluarga matlamatnya berbeza.

3. “Takaful ni..nanti-nanti boleh?”

Kenapa salah? : Takaful ini ibarat kita beli payung – kita memang tak guna sekarang, tetapi kita akan guna bila hujan turun. Boleh je nak nanti-nanti, kalau ada ilmu kebal dan tak lut dek penyakit.

Bagaimana nak perbaiki?

  • Sekiranya tiada idea yang terbaik untuk diri sendiri, cuba cari orang yang berpengalaman, yang tahu tentang Takaful.
  • Kadang-kala majikan kita mungkin sudah sediakan Kad Perubatan atau Takaful Hayat, tapi sekiranya kita menanggung orang lain – anak, pasangan, atau sebaliknya – mungkin kita memerlukan Takaful tambahan.
  • Income Replacement boleh membantu menggantikan gaji kita sekarang jika terdapat kemalangan atau penyakit yang membuatkan kita tidak dapat bekerja.
  • Hibah pula dianggap sebagai sedekah, dengan memberi sebahagian wang tunai kepada ahli waris jika kita ditakdirkan meninggal dunia.

Baca juga Rasa Rugi Bayar Takaful Setiap Bulan?

Rebut Saham Akhirat Dengan Infaq Dan Waqaf Bagi Pembinaan Bangunan Tahfiz Al Quran Al Ansar

4. “Aku simpan je duit ni. Nanti-nanti adalah gunanya tu”

Kenapa salah ? : Tak salah menyimpan duit, tetapi no money made by saving dengan menyimpan saja tanpa matlamat. Robert Kiyosaki selalu cakap pasal ini, bank cetak duit lebih laju daripada apa yang kita fikirkan.

Bagaimana nak perbaiki?

  • Rancang dulu matlamat menyimpan, disebabkan no money made by saving, pastikan simpan di tempat yang boleh mendatangkan dividen tanpa bayaran tambahan. Paling kurang pun dividen tu boleh cover inflasi macam REIT, Tabung Haji dan ASB.

Baca juga Konsep Simpan, Belanja, Kongsi dan Labur – Cuba Buat Ini Untuk Anak Anda

5. “Pandailah aku cari duit, buat apa nak pening kepala asingkan duit tu.

Kenapa salah ? : Sebab kita tak akan boleh hebat dalam kewangan bila tiada pembahagian untuk emergency fund, investment fund dan for fun. Sebab kehidupan akan ada naik turun, jadi sediakan payung sebelum hujan.

Bagaimana nak perbaiki?

  • Ada sekurang-kurangnya empat perkara asas yang boleh bantu kita menguruskan kewangan dengan bijak – wujudkan akaun kecemasan, akaun pelaburan dan buat keputusan yang membawa kita lebih dekat dengan matlamat, menghadkan godaan kemahuan, dan berlatih untuk bersabar.

6. “Hutang sikit je pun, semua orang pun berhutang, nanti aku bayarlah.”

Photo by Suzy Hazelwood from Pexels

Kenapa salah? : Ya hutang itu baik dan boleh membantu kita untuk teruskan kehidupan, tetapi ada hutang baik dan ada hutang jahat. Hutang baik adalah hutang yang boleh menjana pendapatan. Hutang jahat adalah hutang yang merosakkan kewangan dan poket! Malah, dengan kadar faedah hutang yang tinggi, seringkali membantutkan ramai orang daripada membina kekayaan.

Bagaimana nak perbaiki?

  • Bayar baki kad kredit sepenuhnya setiap bulan. Sekiranya kita sudah mempunyai hutang, buat rancangan untuk membayarnya secepat mungkin. Pastikan juga skor kredit bertambah baik setiap bulan.

7. “Aku mampu bergaya. Baru sedap show-off dekat IG”

Kenapa salah?: Dapat bermegah dengan status sosial bukan matlamat hidup. Disebabkan pendapatan dan perbelanjaan kita tidak sama, termasuklah financial goal juga berbeza. Dengan kata lain, sepatutnya show-off korang bukan dekat insta atau kawan, tapi dekat diri sendiri. “Yes, aku dah berjaya beli rumah banglo untuk mak ayah!”

Bagaimana nak perbaiki?

  • Buat senarai financial goals untuk membantu kita memilih mana yang penting, dan hanya membelanjakan wang yang membawa kita dekat dengan matlamat yang ingin dicapai.

Baca juga 5 Tips Mencapai Matlamat Kewangan

8. “Tak naklah aku melabur, takut”

Kenapa salah? : Janganlah masuk skim cepat kaya, itu bukan pelaburan. Takkan masih tak dapat bezakan? Pelaburan yang sah dan patuh syariah dekat Malaysia ni bersepah-sepah. Memang betul melabur itu berisiko, tetapi sekiranya simpan cash, lagi berisiko tinggi – hilang, inflasi, anai-anai, kena curi. Duit tu tak akan jadi duit kalau tak pandai diberanakkan.

Bagaimana nak perbaiki?

  • Ada 3 kategori pelaburan iaitu low, medium dan high-risk investment. Mulakan dengan melabur pada diri sendiri dulu dengan menimba ilmu. Zaman dah mudah untuk kita akses kepada maklumat.
  • Low risk investment adalah seperti menyimpan ke dalam ASB. Beli RM 1. Jual balik pun RM 1. Keuntungan diterima dari agihan pendapatan. Medium-risk investment pula kita melabur dalam Unit Trust. High-risk investment seperti pelaburan saham atau hartanah.
    Baca Panduan Beginner Tentang Pelaburan Saham di Bursa Malaysia.
  • Ikut kesesuaian dan toleransi risiko masing-masing. Lagi lama kita melabur, lagi baik pengalaman dan kemahiran yang kita miliki.

Alhamdulillah, terkini kami telah terbitkan buku ‘Malaysia Melabur Saham’.
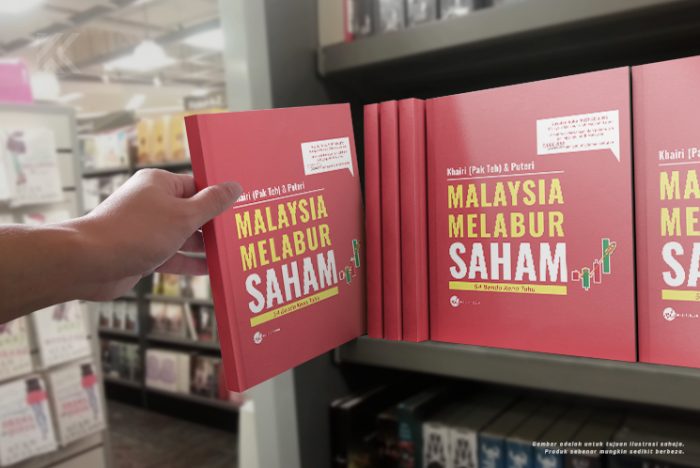
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Pastinya anda selalu terdengar atau terbaca tentang peluang menggandakan pendapatan dalam pasaran saham patuh syariah di Bursa Malaysia. Ramai yang masih berkira-kira sebab belum berani dan tak pasti.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

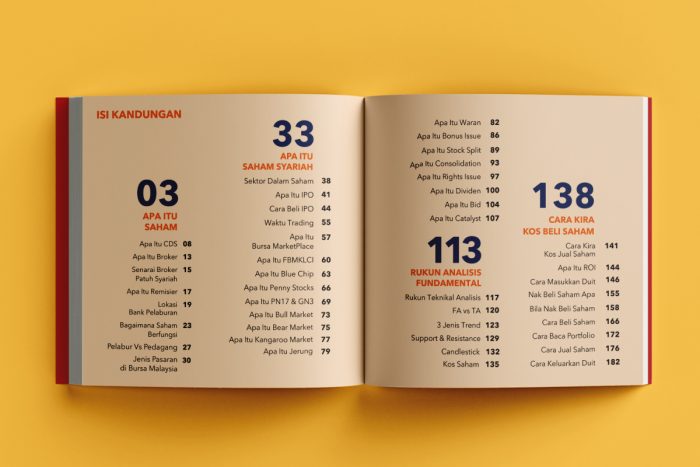
Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa.

Anda nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak dapat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
Miliki Buku Ini Sekarang!!

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

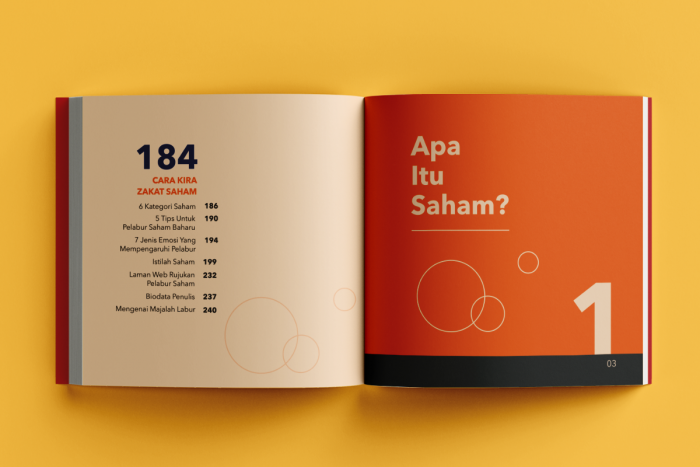
Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee
Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Dapat Hadiah Rumah RM400,000 Sebagai Komisen – Kena Lapor LHDN Ke?

“Kami hadiahkan sebuah banglo bernilai RM400,000 kepada ejen.”

Ayat macam ini memang kedengaran macam hadiah.

Tapi cuba kita ubah sedikit situasinya.

Sebuah syarikat emas menjalankan program insentif. Ejen yang berjaya mencapai sasaran jualan tertentu akan diberikan sebuah banglo bernilai RM400,000.

Contohnya ejen emas, ejen MLM, ejen jualan kereta yang berjaya mencapai sasaran tertentu dan diberikan sebuah banglo sebagai ganjaran.

Persoalannya:

Adakah ini benar-benar hadiah atau sebenarnya komisen/insentif kepada ejen?

Ini penting kerana dari sudut cukai, kita bukan hanya melihat apa nama yang diberikan kepada sesuatu bayaran.

Kalau banglo itu diberikan kerana ejen berjaya menghasilkan jualan, sifat bayaran tersebut perlu dilihat sebagai insentif yang diterima hasil daripada aktiviti ejen.

Dan yang menariknya, CP58 sendiri mengiktiraf bayaran insentif bukan dalam bentuk wang tunai, termasuk rumah.

Komisen tak semestinya dalam bentuk duit

Ramai orang apabila dengar perkataan “komisen”, mereka bayangkan:

Jual RM1 juta → dapat komisen RM50,000.

Tetapi insentif kepada ejen tidak semestinya dibayar dalam bentuk tunai.

Ia boleh diberikan dalam bentuk manfaat atau aset tertentu.

Contohnya:

  • kereta
  • rumah
  • pakej pelancongan
  • perabot
  • komputer
  • atau bentuk insentif bukan tunai yang lain.

Dalam dokumen CP58, HASiL memang menyediakan ruangan khusus untuk “Nilai insentif berbentuk bukan wang tunai”, termasuk kategori “Rumah”.

Jadi, kalau sebuah syarikat memberikan rumah kepada ejen sebagai ganjaran kerana pencapaian jualan, kita tidak boleh sekadar berkata:

“Ini hadiah, bukan pendapatan.”

Kita perlu lihat sebab rumah itu diberikan.

Katakan

Syarikat emas: ABC Gold Sdn Bhd

Ejen: Ali

Syarat program:

“Ejen yang mencapai jualan RM5 juta dalam tempoh tertentu akan menerima sebuah banglo bernilai RM400,000.”

Ali berjaya mencapai sasaran tersebut.

Syarikat kemudiannya memberikan sebuah banglo bernilai RM400,000 kepada Ali.

Pada zahirnya, syarikat mungkin menggunakan perkataan:

“Hadiah banglo.”

Tetapi dari perspektif cukai, soalan yang lebih penting ialah:

Mengapa Ali mendapat banglo tersebut?

Kalau jawapannya:

“Sebab Ali berjaya mencapai sasaran jualan yang ditetapkan.”

Maka kita sudah nampak ciri sales incentive yang jauh lebih jelas.

Jadi, bila ejen kena lapor?

Ini juga perkara yang selalu mengelirukan.

Bukan bermaksud ejen hanya perlu fikir tentang cukai apabila dia menjual banglo tersebut.

Persoalan yang perlu dilihat ialah bila ejen memperoleh hak atau manfaat daripada insentif tersebut, berdasarkan terma program dan fakta transaksi.

Contohnya, jika semua syarat telah dipenuhi dan ejen sudah mempunyai hak terhadap banglo tersebut, itulah titik yang perlu dianalisis dari sudut pengiktirafan pendapatan.

Bukan semata-mata tunggu banglo itu dijual.

Dan tarikh S&P, pindah milik atau penyerahan juga perlu dilihat bersama dokumen dan terma sebenar transaksi.

Sebab itu kita tidak boleh menetapkan secara automatik:

“Tarikh S&P = tarikh cukai.”

atau

“Tarikh geran keluar = tarikh cukai.”

Bagaimana pula dengan syarikat?

Kalau syarikat membayar insentif kepada ejen, pengedar atau pengagih, terdapat tanggungjawab di bawah Seksyen 83A ACP 1967 untuk menyediakan penyata bayaran insentif melalui Borang CP58.

HASiL menyatakan bahawa CP58 merangkumi bayaran insentif berbentuk wang tunai dan bukan wang tunai kepada ejen, pengedar atau pengagih. Salinan CP58 perlu diberikan kepada penerima sebelum atau pada 31 Mac tahun berikutnya.

Dan tengok apa yang terdapat dalam CP58.

Di bahagian insentif bukan tunai, terdapat:

(a) Kenderaan
(b) Rumah
(c) Pakej pelancongan/perjalanan
(d) Lain-lain

Maksudnya, kalau kita bercakap tentang banglo yang diberikan kepada ejen sebagai insentif, memang terdapat ruang dalam CP58 untuk melaporkan rumah sebagai insentif bukan tunai.

Bagaimana pula dengan Withholding Tax 2%?

Ini satu lagi perkara yang perlu dibezakan.

Di bawah Seksyen 107D, terdapat potongan cukai 2% bagi bayaran tertentu kepada ejen, pengedar atau pengagih.

Tapi untuk banglo RM400,000 yang diberikan sebagai insentif bukan tunai, 2% tidak dikenakan atas nilai banglo tersebut.

Ejen pula kena buat apa?

Ejen jangan anggap “Syarikat dah bagi CP58, jadi selesai.”

Tidak.

CP58 ialah penyata yang membantu menunjukkan berapa banyak insentif yang telah diterima.

Ejen, pengedar atau pengagih perlu melaporkan bayaran insentif yang diterima dalam e-filing masing-masing.

Untuk banglo, bila ejen sudah memperoleh hak ke atas rumah tersebut, contohnya selepas S&P ditandatangani dan hak menerima banglo itu sudah tidak lagi bersyarat maka nilai insentif tersebut perlu diambil kira dalam tahun taksiran yang berkaitan.

Bagaimana kalau syarikat panggil ia “hadiah”?

Ini bahagian yang paling menarik.

Dalam percukaian, nama yang diberikan kepada transaksi tidak semestinya menentukan sifat sebenar transaksi.

Kalau syarikat kata:

“Kami hadiahkan banglo kepada ejen.”

tetapi dokumen program menyatakan:

“Ejen yang mencapai jualan RM5 juta akan mendapat sebuah banglo bernilai RM400,000.”

maka terdapat hubungan yang jelas antara:

prestasi jualan → kelayakan → insentif → banglo.

Ini jauh berbeza daripada seseorang yang membeli emas seperti biasa, menyertai cabutan bertuah dan kebetulan memenangi sebuah banglo.

Dalam kes kedua, kita tidak boleh terus melabelkan banglo tersebut sebagai komisen.

Sifat transaksi bergantung kepada fakta.

Jadi, jangan tengok “hadiah” sahaja

Bayangkan dua situasi.

Situasi 1 – Ejen capai target

“Jualan RM5 juta → dapat banglo RM400,000.”

Ini mempunyai ciri sales incentive/commission.

Situasi 2 – Menang peraduan

“Beli produk, masuk peraduan → terpilih sebagai pemenang → dapat banglo RM400,000.”

Ini adalah situasi yang berbeza dan perlu dianalisis berdasarkan struktur peraduan dan sifat bayaran tersebut.

Bagaimana pula kalau ejen tidak menjual banglo itu?

Tidak penting sama ada ejen:

  • duduk dalam banglo itu,
  • sewakan banglo itu,
  • simpan banglo itu,
  • atau jual banglo itu kemudian.

Isu awalnya ialah apa yang ejen terima sebagai balasan kepada aktiviti yang menghasilkan pendapatan.

Kalau banglo tersebut merupakan incentive kerana prestasi jualan, hakikat bahawa ia berbentuk rumah tidak semestinya mengubah sifat asas bayaran tersebut.

RM400,000 bukan angka kecil

Sebab itu kes seperti ini menarik dari sudut pematuhan.

Katakan syarikat memberikan:

1 banglo = RM400,000

Kalau ia merupakan insentif kepada ejen, kita bukan lagi bercakap tentang:

“Dapat hadiah kecil.”

Kita bercakap tentang manfaat bernilai RM400,000.

Dan nilai tersebut perlu dilihat dalam pengiraan cukai penerima berdasarkan fakta sebenar.

Jangan terus ambil RM400,000 dan darab satu kadar cukai untuk menentukan cukai sebenar, kerana cukai individu bergantung kepada keseluruhan pendapatan, status pemastautin, perbelanjaan/potongan yang dibenarkan dan keadaan pembayar cukai.

Kesimpulannya

Kalau syarikat emas berkata:

“Kami hadiahkan sebuah banglo RM400,000 kepada ejen.”

Jangan berhenti pada perkataan “hadiah”.

Tanya:

Kenapa ejen dapat banglo itu?

Kalau jawapannya:

“Sebab dia berjaya mencapai sasaran jualan.”

maka kita perlu melihatnya sebagai insentif/komisen bukan tunai, bukan semata-mata hadiah biasa.

Dan yang lebih menarik:

CP58 sendiri mempunyai ruangan khusus untuk melaporkan insentif bukan tunai dalam bentuk “Rumah”.

Syarikat perlu menyediakan CP58 kepada ejen mengikut tempoh yang ditetapkan, manakala ejen pula perlu mengambil kira bayaran insentif tersebut dalam e-filingnya.

Penafian: Artikel ini adalah untuk tujuan perkongsian informasi dan pendidikan sahaja, bukan nasihat cukai atau nasihat profesional. Layanan cukai sebenar bergantung kepada fakta, struktur transaksi dan keadaan setiap pembayar cukai. Sila rujuk LHDN atau penasihat cukai berlesen untuk mendapatkan nasihat berkaitan kes khusus.