


11 Jenis Rumah Moden Yang Ada Di Malaysia

Ada orang suka rumah atas tanah, ada sedikit ruang untuk bercucuk tanam & wujud suasana berjiran yang kondusif. Yalah, kalau ada jiran senang nak minta tolong itu ini. Ada jugak rumah landed yang takde pagar, lagi mudah nak redah rumah jiran.

Tak kurang juga yang suka tinggal rumah bertingkat-tingkat. Nak privacy katanya. Pergi kerja, balik kerja, duduk dalam rumah diam-diam. Taknak bergaul sangat dengan orang sekeliling. Juga disebabkan harga rumah jenis ini lebih murah jika dibandingkan dengan rumah landed.

Landed vs Strata

Jom kita fahamkan dahulu istilah yang digunapakai.

LandedStrata
  • Landed atau atas tanah, rumah akan dibina dengan satu tingkat, dua tingkat, tiga tingkat dan selebihnya.
  • Tanah bagi rumah jenis ini dimiliki secara persendirian oleh pemilik rumah tersebut (geran individu).


  • Strata atau level, rumah dibina bertingkat-tingkat di sebuah kawasan tanah. Dan setiap tingkat akan terdapat beberapa unit rumah.
  • Tanah bagi rumah jenis ini dimiliki secara perkongsian dengan semua pemilik unit rumah tersebut (strata title/geran strata).

Sekarang kita tengok pula jenis-jenis rumah yang ada di Malaysia:

1. Rumah Teres

Bentuk rumah teres macam sandwich disebabkan tiada ruang kosong antara rumah jenis ini. Di kiri atau kanan rumah pasti ada sebuah rumah lain. Sedikit tanah kosong terdapat di belakang atau di depan rumah teres, yang biasanya akan digunakan untuk bercucuk-tanam, sidai baju dan ruang tempat letak kereta. Kalau nak luas sikit, tambah duit sikit untuk dapatkan rumah corner lot.

Kalau berjaya dapat corner lot memang meriah, ruang tanah yang besar di tepi rumah boleh bina swimming pool kecil-kecilan dan sesekali berBBQ dengan keluarga. Biasanya rumah corner lot ni ruang keluasan hampir dua kali ganda daripada rumah teres lain.

2. Rumah Berkembar

Jenis rumah landed yang kedua iaitu rumah Semi-Detached (Semi-D) atau rumah berkembar. Rumah jenis ini bersebelahan dan melekat di tengah. Di tepi yang bertentangan akan ada ruang kosong yang biasanya pemilik rumah akan tambahkan tempat letak kereta, berkebun, landskap dan sebagainya. Ada juga pemilik rumah yang membuat pengubahsuaian dengan menambah bilik atau besarkan ruang.

3. Banglo

Kebiasaannya rumah banglo dimiliki oleh golongan berada. Rumah banglo akan mempunyai kawasan yang agak luas di sekelilingnya dan jarak di antara satu rumah dengan rumah yang lain pun agak jauh. Rumah banglo juga dikenali sebagai detached house.

Pemilik rumah banglo seharusnya menggunakan keluasan di sekeliling rumah dengan baik seperti bercucuk tanam, membina tempat untuk beriadah, kolam renang dan sebagainya.

4. Flat
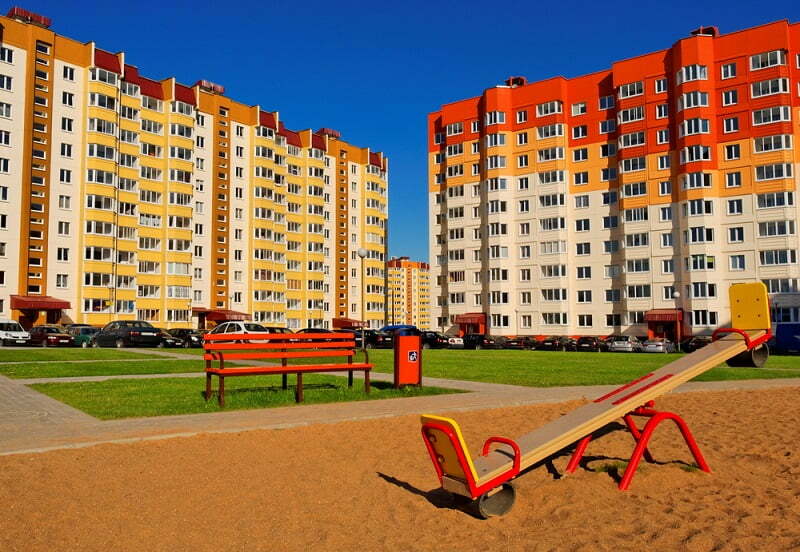
Flat biasanya dibina dalam satu kawasan tertutup dan mempunyai beberapa blok dengan setiap blok mempunyai 3 ke 14 tingkat atau lebih. Rumah jenis ini adalah rumah yang paling murah dan kebanyakan rumah jenis ini adalah kos rendah. Terdapat rumah flat yang ada kemudahan deretan kedai, taman permainan, dewan komuniti dan surau.

Pemilik rumah flat hanya memiliki ruang koridor di luar rumah dan dikongsi dengan pemilik sebelah menyebelah. Parking kereta pula siapa cepat dia dapat, kereta double parking tanpa tarik handbrake tu perkara biasa.

5. Apartment

Keluasan apartment lebih besar daripada flat samada di dalam atau di luar rumah. Dari segi harga pula, boleh dikatakan apartment berada di dalam lingkungan kos sederhana dan lebih murah berbanding kondominium.

Pemilik apartment memiliki keseluruhan dan kawasan di depan unitnya. Antara kemudahan yang disediakan termasuk pengawal keselamatan, ruang letak kereta berbumbung, kolam renang, gymnasium, kedai runcit dan lain-lain.

6. Serviced Apartment

E&O Residences Kuala Lumpur

Pada kebiasaannya serviced apartment ini lengkap dengan perabot (fully furnished) dan penuh dengan kemudahan kepada penduduk seperti tempat letak kereta persendirian, kolam renang, gymnasium dan sebagainya. Biasanya serviced apartment terletak dibandar- bandar besar.

Mewahnya seperti menyewa di hotel, tetapi mempunyai ruang yang lebih besar dan dapur untuk masak.

7. Kondominium

Kondominium adalah rumah strata yang paling mewah. Rekabentuknya lebih moden, luas dan kemudahan yang disediakan lebih mewah, sistem keselamatan juga lebih baik daripada rumah flat dan apartment. Jarak antara unit rumah juga biasanya tidak serapat apartmen (jiran jauh-jauh).

Setiap pemilik biasanya dibekalkan dengan kad akses untuk memasuki kawasan kondo. Setiap unit akan diberikan ruang letak kereta berdaftar. Kondo juga mempunyai clubhouse yang terdapat swimming pool, gym, surau, kedai, pejabat pengurusan, kedai dobi dan pelbagai kemudahan lain. Kondo juga boleh dibahagikan kepada beberapa jenis iaitu standard, penthouse dan duplex.

Antara kos lain yang terlibat bila beli kondominium adalah perlu bayar maintenance fee setiap bulan.

8. Townhouse

Sumber gambar : IOI Properties

Townhouse adalah satu jenis rumah yang agak menarik merupakan gabungan di antara strata dan landed. Rumah townhouse biasanya 2 tingkat atau lebih. Uniknya townhouse ini kerana rupanya seolah-olah rumah teres tapi setiap tingkat ada unit yang tidak bersambung antara satu sama lain.

Pemilik rumah akan memiliki pintu rumah berbeza dan bahagian letak kereta sendiri. Untuk rumah townhouse 2 tingkat, kawasan sekitar rumah akan dibahagi dua tetapi rumah townhouse lebih dari 3 tingkat tidak mempunyai kawasan yang luas sama seperti rumah strata lain.

Antara contoh rumah townhouse adalah projek Sunway Montana di Desa Melawati yang berharga RM1.4 juta.

9. SOHO (Small Office Home Office)
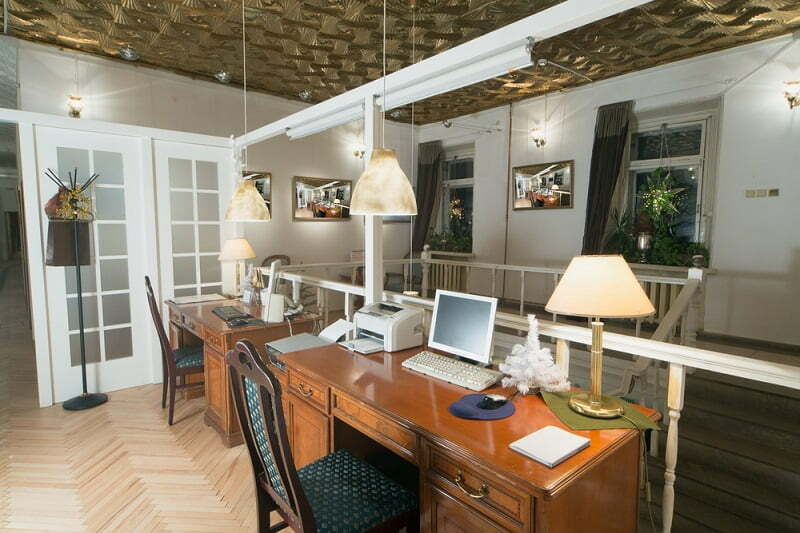
Kerja dan tempat tinggal digabungkan kedua-duanya, jadilah SOHO. Sesuai untuk orang bujang yang bekerja daripada rumah dan mempunyai waktu kerja yang fleksibel, bolehlah menetap di SOHO. Bangun tidur je, terus masuk pejabat.

10. SOFO (Small Office Flexible Office)

SOFO pula menawarkan fleksibiliti daripada segi tempat tinggal yang boleh bertukar kepada ruang pejabat dan sebaliknya. SOFO biasanya tiada dinding atau partition yang memisahkan, maka ia boleh berubah dengan senangnya.

11. SOVO (Small Office Virtual Office)

SOVO pula lebih sesuai bagi syarikat yang baru nak bermula, di mana ia mempunyai semua kemudahan untuk tujuan komersial. Tetapi yang kurang enaknya, semua bil adalah pada kadar komersial dan lebih mahal daripada kadar kediaman.

Saya Nak Beli Rumah…

Nak beli rumah ni, tak kira lah rumah jenis apa pun; asalkan ia mengikut kemampuan masing-masing. Kalau rasa hanya mampu beli rumah flat, beli terus asalkan ia milik kita. Nak beli rumah perlukan downpayment yang tinggi dan instalment bulanan selama berpuluh tahun lamanya, jadi jangan tersilap beli rumah.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.






