1. Malaysia merupakan negara sekular yang mengamalkan undang-undang sekular. Agama islam sebagai agama rasmi. Secara logik, negara Islam tidak mengutip cukai.
2. Cukai adalah di antara sumber pendapatan negara. Ada direct tax dan juga indirect tax.
3. Semakin banyak bayaran cukai dibuat, semakin tinggi loan yang kita boleh dapat. Ini kerana cukai ditaksir atas pendapatan.
4. Usahawan perlu fikir berapa banyak duit yang perlu dibuat berbanding berapa banyak cukai yang perlu dibayar.
5. Asingkan zakat sebagai bayaran daripada gaji peribadi, itu lebih baik. Untuk syarikat, bayar kedua-dua sekali – cukai dan zakat.
6. Pihak bank akan memberi point yang tinggi kepada pembayar cukai yang banyak.
(Lebih mudah untuk lulus loan)
7. Pendapatan lebih RM48,000 setahun sudah dikenakan cukai. Tapi ambil kira semua pelepasan yang layak.
8. Walaupun pendapatan yang diterima kurang dari RM3,000 setahun, setiap orang perlu submit penyelarasan cukai tahunan kepada LHDN.
9. Walaupun pada waktu itu kita masih belum mampu membayar cukai, submit pada LHDN untuk tujuan rekod.
10. Ketiadaan rekod pada LHDN akan menyukarkan kita untuk membuat pinjaman bank. Itu dokumen penting yang pihak bank akan lihat.
11. Sekiranya permohonan pinjaman kita ditolak oleh pihak bank, semak semula berapa banyak cukai yang telah kita bayar?
12. Duit yang banyak di dalam akaun bukan jaminan utama boleh mendapat loan.
13. Sekiranya kita belum pernah membayar cukai, berhati-hati dengan populariti. (Ada pihak yang akan memerhati)
14. Segala rekod urusan jual beli dan transaksi jualan harus disimpan selama 7 tahun. (Simpan sekiranya pihak LHDN datang untuk membuat audit)
15. Segala bentuk pendapatan yang masuk akan dikenakan cukai. (Gaji, Komisyen, Elaun, Bonus, Sewa)
16. Dividen tidak dikenakan cukai kerana ianya keuntungan bersih selepas ditolak cukai.
17. Berhati-hati dengan pembelian kereta atau rumah secara tunai sekiranya kita belum pernah membayar cukai. (Kemungkinan untuk pihak LHDN membuat lawatan adalah tinggi)
Selamat menunaikan tanggungjawab sebagai penyumbang pendapatan negara.
Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.
Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?
Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.
Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.
Jom semak 10 kesilapan yang patut kita elakkan.
1. ❌ Tersalah pilih Borang B atau Borang BE
Ini antara perkara asas yang ramai pembayar cukai perlu faham.
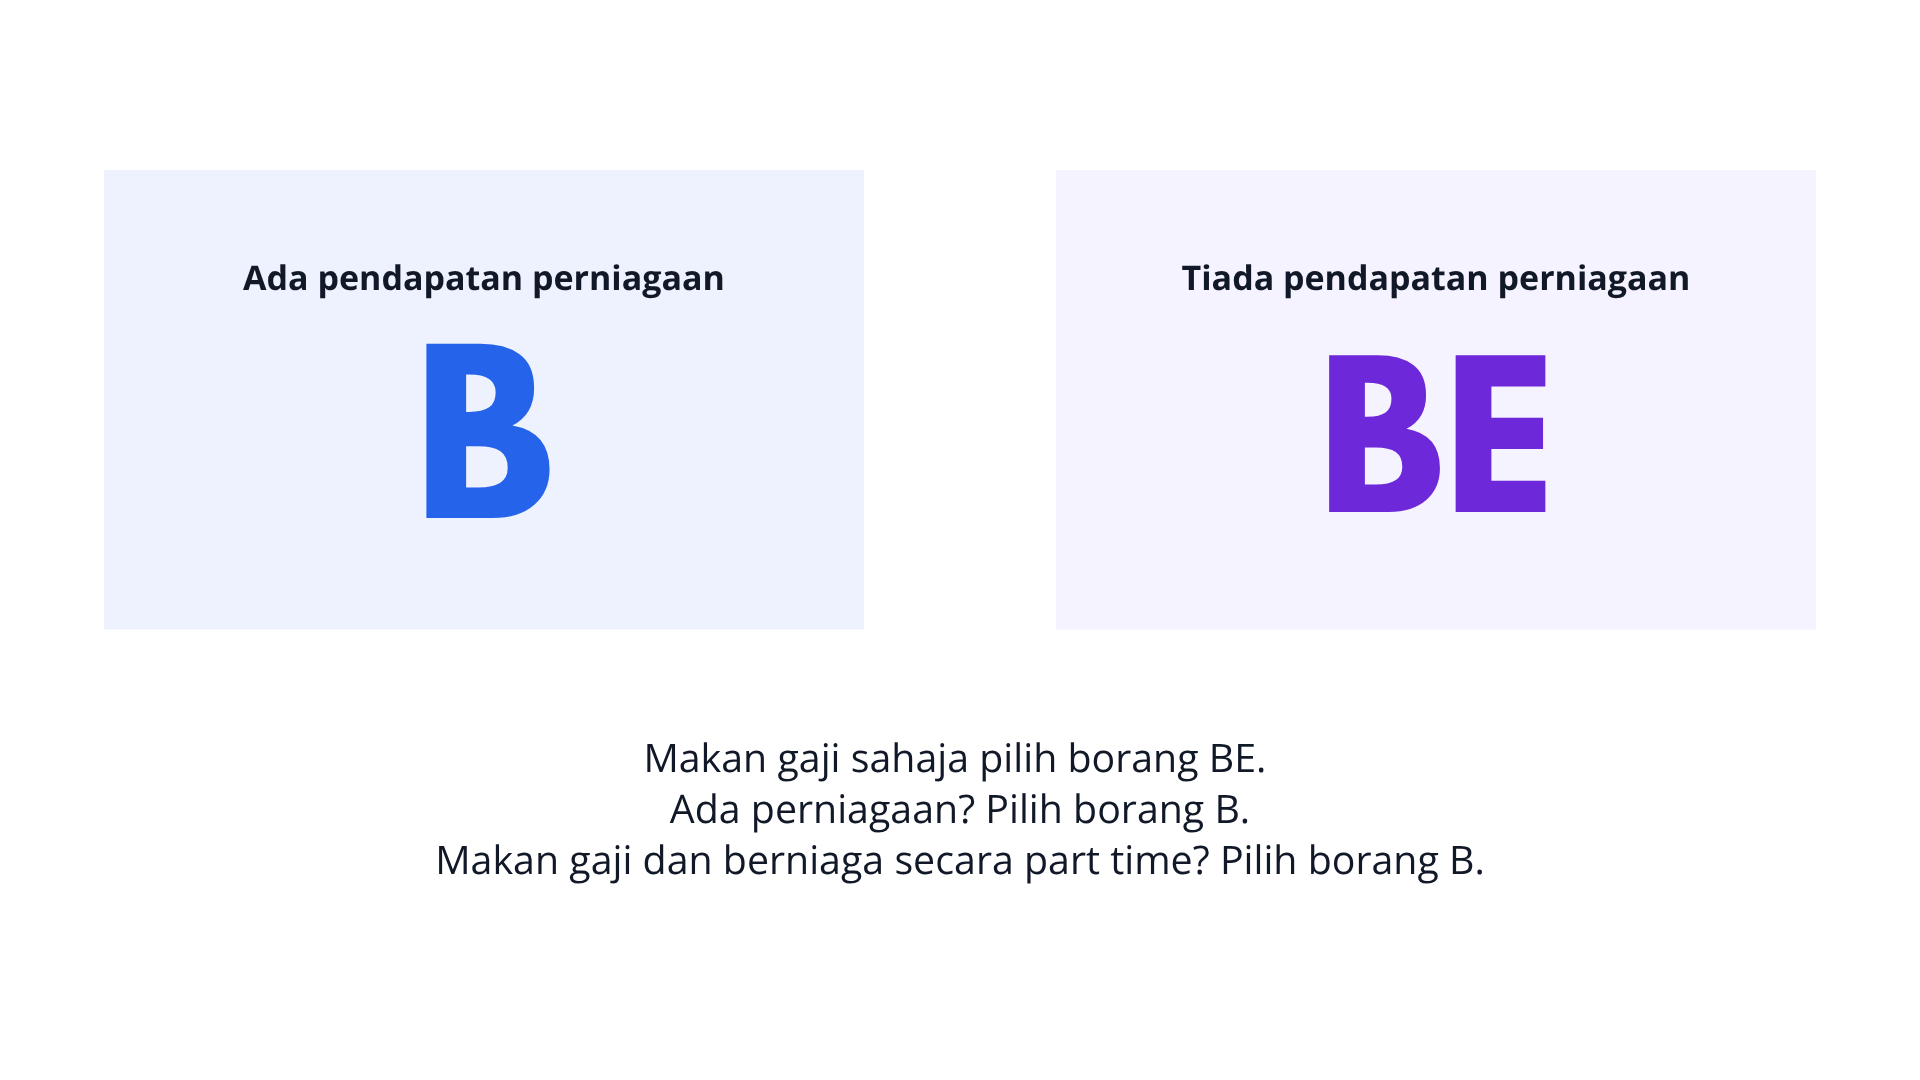
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.
Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.
Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.
Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.
Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.
Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.
2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian
Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:
Gaji tahunan: RM72,000
Bonus: RM8,000
Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.
Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.
Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM8,000 × 19% = RM1,520
Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.
Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.
Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.
3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan
Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).
Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.
Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.
Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.
Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.
Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.
4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan
Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.
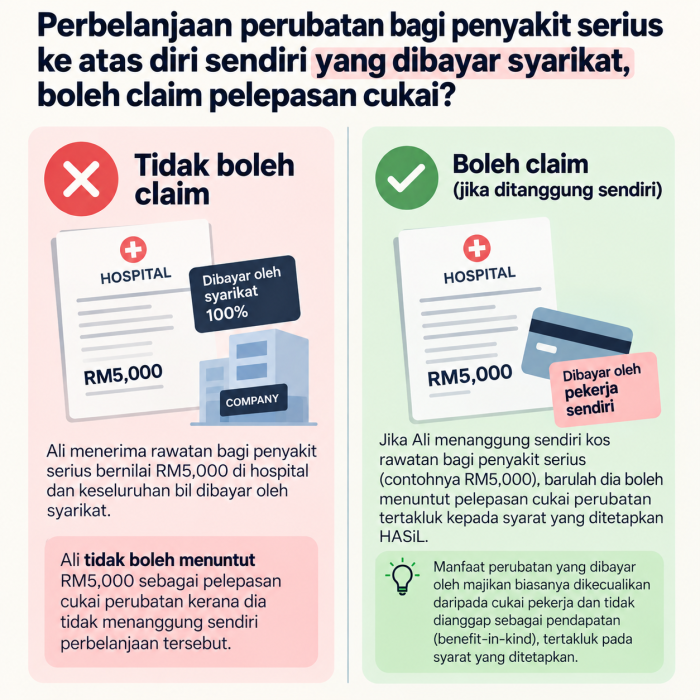
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.
Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.
Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.
Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.
Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE
5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari
Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.
Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.
Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM3,000 × 19% = RM570
Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.
Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.
HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.
6. ❌ Salah masukkan nombor akaun bank
Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.
Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.
Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.
7. ❌ Terlupa memasukkan maklumat anak
Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.
Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.
Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:
RM2,000 × 19% = RM380
Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.
Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.
Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.
8. ❌ Tak lapor pendapatan sewa rumah
Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.
Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.
Pendapatan sewa setahun:
RM1,200 × 12 bulan = RM14,400
Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.
Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM11,400 × 19% = RM2,166
Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.
Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.
9. ❌ Tak lapor pendapatan freelance atau komisen
Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.
Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.
Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.
Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.
Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:
RM18,000 × 19% = RM3,420
Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.
Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.
10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai
Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.
Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?
Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.
Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.
Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.
Dah hantar e-Filing tetapi baru sedar ada kesilapan?
Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.
Langkah pertama ialah kenal pasti jenis kesilapan:
Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.
Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.