6 Tips Elak Masalah Semasa Renovate Rumah

Kes – kes melibatkan penipuan kontraktor di Malaysia sebenarnya tidak baru dan muncul saban tahun. 

Terkini, portal Berita Harian melaporkan seorang kontraktor dari Beaufort, Sabah disyaki tipu bina rumah sehingga mendatangkan kerugian RM43,000! 

Pada November 2020 yang lalu pula, pihak polis Kedah menerima 9 laporan polis membabitkan penipuan pembinaan dan pengubahsuaian rumah sehingga kerugian mencecah RM535,000.

Antara kes melibatkan kontraktor yang paling popular adalah :- 

  • Proses pembinaan/ pengubahsuaian yang terlalu lama
  • Kerosakan selepas rumah kediaman siap dibina / diubahsuai 
  • Kualiti dan mutu pembinaan yang tidak menepati kehendak pemilik rumah 

Rata – rata mangsa kes penipuan kontraktor ini adalah ‘first-timer’ dalam pembinaan dan pengubahsuaian rumah. 

Mereka tiada pengalaman dan ilmu yang betul dalam proses membina dan mengubahsuai rumah. 

Baca : Senarai Semak Rumah Defect Liability Period (DLP)

Perlu anda ingat, renovasi rumah adalah sebahagian daripada strategi pelaburan hartanah. Jadi, proses renovasi rumah yang gagal akan menggagalkan pelaburan hartanah itu secara kolektif. 

Tiada guna jika pemilik rumah membeli rumah itu pada harga murah (di bawah harga pasaran) yang memerlukan renovasi, tetapi kontraktor gagal menyiapkan rumah mengikut jangka masa, reka bentuk, mutu dan spesifikasi yang diinginkan pemilik rumah. 

Cara terbaik untuk mengubati penyakit bukanlah dengan merawat, sebaliknya dengan mencegah penyakit dari awal! 

Begitu juga dengan konteks mengelakkan masalah semasa proses renovate rumah anda. 

Anda boleh elak masalah ini dengan mengikuti kesemua 6 tips yang dikongsikan dalam artikel ini. 

Baca : Nak Renovate Rumah Tapi Bajet Ciput? Baca 5 Tips Ini

6 Tips Elak Masalah Masa Renovate Rumah Anda 

Portfolio vs Reputasi 

Perlu anda tahu yang portfolio mengatasi reputasi. Orang yang waras tidak akan tertipu dengan reputasi kontraktor di alam maya. 

Reputasi boleh dibuat secara online marketing samada di :- 

  • Google – Paid artikel, backlink, Google Review
  • Sosial media – Paid review di Facebook / Instagram / Twitter / TikTok

Manakala portfolio pula merupakan kompilasi hasil kerja yang pernah dijalankan kontraktor tersebut yang anda boleh nilai secara telus. 

Dalam menilai portfolio kontraktor, apa yang anda perlu buat adalah melihat kemampuan kontraktor untuk renovate rumah dengan reka bentuk dan spesifikasi yang rumit dan kompleks dalam jangka masa yang ditetapkan. 

Semakin rumit dan kompleks renovasi yang pernah dibuat, semakin besar pengalaman dan skil kontraktor tersebut. 

Jika portfolio kontraktor tersebut hanya ‘biasa-biasa’, anda mungkin boleh berkira-kira untuk mencari kontraktor yang lebih kreatif dan berkemampuan tinggi.

Detail Sebut Harga

Sebelum anda bersetuju untuk melantik mana – mana kontraktor, langkah pertama yang perlu anda lakukan adalah menyenaraikan terma & syarat, tanggungjawab kontraktor dan hak anda dalam satu surat kontrak renovasi rumah. 

Selepas itu, barulah minta kontraktor untuk mengeluarkan sebut harga bagi projek renovasi rumah anda secara detail dengan memasukkan kos, bahan binaan, upah dan sebagainya. 

Paling baik, anda gunakan khidmat Peguam Hartanah untuk menyiapkan kontrak tersebut dan anda hanya perlu mengeluarkan sedikit kos yuran guaman. 

Lantik Beberapa Kontraktor

Lain padang, lain belalang. Lain kontraktor, lain kemahiran mereka. 

Jika projek renovasi rumah anda memerlukan banyak proses, ada baik anda melantik beberapa kontraktor untuk menyiapkan rumah anda. 

Ada kontraktor yang dilantik membuat kerja – kerja pemasangan konkrit dan dalam masa ada kontraktor yang dilantik melakukan kerja – kerja M&E (plumbing & electrical). 

Amalan ini turut dipraktikkan Tun Dr. Mahathir Mohamad sewaktu pembinaan Menara Berkembar Petronas dengan melantik dua konsortium berbeza untuk menara 1 dan 2 iaitu :- 

  1. Hazama Corporation
  2. Samsung C&T Corporation

‘Expect for the worse’ dan rancang renovasi rumah anda sebaik mungkin. 

Jangan Bayar Lump Sum

Dalam industri pembinaan dan pengubahsuaian, anda tak perlu bayar secara lump sum kepada kontraktor. 

Sebaliknya, bayarlah mengikut peringkat. 

Contoh :- 

  • 20% siap – 20% daripada nilai renovasi 
  • 50% siap – 30% daripada nilai renovasi 
  • 100% siap – 50% daripada nilai renovasi 

Anda hanya perlu bayar secara penuh apabila proses renovasi telah selesai dan anda berpuas hati dengan kualiti dan mutu kerja kontraktor tersebut. 

Waranti

Biasanya, akan ada ‘minor defect’ selepas renovasi yang anda perlu semak secara teliti. 

Anda sebagai pemilik rumah perlu minta kontraktor untuk memberikan anda waranti sekurang – kurangnya 60 hari – 90 hari selepas renovation selesai sekiranya berlaku sebarang defect yang serius. 

Waranti juga penting supaya kontraktor tersebut bertanggungjawab atas sebarang kerosakan dan anda tidak perlu bersusah payah mencari kontraktor lain dan mengeluarkan kos untuk membaik pulih kerosakan kontraktor sebelum itu. 

Tahu Hak Anda

Sebagai pemilik rumah, anda berhak menamatkan kontrak sekiranya :- 

  • Kualiti dan mutu renovation yang teruk 
  • Renovation tidak menepati pelan kerja & spesifikasi 

Anda juga berhak menilai beberapa kontraktor berpandukan portfolio dan sebut harga mereka sebelum membuat sebarang keputusan untuk melantik kontraktor untuk mengubahsuai rumah anda. 

Proses renovasi sebuah unit kediaman 3 bilik dan 2 tandas yang memakan masa 10 hari mampu menelan belanja melebihi RM50,000, jadi anda perlu bijak dalam menilai dan memilih kontraktor. 

Boleh jadi anda terhidu masalah lebih awal dengan kontraktor yang anda lantik.

Apa yang anda perlu buat adalah, tamatkan sahaja kontrak dengan kontraktor tersebut sekiranya kontraktor tersebut melanggar mana – mana perjanjian dalam kontrak renovasi rumah. 

Sumber Rujukan :

Alhamdulillah, terkini kami telah terbitkan buku ‘Malaysia Melabur Saham’.
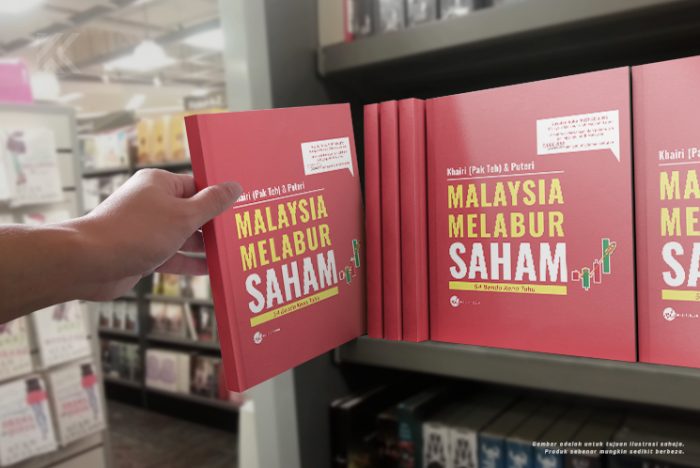
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Pastinya anda selalu terdengar atau terbaca tentang peluang menggandakan pendapatan dalam pasaran saham patuh syariah di Bursa Malaysia. Ramai yang masih berkira-kira sebab belum berani dan tak pasti.

Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.

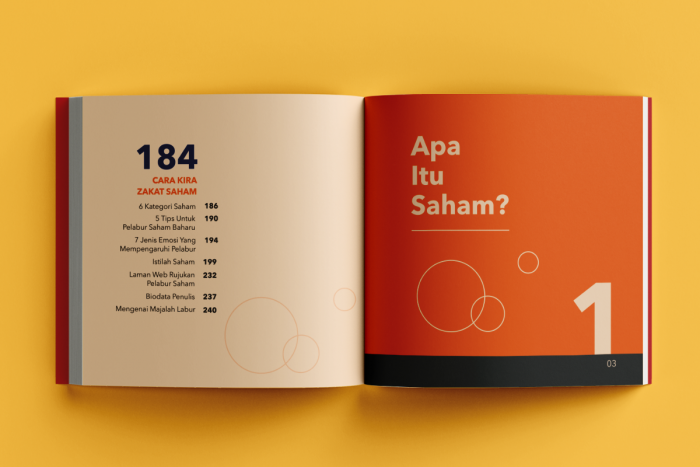
Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.

Kenapa Kena Miliki Buku Ini?

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa.

Anda nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak dapat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
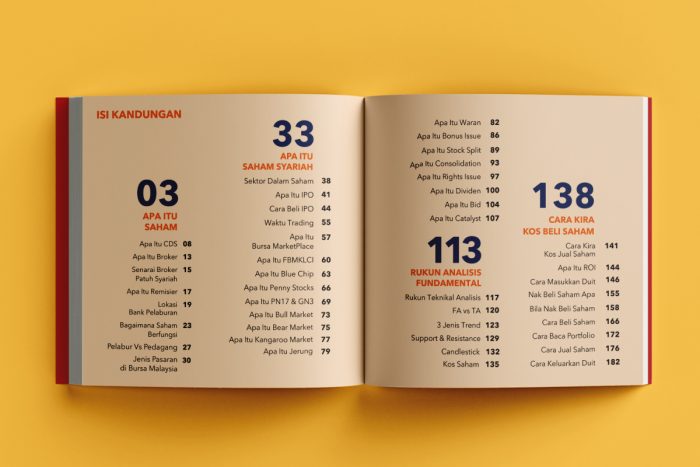
Miliki Buku Ini Sekarang!!

Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!

Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?

Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.

Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.

Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee
Previous ArticleNext Article

LPPSA Kedua: Boleh Mohon Walaupun Pembiayaan Pertama Belum Habis, Ini Syarat & Kelayakannya

Ada pembiayaan LPPSA pertama yang masih berjalan tetapi sudah terfikir nak beli rumah kedua?

Mulai 4 Oktober 2026, penjawat awam yang layak boleh memohon Pembiayaan Kedua LPPSA tanpa perlu menyelesaikan sepenuhnya Pembiayaan Pertama.

Pada masa yang sama, LPPSA turut menaikkan had kelayakan maksimum pembiayaan perumahan sehingga RM1 juta.

Namun, ini bukan bermaksud semua penjawat awam automatik boleh meminjam RM1 juta. Jumlah sebenar masih bergantung kepada pendapatan bersih, kelayakan pemohon, baki kelayakan pembiayaan serta syarat LPPSA yang berkuat kuasa.

Apa perubahan LPPSA 2026?

Menurut notis rasmi LPPSA bertarikh 25 September 2026, dua perubahan utama mula berkuat kuasa pada 4 Oktober 2026:

Pertama, had kelayakan maksimum pembiayaan perumahan LPPSA dinaikkan sehingga RM1 juta.

Kedua, pemohon boleh membuat permohonan Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada baki kelayakan pembiayaan dan syarat yang ditetapkan.

Ini memberi lebih banyak fleksibiliti kepada penjawat awam yang masih mempunyai pembiayaan pertama tetapi mahu menggunakan baki kelayakan mereka untuk pembiayaan kedua.

Had pembiayaan LPPSA sehingga RM1 juta

LPPSA menetapkan jadual had kelayakan berdasarkan pendapatan bersih.

Pendapatan BersihHad Kelayakan Maksimum
Lebih RM10,000RM1,000,000
RM10,000RM950,000
RM9,500RM930,000
RM9,000RM900,000
RM8,500RM880,000
RM8,000RM850,000
RM7,500RM830,000
RM7,000RM800,000
RM6,500RM780,000
RM6,000RM730,000
RM5,500RM670,000
RM5,000RM610,000
RM4,500RM550,000
RM4,000RM480,000
RM3,500RM430,000
RM3,000RM350,000
Sehingga RM2,500RM280,000

Jadual ini adalah berdasarkan FAQ rasmi LPPSA mengenai penambahbaikan 2026.

Nota penting: Had maksimum ini bukan bermaksud pemohon pasti menerima jumlah tersebut. Amaun yang diluluskan masih bergantung kepada kelayakan pemohon dan syarat pembiayaan yang berkuat kuasa.

Siapa yang layak menikmati had baharu?

LPPSA menyatakan jadual kelayakan baharu ini terpakai kepada kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA, tertakluk kepada syarat dan kelayakan semasa.

Bagaimanapun, terdapat kumpulan tertentu yang tidak menggunakan jadual ini, antaranya:

  • Anggota Pentadbiran Persekutuan;
  • Anggota Pentadbiran Negeri dan Ahli Dewan Undangan Negeri; dan
  • Hakim Mahkamah Persekutuan, Mahkamah Rayuan dan Mahkamah Tinggi.

Golongan tersebut tertakluk kepada peruntukan atau keputusan berkaitan yang berasingan.

Apa maksud “Pembiayaan Kedua” sekarang?

Ini bahagian yang paling menarik.

Sebelum penambahbaikan ini, pemohon secara amnya perlu menyelesaikan Pembiayaan Pertama sebelum membuat Pembiayaan Kedua.

Mulai 4 Oktober 2026, syarat tersebut tidak lagi diperlukan.

LPPSA menyatakan pemohon boleh memohon Pembiayaan Kedua tanpa menyelesaikan Pembiayaan Pertama, tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA.

Contohnya:

Ali membeli rumah pertama menggunakan LPPSA.

Pembiayaan pertama masih mempunyai baki.

Kemudian Ali mahu membeli rumah kedua.

Dengan peraturan baharu, Ali tidak perlu melangsaikan pembiayaan pertama terlebih dahulu semata-mata untuk memohon pembiayaan kedua.

Tetapi Ali masih perlu mempunyai baki kelayakan pembiayaan yang mencukupi dan memenuhi syarat LPPSA.

Apakah syarat Pembiayaan Kedua?

LPPSA menetapkan beberapa syarat utama.

Pemohon perlu:

1. Merupakan kakitangan sektor awam yang layak memohon pembiayaan perumahan LPPSA.

2. Potongan gaji bagi Pembiayaan Pertama telah dilaksanakan.

3. Tidak mempunyai tunggakan bayaran balik bagi Pembiayaan Pertama sedia ada.

Selain itu, permohonan tetap tertakluk kepada penilaian kemampuan bayaran balik dan syarat kelayakan LPPSA yang berkuat kuasa.

Berapa margin Pembiayaan Kedua?

Ini juga penting kerana margin pembiayaan bergantung kepada status Pembiayaan Pertama.

Jika Pembiayaan Pertama sudah selesai

Margin Pembiayaan Kedua adalah sehingga 100%.

Jika Pembiayaan Pertama masih belum selesai

Margin Pembiayaan Kedua adalah sehingga 90%.

Untuk Jenis 5 dan Jenis 7 bagi hartanah yang sama

LPPSA menetapkan margin sehingga 100% bagi:

  • Jenis 5 – Ambil Alih; dan
  • Jenis 7 – Ubah Suai,

bagi hartanah yang sama, tertakluk kepada syarat yang ditetapkan.

Contoh mudah Pembiayaan Kedua

Katakan seseorang masih mempunyai Pembiayaan Pertama LPPSA.

Kemudian dia mahu membeli rumah kedua berharga RM500,000.

Jika Pembiayaan Pertama masih belum diselesaikan, margin Pembiayaan Kedua adalah sehingga 90%.

Secara mudah:

RM500,000 × 90% = RM450,000

Jadi, secara teori, pembiayaan boleh mencapai sehingga RM450,000, manakala baki RM50,000 perlu ditanggung melalui sumber lain.

Tetapi angka sebenar masih tertakluk kepada baki kelayakan pembiayaan dan penilaian LPPSA.

Maksudnya, jangan terus anggap rumah RM500,000 akan mendapat pembiayaan RM450,000 kerana kelayakan sebenar setiap pemohon adalah berbeza.

Bagaimana LPPSA menentukan kelayakan?

LPPSA menggunakan kaedah pengiraan berdasarkan kemampuan bayaran balik.

Antara kriteria yang dinyatakan LPPSA ialah:

  • Ansuran bulanan tidak melebihi 60% daripada gaji pokok dan elaun tetap yang diambil kira;
  • Jumlah hutang tidak melebihi 80% daripada pendapatan bersih; dan
  • Gaji bersih sekurang-kurangnya 20% daripada pendapatan kasar.

Pendapatan bersih bagi tujuan pengiraan LPPSA pula merujuk kepada gaji pokok + elaun tetap yang diambil kira – potongan wajib.

Jadi, seseorang yang mempunyai gaji tinggi sekalipun tidak semestinya mendapat jumlah maksimum RM1 juta kerana pengiraan turut mengambil kira kemampuan bayaran balik.

Bagaimana pula kadar keuntungan?

Untuk pembiayaan hartanah sehingga RM1 juta, LPPSA memperkenalkan struktur kadar purata wajaran (blended rate).

Strukturnya:

Sehingga RM750,000 → 4.00% setahun

Bahagian melebihi RM750,000 sehingga RM1 juta → 4.50% setahun

Yang menariknya, pengiraan ini mengambil kira jumlah pembiayaan hartanah yang diluluskan bagi Pembiayaan Pertama dan Pembiayaan Kedua.

Contoh RM800,000

Bagi pembiayaan RM800,000:

RM750,000 pertama → 4.00%

Baki RM50,000 → 4.50%

Kadar purata wajaran yang terhasil ialah kira-kira 4.03% setahun.

RM1 juta bukan bermaksud boleh ambil RM1 juta untuk rumah kedua

Ini perkara yang ramai mungkin salah faham.

Had maksimum RM1 juta ialah had kelayakan maksimum, bukannya jumlah automatik yang boleh dipinjam.

Untuk Pembiayaan Kedua pula, LPPSA secara jelas menyatakan ia tertakluk kepada baki kelayakan pembiayaan.

Contohnya, jika seseorang mempunyai had kelayakan RM800,000 tetapi telah menggunakan RM600,000 bagi Pembiayaan Pertama, baki kelayakannya tidak bermaksud dia boleh terus mengambil RM800,000 lagi.

Sebaliknya, pengiraan baki kelayakan perlu dibuat berdasarkan ketetapan LPPSA.

Sebab itu LPPSA menyediakan kemudahan SmartKira untuk membuat semakan anggaran kelayakan mulai 4 Oktober 2026.

Boleh beli rumah kedua sebelum rumah pertama habis bayar?

Ya, mulai 4 Oktober 2026, boleh memohon.

Tetapi terdapat tiga perkara yang perlu diberi perhatian:

Pertama: Pembiayaan Pertama tidak perlu diselesaikan sepenuhnya.

Kedua: Pemohon perlu mempunyai baki kelayakan pembiayaan yang mencukupi.

Ketiga: Pemohon masih perlu memenuhi syarat kemampuan bayaran balik dan syarat LPPSA yang berkuat kuasa.

Jadi, kemudahan ini memberikan fleksibiliti, tetapi bukan “lesen” untuk mengambil hutang rumah tanpa mengambil kira kemampuan kewangan.

Semua jenis pembiayaan boleh digunakan?

Menurut FAQ LPPSA, semua jenis pembiayaan dibenarkan bagi Pembiayaan Kedua, tertakluk kepada syarat yang ditetapkan.

Namun, terdapat pengecualian tertentu.

Sebagai contoh, pelanggan yang sedang menikmati Pembiayaan Pertama Jenis 4 atau Jenis 5 bagi tanah dan belum memohon Jenis 6 untuk membina rumah, tidak dibenarkan memohon Pembiayaan Kedua bagi Jenis 4 atau Jenis 5 tanah tersebut.

LPPSA juga menjelaskan bahawa jika seseorang membeli tanah melalui Jenis 4 atau Jenis 5 dan kemudian memohon Jenis 6 untuk membina rumah di atas tanah tersebut, ia masih dianggap sebagai satu kelayakan pembiayaan, bukan Pembiayaan Kedua.

Bila boleh mula memohon?

Kemudahan baharu ini berkuat kuasa pada:

4 OKTOBER 2026

LPPSA menyatakan pelanggan boleh mengemukakan permohonan bagi kemudahan tersebut mulai tarikh berkenaan.

Bagi permohonan yang telah dikemukakan sebelum 4 Oktober 2026, LPPSA menyatakan ia akan diproses berdasarkan had kelayakan amaun pembiayaan hartanah yang berkuat kuasa pada tarikh permohonan diterima.

Kesimpulan

Penambahbaikan LPPSA 2026 membawa perubahan yang agak besar kepada penjawat awam.

Had kelayakan maksimum pembiayaan kini dinaikkan sehingga RM1 juta, manakala Pembiayaan Kedua boleh dipohon tanpa perlu menyelesaikan Pembiayaan Pertama terlebih dahulu.

Tetapi perkara paling penting untuk difahami ialah:

RM1 juta = had kelayakan maksimum, bukan jumlah automatik.

Dan:

Pembiayaan Kedua = boleh mohon walaupun pembiayaan pertama masih berjalan, tetapi tertakluk kepada baki kelayakan dan kemampuan bayaran balik.

Jadi, kalau memang bercadang membeli rumah kedua, langkah pertama bukan terus cari rumah RM1 juta.

Semak dahulu baki kelayakan LPPSA.

Kemudian barulah tengok harga rumah yang benar-benar mampu ditanggung.

Nota: Maklumat ini berdasarkan pengumuman dan FAQ rasmi LPPSA bertarikh 25 September 2026. Syarat dan pengiraan sebenar adalah tertakluk kepada pekeliling, garis panduan serta ketetapan LPPSA yang berkuat kuasa pada tarikh permohonan.

Sumber rasmi: LPPSA – Penambahbaikan Kemudahan Pembiayaan Perumahan Sektor Awam 2026 termasuk jadual kelayakan RM280,000 hingga RM1 juta.