Wakalah Bil Istismar, Sejenis Kontrak Pelaburan Syariah

Sebelum ini, kita ada belajar tentang lagi satu kontrak pelaburan yang bernama Mudarabah. Kebanyakan daripada kita menggunakan kontrak ini dalam pelaburan, kadang-kadang tanpa kita sedari.

Dan kali ini, jom kita berkenalan pula dengan lagi satu kontrak pelaburan patuh Syariah; iaitu Wakalah bil Istismar.

Apa Yang Dimaksudkan Dengan Wakalah bil Istismar?

Wakalah bil Istismar adalah salah satu kontrak yang digunakan dalam kontrak pelaburan dalam industri kewangan Islam. Wakalah bermakna wakil dan Istismar bermakna pelaburan, kontrak ini merujuk kepada satu perjanjian di mana satu pihak melantik satu pihak lain sebagai wakilnya dalam melakukan pelaburan sama ada dengan upah atau tanpa upah.

Mungkin pertama kali kita mendengar nama kontrak ini adalah apabila Tabung Haji (TH) membuat pertukaran kontrak Wadiah Yad Dhamanah kepada Wakalah bil Istismar akhir tahun lepas. Hakikatnya kontrak ini telah lama digunakan dan telah banyak diaplikasikan dalam industry kewangan Islam.

Baca: Akaun Wakalah TH Memberi Lebih Nilai Tambah Dan Manfaat Kepada Pendeposit

Aplikasi Wakalah Bil Istismar

Terdapat dua jenis kontrak Wakalah bil Istismar. Pertamanya Wakalah bil Istismar Terhad di mana projek atau perlaburan adalah terhad kepada syarat-syarat tertentu seperti kawasan projek, jenis projek, tempoh projek, dan sebagainya.

Jenis kedua pula adalah Wakalah bil Istismar Tidak Terhad dan syarat-syarat itu fleksibel dengan anggaran kadar keuntungan yang diharapkan oleh pelabur kepada wakil yang membuat pelaburan itu.

Contohnya dalam projek-projek di dalam Investment Account Platform (AIP), kontrak ini banyak digunakan.

Bank Muamalat selaku pengurus dana ini akan mengenakan upah Wakalah atau Wakalah Fee sebagai upah menjadi wakil mengurus, memantau, dan menyediakan perkhidmatan berkaitan pelaburan seperti laporan kepada pihak pelabur.

Konsep sama digunakan oleh TH di mana duit pendeposit akan dikumpulkan kemudian dilaburkan dan hasil pelaburan akan dibahagikan kepada pemilik akaun TH setelah ditolak upah Wakalah.

Satu lagi institusi pelaburan yang menggunakan kontrak ini adalah Kumpulan Wang Simpanan Pekerja (KWSP). Bagi yang telah menukarkan akaun KWSP mereka ke akaun Simpanan Shariah, kita tentunya ingat perjanjian yang kita persetujui di mana kita melantik KWSP sebagai wakil kita untuk melaburkan duit simpanan kita untuk persaraan nanti.

Hasil pelaburan dan kadar dividen setelah ditolak upah Wakalah yang akan diisytiharkan untuk Simpanan Shariah adalah berdasarkan prestasi sebenar pelaburan patuh Shariah yang diuruskan dan dilaburkan oleh KWSP.

Info lanjut Simpanan Shariah: https://www.kwsp.gov.my/ms/member/simpanan-shariah

Aplikasi Wakalah Dalam Takaful

Selain produk pelaburan, perkataan Wakalah juga biasa kita dapati dalam produk-produk Takaful. Upah Wakalah dikenakan kepada pencarum biasanya dalam 5% hasil caruman sebagai upah kepada syarikat Takaful yang menguruskan caruman kita bersama caruman-caruman pencarum Takaful yang lain.

Selain daripada itu, syarikat Takaful juga bertanggungjawab melaburkan dana Takaful itu dan memastikan dana tersebut cukup bagi menampung tuntutan-tuntutan akibat kos perubatan atau kematian pencarum kelak.

Disebabkan itu, upah Wakalah dikenakan.

Di peringkat pengawalselia industry perbankan dan Takaful, pihak Bank Negara Malaysia (BNM) mengeluarkan garis panduan Wakalah sebagai rujukan kepada industry. Ia menggariskan syarat-syarat serta mekanisme pengurusan kontrak Wakalah oleh pihak kewangan Islam.

Sila rujuk: https://www.bnm.gov.my/index.php?ch=57&pg=137&ac=499&bb=file

Selain daripada produk perbankan, kontrak Wakalah bil Istismar turut diaplikasikan secara meluas dalam membuat struktur Sukuk.

Semoga perkongsian ini membantu kita memahami produk dan kontrak dalam kewangan Islam.

Ditulis oleh Arham Merican, pegawai Shariah di salah sebuah bank Islam antarabangsa dan sedang melanjutkan pengajian peringkat Sarjana dalam bidang Pengajian Pembangunan. Meminati bidang ekonomi dan Shariah dengan fokus pada pemberdayaan modal insan.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

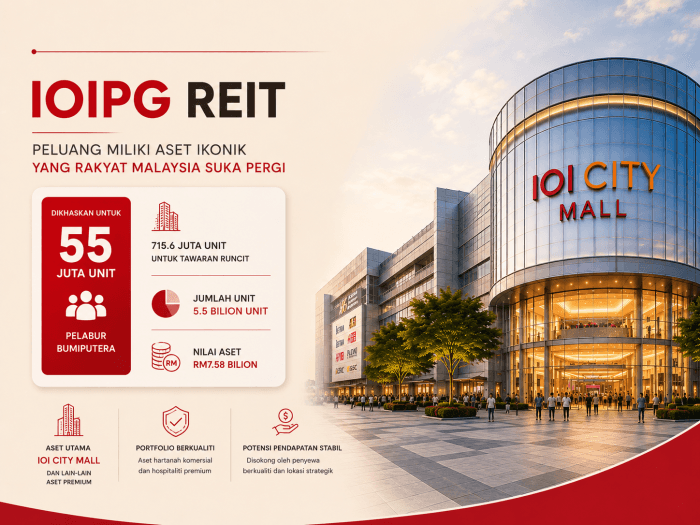
55 Juta Unit IOIPG REIT Dikhaskan Untuk Bumiputera

Selama ni kita datang IOI City Mall untuk shopping, makan, tengok wayang atau sekadar jalan-jalan cukupkan 10,000 langkah.

Kali ni ada berita baik.

IOI Properties Group Bhd (IOIPG) telah mendapat kelulusan daripada Suruhanjaya Sekuriti Malaysia (SC) untuk menubuhkan dan menyenaraikan IOIPG REIT di Bursa Malaysia. REIT ini akan mempunyai portfolio aset bernilai kira-kira RM7.58 bilion.

Dan antara perkara paling menarik untuk pelabur runcit ialah sebanyak 715.6 juta unit diperuntukkan untuk tawaran runcit.

Daripada jumlah tersebut, 55 juta unit dikhaskan untuk pelabur Bumiputera yang diluluskan MITI.

Jadi, apa sebenarnya yang bakal kita dapat melalui REIT ini?

Apa yang ada dalam IOIPG REIT?

Portfolio IOIPG REIT bukan sekadar satu bangunan.

Antara aset yang akan dimasukkan ialah:

  • IOI City Mall Phase 1 & 2
  • IOI City Towers
  • PFCC Towers
  • Putrajaya Marriott
  • Le Méridien Putrajaya
  • Moxy Putrajaya
  • Four Points by Sheraton Puchong
  • W Kuala Lumpur
  • Courtyard by Marriott Penang

Dan sudah tentu, nama yang paling mudah dikenali ialah IOI City Mall.

Mall yang kita kenal sebagai tempat shopping dan makan itu sebenarnya merupakan salah satu aset utama dalam portfolio REIT ini.

Jadi macam mana kita boleh “jadi landlord”?

Konsep REIT sebenarnya agak mudah.

Bayangkan satu hartanah bernilai berbilion ringgit.

Tak ramai individu mampu membeli hartanah tersebut secara terus.

Jadi, aset itu dimasukkan ke dalam satu struktur REIT dan dibahagikan kepada unit.

Pelabur pula membeli unit tersebut.

Secara tidak langsung, pelabur memiliki kepentingan dalam portfolio hartanah berkenaan.

Sebab itu orang selalu gambarkan REIT sebagai cara untuk memiliki sebahagian daripada hartanah yang besar tanpa perlu membeli keseluruhan bangunan.

Dalam kes IOIPG REIT, saiz awalnya ialah 5.5 bilion unit, dengan harga jangkaan 90 sen seunit.

Pelabur runcit dapat 715.6 juta unit

Ini antara bahagian yang paling menarik.

Daripada keseluruhan struktur tawaran, 715.6 juta unit akan diperuntukkan melalui tawaran runcit.

Dan 55 juta unit daripada tawaran tersebut dikhaskan untuk pelabur Bumiputera.

Kenapa ada allocation khas untuk Bumiputera?

Peraturan SC menetapkan penyenaraian tertentu, termasuk REIT, perlu memenuhi keperluan penyertaan ekuiti Bumiputera. Bagi penyenaraian yang tertakluk kepada syarat tersebut, 12.5% daripada jumlah unit selepas penyenaraian perlu diperuntukkan kepada pelabur Bumiputera yang diluluskan/diiktiraf.

Pada masa yang sama, sehingga 1.48 bilion unit pula akan ditawarkan kepada pelabur institusi, termasuk institusi Bumiputera yang diluluskan dan pelabur institusi lain.

Bukan sekadar tengok harga 90 sen

Harga indikatif yang disebut ialah 90 sen seunit.

Tapi pelabur jangan berhenti setakat:

“90 sen je? Murah ni.”

Dalam REIT, perkara yang lebih penting ialah aset yang berada di belakang unit tersebut dan kemampuan aset itu menjana pendapatan.

Contohnya:

Berapa banyak hasil sewaan?
Bagaimana kadar penghunian?
Berapa tinggi hutang?

Dan akhirnya, berapa banyak pendapatan yang boleh diagihkan kepada pemegang unit?

Sebab kita bukan sekadar membeli “nama IOI”.

Kita membeli unit dalam satu portfolio aset yang sepatutnya menghasilkan pendapatan.

Kenapa IOI Properties buat REIT?

Bagi IOI Properties, penyenaraian REIT ini juga merupakan sebahagian daripada usaha untuk membuka nilai daripada aset matang yang dimiliki kumpulan.

Cadangan asal yang diumumkan pada April 2026 menyaksikan aset bernilai RM7.58 bilion dipindahkan ke REIT, dengan struktur transaksi melibatkan penerbitan 5.5 bilion unit pada harga indikatif 90 sen serta RM2.65 bilion dalam bentuk tunai melalui pembiayaan.

Struktur sebegini membolehkan IOI Properties mendapatkan semula modal daripada aset sedia ada dan pada masa sama mengekalkan pendedahan kepada portfolio hartanah melalui REIT.

Bila IOIPG REIT akan disenaraikan?

IOIPG REIT disasarkan untuk disenaraikan di Pasaran Utama Bursa Malaysia pada suku keempat 2026, tertakluk kepada syarat dan proses yang ditetapkan.

Jadi buat masa ini, perkara yang paling menarik untuk ditunggu ialah prospektus rasmi dan butiran akhir tawaran.

Satu perkara yang masih belum boleh dipastikan buat masa ini ialah status Syariah IOIPG REIT. Ini kerana i-REIT mempunyai keperluan Syariah tersendiri, termasuk berkaitan sumber pendapatan sewaan dan aktiviti penyewa. Bursa Malaysia sendiri membezakan REIT konvensional dengan i-REIT, iaitu REIT yang mematuhi prinsip Syariah.

Sebab dekat situlah pelabur boleh tengok dengan lebih jelas tentang harga tawaran akhir, struktur agihan, hasil sewaan, kewangan REIT dan potensi agihan pendapatan.

Kesimpulan

Penyenaraian IOIPG REIT di Bursa Malaysia menandakan satu lagi perkembangan menarik dalam pasaran modal tempatan. Bagi orang ramai, ia membuka ruang untuk menukar peranan daripada sekadar penyumbang pendapatan perniagaan di mall tersebut, kepada penerima sebahagian daripada hasil sewaannya menerusi agihan dividen kelak.

Laporan asal The Star mengenai kelulusan IOIPG REIT

Maklumat rasmi IOI Properties mengenai cadangan IOIPG REIT

Syarat Asas: Wajib Ada Akaun CDS

Bagi yang baru pertama kali mendengar tentang peluang pelaburan seperti ini, penting untuk diingat bahawa pembelian unit REIT di Bursa Malaysia tidak boleh dibuat secara terus di kaunter pusat beli-belah.

  • Anda perlu memohon unit IPO tersebut menerusi e-IPO di dalam perbankan dalam talian seperti: Maybank2u atau aplikasi broker seperti CGSI.
  • Di sini syaratnya anda wajib ada Akaun CDS yang terikat dengan akaun bank anda supaya unit yang anda mohon itu ada “bekas” untuk disimpan.

Proses pembukaan akaun CDS kini boleh dilakukan secara dalam talian (online) dengan caj minima dan ia merupakan langkah pertama yang perlu disiapkan awal sekiranya anda berhasrat untuk terlibat dalam pasaran saham tempatan.

Berminat nak buka akaun saham CDS dengan CGSI (sebelum ini dikenali sebagai CGS-CIMB)? Sekarang dah mudah, boleh buka secara atas talian (online) sahaja. Kelulusan pun segera jika tiada apa-apa isu.

Rujuk tutorial mudah ini > Tutorial Buka Akaun CDS Online Dengan CGSI (CGS-CIMB), Beli Saham Bursa Malaysia & Global

Masukkan kod SP1M538 pada ruang Remisier Reference.

Penafian :
Kandungan ini tidak disemak atau diluluskan oleh Suruhanjaya Sekuriti Malaysia (SC). Maklumat yang terkandung di dalam artikel ini adalah untuk tujuan maklumat sahaja dan tidak boleh dianggap sebagai nasihat pelaburan. Semua keputusan pelaburan adalah tanggungjawab individu dan anda harus mendapatkan nasihat daripada penasihat kewangan berlesen sebelum membuat sebarang keputusan pelaburan. Pelaburan dalam saham melibatkan risiko dan keuntungan sendiri. Prestasi masa lalu juga tidak menjamin prestasi masa hadapan.