Kebodohan Yang Aku Buat Dari Segi Kewangan

Majoriti anak muda (penulis juga pernah muda) lambat laun perlu memikirkan 3 benda ini (tidak mengikut turutan):

Kereta pertama.
Rumah pertama.
Perkahwinan pertama.

Dalam menuju ke arah 3 benda penting ini, pelbagai kesilapan bakal dilalui, khususnya bab duit.

Berikut dikongsikan kisah benar yang berlaku. Semoga menjadi iktibar buat semua.

Bab kereta

Sumber gambar : www.autoevolution.com

Ingat lagi, gaji bersih masa tu dalam RM2,300 sebulan. Dapat slip gaji bulan ketiga, terus masuk showroom. Kereta import menjadi pilihan sebab termakan hasutan kawan. Konon-konon sebab nak jaga cashflow (komitmen bulan-bulan) maka tanpa berfikir panjang terus buat pinjaman 9 tahun.

Bab kad kredit

Dulu rasa seronok sangat bila operator bank telefon dan offer kad kredit. Lepas dapat kad terus rasa macam orang kaya baru (OKB). Masa tu dapat kredit limit RM10,000. Fuh, dalam kepala terus automatik set “Wah aku ada 10 ribu!”.

Paling biasa guna dekat Sogo, KLCC dengan One Utama. Beli baju swipe. Beli handphone swipe. Beli tiket wayang pun nak swipe. Macam ketagih pun ada. Nasib baik zaman tu belum ada Shopee atau Lazada.

Paling bodoh sekali guna had semaksimum mungkin tapi duk bayar paling sikit (minimum).

Baca juga 7 Cara Penggunaan Kad Kredit Yang Menguntungkan

Patutnya selepas swipe, terus bayar habis dalam tempoh 20 hari untuk elak kena caj tambahan, sambil kumpul poin untuk tebus tawaran istimewa. Patutnya lebih jimat bila guna kad kredit, tetapi sebaliknya berlaku.

Baca juga 7 Perkara Penting Yang Perlu Anda Tahu Sebelum Swipe Kad Kredit

Bab pembiayaan peribadi (personal loan)

Dari mula kerja, umur 24 tahun sampailah menganjak ke 30 tahun, memang 0 simpanan. Titik. Kesilapan ini berlaku sebab kebodohan guna kad kredit tanpa otak tadi.

Bila sampai seru nak kahwin, tanpa fikir panjang terus buat personal loan RM25,000. Tempoh 30 tahun. Makin rabak cash flow sebab komitmen nak kena bayar bulan-bulan dah bertambah.

Baca Ketahui Apa Itu Ar-Rahnu, Dan Mengapa Ianya Lebih Baik Daripada Pembiayaan Peribadi

Bab pelaburan

Terjebak juga dengan melabur ikut-ikut. Masa tu kawan tunjuk duit masuk ribu-ribu, terus terpercaya dengan mudah. Rupa-rupanya skim Sw*** C**** tu skim ponzi. Memang tak tahu sangat pasal skim ponzi sebab masa tu, Majalah Labur pun belum wujud. Rupa-rupanya kawan tadi dah berjaya buat duit awal sebab dah masuk awal. Nasib baik modal yang hangus tak berapa nak keras.

Baca Cara Mengenal SCAMMERS Dan Skim Cepat Kaya Dengan Panduan Shariah

Hidup masa tu memang stress sangat.
Tolonglah, jangan ulang kesilapan yang sama.

Kalau tak nak dibelenggu kesilapan sama, senaraikan siap-siap apa cabaran yang ada sekarang. Sebenarnya majoriti dari kita ada cabaran yang sama:

Gaji kecil tak boleh menyimpan.
Komitmen bulanan terlalu tinggi.

Betul atau tidak kedua-dua masalah ini adalah cabaran utama sekarang?

Baca Gaji RM6,000 Di Kuala Lumpur Dan Putrajaya Dikira B40

Kalau ada 2 cabaran ini, memang tak ada pilihan lain kecuali perlu tambah pendapatan.

Berbalik kepada kisah di atas, bila usia masuk 30 tahun, terpaksalah buat macam-macam side income. Antara paling lumayan zaman tu adalah job design website. Memang belajar sendiri dari blog-blog Mat Saleh. Adalah juga keluarkan modal beli beberapa e-book. Zaman tu YouTube pun belum ada banyak video tutorial.

Alhamdulillah, walaupun Facebook belum boom lagi masa tu, banyak dapat job hasil dari iklan di Fiverr dan orang Google perkataan “website design Malaysia”.

Zaman sekarang dah lebih mudah. Ada pelbagai platform yang boleh kita cuba.

Hasil dari side income tadi, dapatlah buat simpanan, lepas tu barulah dapat mula letak duit dalam unit trust. Ada juga beli emas dan saham sikit-sikit. Bila sudah sibuk bekerja memang tak sempat nak tengok selalu harga saham, tetapi alhamdulillah walaupun tak berapa aktif, dapat juga pulangan yang sangat baik.

Baca 9 Idea Buat Duit Sambil Tidur Dengan Cara Yang Halal

Carilah side hustle yang sesuai dengan diri dan yang penting halal.

Jangan terjebak dengan online forex trading pula. Baca Forex Online – Fatwa Kata Haram, Tapi Masih Ramai Yang Selamba Join. Tapi kalau teringin sangat nak buat duit dalam USD, boleh pilih buat duit dekat saham-saham patuh syariah di Wall Street.
Baca 7 Fakta Menarik Mengenai Pasaran Saham Wall Street

Jika tidak mahu pening kepala dengan menjual produk, boleh mulakan dengan bisnes memberi perkhidmatan, yang mungkin boleh buat dekat rumah. Inilah antara lubuk buat duit suatu masa dulu (dan masih relevan).

  • Fiverr: lubuk buat kerja-kerja mudah, 1 job dapat USD5.
  • Menulis bahan ilmiah (ghost writer).
  • Jadikan rumah sewa sebagai pendapatan bulanan, boleh jadi dengan sewa bilik / rumah sendiri atau sewakan rumah orang lain (sublet). Cara ini jika anda bernasib baik memang mampu jana pendapatan pasif sekitar RM1K-RM2K tanpa perlu beli hartanah yang banyak. 10 Senarai Semak Sebelum Nak Sewa Rumah

Begitulah kisahnya bila tiada ilmu di dada.

Subjek pengurusan kewangan ni dulu memang tak diajar di sekolah mahupun Universiti. Dulu-dulu sumber maklumat pun kurang. Katanya sekarang maklumat ada di mana-mana tetapi kenapa masih ramai yang terjerat dalam masalah kewangan yang sama?

Banyakkan membaca. Jangan suka tengok tajuk sahaja.

Dalami ilmu. Ini nak keluarkan duit masuk seminar pun kedekut dan takut. Takut sangat speaker seminar tu jadi kaya.

Apapun, kami doakan semoga semua pembaca kami dilimpahi rezeki dan dipermudahkan segala urusan.

Previous ArticleNext Article

Kita Bajet Insurans, Tapi Lupa Bajet Check-up

Hampir setiap ketua keluarga mempunyai bajet yang cukup terperinci untuk perlindungan kesihatan samada menerusi insurans atau takaful.

Di Majalah Labur, kami percaya ramai pembaca setia kami rata-rata bersetuju yang sejumlah 5% – 15% dari gaji bulanan adalah amaun yang cukup sihat untuk perlindungan kesihatan.

Akan tetapi, ada satu perkara yang sering tidak mempunyai bajet khusus: pemeriksaan kesihatan berkala.

Kita lebih mudah menyediakan RM200 untuk membaiki sesuatu selepas rosak berbanding memperuntukkan sejumlah wang untuk memastikan masalah itu dapat dikenal pasti lebih awal.

Baca : 5 Perkara Medical Card Boleh Bantu Yang Tak Ramai Orang Tahu!

Dalam kewangan peribadi, cara berfikir seperti ini mungkin kelihatan kecil. Tetapi apabila melibatkan kesihatan, penangguhan boleh membawa kepada keadaan yang memerlukan lebih banyak masa, rawatan dan perbelanjaan.

Sebab itu preventive healthcare wajar dilihat sebagai sebahagian daripada perancangan kewangan keluarga, bukan sekadar perbelanjaan tambahan.

Ada bajet insurans. Bagaimana dengan bajet kesihatan?

Insurans atau takaful penting untuk melindungi kewangan apabila berlaku keadaan yang memerlukan rawatan atau kemasukan ke hospital.

Tetapi perlindungan kewangan tidak semestinya bermaksud kita tidak perlu menyediakan bajet untuk penjagaan kesihatan rutin.

Kementerian Kesihatan Malaysia sendiri menyediakan perkhidmatan saringan kesihatan untuk mengenal pasti faktor risiko, memberi nasihat pengurusan risiko dan membuat rujukan lanjut jika diperlukan.

pemeriksaan kesihatan

Pada asasnya, terdapat perbezaan antara:

“Saya mempunyai perlindungan jika sesuatu berlaku”

dengan

“Saya memperuntukkan wang untuk mengetahui keadaan kesihatan saya secara berkala.”

Kedua-duanya memainkan peranan yang berbeza dalam perancangan kewangan kesihatan.

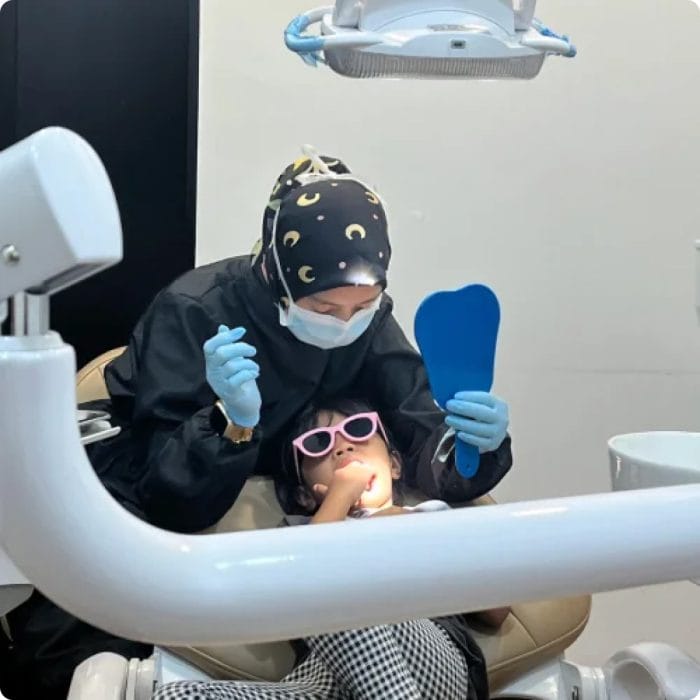
Kesilapan ibu bapa : tunggu anak sakit baru bawa berjumpa doktor gigi

Perkara ini lebih mudah berlaku dalam kalangan ibu bapa. Anak tidak mengadu sakit, jadi pemeriksaan ditangguhkan. Gigi susu pula dianggap tidak begitu penting kerana akhirnya akan tanggal.

Apabila sakit mula berlaku, barulah ibu bapa mencari rawatan. Masalahnya, ketiadaan sakit tidak semestinya bermaksud tiada masalah.

Masalah ini yang cuba diketengahkan oleh Dr. A’tikah U’zed (Doktor Gigi di Klinik Pergigian Aesira) yang melihat ada keperluan untuk ibu bapa di Malaysia mengkhususkan wang untuk rawatan gigi anak mereka atau mereka sendiri!

pemeriksaan kesihatan gigi

Penegasan ini nampak ada intinya selepas kami melihat bahawa data National Oral Health Survey of Adults (NOHSA) 2020 menunjukkan ;

“Prevalens karies dalam kalangan rakyat Malaysia berumur 15 tahun ke atas ialah 85.1%, manakala dalam kumpulan umur 15–19 tahun pun prevalensnya masih 51.7%. Dalam kalangan orang dewasa yang mempunyai gigi, 40.7% mempunyai keperluan rawatan restoratif, 28.9% keperluan cabutan dan 4.5% keperluan rawatan endodontik.”

Masalah gusi juga tidak semestinya bermula dengan kesakitan.

NOHSA 2020 mendapati hanya 5.1% populasi bergigi mempunyai periodontium yang sihat, sementara 38.2% mempunyai periodontitis. KKM turut menerangkan bahawa penyakit periodontal boleh tidak disedari kerana pada peringkat awal ia boleh berlaku tanpa sakit.

Ini menjadikan pemeriksaan berkala satu perkara yang relevan bukan sahaja kepada kesihatan, tetapi juga kepada cara keluarga merancang perbelanjaan.

Kos rawatan gigi sebenarnya boleh dilihat sebagai kos tahunan

BilRawatanAnggaran kosKekerapan /Perspektif
1Konsultasi & pemeriksaan gigiRM30–RM1006–12 bulan / mengikut risikoKos asas untuk mengetahui keadaan gigi sebelum membuat keputusan rawatan
2X-ray gigi kecil (periapikal/bitewing)RM30–RM80Jika diperlukan doktorMembantu melihat masalah yang tidak jelas melalui pemeriksaan biasa
3X-ray panoramic (OPG)RM80–RM200Jika diperlukanBiasanya untuk penilaian keseluruhan rahang, gigi bongsu atau perancangan tertentu
4Scaling & polishingRM80–RM250Mengikut keadaan gigi/gusiPenjagaan berkala yang boleh dimasukkan dalam bajet pergigian tahunan
5Rawatan fluoridaRM50–RM120Berdasarkan risiko, terutama kanak-kanakPreventive care yang boleh dirancang lebih awal
6Fissure sealant±RM50–RM100/gigiTerutama gigi tertentu kanak-kanakPerbelanjaan pencegahan yang dibuat berdasarkan penilaian doktor
7Tampalan gigiRM80–RM300/gigiApabila terdapat kariesContoh kos rawatan yang mungkin timbul selepas pemeriksaan
8Cabutan gigi biasaRM80–RM300/gigiJika gigi tidak dapat dikekalkan / perlu dicabutKos meningkat berbanding penjagaan rutin apabila masalah memerlukan prosedur
9Rawatan saluran akar (root canal)±RM600–RM2,000/gigiUntuk gigi dengan masalah pulpa tertentuContoh bagaimana rawatan boleh menjadi lebih kompleks dan memerlukan bajet lebih besar
10Pembedahan gigi bongsu±RM800–RM2,500/gigiJika impaksi/kerumitan memerlukan pembedahanContoh kos prosedur yang lebih besar dan sukar dirancang sebagai perbelanjaan rutin

Semak : Senarai Harga Rawatan Gigi Terkini

Daripada melihat pergigian sebagai:

“Berapa saya perlu bayar apabila gigi sakit?”

lebih baik keluarga melihatnya sebagai:

“Berapa bajet saya perlu sediakan setiap tahun untuk penjagaan gigi?”

Ini tidak bermaksud seseorang perlu menjalani rawatan setiap tahun.

Sebaliknya, bajet tersebut boleh merangkumi pemeriksaan, penjagaan pencegahan dan rawatan yang diperlukan berdasarkan penilaian doktor gigi.

Kekerapan pemeriksaan pula bukan satu angka yang wajib sama untuk semua orang. Sesetengah individu mungkin memerlukan pemeriksaan lebih kerap berdasarkan risiko karies, keadaan gusi, sejarah rawatan dan faktor kesihatan lain.

Matlamatnya ialah tidak menunggu sehingga keadaan menjadi kecemasan sebelum mula merancang.

Contohnya, gigi jarang bukan semata-mata soal kosmetik

Ambil contoh diastema, atau gigi jarang.

Menurut Dr. A’tikah U’zied, diastema ialah ruang antara dua gigi yang paling kerap dilihat pada gigi hadapan atas.

Ia boleh berkait dengan saiz gigi berbanding rahang, faktor struktur semula jadi atau tabiat tertentu. Antara perkara yang boleh diperhatikan ialah ruang yang jelas antara gigi atau ruang yang semakin melebar.

Tidak semua diastema memerlukan rawatan.

Baca : Mencari Medical Card Terbaik? Tipu Semua Tu. Fahamkan 5 Perkara Ini

Tetapi apabila ibu bapa atau individu menyedari perubahan pada kedudukan atau jarak gigi, pemeriksaan memberikan peluang untuk menentukan sama ada ia sekadar variasi normal atau sesuatu yang memerlukan pemantauan atau rawatan.

Inilah konsep financial planning yang sering terlepas pandang.

Pemeriksaan bukan bermaksud kita sudah bersetuju untuk menjalani rawatan.

Pemeriksaan bermaksud kita mendapatkan maklumat terlebih dahulu.

Dengan maklumat itu, keluarga boleh membuat keputusan tentang apa yang perlu dilakukan, bila ia perlu dilakukan dan bagaimana perbelanjaannya boleh dirancang.

Jadi, enam bulan atau setahun sekali?

Jawapannya bergantung kepada individu.

Jadual pemeriksaan gigi sepatutnya mengambil kira keadaan gigi dan gusi, tahap risiko, umur, sejarah rawatan serta penilaian doktor gigi.

Bagi sesetengah orang, pemeriksaan enam bulan sekali mungkin sesuai. Bagi yang lain, doktor mungkin mencadangkan sela masa yang berbeza.

Yang penting ialah jangan menjadikan “tidak sakit” sebagai satu-satunya ukuran untuk menentukan sama ada pemeriksaan diperlukan.

Konsep yang sama digunakan dalam kesihatan secara umum. KKM menerangkan bahawa saringan kesihatan bertujuan membantu mengenal pasti faktor risiko dan penyakit lebih awal supaya pengurusan dapat dimulakan.

Bagaimana keluarga boleh masukkan kesihatan dalam financial planning?

Satu pendekatan mudah ialah membahagikan perancangan kepada beberapa lapisan:

Pertama, perlindungan.
Insurans atau takaful untuk risiko kesihatan yang besar, mengikut kemampuan dan keperluan keluarga.

Kedua, dana kecemasan.
Simpanan tunai untuk perbelanjaan kesihatan atau kecemasan yang tidak dirancang.

Ketiga, preventive healthcare.
Bajet tahunan untuk pemeriksaan dan saringan yang bersesuaian dengan umur serta faktor risiko.

Keempat, penjagaan rutin.
Termasuk pergigian dan keperluan kesihatan lain yang boleh dijangka.

Dengan cara ini, kesihatan tidak hanya muncul dalam bajet apabila sesuatu sudah berlaku.

Baca : Permintaan Sektor Penjagaan Kesihatan Diunjur Meningkat Bagi Jangka Panjang

Kesihatan juga perlukan bajet sebelum ia menjadi kecemasan

Financial planning yang baik bukan sekadar mempunyai wang apabila berlaku masalah.

Ia juga tentang mengetahui perbelanjaan yang boleh dijangka, menyediakan ruang untuk penjagaan berkala dan membuat keputusan berdasarkan maklumat sebelum keadaan menjadi mendesak.

pemeriksaan kesihatan

Pemeriksaan kesihatan tidak menjamin seseorang akan terlepas daripada penyakit atau rawatan mahal. Begitu juga pemeriksaan gigi tidak menjamin seseorang tidak akan memerlukan prosedur kompleks pada masa hadapan.

Namun, pemeriksaan memberikan sesuatu yang penting dalam perancangan kewangan:

maklumat lebih awal.

Dan maklumat lebih awal memberikan keluarga peluang untuk membuat keputusan dengan lebih tenang, sama ada perlu merawat sekarang, memantau dahulu atau menyediakan bajet untuk rawatan pada masa akan datang.

Jadi, apabila menyediakan bajet keluarga untuk tahun hadapan, jangan hanya tanya:

“Berapa saya perlu simpan kalau saya jatuh sakit?”

Tanya juga:

“Berapa yang saya sanggup peruntukkan untuk mengetahui keadaan kesihatan saya sebelum ia menjadi kecemasan?”

Kerana dalam pengurusan kewangan kesihatan, bil rawatan bukan satu-satunya kos yang perlu difikirkan.

Masa, ketidakselesaan, kehilangan produktiviti dan keputusan yang dibuat ketika keadaan sudah mendesak juga mempunyai nilai.

Preventive healthcare bukan tentang berbelanja sebanyak mungkin untuk kesihatan.

Ia tentang merancang supaya kesihatan tidak menjadi kejutan kewangan kepada keluarga.

Artikel ini bertujuan memberikan maklumat umum dan bukan pengganti nasihat doktor atau doktor gigi. Keperluan pemeriksaan, saringan dan rawatan berbeza mengikut keadaan individu.