Ambil Peluang Perbaiki Kewangan, Buat 3 Perkara Ini

Wabak COVID-19 bukan sahaja telah menjejaskan ekonomi negara, malah meninggalkan kesan mendalam bagi kehidupan masyarakat Malaysia. Namun begitu, kita masih dapat bersyukur kerana pihak kerajaan buat pertama kalinya melaksanakan moratorium bayaran balik pinjaman secara menyeluruh yang sedikit sebanyak telah mengurangkan beban kewangan bagi ramai individu dan ahli perniagaan.

Bak kata pepatah Inggeris, semua perkara yang baik akan berakhir jua, di mana tempoh moratorium sepanjang enam bulan tersebut akan tamat pada 30 September 2020. Yang pastinya, ramai lagi yang akan menghadapi kesukaran untuk menanggung semula pembayaran balik ansuran dan pinjaman.

Perkara ini sememangnya amat merisaukan, lebih-lebih lagi bagi mereka yang masih terkesan dengan situasi ekonomi pada masa kini di mana sumber pendapatan mereka terjejas akibat pengurangan gaji atau pemberhentian kerja.

Dari sudut pandangan yang berbeza, pengakhiran tempoh moratorium menyeluruh ini menyajikan suatu peluang bagi rakyat Malaysia untuk meneliti semula dan memperbaiki situasi kewangan masing-masing. Ibarat tugas seorang CFO ataupun ketua pegawai kewangan, anda perlu memastikan kedudukan kewangan dan daya ketahanan syarikat apabila hasil pendapatan menjunam, di samping membuat persediaan untuk menghadapi cabaran seterusnya.

Inilah masanya untuk mengkaji komitmen pinjaman dan pembiayaan bulanan, menyelaras bajet perbelanjaan harian dan isirumah berdasarkan kemampuan pendapatan, serta memastikan duit simpanan boleh bertahan untuk jangka masa yang lama.

Pengurusan Pinjaman Secara Efektif

Walaupun moratorium pinjaman tidak akan dilanjutkan, rata-rata semua institusi perbankan di Malaysia sedang bergiat untuk membantu para peminjam yang terkesan dengan wabak COVID-19 menerusi program bantuan pembayaran semula bersasar (targeted repayments assistance).

Contohnya, peminjam yang kehilangan pekerjaan layak memohon bantuan daripada pihak bank di mana moratorium pinjaman boleh dilanjutkan selama tiga bulan, manakala mereka yang mengalami pengurangan gaji boleh menyemak semula syarat pinjaman dan memohon agar pembiayaan bulanan diringankan secara berkadar sekurang-kurangnya enam bulan bermula1 Oktober 2020.

Di samping itu, pihak bank juga menawarkan pelbagai bentuk bantuan berdasarkan produk dan kedudukan semasa peminjam. Bantuan-bantuan ini termasuk pembayaran faedah sahaja (atau keuntungan bagi perbankan Islam) bagi jangka masa tertentu, serta pengurangan ansuran bulanan selaras dengan tempoh pinjaman atau pembiayaan yang dipanjangkan.

Bagi kad kredit pula, baki tunggakan boleh ditukar kepada pinjaman berjangka dengan kadar faedah yang lebih rendah. Walau bagaimanapun, sekiranya situasi kewangan anda terkesan, sebaik-baiknya elakkan diri daripada melonjakkan lagi penggunaan kad kredit, ataupun menambah hutang yang bertimbun. Keadaan ini hanya akan memudaratkan lagi masalah kewangan anda.

Pihak bank akan cuba sedaya upaya untuk membantu anda meneruskan pembayaran pinjaman. Akan tetapi, anda terlebih dahulu perlu menghubungi pihak bank dan mula berbincang untuk mendapatkan pemahaman yang lebih jelas berkenaan pinjaman anda dan bantuan bersasar yang sedia ada. Selain itu, gambaran situasi kewangan sendiri yang jelas turut akan membantu pihak bank meneliti permohonan anda.

Kekalkan Rekod Kredit Yang Baik

Bantuan pembayaran semula bersasar juga didatangkan dengan satu kelebihan. Menurut Bank Negara Malaysia, skor kredit peminjam dalam laporan Sistem Maklumat Rujukan Kredit Pusat (CCRIS) tidak akan terjejas sekiranya mereka membuat penstrukturan dan pembiayaan semula pinjaman menerusi program ini.  

Bagi pengetahuan umum, semua pembayaran pinjaman dan tunggakan kad kredit yang lewat akan muncul dalam laporan CCRIS anda. Sistem CCRIS merupakan sebuah pangkalan data yang diuruskan oleh Bank Negara Malaysia ibarat kad laporan situasi kredit anda. Laporan ini boleh dirujuk oleh mana-mana bank apabila anda membuat permohonan bagi produk kewangan.

Pembayaran yang lewat atau secara tidak konsisten akan mengakibatkan rekod buruk dan skor kredit lebih rendah yang mencerminkan imej anda sebagai seorang peminjam. Sekiranya ini berlaku, anda akan menghadapi kesukaran untuk mendapatkan kelulusan bagi permohonan produk kewangan kelak nanti.

Dengan adanya pengecualian daripada rekod CCRIS, program bantuan pembayaran semula bersasar merupakan senario ‘win-win’. Sekaligus, anda mendapat tangguhan sementara bagi pembayaran balik pinjaman di samping menjaga rekod kredit yang baik agar dapat dipermudahkan urusan permohonan kad kredit ataupun pinjaman baharu pada masa depan.

Wajar Bertindak Sekarang

Sekiranya anda berasa bakal menghadapi kesulitan untuk menjelaskan komitment pinjaman, anda dinasihatkan untuk merisik bantuan dengan secepat mungkin. Hubungi institusi perbankan anda supaya perkara ini boleh diselesaikan sebelum ansuran bermula dalam bulan Oktober.

Lagipun, proses permohonan bantuan pembayaran semula bersasar sebenarnya boleh dilaksanakan dengan mudah secara dalam talian (online). Anda juga boleh berbincang secara bersemuka di cawangan-cawangan bank di mana beberapa syarikat bank turut dibuka pada hujung minggu bagi memudahkan mereka yang sibuk pada hari bekerja.

Amalan penilaian dan penyelarasan kedudukan kewangan perlu diterap dan diteruskan walaupun selepas era pandemik ini tamat. Kesedaran dan pemahaman situasi kewangan yang teliti akan membantu anda berbelanja dengan sewajarnya di samping mengelakkan diri daripada kehabisan wang.

Sebagai panduan, bagi mereka yang terpaksa menerima potongan gaji, janganlah berbelanja seperti biasa. Pada masa yang sama, terokai pilihan-pilihan yang lain seperti pekerjaan baharu, sumber pendapatan tambahan dan pengurangan perbelanjaan isirumah. Peminjam yang berkemampuan pula patut menunaikan tanggungjawab mereka dan memulakan rutin pembayaran semula supaya tidak menjejaskan industri perbankan negara.

Suraya Zainudin ialah pengasas laman RinggitOhRinggit.com, iaitu sebuah blog panduan pengurusan kewangan peribadi yang popular di kalangan rakyat Malaysia. Untuk maklumat lanjut tentang bantuan pembayaran balik bersasar, layari laman bagi perbankan komersial dan bagi perbankan Islamik.

Anda Nak Beli Rumah, Tapi Adakah Anda Tahu Tahap Kewangan Anda?

Takut-takut ianya kurang memuaskan, nanti nak apply pinjaman tak lepas pula.

  • Bagaimana pula dengan hutang kad kredit, bayar tepat pada masanya atau tidak?
  • Pernahkah anda terlibat dengan sebarang masalah undang-undang atau muflis?
  • Berapa pula Debt to service ratio (DSR) anda?

Dengan TechRevo, kini anda boleh dapatkan laporan kewangan dengan cepat dan mudah.

Bukan itu sahaja, semua pengiraan berkenaan dengan permohonan pinjaman akan dilakukan berdasarkan apa yang bank mahu.

Yang lagi bestnya, di penghujung laporan nanti ada pilihan bank dengan tawaran terbaik khusus untuk anda.

Dengan harga promosi RM14.90, anda akan dapat:

✅ Ketepatan 99% pengiraan DSR + kelayakan pinjaman perumahan
✅ Laporan CCRIS untuk 12 bulan
✅ Kes undang-undang, muflis

Dapatkan laporan TechRevo hari ini juga -> https://tinyurl.com/techrevo

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

10 Kesilapan Isi e-Filing Yang Ramai Orang Selalu Buat

Setiap kali musim e-Filing, ramai antara kita akan buka MyTax, masukkan maklumat gaji, tuntut pelepasan cukai dan tekan butang “Hantar”.

Nampak mudah. Tapi betul ke semua maklumat dah diisi dengan tepat?

Ada yang tersalah pilih borang. Ada yang terlupa masukkan bonus. Ada juga yang tak lapor pendapatan sewa sebab ingat dah ada potongan PCB, jadi tak perlu risau lagi.

Kesilapan macam ini mungkin nampak kecil, tetapi boleh menyebabkan kita terlepas pelepasan cukai, lambat menerima bayaran balik atau terpaksa membayar cukai tambahan.

Jom semak 10 kesilapan yang patut kita elakkan.

1. ❌ Tersalah pilih Borang B atau Borang BE

Ini antara perkara asas yang ramai pembayar cukai perlu faham.

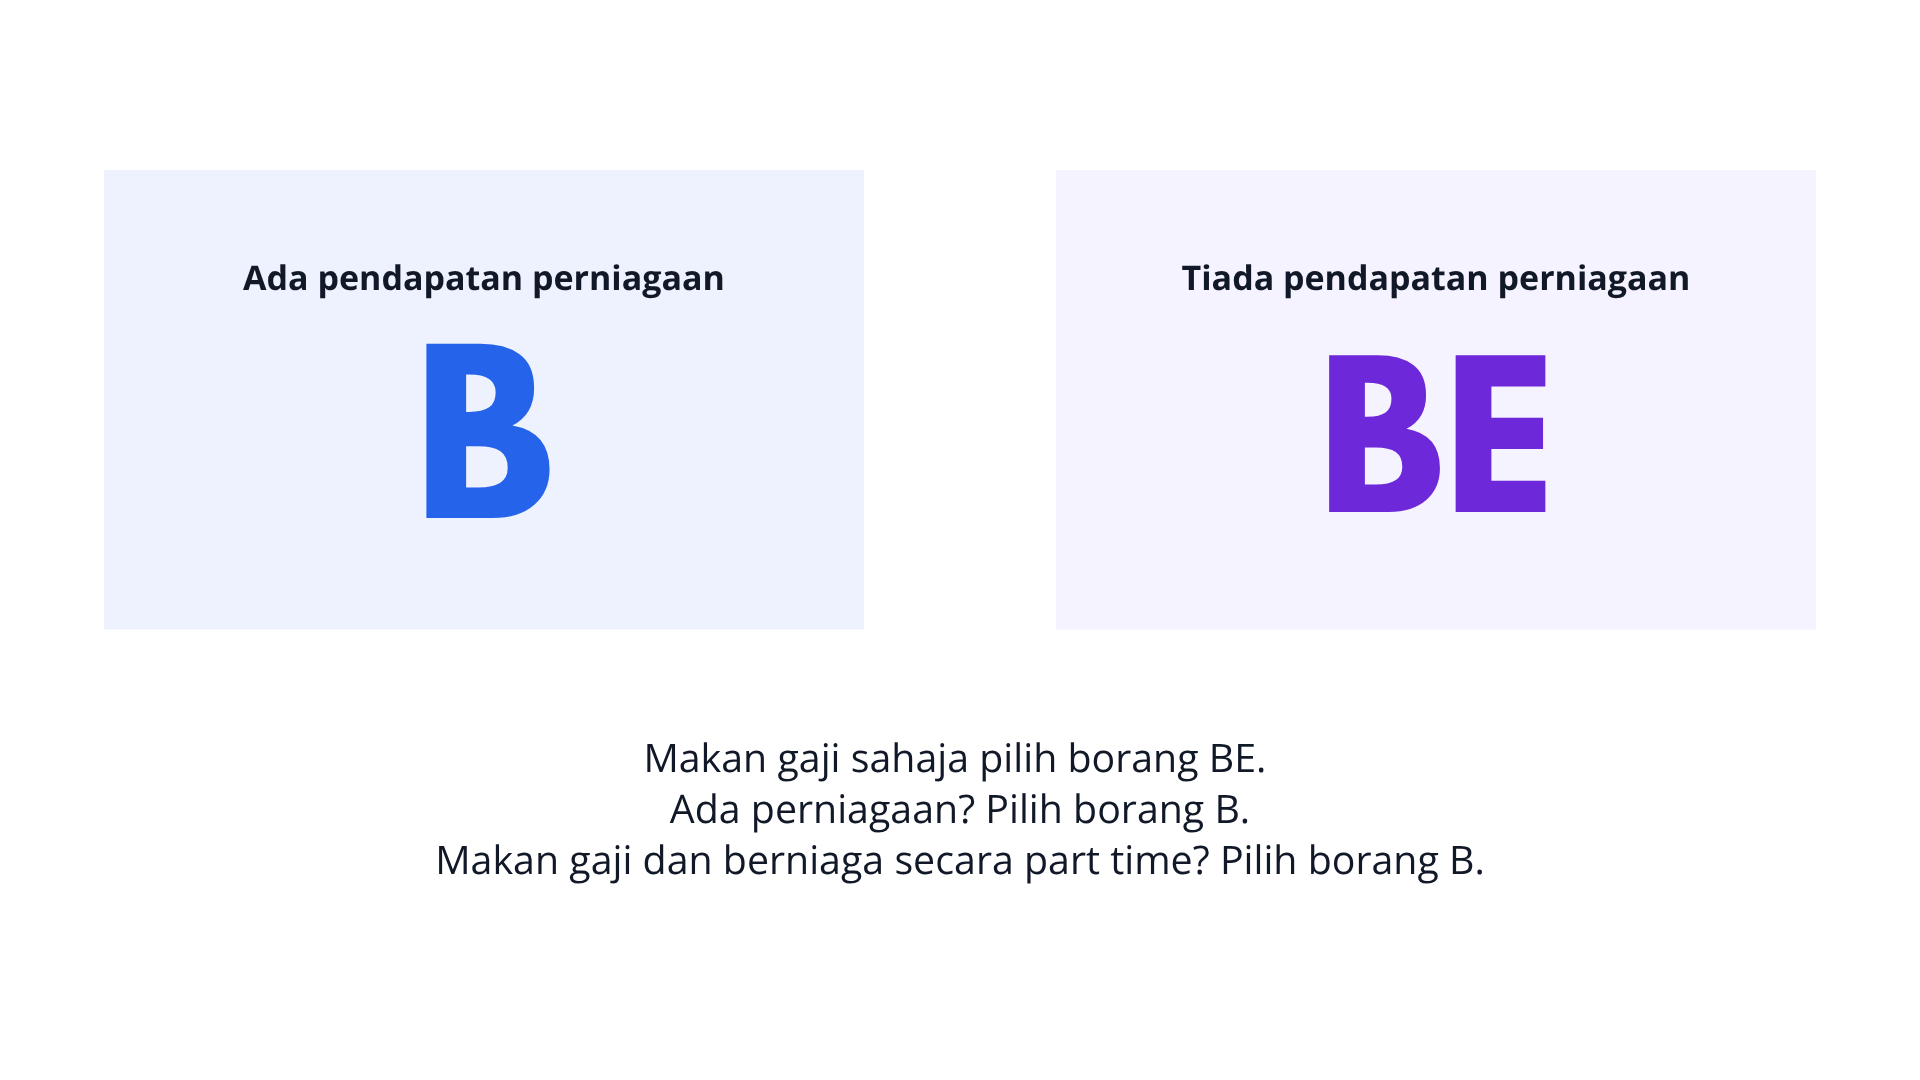
Borang BE digunakan oleh individu pemastautin yang tidak menjalankan perniagaan, manakala Borang B digunakan oleh individu pemastautin yang menjalankan perniagaan.

Contohnya, Ali bekerja makan gaji dengan pendapatan tahunan RM72,000. Pada masa yang sama, dia menjalankan perniagaan menjual pakaian secara dalam talian (TikTok Shop, Shopee) dan memperoleh keuntungan bersih RM20,000 setahun.

Ali tidak boleh memilih Borang BE semata-mata kerana dia juga mempunyai pekerjaan tetap. Dia perlu menggunakan borang yang sesuai dengan keadaan pendapatannya.

Jika tersalah menghantar Borang BE, maklumat pendapatan perniagaannya mungkin tidak dilaporkan melalui borang yang sepatutnya.

Kesannya, Ali mungkin perlu mendapatkan panduan HASiL untuk membetulkan pelaporan cukainya.

Penting juga untuk diingat bahawa pendapatan sewa atau pendapatan sampingan tidak secara automatik bermaksud seseorang perlu menggunakan Borang B. Penentuan bergantung pada sifat pendapatan dan sama ada individu itu menjalankan perniagaan bagi tujuan cukai.

2. ❌ Tertinggal bonus ketika mengisi pendapatan penggajian

Katakan pendapatan penggajian seseorang sepanjang tahun ialah RM80,000, terdiri daripada:

  • Gaji tahunan: RM72,000
  • Bonus: RM8,000

Tetapi ketika mengisi e-Filing, dia hanya memasukkan RM72,000 dan terlupa memasukkan bonus.

Akibatnya, pendapatan penggajian terkurang lapor sebanyak RM8,000.

Jika tambahan pendapatan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM8,000 × 19% = RM1,520

Jumlah sebenar bergantung pada pendapatan bercukai keseluruhan, pelepasan, rebat dan kadar cukai progresif.

Sebab itu, semak Borang EA atau EC dan pastikan jumlah pendapatan penggajian merangkumi gaji, bonus serta saraan bercukai lain yang berkaitan.

Dah hantar e-Filing? Jangan hantar borang baharu untuk tahun taksiran yang sama. Semak kaedah pindaan yang sesuai dengan HASiL kerana kesilapan ini melibatkan pendapatan terkurang lapor.

3. ❌ Tersalah pilih “Ya” untuk cukai ditanggung oleh majikan

Ada yang keliru antara cukai ditanggung majikan dengan Potongan Cukai Bulanan (PCB).

Ruangan “Cukai ditanggung oleh majikan” merujuk kepada keadaan majikan menanggung cukai pendapatan pekerja mengikut aturan pekerjaan. Ia bukan sekadar bermaksud majikan memotong PCB daripada gaji.

Bayangkan seorang pekerja sepatutnya menerima bayaran balik RM2,000, tetapi tersalah memilih “Ya” walaupun cukai sebenarnya ditanggung sendiri.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh sementara maklumat disemak.

Isu ini pernah mendapat perhatian pada Mac 2026 apabila HASiL menjelaskan tindakan bagi kes pembayar cukai Tahun Taksiran 2025 yang tersilap memilih ruangan tersebut. Bagi kes yang disahkan, pembayar cukai tidak perlu meminda borang dan bayaran balik akan diproses secara berperingkat.

Jadi, jangan klik secara automatik. Fahami maksud setiap ruangan sebelum menghantar borang.

4. ❌ Tuntut Pelepasan Cukai untuk Perbelanjaan yang Sudah Dibayar oleh Majikan

Ramai tak sedar, bukan semua perbelanjaan yang layak mendapat pelepasan cukai boleh dituntut begitu sahaja, terutamanya apabila kos tersebut sudah ditanggung oleh majikan.

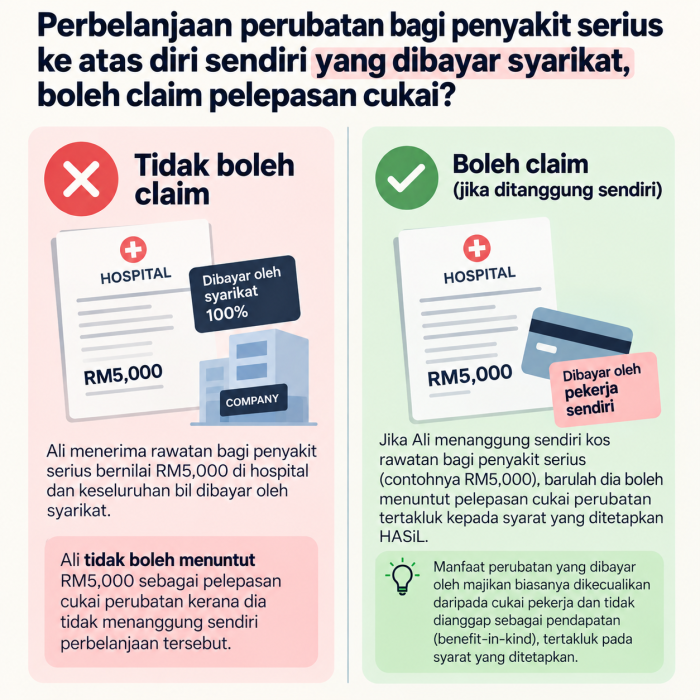
Contohnya, syarikat menyediakan manfaat perubatan yang menanggung 100% kos rawatan pekerja. Ali menerima rawatan penyakit serius bernilai RM5,000 dan keseluruhan bil dibayar oleh syarikat. Ali kemudian cuba menuntut RM5,000 yang sama sebagai pelepasan cukai perubatan dalam e-Filing.

Ini boleh menjadi kesilapan kerana Ali tidak menanggung sendiri perbelanjaan tersebut.

Apa yang perlu dibuat? Semak syarat khusus bagi setiap kategori pelepasan cukai dan pastikan tuntutan dibuat berdasarkan perbelanjaan yang benar-benar layak dituntut.

Ingat, tuntutan pelepasan cukai bukan sekadar tentang berapa banyak kita berbelanja, tetapi juga sama ada perbelanjaan itu memenuhi syarat yang ditetapkan.

Perbelanjaan perubatan bagi penyakit serius termasuk rawatan dibuat ke atas penyakit seperti sindrom Kurang Daya Ketahanan (AIDS), sindrom Parkinson, barah, penyakit buah pinggang, leukemia dan lain-lain penyakit yang serupa. ‘Lain-lain penyakit yang serupa’ termasuk serangan jantung, pulmonari hypertension, penyakit hati kronik, fulminant viral hepatitis, trauma kepala dengan defisit nurologikal, ketumbuhan otak dan kecacatan kepada pembuluh darah, melepuh dan melecur yang keterlaluan, pemindahan organ utama dan pemotongan kaki dan / atau tangan. Potongan sehingga RM10,000 dibenarkan ke atas amaun yang dibelanjakan untuk rawatan ke atas diri sendiri, pasangan atau anak. Rujuk Nota Penerangan BE

5. ❌ Tuntut pelepasan cukai, tetapi resit tak dapat dicari

Contohnya, seseorang menuntut pelepasan bagi pembelian komputer riba bernilai RM3,000 tetapi tidak dapat mengemukakan bukti pembelian apabila diminta.

Jika tuntutan itu tidak dapat disokong dan akhirnya ditolak, pendapatan bercukainya mungkin meningkat RM3,000.

Pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM3,000 × 19% = RM570

Dia mungkin perlu membayar cukai tambahan RM570, bergantung pada pengiraan cukai sebenar.

Sebab itu, pastikan tuntutan memenuhi syarat dan simpan resit, invois serta dokumen sokongan yang berkaitan.

HASiL secara amnya menetapkan rekod dan dokumen berkaitan cukai perlu disimpan selama tujuh tahun mengikut keperluan undang-undang.

6. ❌ Salah masukkan nombor akaun bank

Katakan seseorang layak menerima bayaran balik cukai sebanyak RM1,800, tetapi tersalah memasukkan nombor akaun bank.

Kesilapan ini boleh menyebabkan bayaran balik tertangguh atau memerlukan pengesahan lanjut.

Duit itu tidak semestinya hilang, tetapi pembayar cukai mungkin perlu menghubungi HASiL untuk menyelesaikan masalah tersebut.

7. ❌ Terlupa memasukkan maklumat anak

Ini juga boleh berlaku kepada ibu bapa yang mempunyai beberapa orang anak.

Contohnya, seorang pembayar cukai terlupa menuntut pelepasan anak sebanyak RM2,000 yang sebenarnya layak.

Jika kadar marginal cukainya 19%, kesan cukai secara ilustrasi ialah:

RM2,000 × 19% = RM380

Dia mungkin terlepas peluang mengurangkan cukai sebanyak RM380.

Walau bagaimanapun, kelayakan dan jumlah pelepasan bergantung pada syarat yang ditetapkan bagi tahun taksiran berkenaan, termasuk keadaan dan status anak.

Jadi, jangan anggap maklumat yang diisi pada tahun sebelumnya semestinya sudah lengkap untuk tahun semasa.

8. ❌ Tak lapor pendapatan sewa rumah

Ini contoh yang dekat dengan kehidupan ramai pekerja makan gaji.

Amir bekerja dengan pendapatan tahunan RM90,000. Dalam masa yang sama, dia menyewakan sebuah rumah pada harga RM1,200 sebulan.

Pendapatan sewa setahun:

RM1,200 × 12 bulan = RM14,400

Katakan perbelanjaan sewa yang dibenarkan ialah RM3,000. Pendapatan sewa bersih untuk ilustrasi ialah RM11,400.

Jika pendapatan bercukai Amir sebelum mengambil kira pendapatan sewa ialah RM75,000 dan tambahan itu dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM11,400 × 19% = RM2,166

Jumlah sebenar bergantung pada pengiraan pendapatan berkanun sewa, perbelanjaan yang dibenarkan, pelepasan dan kadar cukai progresif.

Jangan anggap pendapatan sewa boleh diabaikan hanya kerana kita sudah mempunyai pekerjaan tetap dan PCB dipotong setiap bulan.

9. ❌ Tak lapor pendapatan freelance atau komisen

Siti bekerja sepenuh masa dan turut melakukan kerja freelance pada hujung minggu.

Sepanjang tahun, dia memperoleh pendapatan freelance bersih sebanyak RM18,000 daripada perkhidmatan reka bentuk dan pengurusan media sosial.

Dia menganggap pendapatan itu tidak perlu dilaporkan kerana bayaran diterima daripada pelanggan secara berasingan daripada gaji.

Jika pendapatan tersebut merupakan pendapatan perniagaan yang perlu dilaporkan, kesilapan ini boleh menyebabkan cukai terkurang dikira.

Dengan andaian keseluruhan RM18,000 itu merupakan tambahan kepada pendapatan bercukainya dan dikenakan cukai pada kadar marginal 19%, kesan cukai secara ilustrasi ialah:

RM18,000 × 19% = RM3,420

Pengiraan sebenar bergantung pada sifat pendapatan, perbelanjaan yang dibenarkan dan pengiraan cukai keseluruhan.

Perkara yang sama perlu diberi perhatian bagi pendapatan komisen, perniagaan dalam talian dan aktiviti lain yang menghasilkan pendapatan bercukai.

10. ❌ Tak lapor pendapatan luar negara kerana ingat semuanya bebas cukai

Ada orang bekerja di Singapura, kemudian memindahkan gaji ke akaun bank Malaysia. Ada juga yang menjalankan perniagaan melalui eBay.

Persoalannya, adakah semua pendapatan ini automatik bebas cukai di Malaysia?

Jawapannya, tidak semestinya. Layanan cukai bergantung pada jenis pendapatan, sumber pendapatan, status pemastautin cukai dan syarat pengecualian yang berkenaan.

Contohnya, Ali bekerja di Singapura dan menerima gaji SGD5,000 sebulan. Dia memindahkan gajinya ke akaun bank Malaysia. Pemindahan wang itu sahaja tidak bermaksud gajinya automatik dikenakan cukai di Malaysia. Ali lazimnya perlu membayar cukai pendapatan di Singapura kerana dia bekerja secara fizikal di sana.

Sebaliknya, Ali turut menjalankan perniagaan menjual barang melalui eBay. Jika perniagaan itu diuruskan dari Malaysia, keuntungan perniagaan tersebut perlu dinilai berdasarkan peraturan cukai Malaysia dan mungkin perlu dilaporkan dalam e-Filing.

Dah hantar e-Filing tetapi baru sedar ada kesilapan?

Jangan terus panik. Tetapi jangan biarkan kesilapan itu tanpa tindakan.

Langkah pertama ialah kenal pasti jenis kesilapan:

  • Terlupa tuntut pelepasan atau rebat: Semak sama ada pembetulan boleh dibuat melalui saluran pindaan yang dibenarkan.
  • Pendapatan terkurang lapor: Semak kaedah pindaan yang sesuai, termasuk Borang Nyata Terpinda jika memenuhi syarat.
  • Salah pilih ruangan atau maklumat peribadi: Semak dengan HASiL sama ada perlu meminda borang atau mengemas kini maklumat sahaja.
  • Salah maklumat akaun bank: Hubungi HASiL untuk mendapatkan panduan mengemas kini maklumat bayaran balik.

Kaedah pembetulan bergantung pada jenis borang, tahun taksiran, tempoh pindaan dan keadaan kes.

Rujuk panduan rasmi: https://www.hasil.gov.my/individu/pindaan-taksiran/

Kesimpulannya

Mengisi e-Filing bukan sekadar memasukkan angka daripada Borang EA dan menekan butang “Hantar”.

Kita perlu memastikan semua pendapatan yang perlu dilaporkan telah dimasukkan, pelepasan memenuhi syarat dan maklumat peribadi adalah tepat.

Lebih baik semak dua kali sebelum hantar daripada terpaksa membetulkan kesilapan kemudian.

Simpan artikel ini untuk rujukan musim e-Filing dan kongsikan kepada kawan-kawan yang sedang mengisi borang cukai mereka.