12 Ciri Wanita Yang Bijak Urus Kewangan Dan Tak Boros

Wanita selalu dikenali sebagai seorang yang gemar membeli-belah! Mana tidaknya, pasti mereka berminat dengan pelbagai barangan perhiasan, pakaian, makanan dan sebagainya. Apabila suka berbelanja, sikap boros kemungkinan akan mempengaruhi diri seseorang.

Namun, tahukah anda, tidak semua wanita seperti itu. Ada juga yang jenis bijak urus kewangan dan tidak boros.

Jom kami kongsikan 12 ciri wanita bijak urus kewangan dan tidak boros. Sekiranya anda kenal wanita yang memiliki ciri-ciri ini, maka sayangilah mereka ketat-ketat.

1. Mempunyai Skim Perlindungan Diri

Hari ini, golongan wanita bukan lagi golongan yang lemah sepenuhnya. Mereka juga mampu untuk mencapai apa sahaja yang mereka inginkan.

Bagi wanita yang bijak dan memikirkan risiko dalam kehidupan mereka, pasti akan sediakan pelan perlindungan diri untuk diri sendiri.

Baca juga Kenapa Wanita Perlu Ada Kad Perubatan Sebelum Mencecah Usia 30 Tahun

2. Baca Buku Kewangan

Wanita bijak urus kewangan juga gemar membaca buku yang berkaitan dengan kewangan. Kehidupan mereka dapat dibezakan melalui ilmu dengan para wanita yang lain.

Bagi mereka yang berilmu, pastinya tidak akan terikut-ikut orang lain dan mempunyai prinsip hidup yang kukuh dan tidak berharap kepada orang lain.

Baca juga Buku Malaysia Melabur & 10 Buku Yang Anda WAJIB Baca Untuk Bantuan Nasihat Kewangan!

3. Suka Buat Duit Dan Berjiwa Keusahawanan

Sumber gambar : https://www.facebook.com/norfazieladotcom/

Wanita yang bijak urus kewangan juga amat berdikari dalam mencari wang dan tidak mengharapkan wang suami semata-mata. Daripada muda lagi, mereka jenis suka berdikari dan mencari peluang untuk buat duit.

Adakalanya ciri wanita bijak urus kewangan ini juga adalah mereka ini berjiwa entrepreneurship dan suka berniaga. Ada yang menjadikan perniagaan sebagai kerjaya sampingan mereka walaupun mempunyai kerja tetap.

Baca juga Rahsia Wanita Berpurdah Ini Jadi Jutawan Pada Umur 23 Tahun

4. Tidak Pernah Berhenti Belajar

Makin banyak ilmu, makin bijak seseorang. Wanita yang bijak urus kewangan juga bersifat tidak pernah berhenti belajar.

Mereka sentiasa ingin mengembangkan kewangan ke arah yang lebih baik. Ilmu kewangan adalah perkara yang mereka paling sukai.

5. Berdaya Saing

Wanita jenis bijak urus kewangan juga berfikiran berdaya saing. Mereka merasakan bahawa ‘kenapa pula dia tidak mampu sedangkan orang lain boleh?’. 

Justeru, mereka mempunyai tekad yang kuat untuk berjaya dalam kehidupan.

6. Mempunyai Sasaran Kewangan Jangka Masa Panjang

Mempunyai sasaran kewangan jangka masa panjang juga merupakan di antara ciri wanita bijak urus kewangan dan tidak boros.

Dengan adanya objektif yang jelas, mereka akan membuat strategi tertentu bagi mencapai sasaran jangka masa panjang.

Baca juga Mengapa Wanita Cenderung Menjadi Pelabur Cemerlang?

7. Konsisten Menyimpan

Sentiasa konsisten dalam menyimpan wang adalah perkara asas dalam perancangan kewangan. Kita disarankan untuk menyimpan 10% daripada gaji setiap bulan atau lebih daripada itu.

Mereka yang ada tabiat menyimpan akan lebih berjimat-cermat dan tidak boros dalam berbelanja.

Baca juga 7 Sebab Wanita Perlu Menjadi Menteri Kewangan Keluarga

8. Berdisiplin

Seseorang yang berjaya dalam memastikan status kewangan mereka cantik adalah mereka yang terlebih dahulu berfikir apa yang perlu dibeli atau pun tidak. Sekiranya barangan yang dimiliki masih elok, mereka tidak akan menukarkannya kepada yang baru.

Mereka sangat berdisiplin dalam menguruskan wang.

9. Ingin Matlamat Kewangan Tercapai

Sesiapa sahaja pun pasti inginkan matlamat diri sendiri tercapai, betul tak? Jadi, wanita bijak urus kewangan ini akan melakukan apa sahaja asalkan matlamat kewangan mereka tercapai. 

Oleh itu, mereka selalu fokus dalam hal-hal yang melibatkan duit.

10. Tidak Mengubah Bajet Mereka

Mereka juga cenderung dengan mengikut betul-betul bajet yang telah ditetapkan. Oleh itu, berbelanjalah mengikut bajet dan nafsu untuk berbelanja di luar bajet pun akan berkurang.

Baca juga 7 Perkara Yang Selalu Kita Terlepas Pandang Semasa Menyediakan Bajet Peribadi

11. Hidup Dengan Kesederhanaan

Wanita yang bijak tidak akan menunjuk-nunjuk dan akan berbelanja apabila perlu sahaja. Ini kerana, mereka suka menyimpan dan memahami konsep serta nilai wang.

Baca juga “Tolonglah Jangan Bazir Duit Dekat 3 Benda Ini”

12. Buat Simpanan Dalam Bentuk Emas

Kita semua tahu bahawa emas dan wanita sememangnya tidak asing lagi. Ramai sungguh wanita yang suka barangan emas perhiasan.

Namun, wanita yang bijak urus kewangan biasanya akan menggunakan emas tersebut dan dijadikannya sebagai salah satu bentuk simpanan. Wanita jenis ini juga lebih suka emas dalam bentuk dinar emas atau pun gold bar.

Baca juga Pelaburan Emas Dalam Islam

Sumber Rujukan: Public Gold Bangi

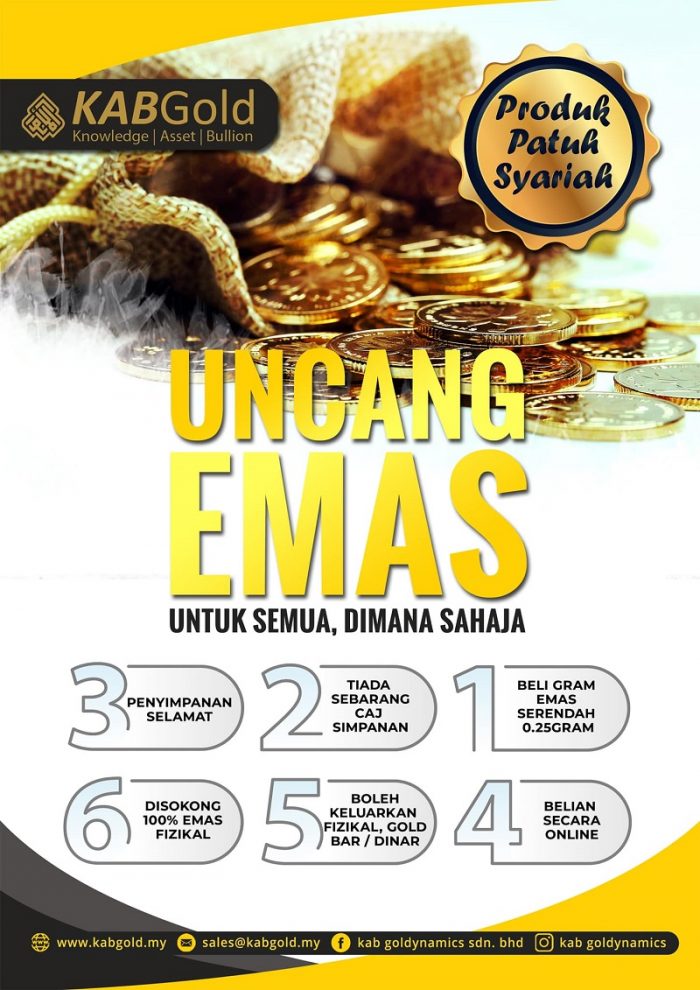
Asingkan sedikit pendapatan anda dan tukarkan kepada bentuk emas. Kaedah termudah dan termurah di Malaysia buat masa ini bagi sesiapa nak simpan emas. Tak perlu 1 gram pun, minimum 0.25 gram.

Boleh mulakan simpanan emas patuh syariah dengan KAB Gold.
This image has an empty alt attribute; its file name is kab-gold-uncang-emas-800-700x990.jpg

Dengan minimum pembelian 0.25 gram emas atau serendah RM65 (berdasarkan harga emas RM260 segram), semuanya boleh dilakukan secara online.

Prosesnya sangat mudah:

  • Layari laman web KAB Gold
  • Lengkapkan borang pendaftaran
  • Verify emel

Kemudian dah boleh login dan buat pembelian pertama anda hari ini juga.

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Dapat Hadiah Rumah RM400,000 Sebagai Komisen – Kena Lapor LHDN Ke?

“Kami hadiahkan sebuah banglo bernilai RM400,000 kepada ejen.”

Ayat macam ini memang kedengaran macam hadiah.

Tapi cuba kita ubah sedikit situasinya.

Sebuah syarikat emas menjalankan program insentif. Ejen yang berjaya mencapai sasaran jualan tertentu akan diberikan sebuah banglo bernilai RM400,000.

Contohnya ejen emas, ejen MLM, ejen jualan kereta yang berjaya mencapai sasaran tertentu dan diberikan sebuah banglo sebagai ganjaran.

Persoalannya:

Adakah ini benar-benar hadiah atau sebenarnya komisen/insentif kepada ejen?

Ini penting kerana dari sudut cukai, kita bukan hanya melihat apa nama yang diberikan kepada sesuatu bayaran.

Kalau banglo itu diberikan kerana ejen berjaya menghasilkan jualan, sifat bayaran tersebut perlu dilihat sebagai insentif yang diterima hasil daripada aktiviti ejen.

Dan yang menariknya, CP58 sendiri mengiktiraf bayaran insentif bukan dalam bentuk wang tunai, termasuk rumah.

Komisen tak semestinya dalam bentuk duit

Ramai orang apabila dengar perkataan “komisen”, mereka bayangkan:

Jual RM1 juta → dapat komisen RM50,000.

Tetapi insentif kepada ejen tidak semestinya dibayar dalam bentuk tunai.

Ia boleh diberikan dalam bentuk manfaat atau aset tertentu.

Contohnya:

  • kereta
  • rumah
  • pakej pelancongan
  • perabot
  • komputer
  • atau bentuk insentif bukan tunai yang lain.

Dalam dokumen CP58, HASiL memang menyediakan ruangan khusus untuk “Nilai insentif berbentuk bukan wang tunai”, termasuk kategori “Rumah”.

Jadi, kalau sebuah syarikat memberikan rumah kepada ejen sebagai ganjaran kerana pencapaian jualan, kita tidak boleh sekadar berkata:

“Ini hadiah, bukan pendapatan.”

Kita perlu lihat sebab rumah itu diberikan.

Katakan

Syarikat emas: ABC Gold Sdn Bhd

Ejen: Ali

Syarat program:

“Ejen yang mencapai jualan RM5 juta dalam tempoh tertentu akan menerima sebuah banglo bernilai RM400,000.”

Ali berjaya mencapai sasaran tersebut.

Syarikat kemudiannya memberikan sebuah banglo bernilai RM400,000 kepada Ali.

Pada zahirnya, syarikat mungkin menggunakan perkataan:

“Hadiah banglo.”

Tetapi dari perspektif cukai, soalan yang lebih penting ialah:

Mengapa Ali mendapat banglo tersebut?

Kalau jawapannya:

“Sebab Ali berjaya mencapai sasaran jualan yang ditetapkan.”

Maka kita sudah nampak ciri sales incentive yang jauh lebih jelas.

Jadi, bila ejen kena lapor?

Ini juga perkara yang selalu mengelirukan.

Bukan bermaksud ejen hanya perlu fikir tentang cukai apabila dia menjual banglo tersebut.

Persoalan yang perlu dilihat ialah bila ejen memperoleh hak atau manfaat daripada insentif tersebut, berdasarkan terma program dan fakta transaksi.

Contohnya, jika semua syarat telah dipenuhi dan ejen sudah mempunyai hak terhadap banglo tersebut, itulah titik yang perlu dianalisis dari sudut pengiktirafan pendapatan.

Bukan semata-mata tunggu banglo itu dijual.

Dan tarikh S&P, pindah milik atau penyerahan juga perlu dilihat bersama dokumen dan terma sebenar transaksi.

Sebab itu kita tidak boleh menetapkan secara automatik:

“Tarikh S&P = tarikh cukai.”

atau

“Tarikh geran keluar = tarikh cukai.”

Bagaimana pula dengan syarikat?

Kalau syarikat membayar insentif kepada ejen, pengedar atau pengagih, terdapat tanggungjawab di bawah Seksyen 83A ACP 1967 untuk menyediakan penyata bayaran insentif melalui Borang CP58.

HASiL menyatakan bahawa CP58 merangkumi bayaran insentif berbentuk wang tunai dan bukan wang tunai kepada ejen, pengedar atau pengagih. Salinan CP58 perlu diberikan kepada penerima sebelum atau pada 31 Mac tahun berikutnya.

Dan tengok apa yang terdapat dalam CP58.

Di bahagian insentif bukan tunai, terdapat:

(a) Kenderaan
(b) Rumah
(c) Pakej pelancongan/perjalanan
(d) Lain-lain

Maksudnya, kalau kita bercakap tentang banglo yang diberikan kepada ejen sebagai insentif, memang terdapat ruang dalam CP58 untuk melaporkan rumah sebagai insentif bukan tunai.

Bagaimana pula dengan Withholding Tax 2%?

Ini satu lagi perkara yang perlu dibezakan.

Di bawah Seksyen 107D, terdapat potongan cukai 2% bagi bayaran tertentu kepada ejen, pengedar atau pengagih.

Tapi untuk banglo RM400,000 yang diberikan sebagai insentif bukan tunai, 2% tidak dikenakan atas nilai banglo tersebut.

Ejen pula kena buat apa?

Ejen jangan anggap “Syarikat dah bagi CP58, jadi selesai.”

Tidak.

CP58 ialah penyata yang membantu menunjukkan berapa banyak insentif yang telah diterima.

Ejen, pengedar atau pengagih perlu melaporkan bayaran insentif yang diterima dalam e-filing masing-masing.

Untuk banglo, bila ejen sudah memperoleh hak ke atas rumah tersebut, contohnya selepas S&P ditandatangani dan hak menerima banglo itu sudah tidak lagi bersyarat maka nilai insentif tersebut perlu diambil kira dalam tahun taksiran yang berkaitan.

Bagaimana kalau syarikat panggil ia “hadiah”?

Ini bahagian yang paling menarik.

Dalam percukaian, nama yang diberikan kepada transaksi tidak semestinya menentukan sifat sebenar transaksi.

Kalau syarikat kata:

“Kami hadiahkan banglo kepada ejen.”

tetapi dokumen program menyatakan:

“Ejen yang mencapai jualan RM5 juta akan mendapat sebuah banglo bernilai RM400,000.”

maka terdapat hubungan yang jelas antara:

prestasi jualan → kelayakan → insentif → banglo.

Ini jauh berbeza daripada seseorang yang membeli emas seperti biasa, menyertai cabutan bertuah dan kebetulan memenangi sebuah banglo.

Dalam kes kedua, kita tidak boleh terus melabelkan banglo tersebut sebagai komisen.

Sifat transaksi bergantung kepada fakta.

Jadi, jangan tengok “hadiah” sahaja

Bayangkan dua situasi.

Situasi 1 – Ejen capai target

“Jualan RM5 juta → dapat banglo RM400,000.”

Ini mempunyai ciri sales incentive/commission.

Situasi 2 – Menang peraduan

“Beli produk, masuk peraduan → terpilih sebagai pemenang → dapat banglo RM400,000.”

Ini adalah situasi yang berbeza dan perlu dianalisis berdasarkan struktur peraduan dan sifat bayaran tersebut.

Bagaimana pula kalau ejen tidak menjual banglo itu?

Tidak penting sama ada ejen:

  • duduk dalam banglo itu,
  • sewakan banglo itu,
  • simpan banglo itu,
  • atau jual banglo itu kemudian.

Isu awalnya ialah apa yang ejen terima sebagai balasan kepada aktiviti yang menghasilkan pendapatan.

Kalau banglo tersebut merupakan incentive kerana prestasi jualan, hakikat bahawa ia berbentuk rumah tidak semestinya mengubah sifat asas bayaran tersebut.

RM400,000 bukan angka kecil

Sebab itu kes seperti ini menarik dari sudut pematuhan.

Katakan syarikat memberikan:

1 banglo = RM400,000

Kalau ia merupakan insentif kepada ejen, kita bukan lagi bercakap tentang:

“Dapat hadiah kecil.”

Kita bercakap tentang manfaat bernilai RM400,000.

Dan nilai tersebut perlu dilihat dalam pengiraan cukai penerima berdasarkan fakta sebenar.

Jangan terus ambil RM400,000 dan darab satu kadar cukai untuk menentukan cukai sebenar, kerana cukai individu bergantung kepada keseluruhan pendapatan, status pemastautin, perbelanjaan/potongan yang dibenarkan dan keadaan pembayar cukai.

Kesimpulannya

Kalau syarikat emas berkata:

“Kami hadiahkan sebuah banglo RM400,000 kepada ejen.”

Jangan berhenti pada perkataan “hadiah”.

Tanya:

Kenapa ejen dapat banglo itu?

Kalau jawapannya:

“Sebab dia berjaya mencapai sasaran jualan.”

maka kita perlu melihatnya sebagai insentif/komisen bukan tunai, bukan semata-mata hadiah biasa.

Dan yang lebih menarik:

CP58 sendiri mempunyai ruangan khusus untuk melaporkan insentif bukan tunai dalam bentuk “Rumah”.

Syarikat perlu menyediakan CP58 kepada ejen mengikut tempoh yang ditetapkan, manakala ejen pula perlu mengambil kira bayaran insentif tersebut dalam e-filingnya.

Penafian: Artikel ini adalah untuk tujuan perkongsian informasi dan pendidikan sahaja, bukan nasihat cukai atau nasihat profesional. Layanan cukai sebenar bergantung kepada fakta, struktur transaksi dan keadaan setiap pembayar cukai. Sila rujuk LHDN atau penasihat cukai berlesen untuk mendapatkan nasihat berkaitan kes khusus.