Pelaburan Atau Simpanan, Mana Satu Kena Buat Dulu?

Dalam konteks mencapai matlamat, seseorang haruslah mempuyai objektif yang jelas dan mempunyai langkah yang jelas untuk mencapainya. Termasuklah menentukan sama ada melabur atau pun menyimpan wang terlebih dahulu, pastinya ramai yang masih tertanya-tanya.

Kumpul Duit, Buat Simpanan

Statistik menunjukkan, 75% rakyat Malaysia tidak mempunyai simpanan walau sekadar RM1,000. Ini adalah sesuatu yang amat membimbangkan. 

Setiap kali kita dapat gaji, dalam masa sekejap semuanya habis digunakan untuk membayar hutang. Kalau nak tahu, Kakitangan Kerajaan Belanja Lebih Daripada 1/2 Gaji Untuk Bayar Hutang.

Ada yang mensarankan supaya kita mempunyai sekurang-kurangnya 3 bulan atau 6 bulan gaji dalam bentuk simpanan. Ini bermakna, kalau kita bergaji RM3,000 sebulan – pastikan kita ada RM9,000 atau RM18,000 dalam simpanan.

Pelaburan Lebih Seksi, Lebih Risiko

Bercakap mengenai pelaburan pula, sememangnya ia kelihatan sangat menggoda. Kalau tadi tak ramai yang mempunyai simpanan, ramai rakyat Malaysia yang memang minat untuk melabur.

Malangnya, hampir sejuta rakyat Malaysia ditipu sehingga RM3.8 bilion oleh scammers. Itu yang dilaporkan, yang tak dilaporkan mesti banyak kan?

Biasa dengar istilah ‘high risk high return’? Jika kita sanggup mengambil risiko yang tinggi, maka potensi pulangan juga tinggi.

Kesan Jika Menyimpan Terlebih Dahulu

Simpanan boleh dibuat di bank, ASB, Tabung Haji atau Fixed Deposit. Baca juga Senarai Simpanan Tetap (Fixed Deposit) Yang Patuh Syariah Di Malaysia.

Terdapat banyak faedah menyimpan sebelum melabur. Pertama, jumlah wang yang anda simpan di dalam akaun simpanan anda tidak akan berkurang dari masa ke masa selagi kita tidak membuat pengeluaran.

Ini penting kerana setiap daripada kita mempunyai matlamat, ada yang nak beli rumah, ada yang nak kumpul duit nak hantar anak ke universiti, dan semestinya kita perlu mempunyai tabung persaraan yang mencukupi.

Dalam keadaan yang tidak menentu pula, kita juga berkemungkinan untuk dibuang kerja. Kalau tiada simpanan, bagaimana untuk kita teruskan kehidupan? Nak bayar duit kereta? Nak bayar duit rumah? Nak makan?

Namun kita harus ingat, suka atau tidak kita akan berdepan dengan inflasi. Nilai duit kita hari ini akan merosot, RM50 pada hari ini tak sama dengan RM50 lagi lima tahun akan datang.

Jadi kalau kita hanya simpan saja, memang tak memadai.

Nak tips menyimpan tak? Jemput baca 7 Tabung Simpanan Yang Perlu Ada. Mulakan Sekarang dan Rasa Susah Nak Menyimpan? Ikuti Tips Hebat Ini.

Kesan Jika Melabur Terlebih Dahulu

Pelaburan juga ada manfaatnya tersendiri. Pelaburan berpotensi untuk menggandakan wang kita dengan lebih cepat. Nak tahu berapa cepat duit kita berganda, jemput baca Cara Nak Gandakan Duit Dalam Pasaran Saham Menggunakan Rule of 72.

Apabila kita melabur, kita harus berdepan dengan risiko kehilangan duit. Lebih-lebih lagi apabila keadaan ekonomi yang tidak menentu dan ketidakstabilan pasaran saham berlaku. Perang perdagangan di antara Amerika Syarikat dan China, isu Brexit yang tak berkesudahan dan bermacam-macam lagi.

Namun, jika kita tempoh masa yang lama untuk kembangkan duit – pelaburan memang terbukti dapat membantu. Lagi muda usia kita, lagi tinggi risiko yang boleh kita ambil, lagi tinggi potensi pulangan yang boleh kita raih.

Ditambah lagi dengan ‘compounding interest’, memang beranak-pinak duit kita nanti. Nak faham dengan lebih mendalam, kena baca Fakta Menarik Mengenai Compounding (Berganda) Dalam Pelaburan.

Simpan Dulu Baru Melabur

Walaupun pelaburan kelihatan macam lebih best, namun kita harus kukuhkan dulu foundation kita. Pastikan kita ada simpanan sebanyak 3-6 bulan daripada gaji bulanan terlebih dahulu. Ini bagi membolehkan kita berdepan dengan sebarang perkara yang tidak diingini.

Bila asas dah kukuh, baru teruskan hasrat untuk melabur. Ini kerana sifat pelaburan tersebut yang memerlukan masa untuk berkembang. Dan setiap pelaburan mempunyai risiko tersendiri, takut nanti kita nak pakai duit, terpaksa ‘cairkan’ pula pelaburan yang belum lagi matang.

Pelaburan mirip lari joging petang-petang. Kita bersaing dengan diri sendiri. Bukan nak banding siapa dapat untung paling tinggi.
BUKU INI WAJAR DIMILIKI OLEH MEREKA YANG BERANI BERIMPIAN !

Ramai yang nak gandakan duit simpanan dalam saham tapi fikir berpuluh kali. Jadi buku ini adalah step pertama. Bila baca buku ini, boleh 99% stay ahead dari orang lain! Bonusnya dapat jimat banyak masa.

Kami juga faham yang 2 sebab utama kenapa anak muda masih belum mula melabur saham adalah sebab TAKUT dan BELUM CUKUP DUIT. Yelah, kita melabur sebab nak tenang, bukan nak risau setiap masa.

Sambil kami terlibat dalam pasaran saham, sambil pandaikan orang lain tentang saham.

Terima kasih yang tidak terhingga kepada anda semua yang tak putus-putus menyokong kami dari awal sehingga ke hari ini.
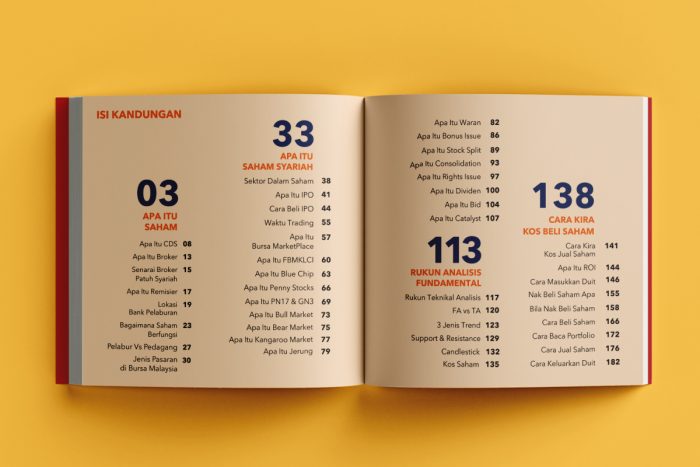
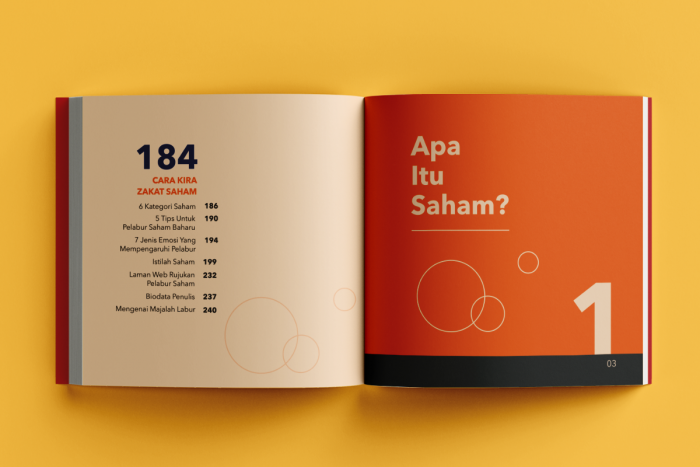
Berita Baik : Kami sedang buat jualan penghabisan stok di Shopee!!

Previous ArticleNext Article

Leave a Reply

Your email address will not be published. Required fields are marked *

This site uses Akismet to reduce spam. Learn how your comment data is processed.

Kenapa CIMB Pertimbang Bawa CIMB Niaga Keluar Dari Bursa Saham Indonesia?

Pada 21 Oktober 2026, beberapa laporan media kewangan menyatakan CIMB Group Holdings Bhd, kumpulan perbankan dari Malaysia, sedang menilai kemungkinan membawa anak syarikatnya, PT Bank CIMB Niaga Tbk, keluar daripada Bursa Saham Indonesia atau Indonesia Stock Exchange (IDX).

Bagaimanapun, pada 22 Oktober 2026, CIMB Group mengeluarkan kenyataan menafikan bahawa pihaknya mempunyai rancangan untuk memprivatisasikan CIMB Niaga. Kumpulan itu menegaskan bahawa tiada keputusan dibuat dan tiada cadangan rasmi dikemukakan berhubung perkara tersebut.

Walaupun begitu, laporan awal berkenaan memberikan gambaran tentang cabaran yang dihadapi syarikat tersenarai apabila perlu memenuhi peraturan pasaran saham dalam keadaan pasaran yang tidak menentu.

1. Peraturan Free Float Semakin Ketat

Antara faktor utama yang mencetuskan spekulasi tersebut ialah perubahan peraturan Bursa Saham Indonesia berkaitan free float, iaitu peratusan saham syarikat yang tersedia untuk dagangan pelabur awam.

CIMB Group dilaporkan memiliki kira-kira 91.4% saham CIMB Niaga. Pegangan yang besar ini menyebabkan bahagian saham yang tersedia untuk dagangan awam menjadi terhad.

Berdasarkan peraturan baharu yang dilaporkan, CIMB Niaga perlu meningkatkan pegangan saham awamnya kepada sekurang-kurangnya 12.5% menjelang Mac 2027 dan 15% menjelang Mac 2028.

Bagi memenuhi keperluan ini, CIMB mempunyai beberapa pilihan, termasuk menjual sebahagian saham kepada pelabur strategik atau menerbitkan saham tambahan kepada pelabur awam.

Namun, setiap pilihan mempunyai implikasi tersendiri terhadap struktur pemilikan, penilaian saham dan kepentingan pemegang saham sedia ada.

2. Saham CIMB Niaga Dianggap Belum Mencerminkan Nilai Sebenar

Faktor kedua ialah penilaian saham atau valuation.

Menurut laporan analisis yang diterbitkan pada 21 Oktober, CIMB melihat saham CIMB Niaga sebagai undervalued, iaitu harga pasaran yang dianggap lebih rendah daripada nilai asas perniagaannya.

CIMB Niaga bukan sekadar sebuah bank yang beroperasi di Indonesia. Bank ini mempunyai perniagaan dalam perbankan korporat, pengurusan kekayaan, perbankan Islam dan perkhidmatan kepada pelanggan berpendapatan tinggi.

Pada 30 Jun 2026, CIMB Niaga dilaporkan mempunyai jumlah aset sekitar 382 trilion rupiah.

Jika harga saham tidak mencerminkan potensi perniagaan tersebut, penjualan pegangan kepada pelabur baharu mungkin tidak menghasilkan nilai yang dianggap memadai oleh pemegang saham induknya.

Dalam keadaan sedemikian, pemilik syarikat mungkin menilai sama ada lebih baik mengekalkan pemilikan jangka panjang berbanding menjual saham pada penilaian pasaran semasa.

3. Pasaran Saham Indonesia Berdepan Ketidaktentuan

Keadaan pasaran turut mempengaruhi pilihan yang tersedia kepada CIMB.

Kebimbangan mengenai ketelusan pasaran dan kemungkinan perubahan klasifikasi pasaran Indonesia oleh MSCI telah menjejaskan sentimen pelabur terhadap saham Indonesia.

Dalam keadaan pasaran yang lemah, usaha menjual sebahagian besar saham kepada pelabur awam melalui penawaran saham sekunder atau re-IPO mungkin menjadi kurang menarik.

CIMB juga perlu mempertimbangkan sama ada pelabur sanggup membeli saham pada penilaian yang memenuhi jangkaan kumpulan tersebut.

Oleh itu, penswastaan muncul sebagai salah satu pilihan yang dibincangkan oleh penganalisis dalam laporan awal berkenaan.

4. Apakah Maksud Membawa CIMB Niaga Keluar Dari Bursa?

Jika sesebuah syarikat dinyahsenaraikan atau delisted, sahamnya tidak lagi didagangkan di bursa saham berkenaan.

Sekiranya proses itu melibatkan penswastaan, syarikat induk lazimnya membeli sebahagian atau semua saham yang dipegang oleh pemegang saham minoriti, tertakluk pada struktur transaksi dan kelulusan yang diperlukan.

Bagi CIMB, langkah sedemikian secara teori boleh memberikan lebih banyak fleksibiliti dalam mengurus modal, menentukan strategi perniagaan dan merancang pertumbuhan CIMB Niaga tanpa tekanan pasaran saham awam yang sama.

Bagaimanapun, penyahsenaraian tidak semestinya bermaksud bank tersebut akan ditutup atau menghentikan operasinya. CIMB Niaga boleh terus beroperasi sebagai bank di Indonesia walaupun tidak lagi tersenarai di bursa.

5. Berapa Kos Untuk Membeli Keluar Pemegang Saham Minoriti?

Laporan media pada 21 Oktober memetik anggaran penganalisis bahawa pembelian keluar pemegang saham minoriti boleh menelan belanja sekitar RM800 juta, bergantung pada harga tawaran dan struktur transaksi.

Angka ini merupakan anggaran analisis, bukannya jumlah yang telah dipersetujui atau diumumkan secara rasmi oleh CIMB Group.

Kos sebenar akan bergantung pada harga saham ketika transaksi dilaksanakan, premium yang ditawarkan kepada pemegang saham minoriti serta sama ada semua pemegang saham minoriti perlu menjual pegangan mereka.

Selain itu, struktur tertentu mungkin membolehkan sebahagian pelabur institusi mengekalkan pegangan dalam entiti yang tidak lagi tersenarai, tertakluk pada peraturan dan kelulusan berkaitan.

Kesimpulan

Laporan mengenai kemungkinan penyahsenaraian CIMB Niaga memperlihatkan bagaimana perubahan peraturan pasaran, penilaian saham dan keadaan pasaran modal boleh mempengaruhi strategi sesebuah kumpulan perbankan.

Walau bagaimanapun, CIMB Group pada 22 Oktober 2026 menafikan laporan mengenai kemungkinan membawa CIMB Niaga keluar daripada Bursa Saham Indonesia. Kumpulan itu menjelaskan bahawa tiada keputusan atau cadangan rasmi dibuat berhubung perkara tersebut.

CIMB turut menegaskan bahawa CIMB Niaga kekal sebagai sebahagian penting daripada rangkaian perbankan serantaunya dan kumpulan itu komited untuk meneruskan operasi di Indonesia serta mematuhi semua keperluan kawal selia yang berkenaan.


Sumber rujukan

  1. The Star — CIMB Group steps up efforts to pursue potential delisting of CIMB Niaga (21 Oktober 2026).
  2. The Edge Malaysia — CIMB weighs taking Indonesian unit private as potential secondary offering loses appeal — analysts (21 Oktober 2026).
  3. The Business Times — Malaysia’s CIMB explores taking Indonesian arm private amid market volatility (21 Oktober 2026).
  4. CIMB Group Holdings Bhd — kenyataan rasmi bertarikh 22 Oktober 2026 yang menafikan rancangan untuk memprivatisasikan CIMB Niaga.