




Sub Topik
“Simpanlah duit…”
Ini adalah nasihat klasik yang bertahan sepanjang zaman. Kita tahu bahawa ia adalah nasihat yang betul untuk diikuti. Namun, ramai daripada kita gagal nak buat.
Ramai orang nak jadi kaya, tapi asas simpanan pun tiada. Bagaimana nak hidup kaya atau serba cukup sekiranya perbelanjaan melebihi pendapatan?
Statistik menunjukkan bahawa 75% rakyat Malaysia tidak mempunyai simpanan walau sebanyak RM1,000.
Jika anda tidak boleh menyimpan sedikit pun semasa ada pendapatan RM2,000, adakah anda rasa akan mula menyimpan bila pendapatan mencecah RM5,000? Kalau nak tahu mereka yang bergaji RM5,000 pun belum tentu berjaya menyimpan. Sebab menyimpan ini bukan fitrah manusia.
Kalau kita bertangguh dalam membuat simpanan, memang sampai bila pun kita takkan mulakan.
Jemput hadam 11 tips ini untuk mula menyimpan.
1. Utamakan Matlamat Jangka Masa Panjang

Simpanan untuk hari tua anda adalah lebih utama daripada menyimpan di dalam tabung pendidikan anak-anak anda. Kalau kita tak mampu untuk support mereka, terpaksalah mereka ambil loan untuk belajar di insitusi pendidikan tinggi nanti.
2. Berganding Bahu Dengan Pasangan Anda

Kalau kedua-duanya bekerja tetapi segala-galanya diletakkan di bahu si suami saja, pasti rumahtangga tersebut akan bergolak. Salah satu punca perceraian adalah disebabkan masalah kewangan.
Cuba duduk berbincang sesama suami isteri bagi menetapkan siapa bayar apa mengikut kemampuan masing-masing.
Panduan:
- 7 Tips Menabung Untuk Pasangan Suami Isteri
- 7 Topik Kewangan Yang Perlu Kita Bincang Dengan Pasangan
- 5 Tips Untuk Mengelakkan Diri Daripada Bertengkar Dengan Pasangan Tentang Duit
3. Tangguhkan
Usah ikut sangat hawa nafsu dan kawal perbelanjaan anda. Tangguhkan sesuatu kehendak seperti ingin beli kereta baru, tukar sport rim, pergi melancong, dan sebagainya; sehingga anda betul-betul mampu.
Macam mana nak program diri kita supaya suka bertangguh?
Katakanlah kita ada benda nak buat, contohnya nak layan siri Netflix. Jangan terus buat. Tetapi jadikan benda itu sebagai GANJARAN yang kita hanya boleh buat selepas kita selesaikan tugas seperti mengemas rumah.
4. Catat Perbelanjaan
Selagi anda tidak tahu ke mana perginya wang anda setiap bulan, anda tidak akan tahu di mana anda boleh berjimat-cermat. Kalau setiap minggu belanja besar untuk makan di luar, apa kata hadkan kepada sekali sebulan lepas dapat gaji saja?
5. Asingkan Simpanan
Wujudkan satu akaun khas untuk simpanan semata-mata dan sukar untuk anda mengaksesnya – akaun tersebut tiada kad ATM dan perlu guna buku akaun untuk mengeluarkannya. Pasti anda tidak akan tergoda untuk mengeluarkan wang dari akaun tersebut, maklumlah malas nak pergi ke bank dan beratur setiap kali nak buat pengeluaran.
6. Ada Tabung Kecemasan
Tips ni biasa kita dengar, iaitu anda perlu ada tabung kecemasan bagi tujuan melindungi diri jika berlakunya sesuatu yang tidak diingini. Barangkali anda dibuang kerja, dan perlu sedikit masa untuk mencari pekerjaan lain; bolehlah guna tabung kecemasan ini.
Ada pendapat mengatakan, tabung kecemasan kena ada sekurang-kurangnya 3-6 bulan daripada pendapatan bulanan anda.
9. Berkomunikasi Dengan Peminjam Jika Berlaku Kesulitan

Tahukah anda yang anda boleh berbincang dengan peminjam seperti bank bagi mengurangkan bayaran bulanan kereta atau rumah anda? Daripada anda default sesuatu pinjaman dengan tidak membayarnya langsung, hubungi bank anda dengan melanjutkan tempoh pinjaman dengan kadar bayaran bulanan yang lebih rendah.
Tetapi kalau masih tidak selesai, jalan terakhir adalah dengan menghubungi Agensi Kaunseling dan Pengurusan Kredit (AKPK).
Baca juga 7 Petanda Kita Kena Cepat-Cepat Serahkan Diri Kepada AKPK
10. Kurangkan Penggunaan Kad Kredit (Kepada Sesetengah Orang)
Kadang-kadang kita cenderung untuk berbelanja lebih dek kerana adanya kad kredit. Tapi tak ramai yang mampu menahan godaan kad kredit, dan kesudahannya ramai yang tumpas.
Jadi jika anda termasuk dalam golongan ini, kurangkanlah penggunaan kad kredit selagi termampu.
nak lebih parah, sekarang dah banyak servis ‘Buy Now Pay Later’ (BNPL). BNPL merupakan jenis pembiayaan jangka masa pendek yang membolehkan pengguna membuat pembelian tetapi bayaran dilakukan kemudian. Kebanyakan perkhidmatan ini menawarkan kadar faedah sifar.
Dilihat sebagai pengganti kepada sistem kad kredit, kaedah pembayaran ini semakin popular seiring dengan peningkatan penggunaan pembelian dalam talian.
Berhati-hati sebelum mengambil keputusan menggunakan BNPL. Anda bukan sahaja perlu menilai kedudukan kewangan semasa, malah masa hadapan. Dalam dunia yang serba tidak menentu ketika ini, apa-apa sahaja boleh terjadi kepada pendapatan anda pada masa hadapan.
Panduan:
- Memilih Kad Kredit Islamik Yang Betul: 5 Perkara Yang Perlu Anda Tahu
- 7 Cara Penggunaan Kad Kredit Yang Menguntungkan
- 3 Kesan Buruk Guna Cash Advance Kad Kredit, Jangan Cari Nahas
- 7 Cara Nak Atasi Ketagihan Penggunaan Kad Kredit
11. Banyakkan Sedekah
“Bandingan (derma) orang-orang yang membelanjakan hartanya pada jalan Allah, ialah sama seperti sebiji benih yang tumbuh menerbitkan tujuh tangkai; tiap-tiap tangkai itu pula mengandungi seratus biji. Dan (ingatlah), Allah akan melipatgandakan pahala bagi sesiapa yang dikehendakiNya, dan Allah Maha Luas (rahmat) kurniaNya, lagi Meliputi ilmu pengetahuanNya.”
Surah Al-Baqarah, Ayat 261

Kita sebagai seorang Islam, di antara cara untuk menikmati kekayaan adalah dengan memperbanyakkan sedekah. Kerana setiap satu sedekah, ianya akan berlipat ganda menjadi 700.
Mungkin bukanlah dengan sedekah RM1, esok dapat RM700 – tetapi nikmat kurniaan Allah itu begitu luas, ia datang dalam bentuk lain, seperti hati yang tenang, dipermudahkan segala urusan, punya keluarga yang baik-baik belaka dan sebagainya.
Jom kita mula menyimpan hari ini juga. Bila sudah konsisten, langkah seterusnya barula mula melabur.
Panduan:
- Jason Zweig: Otak Dan Dunia Pelaburan
- Apa Itu Simpanan, Pelaburan dan Perlindungan?
- Compound Interest: Keajaiban Ke Lapan Di Dunia
Pada tahun 2020 yang lalu, kami telah pun menghasilkan buku sulung yang bertajuk ‘Malaysia Melabur: 10 Benda Kita Kena Tahu’. Sambutannya begitu menggalakkan sehingga buku ini terpilih sebagai Top 10 di MPH dalam kategori Malay Non-Fiction bagi tahun 2020.

Alhamdulillah, terkini kami berjaya terbitkan pula buku ‘Malaysia Melabur Saham’.
Kenapa Perlu Baca Buku Ini?
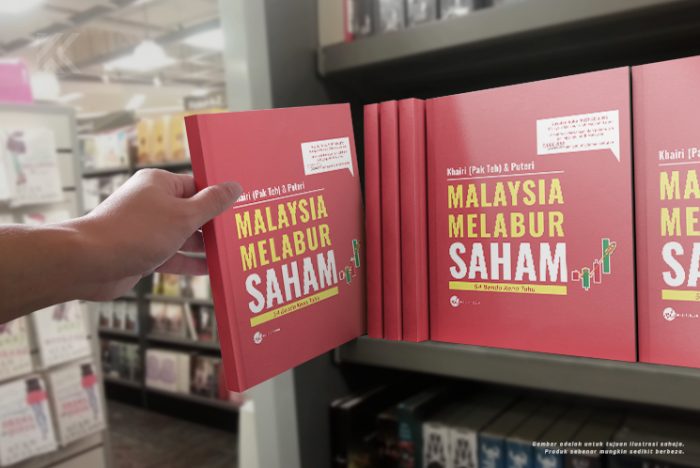
Pastinya anda selalu terdengar atau terbaca tentang peluang menambahkan pendapatan di pasaran saham patuh syariah di Bursa Malaysia.
Jika anda benar-benar berminat untuk terlibat tetapi masih belum memulakan langkah pertama, buku ini teramat sesuai.
Ianya ringkas, padat dan sarat dengan contoh-contoh berbentuk grafik.
Kenapa Kena Miliki Buku Ini?
Tak semua orang boleh belajar menerusi video, jadi boleh baca buku ini di masa lapang. Nak Google semua artikel pun memakan masa. Sebab itu buku ini telah terjual lebih daripada 2,000 naskah!
Kami faham ramai nak mula melabur saham, tapi nak tahu dulu asasnya?
Tak sempat nak belajar secara face-to-face, jom mulakan dengan membaca buku ini.
Senang faham sebab buku ini penuh dengan gambar dan contoh-contoh.
Ditulis oleh mereka yang berpengalaman, kita sama-sama belajar sampai faham.
TERKINI: Miliki Buku Malaysia Melabur Saham di Shopee









